
মাসের প্রথম সপ্তাহে বেতন বা আয় হাতে আসে। কিন্তু তৃতীয় সপ্তাহে গিয়ে হিসাব মেলানো কঠিন হয়ে পড়ে। আর মাসের শেষ সপ্তাহে শুরু হয় ধার করা, বাকিতে কেনাকাটা কিংবা আত্মীয়স্বজনের কাছে টাকা চাওয়া। বাংলাদেশের অনেক পরিবারের কাছেই এই অভিজ্ঞতা পরিচিত। পরিসংখ্যানেও উঠে এসেছে একই চিত্র। অর্থ বিভাগের পক্ষে পরিচালিত পিপিআরসির জাতীয় জরিপে দেখা গেছে, দেশের একটি পরিবারের গড় মাসিক আয় প্রায় ৩২ হাজার ৬৮৫ টাকা। বিপরীতে গড় ব্যয় ৩২ হাজার ৬১৫ টাকা। অর্থাৎ গড় হিসাবে মাস শেষে হাতে থাকার কথা মাত্র ৭০ টাকা। ২০২৫ সালের মে মাসে তথ্য সংগ্রহ করা এই জরিপের চিত্র সামনে রেখে আজ বোঝার চেষ্টা করবো, বিশ্বজুড়ে জনপ্রিয় ৫০/৩০/২০ বাজেট পদ্ধতি বাংলাদেশের পরিবারগুলোর কাজে আসতে পারে কি না। এর উত্তর কিছুটা অস্বস্তিকর হলেও, শেষ পর্যন্ত আশার জায়গাও রয়েছে।
যে নিয়মের জন্ম দেউলিয়া পরিবারের অভিজ্ঞতা থেকে
৫০/৩০/২০ বাজেট পদ্ধতিটি জনপ্রিয়তা পায় ২০০৫ সালে প্রকাশিত অল ইওর ওয়ার্থ বইয়ের মাধ্যমে। বইটি লিখেছিলেন হার্ভার্ডের আইনের অধ্যাপক ও দেউলিয়া আইনের বিশেষজ্ঞ এলিজাবেথ ওয়ারেন এবং তাঁর মেয়ে আমেলিয়া ওয়ারেন টিয়াগি। এর আগে তাঁরা দেউলিয়া হয়ে যাওয়া মধ্যবিত্ত পরিবারগুলোর আর্থিক নথি বিশ্লেষণ করেছিলেন। তাঁদের মূল প্রশ্ন ছিল, আয় বাড়ার পরও এত পরিবার কেন আর্থিক সংকটে পড়ে?
এই অনুসন্ধান থেকেই আসে ৫০/৩০/২০ নিয়ম। পদ্ধতিটি বেশ সহজ। কর ও অন্যান্য কাটছাঁটের পর হাতে যে টাকা থাকে, তার ৫০ শতাংশ ব্যয় হবে প্রয়োজনীয় খাতে। যেমন ঘরভাড়া, বাজার, বিদ্যুৎ ও গ্যাসের বিল, যাতায়াত, ওষুধ, সন্তানের পড়াশোনা এবং ঋণের ন্যূনতম কিস্তি। আয়ের ৩০ শতাংশ রাখা হবে ইচ্ছাধীন খরচের জন্য। বাইরে খাওয়া, নতুন ফোন কেনা, ঘুরতে যাওয়া কিংবা ব্যক্তিগত শখ পূরণে এই অর্থ ব্যবহার করা যাবে। বাকি ২০ শতাংশ যাবে সঞ্চয় ও বাড়তি ঋণ পরিশোধে।
ধরুন, মাসে কর ও অন্যান্য কাটছাঁটের পর আপনার হাতে আসে ৪০ হাজার টাকা। তাহলে এই নিয়ম অনুযায়ী ২০ হাজার টাকা ব্যয় হবে প্রয়োজনীয় খাতে, ১২ হাজার টাকা ইচ্ছাধীন খরচে এবং ৮ হাজার টাকা সঞ্চয় বা বাড়তি ঋণ পরিশোধে রাখা হবে।
প্রয়োজনীয় খরচ আয়ের অর্ধেকের মধ্যে রাখার পেছনে ওয়ারেনের যুক্তি ছিল, এতে ব্যক্তিগত বাজেট তুলনামূলকভাবে টেকসই ও নিরাপদ থাকে। চাকরি চলে গেলেও ইচ্ছাধীন খরচ কমিয়ে কিছুদিন পরিস্থিতি সামাল দেওয়া সম্ভব। তবে লেখকেরা নিজেরাও স্বীকার করেছেন, এটি একটি লক্ষ্য বা আদর্শ অনুপাত। শুরু থেকেই সবার আয় ও ব্যয় এই ছকের সঙ্গে মিলবে, এমন দাবি তাঁরা করেননি।
ইচ্ছাধীন খাতে ৩০ শতাংশ ব্যয় করার সুযোগ কার্যত নেই
এবার বাংলাদেশের বাস্তবতার সঙ্গে এই নিয়মের তুলনা করা যাক। বিবিএসের খানা আয় ও ব্যয় জরিপ ২০২২ অনুযায়ী, একটি পরিবারের মোট ভোগব্যয়ের প্রায় ৪৬ শতাংশ যায় খাবারের পেছনে। অন্যদিকে, পিপিআরসির ২০২৫ সালের জরিপে দেখা যায়, পরিবারের নিয়মিত মাসিক খরচের প্রায় ৫৫ শতাংশই খাবারের জন্য ব্যয় হয়। দুই জরিপের পদ্ধতি আলাদা হওয়ায় পরিসংখ্যানেও পার্থক্য রয়েছে। তবে দুটির মূল বার্তা একই। বাংলাদেশের পরিবারগুলোর বাজেটে খাবারের খরচের অংশ অনেক বড়।
অর্থনীতিতে এ বিষয়ে একটি পরিচিত ধারণা রয়েছে, যার নাম এঙ্গেলের সূত্র। জার্মান পরিসংখ্যানবিদ আর্নস্ট এঙ্গেল ১৮৫৭ সালে দেখিয়েছিলেন, পরিবারের আয় যত কম হয়, মোট আয়ের তত বড় অংশ খাবারের পেছনে ব্যয় করতে হয়। বাংলাদেশের অনেক পরিবারের ব্যয়ের ধরনও এই ধারণার সঙ্গে মেলে।
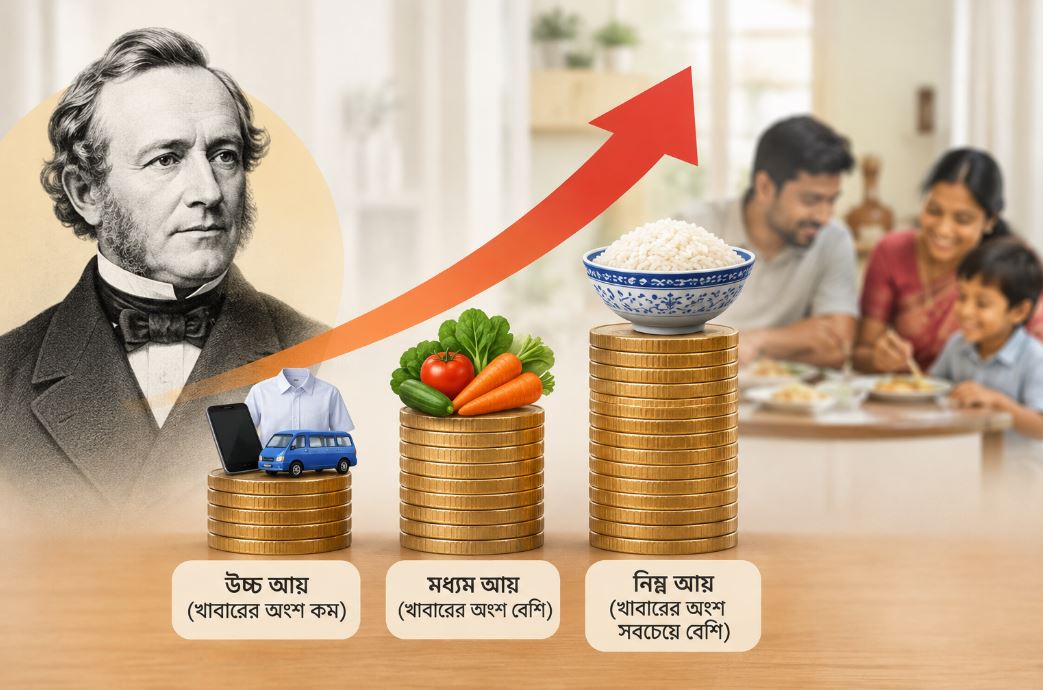
এখানে পিপিআরসির জরিপের তথ্য ব্যবহার করে আমি একটি হিসাব করেছি। খাবার, ঘরভাড়া, বিদ্যুৎ ও পানি, জ্বালানি, শিক্ষা, যাতায়াত, চিকিৎসা এবং সাবান, শ্যাম্পুর মতো দৈনন্দিন প্রয়োজনীয় পণ্যের খরচ যোগ করলে দেখা যায়, নিয়মিত মাসিক ব্যয়ের প্রায় ৯০ শতাংশই এসব খাতে চলে যায়। অর্থাৎ ৫০/৩০/২০ পদ্ধতির প্রয়োজনীয় খাতেই বাংলাদেশের গড় পরিবারের প্রায় পুরো আয় ব্যয় হয়ে যাচ্ছে। মোবাইল ও যোগাযোগ, তামাক পণ্যসহ অন্যান্য খরচের জন্য অবশিষ্ট থাকে মাত্র ১০ শতাংশের মতো।
তবে এই হিসাবটি গড় পরিবারের। অঞ্চল ও বসবাসের ধরন অনুযায়ী বাস্তবতা ভিন্ন হতে পারে। গ্রামে প্রায় ৮২ শতাংশ পরিবার নিজের বাড়িতে থাকে। ফলে তাদের ঘরভাড়ার চাপ তুলনামূলক কম। অন্যদিকে, শহরে প্রায় ৩৫ শতাংশ পরিবার ভাড়া বাসায় থাকে। এসব পরিবারের জন্য বাড়িভাড়াই অনেক সময় মাসিক বাজেটের বড় অংশ নিয়ে নেয়। তবু সামগ্রিক চিত্রটি পরিষ্কার। বাংলাদেশের গড় পরিবারের জন্য ইচ্ছাধীন খাতে ৩০ শতাংশ ব্যয় করার সুযোগ কার্যত নেই বললেই চলে।
৫৭ মাস ধরে মূল্যস্ফীতির হার মজুরি বৃদ্ধির চেয়ে বেশি
পরিবারগুলোর আয় ও ব্যয়ের ব্যবধান আরও ভালোভাবে বোঝা যায় গড় হিসাবের বাইরে গিয়ে আয়ভিত্তিক ভাগগুলো দেখলে। পিপিআরসির জরিপ অনুযায়ী, সবচেয়ে দরিদ্র ১০ শতাংশ পরিবারের গড় মাসিক আয় প্রায় ৮ হাজার ৪৭৭ টাকা। অথচ তাদের ব্যয় প্রায় ১২ হাজার ২৯৪ টাকা। অর্থাৎ আয় যা, খরচ তার চেয়ে অনেক বেশি।
নিচের ৪০ শতাংশ পরিবারের গড় আয় প্রায় ১৪ হাজার ৯০০ টাকা, বিপরীতে ব্যয় প্রায় ১৭ হাজার ৪০০ টাকা। মাঝের ৪০ শতাংশ পরিবারের অবস্থাও খুব একটা স্বস্তিদায়ক নয়। তাদের আয় ২৮ হাজার ৮১৮ টাকা হলেও ব্যয় ২৯ হাজার ৭২৭ টাকা। একমাত্র সবচেয়ে ধনী ২০ শতাংশ পরিবারের আয় তাদের ব্যয়ের চেয়ে বেশি।
|
নিচের ৪০ শতাংশ পরিবারের ঋণের পরিমাণ তাদের সঞ্চয়ের অন্তত দ্বিগুণ, ছয় মাসে তাদের নিট ঋণও বেড়েছে ৭ শতাংশ। |
এর অর্থ, নিচের ও মাঝের ৮০ শতাংশ পরিবারের জন্য ২০ শতাংশ সঞ্চয়ের পরামর্শ শুধু খরচ নিয়ন্ত্রণের বিষয় নয়, এটি বাস্তব আয়ের সঙ্গেও জড়িত। যেখানে পরিবারের আয়ই খরচ মেটানোর জন্য যথেষ্ট নয়, সেখানে সঞ্চয়ের টাকা আসবে কোথা থেকে? এই ঘাটতি পূরণ করতে অনেক পরিবারকে ঋণ নিতে হচ্ছে। জরিপে দেখা গেছে, নিচের ৪০ শতাংশ পরিবারের ঋণের পরিমাণ তাদের সঞ্চয়ের অন্তত দ্বিগুণ। ছয় মাসে তাদের নিট ঋণও বেড়েছে ৭ শতাংশ।
এর সঙ্গে রয়েছে মূল্যস্ফীতির চাপ। ২০২৬ সালের অক্টোবরে দেশে সামগ্রিক মূল্যস্ফীতি ছিল ৮ দশমিক ২৭ শতাংশ। একই সময়ে মজুরি বৃদ্ধির হার ছিল ৭ দশমিক ৬৩ শতাংশ। একটি প্রতিবেদনের হিসাব অনুযায়ী, ২০২২ সালের ফেব্রুয়ারি থেকে টানা ৫৭ মাস ধরে মূল্যস্ফীতির হার মজুরি বৃদ্ধির চেয়ে বেশি রয়েছে।
খাদ্য মূল্যস্ফীতি কমে ৫৪ মাসের মধ্যে সর্বনিম্ন ৬ দশমিক ৪০ শতাংশে নামলেও খাদ্যবহির্ভূত খাতে পরিস্থিতি ভিন্ন। ভাড়া, চিকিৎসা ও শিক্ষার মতো খাতগুলোতে মূল্যস্ফীতি বেড়ে ৯ দশমিক ৮৯ শতাংশে পৌঁছেছে, যা ৪১ মাসের মধ্যে সর্বোচ্চ। সহজভাবে বললে, একই আয় দিয়ে প্রতি বছর আগের তুলনায় কম পণ্য ও সেবা কেনা সম্ভব হচ্ছে। ফলে পরিবারের প্রয়োজনীয় খরচের চাপ ক্রমেই বাড়ছে।
জরুরি তহবিল বিলাসিতা নয়, আর্থিক ঝুঁকি সামলানোর উপায়
৫০/৩০/২০ নিয়মের একটি গুরুত্বপূর্ণ পূর্বশর্ত হলো, প্রতি মাসে আয় মোটামুটি একই রকম থাকবে। কিন্তু বাংলাদেশের শ্রমবাজারের বড় একটি অংশের জন্য এই ধারণা বাস্তবসম্মত নয়। শ্রমশক্তি জরিপ অনুযায়ী, দেশের মোট কর্মসংস্থানের প্রায় ৮৪ শতাংশই অনানুষ্ঠানিক খাতে। অর্থাৎ প্রতি পাঁচজন কর্মজীবীর চারজনের বেশি এমন কাজে যুক্ত, যেখানে নিয়মিত বেতন বা আয়ের নিশ্চয়তা নেই।
পিপিআরসির জরিপে দেখা গেছে, কর্মরত মানুষের প্রায় ৪৫ শতাংশ নিজেরাই নিজেদের কাজ করেন এবং প্রায় ১৮ শতাংশ দিনমজুর। যাঁরা কাজ করছেন বলে জানিয়েছেন, তাঁদের ৩৮ শতাংশ সপ্তাহে ৪০ ঘণ্টার কম কাজ পান। ফলে অনেকের আয় নির্ভর করে প্রতিদিন কতক্ষণ কাজ পাওয়া যাচ্ছে তার ওপর। বৃষ্টির দিনে রিকশা না চললে, ফুটপাতে দোকান বসানো না গেলে কিংবা কাজের সুযোগ কমে গেলে সেদিনের আয়ও কমে যায়। এমন পরিস্থিতিতে প্রতি মাসের আয়ের নির্দিষ্ট শতাংশ ধরে বাজেট করা কঠিন।
মানুষ সাধারণত শুধু চলতি মাসের আয় দেখে খরচের সিদ্ধান্ত নেয় না,বরং দীর্ঘ সময়ের প্রত্যাশিত গড় আয় বিবেচনা করেইব্যয়ের পরিকল্পনা করে। |
এখানে অর্থনীতিবিদ মিল্টন ফ্রিডম্যানের একটি পুরোনো ধারণা কাজে আসতে পারে। ১৯৫৭ সালের তাঁর গবেষণার মূল বক্তব্য ছিল, মানুষ সাধারণত শুধু চলতি মাসের আয় দেখে খরচের সিদ্ধান্ত নেয় না। বরং দীর্ঘ সময়ের প্রত্যাশিত গড় আয় বিবেচনা করেই ব্যয়ের পরিকল্পনা করে।
অনিয়মিত আয়ের মানুষের ক্ষেত্রে এই ধারণার একটি ব্যবহারিক প্রয়োগ হতে পারে। গত ছয় মাসের তুলনামূলক কম আয়ের মাসগুলোর গড় হিসাব করে নিজের জন্য একটি নির্দিষ্ট মাসিক আয় বা ‘নিজস্ব বেতন’ ঠিক করা যেতে পারে। ভালো মাসে আয় বেশি হলে অতিরিক্ত টাকা আলাদা তহবিলে জমা রাখা যেতে পারে। এটি আমার প্রস্তাব, তবে এর পেছনের মূল ধারণাটি অর্থনীতিতে প্রতিষ্ঠিত।
জরুরি তহবিলের প্রয়োজনীয়তা বোঝার জন্য আরও কিছু তথ্য গুরুত্বপূর্ণ। বিশ্বব্যাংকের গ্লোবাল ফিনডেক্স ২০২৫ অনুযায়ী, দক্ষিণ এশিয়ায় প্রতি তিনজন প্রাপ্তবয়স্কের মধ্যে প্রায় একজন জরুরি প্রয়োজনে ৩০ দিনের মধ্যে নির্দিষ্ট পরিমাণ টাকা জোগাড় করতে পারেন। নিম্ন ও মধ্যম আয়ের দেশগুলোর ক্ষেত্রে এই হার ৫৬ শতাংশ। এটি পুরো দক্ষিণ এশিয়ার হিসাব, শুধু বাংলাদেশের নয়।
অন্যদিকে, পিপিআরসির জরিপে দেখা গেছে, ৫১ শতাংশ পরিবারের অন্তত একজন সদস্য দীর্ঘমেয়াদি রোগে ভুগছেন। গত এক বছরে প্রায় প্রতি পাঁচটি পরিবারের একটি আর্থিক সংকটে পড়েছে। এসব সংকটের কারণ হিসেবে সবচেয়ে বেশি উল্লেখ করা হয়েছে চিকিৎসা ব্যয়। অর্থাৎ জরুরি তহবিল আমাদের জন্য বিলাসিতা নয়, বরং যেকোনো সময় তৈরি হতে পারে এমন আর্থিক ঝুঁকি সামলানোর একটি উপায়।
আর্থিক সংকটের বড় কারণ স্থায়ী খরচ ও ঋণের সুদ
আমার উত্তর, না। তবে নিয়মটি সবার আয় ও ব্যয়ের সঙ্গে মিলিয়ে নিতে হবে। ৫০/৩০/২০ পদ্ধতিকে আমি নিখুঁত বাজেটের ছক হিসেবে নয়, বরং একটি দিকনির্দেশনা হিসেবে দেখি। এর তিনটি মূল শিক্ষা সব ধরনের আয়ের মানুষের জন্যই প্রযোজ্য। প্রথমত, প্রয়োজনীয় খরচ ও ইচ্ছাধীন খরচের মধ্যে পার্থক্য বুঝতে হবে। দ্বিতীয়ত, সঞ্চয়কে মাস শেষে টাকা থাকলে করার বিষয় হিসেবে না দেখে শুরুতেই কিছু অর্থ আলাদা রাখতে হবে। তৃতীয়ত, ঋণ পরিশোধের জন্যও আলাদা পরিকল্পনা থাকতে হবে।
আচরণগত অর্থনীতির গবেষণাও এ ধরনের পদ্ধতির পক্ষে যুক্তি দেয়। রিচার্ড থেলার ও শলোমো বেনার্তজির ‘সেভ মোর টুমরো’ কর্মসূচিতে অংশগ্রহণকারীরা আগে থেকেই ঠিক করেছিলেন, প্রতিবার বেতন বাড়লে তাঁরা সঞ্চয়ের পরিমাণও বাড়াবেন। ৪০ মাসের মধ্যে তাঁদের গড় সঞ্চয়ের হার ৩ দশমিক ৫ শতাংশ থেকে বেড়ে ১৩ দশমিক ৬ শতাংশে পৌঁছেছিল।
অবশ্য এই গবেষণাটি যুক্তরাষ্ট্রের অবসরকালীন সঞ্চয় কর্মসূচির ওপর পরিচালিত হয়েছিল এবং এতে অংশগ্রহণকারীরা স্বেচ্ছায় যুক্ত হয়েছিলেন। তাই বাংলাদেশে একই ফল পাওয়া যাবে, এমনটা ধরে নেওয়া ঠিক হবে না। তবে এর মূল শিক্ষা গুরুত্বপূর্ণ। অল্প পরিমাণ দিয়ে শুরু করা এবং আয় বাড়ার সঙ্গে সঙ্গে সঞ্চয়ের হার বাড়ানো যেতে পারে।
ধরুন, একটি পরিবারের মাসিক আয় ২৫ হাজার টাকা। পিপিআরসির জরিপে পাওয়া ব্যয়ের অনুপাত অনুযায়ী, তাদের প্রায় ২২ হাজার ৫০০ টাকা প্রয়োজনীয় খাতেই চলে যেতে পারে। এমন পরিবারের জন্য শুরুতেই ২০ শতাংশ সঞ্চয়ের লক্ষ্য নির্ধারণ করা বাস্তবসম্মত নয়। বরং আয়ের ৫ শতাংশ, অর্থাৎ মাসে ১ হাজার ২৫০ টাকা সঞ্চয়ের জন্য আলাদা রাখাই হতে পারে প্রথম ধাপ।
আমার প্রস্তাব অনুযায়ী, স্বল্প আয়ের পরিবারের জন্য শুরুতে ৯০/৫/৫, মধ্যম আয়ের পরিবারের জন্য ৭০/১৫/১৫ এবং ভাড়া বাসায় থাকা নিয়মিত বেতনভোগী শহুরে পরিবারের জন্য ৫৫/২৫/২০ অনুপাত বিবেচনা করা যেতে পারে। এগুলো গবেষণায় প্রমাণিত কোনো নির্দিষ্ট অনুপাত নয়। বরং ৫০/৩০/২০ লক্ষ্যের দিকে ধাপে ধাপে এগোনোর জন্য প্রস্তাবিত কিছু বিকল্প।
|
জরুরি তহবিলের পরিমাণ ব্যক্তির আর্থিক অবস্থার ওপর নির্ভর করে, গত এক বছরে ডাক্তার দেখানো, ওষুধ কেনা কিংবা মোবাইল মেরামতের মতো কাজে যে অপ্রত্যাশিত খরচ হয়েছে, সেই অঙ্ক দিয়েই সঞ্চয় শুরু করা যেতে পারে। |
জরুরি তহবিল তৈরির ক্ষেত্রে বিশেষজ্ঞদের সাধারণ পরামর্শ হলো, তিন থেকে ছয় মাসের প্রয়োজনীয় খরচের সমপরিমাণ অর্থ জমা রাখা। কিন্তু যাঁর হাতে এখন কোনো সঞ্চয় নেই, তাঁর জন্য শুরুতেই এত বড় লক্ষ্য ঠিক করা কঠিন হতে পারে। যুক্তরাষ্ট্রের ভোক্তা আর্থিক সুরক্ষা সংস্থা সিএফপিবির মতে, জরুরি তহবিলের পরিমাণ ব্যক্তির আর্থিক অবস্থার ওপর নির্ভর করে। গত এক বছরে ডাক্তার দেখানো, ওষুধ কেনা কিংবা মোবাইল মেরামতের মতো কাজে যে অপ্রত্যাশিত খরচ হয়েছে, সেই অঙ্ক দিয়েই সঞ্চয় শুরু করা যেতে পারে।
আর যাঁদের ওপর ঋণের চাপ রয়েছে, তাঁরা ইচ্ছাধীন খরচ কমিয়ে বাড়তি টাকা সবচেয়ে বেশি সুদের ঋণ পরিশোধে ব্যবহার করতে পারেন। কারণ বেশি সুদের ঋণের বোঝা দ্রুত বাড়ে। এ প্রসঙ্গে এলিজাবেথ ওয়ারেন নিজেই বলেছেন, ঋণ শোধ করতে কফি খাওয়া ছেড়ে দেওয়ার পরামর্শকে তিনি সবচেয়ে খারাপ পরামর্শগুলোর একটি মনে করেন। কারণ পরিবারের আর্থিক সংকটের বড় কারণ সাধারণত ছোটখাটো শখ নয়, বরং বড় স্থায়ী খরচ ও ঋণের সুদ।
নিয়ম নয়, আর্থিক কাঠামোই আসল
তাহলে ৫০/৩০/২০ পদ্ধতি কি সত্যিই মাস শেষে টাকার নিয়ন্ত্রণ এনে দিতে পারে? আমার গবেষণার সিদ্ধান্ত হলো, যাঁদের আয় নিয়মিত এবং প্রয়োজনীয় খরচ মোট আয়ের প্রায় অর্ধেক, তাঁদের জন্য এই নিয়ম বেশ কার্যকর হতে পারে। কিন্তু বাংলাদেশের অধিকাংশ পরিবারের জন্য এটি এখনই অনুসরণ করার মতো বাস্তবসম্মত ছক নয়। বরং ধীরে ধীরে এগোনোর একটি লক্ষ্য হতে পারে।
মাস শেষে টাকা ফুরিয়ে যাওয়ার পেছনে সব সময় ব্যক্তিগত খরচের অভ্যাস দায়ী নয়। এর বড় একটি অংশের সঙ্গে জড়িয়ে আছে পরিবারের আর্থিক বাস্তবতা। আয় কম, খাবারের পেছনে ব্যয়ের অংশ বেশি, মূল্যস্ফীতি মজুরি বৃদ্ধির চেয়ে এগিয়ে এবং অনিয়মিত আয় ও চিকিৎসা ব্যয়ের ঝুঁকি রয়েছে। এমন পরিস্থিতিতে শুধু খরচ কমানোর পরামর্শ দিয়ে সমস্যার সমাধান সম্ভব নয়।
ব্যক্তিগত পর্যায়ে সবচেয়ে কার্যকর উদ্যোগ হতে পারে নিজের আয় ও ব্যয়ের অনুপাত বুঝে বাজেট তৈরি করা, অল্প হলেও সঞ্চয়ের টাকা শুরুতেই আলাদা রাখা এবং আয় বাড়লে সঞ্চয়ের পরিমাণও বাড়ানো। অন্যদিকে, নীতিনির্ধারণী পর্যায়ে মানুষের আয় ও কর্মসংস্থানের নিরাপত্তা বাড়ানো, চিকিৎসা ব্যয়ের চাপ কমানো এবং নিত্যপ্রয়োজনীয় পণ্যের দাম নিয়ন্ত্রণে রাখা জরুরি।
বাজেটের নিয়ম একজন মানুষকে নিজের অর্থ ব্যবস্থাপনার দিকনির্দেশনা দিতে পারে। কিন্তু সেই নিয়ম মেনে চলার সুযোগ কতটা থাকবে, তা নির্ভর করে শুধু ব্যক্তির সিদ্ধান্তের ওপর নয়, তার চারপাশের অর্থনৈতিক বাস্তবতার ওপরও।
রাকিবুল ইসলাম
রিসার্চার (ফিন্যান্স, ট্রেড ও কমার্স)