
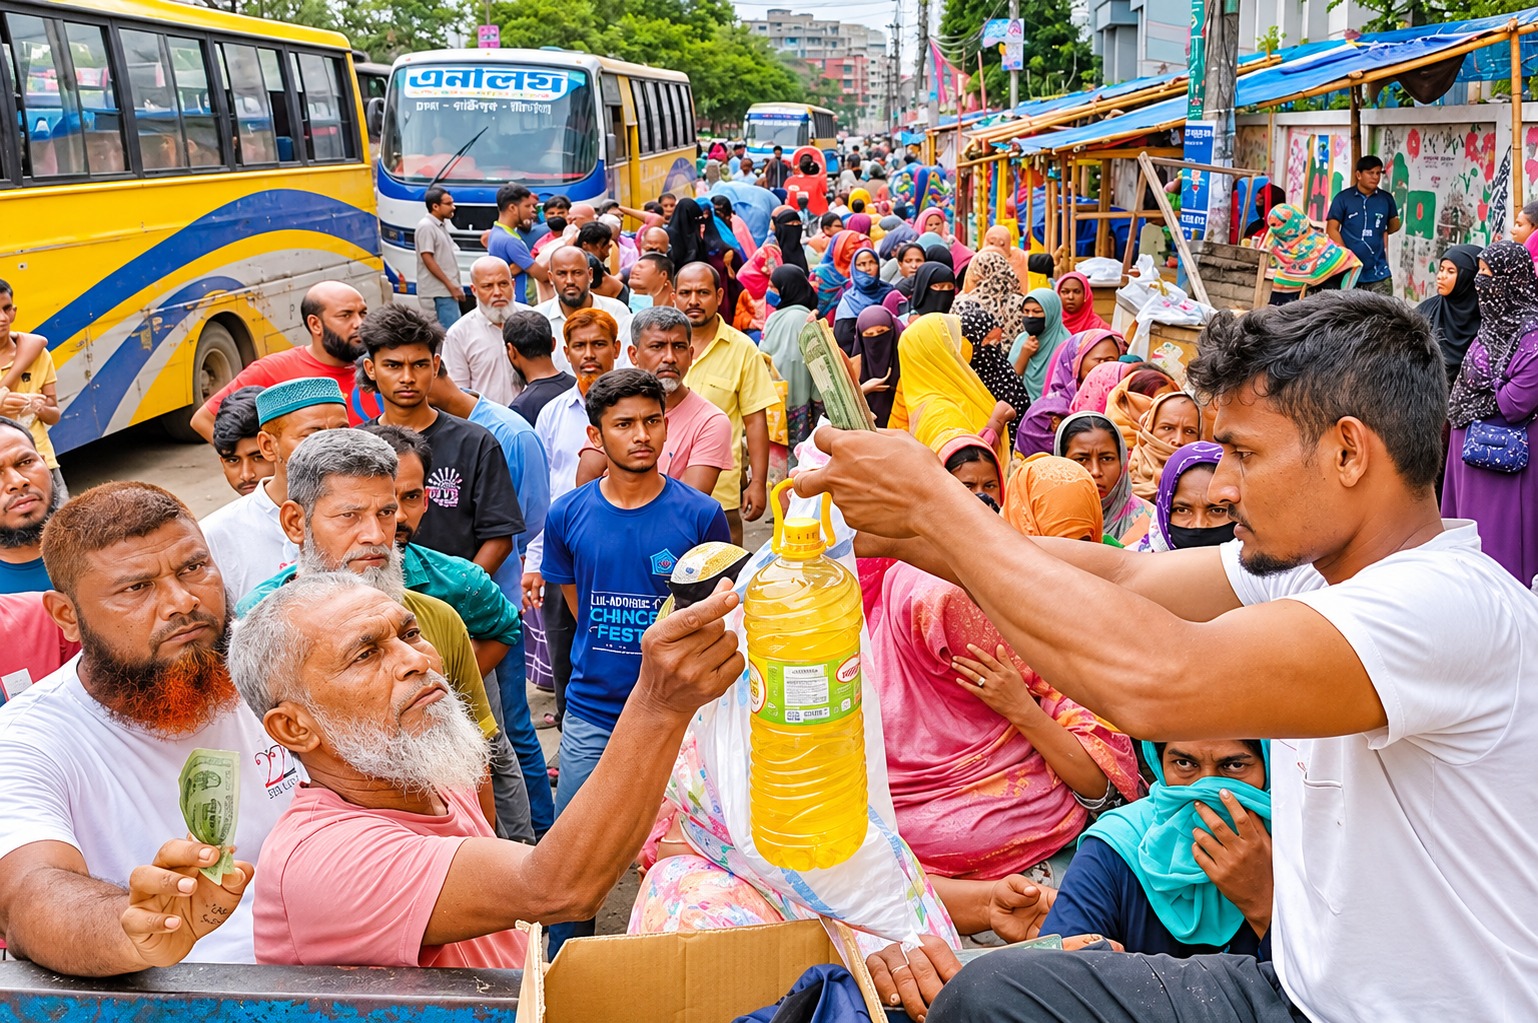
রাষ্ট্রের জিডিপি বাড়ে, উন্নয়নের সূচক এগোয়, বাজারে পণ্যের দামও বাড়ে। শুধু বাড়ে না মধ্যবিত্তের আয়। মাসের প্রথম সপ্তাহে যে মানুষটি সংসারের বাজেট করেন, দ্বিতীয় সপ্তাহেই তাঁকে হিসাব বদলাতে হয়। মাসের শেষ দিকে এসে অনেকের কাছে জীবনযাপন নয়, টিকে থাকাটাই হয়ে ওঠে সবচেয়ে বড় অর্থনৈতিক চ্যালেঞ্জ।
বাংলাদেশের অর্থনৈতিক বাস্তবতায় মধ্যবিত্ত এখন এক অদ্ভুত সংকটের নাম। তারা পুরোপুরি দরিদ্র নয়, আবার স্বচ্ছলও নয়। সরকারি সামাজিক নিরাপত্তা কর্মসূচির সুবিধা পাওয়ার মতো দরিদ্র হিসেবে বিবেচিত হয় না, অথচ উচ্চবিত্তের মতো অর্থনৈতিক ধাক্কা সামলে নেওয়ার সামর্থ্যও তাদের নেই। দুই শ্রেণির মাঝখানে দাঁড়িয়ে থাকা এই জনগোষ্ঠী ক্রমেই যেন এক অদৃশ্য অর্থনৈতিক চাপের নিচে পিষ্ট হচ্ছে।
সবচেয়ে উদ্বেগের বিষয়, মধ্যবিত্তের এই সংকটের বড় অংশই দৃশ্যমান নয়। তাদের ঘরে খাবার একেবারে ফুরিয়ে যায় না, সন্তান স্কুলে যাওয়া বন্ধ করে না, কর্মজীবী মানুষটি প্রতিদিন অফিসেও যান। বাইরে থেকে জীবনযাত্রায় স্বাভাবিকতার ছাপ থাকে। কিন্তু সেই স্বাভাবিকতা ধরে রাখতে প্রতিদিন কতটা ত্যাগ, কাটছাঁট আর ঋণের বোঝা বইতে হচ্ছে, তার হিসাব খুব কম মানুষই রাখে।
মধ্যবিত্তের এই নীরব আর্থিক বিপর্যয়কে রাষ্ট্র কত দিন অদৃশ্য করে রাখবে?
আয় বাড়ে না, অথচ জীবনের প্রতিটি খাতেই বাড়ে ব্যয়
মধ্যবিত্তের অর্থনৈতিক সংকটের মূল জায়গাটি হলো আয়ের সঙ্গে ব্যয়ের ক্রমবর্ধমান অসামঞ্জস্য। চাকরিজীবীদের বড় একটি অংশের বেতন মূল্যস্ফীতির সঙ্গে তাল মিলিয়ে বাড়ে না। ক্ষুদ্র উদ্যোক্তা ও ছোট ব্যবসায়ীদের আয়ও অনেক ক্ষেত্রে আগের অবস্থায় নেই। কিন্তু বাড়িভাড়া, বাজার খরচ, সন্তানের শিক্ষা, চিকিৎসা, পরিবহন, বিদ্যুৎ ও গ্যাসের বিল – কোনো কিছুই অপেক্ষা করে না।

একটি পরিবারের মাসিক আয়ের বড় অংশ চলে যায় বাসাভাড়া ও খাবারের পেছনে। এরপর সন্তানের স্কুলের বেতন, কোচিং, যাতায়াত, চিকিৎসা এবং অন্যান্য প্রয়োজনীয় ব্যয় মেটাতে গিয়ে সঞ্চয়ের জায়গাটুকুও ক্রমশ সংকুচিত হয়।
একসময় যে পরিবার মাসের শেষে কিছু টাকা জমাতে পারত, এখন তাদের অনেককেই মাস শেষ করতে আগের জমানো টাকা ভাঙতে হচ্ছে। কারও ডিপিএস বন্ধ হচ্ছে, কারও ব্যাংক আমানত কমছে, আবার কেউ কেউ ক্রেডিট কার্ড কিংবা ধারদেনার ওপর নির্ভরশীল হয়ে পড়ছেন।
অর্থাৎ মধ্যবিত্ত শুধু বর্তমানের ব্যয় সামলাতে হিমশিম খাচ্ছে না, ভবিষ্যতের আর্থিক নিরাপত্তাও হারাচ্ছে।
মধ্যবিত্তের দারিদ্র্য চোখে পড়ে না
দারিদ্র্যের একটি প্রচলিত চিত্র আছে। কিন্তু মধ্যবিত্তের আর্থিক বিপর্যয়ের কোনো নির্দিষ্ট চেহারা নেই। পরিপাটি পোশাক, একটি স্মার্টফোন, সন্তানের স্কুলে যাওয়া কিংবা শহরে ভাড়া বাসায় বসবাস দেখে তার আর্থিক অবস্থার প্রকৃত চিত্র বোঝা যায় না।
যে মানুষটি প্রতিদিন অফিসে গিয়ে দায়িত্ব পালন করছেন, তিনিও হয়তো মাসের মাঝামাঝি সময়ে নিজের দুপুরের খাবারের খরচ কমিয়ে দিচ্ছেন। যে মা-বাবা সন্তানের ভবিষ্যতের জন্য সর্বোচ্চ চেষ্টা করছেন, তাঁরাই হয়তো সন্তানের পছন্দের খাবার কিংবা প্রয়োজনীয় কোনো জিনিস কিনে দেওয়ার আগে কয়েকবার হিসাব করছেন।
পরিবারের কেউ অসুস্থ হলে সংকট আরও প্রকট হয়। কারণ মধ্যবিত্তের জন্য চিকিৎসা ব্যয় অনেক সময় পরিকল্পিত বাজেটের বাইরে এক বিশাল ধাক্কা। সরকারি হাসপাতালে দীর্ঘ অপেক্ষা, বেসরকারি হাসপাতালে উচ্চ ব্যয় এবং স্বাস্থ্যবিমার সীমিত সুযোগ – সব মিলিয়ে একটি অসুস্থতাই পরিবারের বহু বছরের সঞ্চয় শেষ করে দিতে পারে।
এই শ্রেণির মানুষ সাহায্য চাইতেও সংকোচ বোধ করেন। আত্মীয়স্বজনের কাছে আর্থিক সংকটের কথা বলতে চান না, সামাজিক অবস্থান ধরে রাখতে গিয়ে অনেক সময় প্রয়োজনীয় খরচও গোপন করেন। ফলে তাদের সংকট শুধু অর্থনৈতিক নয়, মানসিকও।
প্রবৃদ্ধির পরিসংখ্যান বনাম মানুষের জীবন
অর্থনৈতিক উন্নয়নের আলোচনায় জিডিপি প্রবৃদ্ধি, মাথাপিছু আয়, বৈদেশিক মুদ্রার রিজার্ভ কিংবা বিনিয়োগের পরিসংখ্যান গুরুত্বপূর্ণ। কিন্তু এসব সূচকের উন্নতি সাধারণ মানুষের জীবনযাত্রায় কতটা প্রতিফলিত হচ্ছে, সেটিও সমান গুরুত্বপূর্ণ।
একটি দেশের অর্থনীতি বড় হচ্ছে, অথচ সেই অর্থনীতির মধ্যবিত্ত জনগোষ্ঠী যদি ক্রমাগত ক্রয়ক্ষমতা হারায়, সঞ্চয় ভেঙে ফেলে এবং ভবিষ্যৎ নিয়ে অনিশ্চয়তায় ভোগে, তাহলে উন্নয়নের সুফল বণ্টন নিয়ে প্রশ্ন উঠবেই।

মুদ্রাস্ফীতির সরকারি হিসাব একটি সামগ্রিক চিত্র দেয়। কিন্তু প্রতিটি পরিবারের ব্যয়ের ধরন এক নয়। নিম্ন ও মধ্যম আয়ের পরিবারের আয়ের বড় অংশ খাদ্য, বাসাভাড়া, শিক্ষা ও চিকিৎসায় ব্যয় হয়। এসব খাতে মূল্যবৃদ্ধির চাপ তাদের ওপর তুলনামূলকভাবে বেশি অনুভূত হতে পারে।
তাই শুধু গড় মূল্যস্ফীতির হার দিয়ে মধ্যবিত্তের প্রকৃত জীবনযাত্রার সংকট বোঝা সম্ভব নয়। প্রয়োজন আয়, ব্যয়, সঞ্চয় ও ক্রয়ক্ষমতার বাস্তবভিত্তিক বিশ্লেষণ।
মধ্যবিত্তের সংকট রাষ্ট্রের জন্যও অশনিসংকেত
মধ্যবিত্ত কেবল একটি আয়ভিত্তিক সামাজিক শ্রেণি নয়; অর্থনীতির উৎপাদন, ভোগ, সেবা, শিক্ষা ও মানবসম্পদ উন্নয়নের গুরুত্বপূর্ণ অংশীদার। শিক্ষক, সাংবাদিক, ব্যাংকার, সরকারি-বেসরকারি চাকরিজীবী, ক্ষুদ্র উদ্যোক্তা, পেশাজীবী সহ বিভিন্ন শ্রেণির মানুষ এই জনগোষ্ঠীর অন্তর্ভুক্ত।
তাদের ক্রয়ক্ষমতা কমে গেলে বাজারে ভোগব্যয় সংকুচিত হয়। সঞ্চয় কমলে বিনিয়োগের সক্ষমতা ক্ষতিগ্রস্ত হয়। সন্তানের শিক্ষা ও দক্ষতা উন্নয়নে ব্যয় কমাতে হলে দীর্ঘ মেয়াদে মানবসম্পদ উন্নয়নও বাধাগ্রস্ত হতে পারে।
আরও বড় বিষয় হলো, মধ্যবিত্তের মধ্যে ভবিষ্যৎ নিয়ে হতাশা তৈরি হলে সামাজিক গতিশীলতা বাধাগ্রস্ত হয়। যে পরিবার একসময় সন্তানকে ভালো শিক্ষা দিয়ে নিজের চেয়ে উন্নত জীবনের স্বপ্ন দেখত, সেই পরিবারই যখন বর্তমানের ব্যয় সামলাতে ব্যস্ত, তখন ভবিষ্যতের স্বপ্নও ছোট হয়ে আসে।
এভাবে একটি সমাজে অর্থনৈতিক অনিশ্চয়তা শুধু ব্যক্তিগত জীবনে সীমাবদ্ধ থাকে না; তা ধীরে ধীরে সামাজিক আস্থা ও অর্থনৈতিক স্থিতিশীলতাকেও প্রভাবিত করে।
সমাধান কি শুধু বাজার নিয়ন্ত্রণে?
মধ্যবিত্তের সংকট মোকাবিলায় শুধু বাজারে অভিযান কিংবা সাময়িকভাবে কয়েকটি পণ্যের দাম কমানোর উদ্যোগ যথেষ্ট নয়। প্রয়োজন সমন্বিত অর্থনৈতিক ও সামাজিক নীতি।
প্রথমত, নিত্যপ্রয়োজনীয় পণ্যের বাজারে কার্যকর প্রতিযোগিতা নিশ্চিত করতে হবে। সিন্ডিকেট, মজুতদারি ও অযৌক্তিক মূল্যবৃদ্ধি নিয়ন্ত্রণে নিয়মিত নজরদারি এবং জবাবদিহি প্রয়োজন।
দ্বিতীয়ত, বেতন ও মজুরি নির্ধারণে জীবনযাত্রার ব্যয় এবং মূল্যস্ফীতির বাস্তব প্রভাব বিবেচনায় নিতে হবে। শুধু নামমাত্র আয় বাড়লেই হবে না, মানুষের প্রকৃত ক্রয়ক্ষমতা বাড়াতে হবে।
তৃতীয়ত, সামাজিক নিরাপত্তা কর্মসূচির আওতায় মধ্যবিত্তের নিম্ন আয়ের অংশটিকেও বিবেচনায় আনা জরুরি। বিশেষ করে সীমিত আয়ের চাকরিজীবী, অবসরপ্রাপ্ত ব্যক্তি, একক উপার্জনক্ষম পরিবার এবং ক্ষুদ্র উদ্যোক্তাদের জন্য বাস্তবসম্মত সহায়তা কাঠামো প্রয়োজন।
চতুর্থত, সাশ্রয়ী স্বাস্থ্যসেবা ও মানসম্মত শিক্ষার সুযোগ সম্প্রসারণ করতে হবে। কারণ শিক্ষা ও চিকিৎসা যখন ক্রমেই ব্যয়বহুল হয়ে ওঠে, তখন মধ্যবিত্তের আর্থিক নিরাপত্তা সবচেয়ে বেশি ঝুঁকিতে পড়ে।
পাশাপাশি আয়কর কাঠামো, আবাসন ব্যয় এবং ক্ষুদ্র সঞ্চয়কারীদের স্বার্থ রক্ষার বিষয়েও নতুন করে ভাবতে হবে।
মধ্যবিত্তকে কি শুধু করদাতা হিসেবেই দেখবে রাষ্ট্র?

রাষ্ট্রের কাছে মধ্যবিত্তের প্রত্যাশা খুব বেশি নয়। তারা কাজের বিনিময়ে ন্যায্য আয় চান, সন্তানকে ভালো শিক্ষা দিতে চান, অসুস্থ হলে চিকিৎসা পেতে চান, মাস শেষে কিছু টাকা সঞ্চয় করতে চান। জীবনের শেষ প্রান্তে এসে অন্যের মুখাপেক্ষী না হয়ে সম্মানের সঙ্গে বাঁচতে চান।
কিন্তু যখন একজন কর্মজীবী মানুষ সারা মাস কাজ করেও পরিবারের মৌলিক চাহিদা মেটাতে গিয়ে ঋণগ্রস্ত হন, যখন একজন অবসরপ্রাপ্ত ব্যক্তি সারা জীবনের সঞ্চয় দিয়ে শেষ বয়সের চিকিৎসা নিশ্চিত করতে পারেন না, তখন বুঝতে হবে সংকটটি ব্যক্তিগত ব্যর্থতার নয়; এর পেছনে কাঠামোগত অর্থনৈতিক দুর্বলতা রয়েছে।
একটি কল্যাণমুখী রাষ্ট্রের দায়িত্ব শুধু হতদরিদ্র মানুষের পাশে দাঁড়ানো নয়, বরং এমন অর্থনৈতিক পরিবেশ তৈরি করা, যেখানে কর্মক্ষম মানুষ পরিশ্রম করে সম্মানজনক জীবনযাপন করতে পারেন। মধ্যবিত্তকে দারিদ্র্যের দিকে ঠেলে দিয়ে কোনো অর্থনৈতিক অগ্রগতিই দীর্ঘ মেয়াদে টেকসই হতে পারে না।
আজ বাংলাদেশের মধ্যবিত্তের সবচেয়ে বড় সংকট হয়তো অভাব নয়, বরং অভাবের কথা প্রকাশ করতে না পারা। তারা প্রতিদিন একটু একটু করে জীবনযাত্রার মান কমাচ্ছেন, স্বপ্নের আকার ছোট করছেন, সঞ্চয় ভাঙছেন; অথচ সমাজের চোখে এখনো স্বাভাবিক জীবনযাপনকারী মানুষ।
এই নীরব ক্ষয়কে অবহেলা করার সুযোগ নেই।
কারণ একটি দেশের অর্থনীতি কতটা শক্তিশালী, তা শুধু বড় বড় প্রকল্প, প্রবৃদ্ধির হার কিংবা মাথাপিছু আয়ের পরিসংখ্যানে বোঝা যায় না। বোঝা যায় একজন সাধারণ চাকরিজীবী মাসের শেষ দিন পর্যন্ত সম্মানের সঙ্গে সংসার চালাতে পারছেন কি না, একজন বাবা সন্তানের প্রয়োজন মেটাতে পারছেন কি না, একজন অবসরপ্রাপ্ত মানুষ চিকিৎসার খরচ জোগাতে পারছেন কি না।
প্রশ্ন তাই শুধু মধ্যবিত্তের আয় কত, তা নয়। প্রশ্ন হলো, এই আয়ে মানুষ হিসেবে সম্মানজনকভাবে বেঁচে থাকার সুযোগ কতটুকু?
মাসের দশ তারিখেই যদি সংসারের হিসাব এলোমেলো হয়ে যায়, তাহলে মাস শেষে প্রবৃদ্ধির গল্প শুনিয়ে মানুষের পেটের হিসাব মেলানো যাবে না।
মধ্যবিত্তের এই নীরব আর্থিক বিপর্যয়কে রাষ্ট্র কত দিন অদৃশ্য করে রাখবে?