
দেশের ব্যাংক খাত বর্তমানে বড় ধরনের ঋণ সংকটের মধ্য দিয়ে যাচ্ছে। বিতরণ করা প্রতি ১০০ টাকা ঋণের মধ্যে প্রায় ৩৩ টাকা এখন খেলাপি হয়ে গেছে। গত জুন শেষে দেশের ব্যাংক খাতে মোট খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ৬ লাখ কোটি টাকার বেশি। এমন কঠিন পরিস্থিতির মধ্যেও কিছু ব্যাংক নিজেদের ঋণের মান ধরে রাখতে সক্ষম হয়েছে।
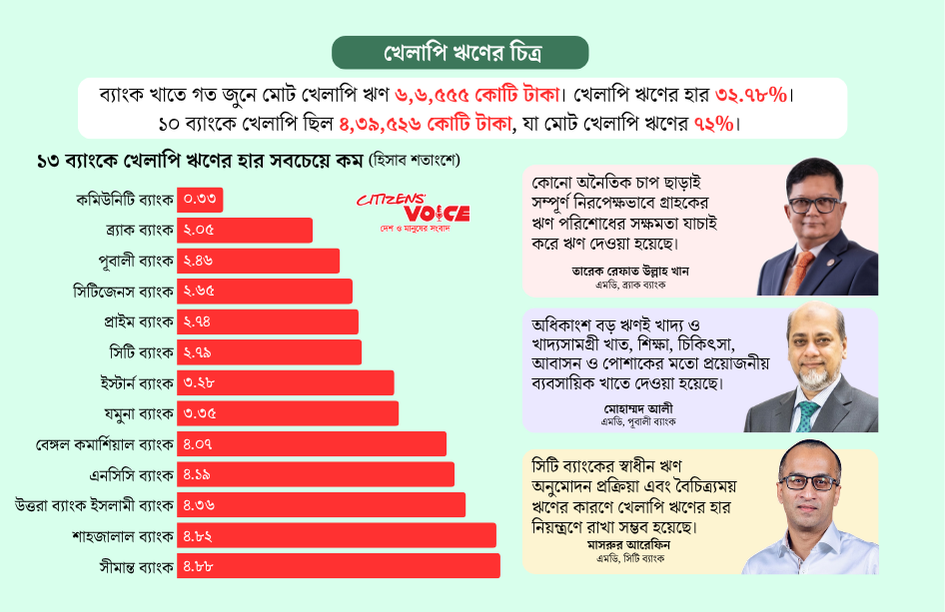
বাংলাদেশ ব্যাংকের সর্বশেষ তথ্য অনুযায়ী, দেশের ১৩টি বেসরকারি ব্যাংকে খেলাপি ঋণের হার ৫ শতাংশের নিচে রয়েছে। ব্যাংক খাতের সামগ্রিক চিত্রের তুলনায় এই অবস্থানকে ব্যতিক্রমী হিসেবে দেখা হচ্ছে। এসব ব্যাংকের কর্মকর্তাদের মতে, ঋণ দেওয়ার ক্ষেত্রে নিয়ম মেনে যাচাই-বাছাই, গ্রাহকের পরিশোধ সক্ষমতা বিশ্লেষণ এবং ঋণের বৈচিত্র্য নিশ্চিত করার কারণে তারা খেলাপি ঋণ নিয়ন্ত্রণে রাখতে পেরেছে।
গত জুন পর্যন্ত যেসব ব্যাংকে খেলাপি ঋণের হার ৫ শতাংশের কম ছিল, সেগুলোর মধ্যে রয়েছে কমিউনিটি ব্যাংক, ব্র্যাক ব্যাংক, পূবালী ব্যাংক, সিটিজেনস ব্যাংক, প্রাইম ব্যাংক, সিটি ব্যাংক, ইস্টার্ন ব্যাংক, যমুনা ব্যাংক, বেঙ্গল কমার্শিয়াল ব্যাংক, এনসিসি ব্যাংক, উত্তরা ব্যাংক, শাহ্জালাল ইসলামী ব্যাংক ও সীমান্ত ব্যাংক।
বিশ্লেষকদের মতে, দেশের ব্যাংক খাতে যখন ঋণের গুণগত মান নিয়ে বড় ধরনের প্রশ্ন তৈরি হয়েছে, তখন কিছু ব্যাংকের তুলনামূলক ভালো অবস্থান দেখায় যে সঠিক ব্যবস্থাপনা ও দায়িত্বশীল ঋণ বিতরণ প্রক্রিয়া অনুসরণ করলে খেলাপি ঋণের ঝুঁকি কমানো সম্ভব।
কম খেলাপি ঋণের তালিকায় এগিয়ে যারা
খেলাপি ঋণের সবচেয়ে কম হার রয়েছে কমিউনিটি ব্যাংকে। গত জুন শেষে ব্যাংকটির মোট বিতরণ করা ঋণের পরিমাণ ছিল ১ হাজার ৬৩৩ কোটি টাকা। এর মধ্যে খেলাপি ঋণ ছিল মাত্র ৫ কোটি টাকা। ফলে ব্যাংকটির খেলাপি ঋণের হার দাঁড়িয়েছে শূন্য দশমিক ৩৩ শতাংশে।
দ্বিতীয় অবস্থানে রয়েছে ব্র্যাক ব্যাংক। জুন শেষে ব্যাংকটির বিতরণ করা মোট ঋণের পরিমাণ ছিল ৭৫ হাজার ৬২১ কোটি টাকা। এর মধ্যে খেলাপি ঋণ ছিল ১ হাজার ৫৪৮ কোটি টাকা, যা মোট ঋণের ২ দশমিক শূন্য ৫ শতাংশ।
ব্র্যাক ব্যাংকের কর্মকর্তারা বলছেন, ঋণ দেওয়ার আগে গ্রাহকের আর্থিক সক্ষমতা যাচাই এবং ঝুঁকি মূল্যায়নের ওপর গুরুত্ব দেওয়া হয়। কোনো ধরনের অনিয়ম বা অযাচিত প্রভাব ছাড়াই ঋণ অনুমোদনের প্রক্রিয়া পরিচালনার কারণে ঋণের মান ভালো রাখা সম্ভব হয়েছে।
তৃতীয় অবস্থানে রয়েছে পূবালী ব্যাংক। গত জুন শেষে ব্যাংকটির খেলাপি ঋণের হার ছিল ২ দশমিক ৪৬ শতাংশ। ওই সময় ব্যাংকটির মোট বিতরণ করা ঋণের পরিমাণ ছিল ৭২ হাজার ৫৭৬ কোটি টাকা, যার মধ্যে খেলাপি ঋণ ছিল ১ হাজার ৭৮৯ কোটি টাকা।
পূবালী ব্যাংকের পক্ষ থেকে বলা হয়েছে, ব্যাংকটির ঋণ অনুমোদন সম্পূর্ণ প্রাতিষ্ঠানিক নিয়ম অনুসরণ করে করা হয়। ব্যক্তিগত পরিচয় বা প্রভাবের পরিবর্তে গ্রাহকের ব্যবসায়িক সক্ষমতা ও ঋণ পরিশোধের সামর্থ্যকে গুরুত্ব দেওয়া হয়।
তালিকায় এরপর রয়েছে সিটিজেনস ব্যাংক, প্রাইম ব্যাংক ও সিটি ব্যাংক। জুন শেষে সিটিজেনস ব্যাংকের খেলাপি ঋণের হার ছিল ২ দশমিক ৬৫ শতাংশ। প্রাইম ব্যাংকে এই হার ছিল ২ দশমিক ৭৪ শতাংশ এবং সিটি ব্যাংকে ছিল ২ দশমিক ৭৯ শতাংশ।
সিটি ব্যাংকের কর্মকর্তাদের মতে, ঋণের ক্ষেত্রে বিভিন্ন খাতে বিনিয়োগ এবং ক্ষুদ্র ও মাঝারি উদ্যোগ ও ভোক্তা ঋণের ওপর গুরুত্ব দেওয়ার কারণে ঝুঁকি কিছুটা কম রাখা সম্ভব হয়েছে।
এরপর ইস্টার্ন ব্যাংকের অবস্থান। জুন শেষে ব্যাংকটির খেলাপি ঋণের হার ছিল ৩ দশমিক ২৮ শতাংশ। এছাড়া যমুনা ব্যাংকে খেলাপি ঋণের হার ৩ দশমিক ৩৫ শতাংশ, বেঙ্গল কমার্শিয়াল ব্যাংকে ৪ দশমিক শূন্য ৭ শতাংশ, এনসিসি ব্যাংকে ৪ দশমিক ১৯ শতাংশ, উত্তরা ব্যাংকে ৪ দশমিক ৩৬ শতাংশ, শাহ্জালাল ইসলামী ব্যাংকে ৪ দশমিক ৮২ শতাংশ এবং সীমান্ত ব্যাংকে ৪ দশমিক ৮৮ শতাংশ।
বেশির ভাগ খেলাপি ঋণ কয়েকটি ব্যাংকে কেন্দ্রীভূত
দেশের ব্যাংক খাতে মোট খেলাপি ঋণের বড় অংশই কয়েকটি ব্যাংকে জমা হয়েছে। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, গত জুন শেষে দেশের মোট খেলাপি ঋণের পরিমাণ ছিল ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা। এটি ব্যাংকগুলোর মোট বিতরণ করা ঋণের ৩২ দশমিক ৭৮ শতাংশ।
এর মধ্যে মাত্র ১০টি ব্যাংকে রয়েছে ৪ লাখ ৩৯ হাজার ৫২৬ কোটি টাকার খেলাপি ঋণ। অর্থাৎ দেশের মোট খেলাপি ঋণের প্রায় ৭২ শতাংশই এসব ব্যাংকে কেন্দ্রীভূত।
পরিমাণের দিক থেকে সবচেয়ে বেশি খেলাপি ঋণ রয়েছে ইসলামী ব্যাংকে। ব্যাংকটির খেলাপি ঋণের পরিমাণ ৯৮ হাজার ৯১৪ কোটি টাকা, যা তাদের মোট ঋণের ৫২ দশমিক ১৫ শতাংশ।
এরপর রয়েছে রাষ্ট্রীয় মালিকানাধীন জনতা ব্যাংক। ব্যাংকটির খেলাপি ঋণের পরিমাণ ৭৫ হাজার ৭২৮ কোটি টাকা, যা মোট বিতরণ করা ঋণের ৭৫ দশমিক শূন্য ৫ শতাংশ।
খেলাপি ঋণের অনুপাতের দিক থেকে সবচেয়ে খারাপ অবস্থায় রয়েছে কয়েকটি একীভূত ব্যাংক। ফার্স্ট সিকিউরিটি ইসলামী ব্যাংকের ৯৭ দশমিক শূন্য ৮ শতাংশ, ইউনিয়ন ব্যাংকের ৯৬ দশমিক ৭৮ শতাংশ, সোশ্যাল ইসলামী ব্যাংকের ৭৮ দশমিক ১৫ শতাংশ এবং এক্সিম ব্যাংকের ৭০ দশমিক ৮১ শতাংশ ঋণ বর্তমানে খেলাপি।
এছাড়া ন্যাশনাল ব্যাংকের ৬৫ দশমিক ৭৪ শতাংশ, আইএফআইসি ব্যাংকের ৬৩ দশমিক ৩৮ শতাংশ, এবি ব্যাংকের ৫৬ দশমিক ৪ শতাংশ এবং অগ্রণী ব্যাংকের ৪৩ দশমিক ৯৮ শতাংশ ঋণ খেলাপিতে পরিণত হয়েছে।
ভালো ব্যাংকগুলোর পেছনে কী কারণ
ব্যাংক খাতের বিশেষজ্ঞদের মতে, যেসব ব্যাংক খেলাপি ঋণ কম রাখতে পেরেছে, তাদের প্রধান শক্তি হলো সুশাসন, ঋণ যাচাইয়ের কঠোর প্রক্রিয়া এবং ঝুঁকি ব্যবস্থাপনা।
ঋণ দেওয়ার আগে গ্রাহকের ব্যবসার প্রকৃতি, আয়, ভবিষ্যৎ সম্ভাবনা এবং ঋণ পরিশোধের সক্ষমতা বিশ্লেষণ করা হলে খেলাপির ঝুঁকি কমে। পাশাপাশি বড় কয়েকটি প্রতিষ্ঠানের ওপর অতিরিক্ত নির্ভর না করে ক্ষুদ্র ও মাঝারি উদ্যোগ, ভোক্তা ঋণসহ বিভিন্ন খাতে ঋণ বিতরণ করাও ঝুঁকি কমাতে সাহায্য করে।
ব্যাংক খাতের বিশ্লেষকদের মতে, বর্তমান পরিস্থিতিতে গ্রাহকরাও ব্যাংক বাছাইয়ের ক্ষেত্রে শুধু সুদের হার বা সুবিধা নয়, বরং ব্যাংকের আর্থিক স্থিতিশীলতা ও পরিচালন কাঠামোর দিকে নজর দিচ্ছেন।
তবে সামগ্রিকভাবে দেশের ব্যাংক খাতে খেলাপি ঋণের চাপ এখনো বড় উদ্বেগের বিষয়। ৬ লাখ কোটি টাকার বেশি খেলাপি ঋণ শুধু ব্যাংকের আর্থিক সক্ষমতাকেই প্রভাবিত করে না, বরং দেশের বিনিয়োগ, ব্যবসা-বাণিজ্য এবং অর্থনৈতিক প্রবৃদ্ধির ওপরও দীর্ঘমেয়াদি প্রভাব ফেলতে পারে।
তাই ১৩টি ব্যাংকের তুলনামূলক ভালো অবস্থান একটি ইতিবাচক উদাহরণ হলেও, পুরো ব্যাংক খাতকে স্থিতিশীল করতে হলে ঋণ বিতরণে স্বচ্ছতা, জবাবদিহিতা এবং শক্তিশালী তদারকি আরও বাড়ানো প্রয়োজন। কারণ একটি সুস্থ ব্যাংক ব্যবস্থা দেশের অর্থনৈতিক অগ্রগতির অন্যতম প্রধান ভিত্তি।