
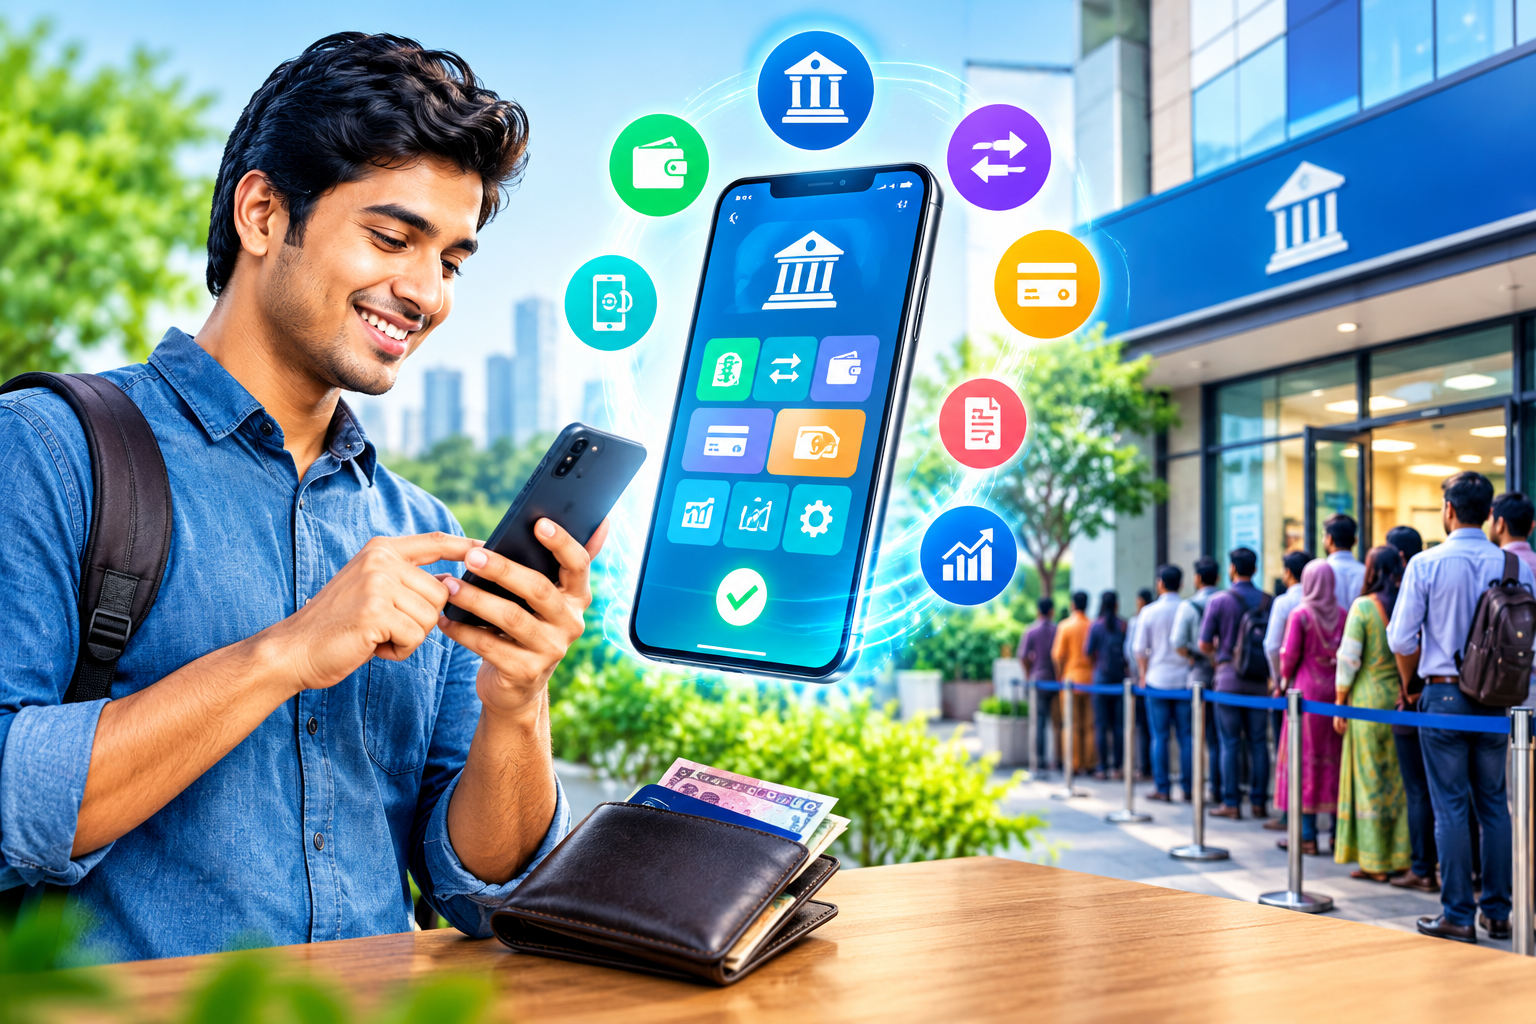
প্রযুক্তির অভূতপূর্ব বিবর্তন মানুষের জীবনযাত্রার প্রায় প্রতিটি ক্ষেত্রে পরিবর্তন এনেছে। এই পরিবর্তনের অন্যতম গুরুত্বপূর্ণ ক্ষেত্র আর্থিক খাত। একসময় বিদ্যুৎ বিল পরিশোধ, অর্থ স্থানান্তর, হিসাবের বিবরণী সংগ্রহ কিংবা অন্যান্য ব্যাংকিং সেবা গ্রহণের জন্য গ্রাহককে নির্দিষ্ট কর্মঘণ্টায় ব্যাংকের শাখায় উপস্থিত হতে হতো।
দীর্ঘ সারি, টোকেন সংগ্রহ, ফরম পূরণ এবং লেনদেনের জন্য অপেক্ষা ছিল দৈনন্দিন ব্যাংকিংয়ের পরিচিত দৃশ্য। বিশেষ করে চাকরিজীবী, ক্ষুদ্র ব্যবসায়ী, প্রবীণ ব্যক্তি এবং প্রত্যন্ত অঞ্চলের মানুষের জন্য ব্যাংকিং সেবা গ্রহণ মানেই ছিল সময়, শ্রম ও অর্থের অতিরিক্ত ব্যয়।
কিন্তু সময় বদলেছে। স্মার্টফোন, ইন্টারনেট ব্যাংকিং, মোবাইল আর্থিক সেবা, কিউআর কোডভিত্তিক পরিশোধব্যবস্থা এবং স্বয়ংক্রিয় পরিচয় যাচাইয়ের বিস্তারে ব্যাংকিং এখন ক্রমেই মানুষের হাতের মুঠোয় চলে আসছে। ২০২৬ সালে দাঁড়িয়ে বাংলাদেশের আর্থিক খাতের দিকে তাকালে দেখা যায়, প্রচলিত শাখাভিত্তিক ব্যাংকিংয়ের পাশাপাশি গড়ে উঠেছে প্রযুক্তিনির্ভর এক বিস্তৃত সেবাব্যবস্থা। ঘরে বসে অর্থ পাঠানো, কেনাকাটার মূল্য পরিশোধ, হিসাবের তথ্য দেখা কিংবা বিভিন্ন বিল দেওয়া এখন অনেকের দৈনন্দিন জীবনের অংশ।
বাংলাদেশ ব্যাংকের Financial Stability Report 2025 অনুযায়ী, ২০২৫ সালের ডিসেম্বর শেষে দেশের ১১ হাজার ৫০৩টি ব্যাংক শাখার সব কটিই অনলাইন ব্যাংকিংয়ের আওতায় ছিল। একই সময়ে ইন্টারনেট ব্যাংকিংয়ের মাধ্যমে লেনদেনের পরিমাণ ২০২৪ সালের প্রায় ১১.০৯ লাখ কোটি টাকা থেকে বেড়ে ২০২৫ সালে প্রায় ১৩.৫৩ লাখ কোটি টাকায় পৌঁছায়। এই পরিসংখ্যান ডিজিটাল ব্যাংকিংয়ের বিস্তার ও ব্যবহার বৃদ্ধির একটি গুরুত্বপূর্ণ প্রমাণ। তবে সব শাখা অনলাইন ব্যাংকিংয়ের আওতায় থাকা আর সব গ্রাহকের সব ধরনের সেবা সম্পূর্ণ ডিজিটাল হয়ে যাওয়া এক বিষয় নয়। বাস্তবতা হলো, বাংলাদেশ এখন শাখাভিত্তিক ব্যাংকিং থেকে সমন্বিত ডিজিটাল আর্থিক ব্যবস্থার দিকে এগিয়ে যাচ্ছে।
শাখা থেকে স্মার্টফোন: ব্যাংকিং ব্যবস্থার রূপান্তর। প্রচলিত ব্যাংকিংয়ের ভিত্তি ছিল শাখা, ক্যাশ কাউন্টার, চেক বই এবং সরাসরি গ্রাহকসেবা। ব্যাংকে হিসাব খোলা থেকে শুরু করে অর্থ জমা, উত্তোলন ও স্থানান্তর—অনেক কাজের জন্যই গ্রাহককে সশরীরে উপস্থিত থাকতে হতো। প্রযুক্তির বিকাশ সেই নির্ভরতা কমিয়ে এনেছে। এখন ব্যাংকের মোবাইল অ্যাপ কিংবা ইন্টারনেট ব্যাংকিংয়ের মাধ্যমে হিসাবের স্থিতি দেখা, অর্থ স্থানান্তর, বিল পরিশোধ এবং বিভিন্ন সেবার আবেদন করা যায়। ব্যাংকভেদে সুবিধার পরিধি আলাদা হলেও গ্রাহকসেবার ধরন দ্রুত পরিবর্তিত হচ্ছে।
এই পরিবর্তনের পেছনে রয়েছে উন্নত যোগাযোগব্যবস্থা, স্মার্টফোনের বিস্তার, ডিজিটাল পরিচয় যাচাই এবং স্বয়ংক্রিয় লেনদেন নিষ্পত্তির অবকাঠামো। একসময় ব্যাংকিং সেবা সম্প্রসারণের জন্য নতুন শাখা স্থাপন, জনবল নিয়োগ এবং অবকাঠামো নির্মাণের প্রয়োজন হতো। ডিজিটাল মাধ্যমে অনেক সেবা সম্প্রসারণ করা সম্ভব হওয়ায় গ্রাহকের কাছে পৌঁছানোর নতুন পথ তৈরি হয়েছে।
তবে শাখাভিত্তিক ব্যাংকিং অপ্রয়োজনীয় হয়ে পড়েছে, এমন সিদ্ধান্ত এখনই দেওয়া যায় না। বড় অঙ্কের নগদ লেনদেন, জটিল ঋণসংক্রান্ত কার্যক্রম, কিছু পরিচয় যাচাই এবং নির্দিষ্ট ধরনের অভিযোগ নিষ্পত্তির জন্য সরাসরি সেবা প্রয়োজন হতে পারে। তাই ভবিষ্যতের ব্যাংকিং হবে প্রযুক্তিনির্ভর হলেও মানুষের প্রয়োজন অনুযায়ী সরাসরি সেবার সুযোগ বজায় রাখা জরুরি।
পরিসংখ্যানের আয়নায় ডিজিটাল ব্যাংকিংয়ের অগ্রগতি। ডিজিটাল ব্যাংকিংয়ের বিকাশ মূল্যায়নে কেবল অ্যাপের সংখ্যা কিংবা নিবন্ধিত হিসাবের পরিমাণ বিবেচনা করলে পূর্ণাঙ্গ চিত্র পাওয়া যায় না। প্রকৃত অগ্রগতি বুঝতে লেনদেনের পরিমাণ, ব্যবহারকারীর সক্রিয়তা, সেবার ব্যয়, নিরাপত্তা এবং বিভিন্ন আর্থিক প্রতিষ্ঠানের মধ্যে অর্থ স্থানান্তরের সক্ষমতা বিবেচনা করা প্রয়োজন।
বাংলাদেশ ব্যাংকের Financial Stability Report 2025-এর তথ্য অনুযায়ী, ২০২৫ সালে ইন্টারনেট ব্যাংকিংয়ের মাধ্যমে লেনদেনের পরিমাণ আগের বছরের তুলনায় উল্লেখযোগ্যভাবে বেড়েছে। ২০২৪ সালে এই লেনদেনের মূল্য ছিল প্রায় ১১.০৯ লাখ কোটি টাকা; ২০২৫ সালে তা বেড়ে প্রায় ১৩.৫৩ লাখ কোটি টাকায় দাঁড়ায়। একই প্রতিবেদনে দেখা যায়, ২০২৫ সালে এটিএমের মাধ্যমে প্রায় ৫.৩১ লাখ কোটি টাকা এবং ডেবিট কার্ডের মাধ্যমে প্রায় ৫.৫২ লাখ কোটি টাকার লেনদেন হয়েছে।
এই পরিসংখ্যানের তাৎপর্য হলো, ডিজিটাল আর্থিক ব্যবস্থার বিস্তার মানেই শুধু নগদ অর্থের বিকল্প তৈরি হওয়া নয়; বরং ব্যাংকিংয়ের বিভিন্ন মাধ্যমের ব্যবহারেও পরিবর্তন আসা। তবে ইন্টারনেট ব্যাংকিং, কার্ড ও এটিএমের লেনদেনের মধ্যে পার্থক্য রয়েছে। এসব মাধ্যমের লেনদেন যোগ করে সরাসরি নগদবিহীন লেনদেনের মোট হার নির্ধারণ করা যায় না, কারণ প্রতিটি মাধ্যমের ব্যবহার ও হিসাবের পদ্ধতি আলাদা হতে পারে।
মোবাইল আর্থিক সেবাও এই পরিবর্তনের অন্যতম চালিকাশক্তি। বাংলাদেশ ব্যাংকের পরিসংখ্যান অনুযায়ী, ২০২৬ সালের জুলাই শেষে দেশে মোবাইল আর্থিক সেবার মোট হিসাবের সংখ্যা প্রায় ২৫ কোটি ৮৭ লাখে পৌঁছায়। এই সংখ্যা দেশের জনসংখ্যার চেয়ে বেশি হলেও তা দিয়ে স্বতন্ত্র ব্যবহারকারীর সংখ্যা নির্ধারণ করা যায় না। একজন ব্যক্তি একাধিক হিসাব ব্যবহার করতে পারেন, আবার নিবন্ধিত অনেক হিসাব নিয়মিত সক্রিয় নাও থাকতে পারে। তাই ডিজিটাল আর্থিক অন্তর্ভুক্তির প্রকৃত চিত্র পেতে সক্রিয় হিসাব ও নিয়মিত ব্যবহারকারীর পরিসংখ্যানও গুরুত্বপূর্ণ।
মোবাইল আর্থিক সেবা: সাধারণ মানুষের ব্যাংকিংয়ের নতুন পথ। বাংলাদেশে ডিজিটাল আর্থিক সেবার প্রসারে মোবাইল আর্থিক সেবা বা এমএফএস গুরুত্বপূর্ণ ভূমিকা পালন করেছে। বিকাশ, রকেটসহ বিভিন্ন সেবার মাধ্যমে মানুষ অর্থ পাঠাতে, অর্থ গ্রহণ করতে, বিল পরিশোধ করতে এবং কেনাকাটার মূল্য দিতে পারছেন। ব্যাংকের শাখা থেকে দূরে থাকা জনগোষ্ঠীর কাছেও এজেন্ট নেটওয়ার্কের মাধ্যমে এসব সেবা পৌঁছেছে।
এই ব্যবস্থার সবচেয়ে বড় সুবিধা হলো সহজলভ্যতা। দূরে থাকা পরিবারের সদস্যের কাছে অর্থ পাঠানো, জরুরি প্রয়োজনে টাকা গ্রহণ কিংবা ছোট ব্যবসার দৈনন্দিন লেনদেন পরিচালনার জন্য এখন সব সময় ব্যাংকের শাখায় যেতে হয় না। গ্রামীণ জনগোষ্ঠী, ক্ষুদ্র ব্যবসায়ী এবং নিম্ন আয়ের মানুষের জন্য এটি আর্থিক সেবার নতুন সুযোগ তৈরি করেছে।
তবে মোবাইল আর্থিক সেবার হিসাবের সংখ্যা বৃদ্ধি পেলেই আর্থিক অন্তর্ভুক্তি সম্পূর্ণ হয়েছে, এমনটি বলা যাবে না। লেনদেনের খরচ, ক্যাশ-আউট চার্জ, প্রতারণার ঝুঁকি এবং বিভিন্ন সেবাদানকারী প্রতিষ্ঠানের মধ্যে আন্তসংযোগের সীমাবদ্ধতা এখনো গুরুত্বপূর্ণ বিষয়। বিশেষ করে নিম্ন আয়ের মানুষের ক্ষেত্রে প্রতিটি লেনদেনের খরচ বিবেচ্য। ডিজিটাল সেবার সুবিধা যদি অতিরিক্ত চার্জের কারণে সীমিত হয়ে পড়ে, তবে এর কাঙ্ক্ষিত সামাজিক ও অর্থনৈতিক সুফল বাধাগ্রস্ত হবে।
অতএব, মোবাইল আর্থিক সেবার পরবর্তী পর্যায়ের লক্ষ্য হওয়া উচিত শুধু হিসাবের সংখ্যা বৃদ্ধি নয়; বরং নিরাপদ, সাশ্রয়ী এবং কার্যকর লেনদেনের সুযোগ সম্প্রসারণ। গ্রাহক যেন সহজে অর্থ গ্রহণ, পরিশোধ ও স্থানান্তর করতে পারেন, সে জন্য প্রতিষ্ঠানগুলোর মধ্যে সমন্বয় বাড়ানোও প্রয়োজন।
বাংলা কিউআর: নগদবিহীন লেনদেনের নতুন সম্ভাবনা। ডিজিটাল লেনদেনের বিস্তারে বাংলা কিউআর বাংলাদেশের অন্যতম গুরুত্বপূর্ণ উদ্যোগ। কিউআর কোড স্ক্যান করে মূল্য পরিশোধের ব্যবস্থা চালু হলে দোকান, রেস্তোরাঁ, ফার্মেসি কিংবা ক্ষুদ্র ব্যবসাপ্রতিষ্ঠানে নগদ অর্থ বহনের প্রয়োজন কমে। একই সঙ্গে ব্যবসায়ীর লেনদেনের হিসাব সংরক্ষণ সহজ হয়।
বাংলাদেশ ব্যাংকের উদ্যোগে ‘ওয়ান কান্ট্রি, ওয়ান কিউআর’ ব্যবস্থা চালুর ফলে বাংলা কিউআরভিত্তিক লেনদেন সম্প্রসারণে নতুন গতি এসেছে। বাংলাদেশ সংবাদ সংস্থার ২০২৬ সালের ২৩ আগস্ট প্রকাশিত প্রতিবেদনে বাংলাদেশ ব্যাংকের তথ্যের বরাতে জানানো হয়, জুলাইয়ের শুরুতে বাংলা কিউআরের মাধ্যমে দৈনিক গড়ে প্রায় ১ লাখ ৭৮ হাজারটি লেনদেন হতো। এসব লেনদেনের আর্থিক মূল্য ছিল প্রায় ৩৭.৩৩ কোটি টাকা।
আগস্টের মাঝামাঝি সময়ে দৈনিক লেনদেনের সংখ্যা বেড়ে প্রায় ৩ লাখ ৩ হাজারে পৌঁছায় এবং লেনদেনের আর্থিক মূল্য বেড়ে দাঁড়ায় প্রায় ১১০.৩৮ কোটি টাকা। একই সময়ে বাংলা কিউআর গ্রহণকারী মার্চেন্ট বা ব্যবসাপ্রতিষ্ঠানের সংখ্যা প্রায় ১৬ লাখ থেকে বেড়ে ৩০ লাখের বেশি হয়। অর্থাৎ অল্প সময়ের ব্যবধানে লেনদেনের সংখ্যা প্রায় দ্বিগুণ এবং আর্থিক মূল্য প্রায় তিন গুণ হয়েছে।
এই অগ্রগতির পেছনে রয়েছে একই মানের কিউআর কোড ব্যবহারের উদ্যোগ। আগে বিভিন্ন সেবাদানকারী প্রতিষ্ঠানের আলাদা কিউআর কোড থাকায় গ্রাহক ও ব্যবসায়ী উভয়েরই কিছু সীমাবদ্ধতা ছিল। বাংলা কিউআর একটি অভিন্ন মানদণ্ড তৈরি করে বিভিন্ন ব্যাংক ও অনুমোদিত আর্থিক সেবার মধ্যে ডিজিটাল পরিশোধের সুযোগ বাড়াতে পারে।
তবে মার্চেন্টের সংখ্যা বাড়া মানেই সব ব্যবসাপ্রতিষ্ঠান সমানভাবে নিয়মিত ডিজিটাল লেনদেন করছে, এমন নয়। প্রকৃত সাফল্য নির্ভর করবে কতজন ব্যবসায়ী সক্রিয়ভাবে এই ব্যবস্থা ব্যবহার করছেন, গ্রাহকেরা কতটা স্বচ্ছন্দে অর্থ পরিশোধ করতে পারছেন এবং লেনদেনের খরচ কতটা সহনীয় থাকছে তার ওপর। ক্ষুদ্র ব্যবসায়ীদের জন্য সহজ নিবন্ধন, দ্রুত অর্থ নিষ্পত্তি, স্বচ্ছ চার্জ এবং কার্যকর অভিযোগ নিষ্পত্তি নিশ্চিত করা গেলে বাংলা কিউআর দেশের দৈনন্দিন বাণিজ্যে আরও গুরুত্বপূর্ণ ভূমিকা রাখতে পারবে।
প্রযুক্তির চালিকাশক্তি: ই-কেওয়াইসি, আন্তসংযোগ ও স্বয়ংক্রিয় সেবা। ডিজিটাল ব্যাংকিংয়ের বিস্তারের পেছনে রয়েছে একাধিক প্রযুক্তিগত ও নীতিগত পরিবর্তন। এর মধ্যে ইলেকট্রনিক নো ইউর কাস্টমার বা ই-কেওয়াইসি বিশেষভাবে গুরুত্বপূর্ণ। এই ব্যবস্থায় ডিজিটাল পদ্ধতিতে গ্রাহকের পরিচয় যাচাই এবং প্রয়োজনীয় তথ্য সংরক্ষণ করা যায়। ফলে নির্দিষ্ট শর্ত পূরণ সাপেক্ষে হিসাব খোলা ও গ্রাহক পরিচিতি যাচাইয়ের কিছু ধাপ সহজ করা সম্ভব।
বাংলাদেশ ব্যাংক ২০২৬ সালের ১১ মার্চ ই-কেওয়াইসি নির্দেশিকার হালনাগাদ সংস্করণ প্রকাশ করে, যা ১ সেপ্টেম্বর ২০২৬ থেকে কার্যকর হয়েছে। নির্দেশিকাটির লক্ষ্য প্রযুক্তিনির্ভর আর্থিক সেবা সম্প্রসারণের পাশাপাশি পরিচয় যাচাই, জালিয়াতি প্রতিরোধ এবং ঝুঁকি ব্যবস্থাপনাকে শক্তিশালী করা। তবে ই-কেওয়াইসি থাকলেই প্রত্যেক গ্রাহক দুই মিনিটে সব ধরনের ব্যাংক হিসাব খুলতে পারবেন কিংবা ঋণ পেয়ে যাবেন, এমন নিশ্চয়তা নেই। সেবার ধরন, পরিচয় যাচাইয়ের ফলাফল এবং সংশ্লিষ্ট প্রতিষ্ঠানের শর্ত অনুযায়ী প্রক্রিয়া ভিন্ন হতে পারে।
একইভাবে, আন্তসংযোগ বা ইন্টারঅপারেবিলিটি ডিজিটাল আর্থিক ব্যবস্থার কার্যকারিতা বাড়াতে পারে। গ্রাহক যদি বিভিন্ন অনুমোদিত ব্যাংক ও আর্থিক সেবার মধ্যে সহজে অর্থ স্থানান্তর করতে পারেন, তাহলে একাধিক অ্যাপ বা হিসাব ব্যবহারের জটিলতা কমবে। বাংলা কিউআর এই ক্ষেত্রে একটি গুরুত্বপূর্ণ উদ্যোগ। পাশাপাশি বিনিময়ের মতো আন্তঃসেবা প্ল্যাটফর্মের কার্যকারিতা ও ব্যবহারযোগ্যতা বাড়ানোও জরুরি।
কৃত্রিম বুদ্ধিমত্তা, তথ্য বিশ্লেষণ এবং স্বয়ংক্রিয় জালিয়াতি শনাক্তকরণ ভবিষ্যতে ব্যাংকিং সেবাকে আরও দ্রুত ও নিরাপদ করতে পারে। তবে এসব প্রযুক্তি ব্যবহার করে ঋণ প্রদানের ক্ষেত্রে গ্রাহকের আর্থিক সক্ষমতা, তথ্যের নির্ভুলতা এবং সিদ্ধান্তের স্বচ্ছতা নিশ্চিত করতে হবে। শুধু ডিজিটাল লেনদেনের ইতিহাসের ভিত্তিতে কাউকে ঋণ দেওয়ার সিদ্ধান্ত নেওয়া যথেষ্ট নয়।
অর্থনীতি ও সমাজে ডিজিটাল ব্যাংকিংয়ের প্রভাব। ডিজিটাল ব্যাংকিংয়ের প্রথম দৃশ্যমান সুফল হলো সময় ও শ্রমের সাশ্রয়। একজন চাকরিজীবীকে বিল দেওয়ার জন্য কর্মঘণ্টা নষ্ট করতে হয় না; একজন ক্ষুদ্র ব্যবসায়ী দোকান বন্ধ না করেই অর্থ পাঠাতে পারেন। দ্রুত লেনদেনের ফলে ব্যবসার অর্থপ্রবাহ পরিচালনা সহজ হয় এবং গ্রাহক ও ব্যবসায়ীর মধ্যে আর্থিক যোগাযোগের সময় কমে।
দ্বিতীয়ত, ডিজিটাল লেনদেন আর্থিক অন্তর্ভুক্তির সুযোগ বাড়ায়। প্রত্যন্ত অঞ্চলের মানুষ, নারী উদ্যোক্তা এবং ক্ষুদ্র ব্যবসায়ীরা প্রযুক্তিনির্ভর সেবার মাধ্যমে আর্থিক ব্যবস্থার সঙ্গে যুক্ত হতে পারেন। নিয়মিত লেনদেনের নথি সংরক্ষিত থাকলে ব্যবসার আয়-ব্যয়ের হিসাব রাখা সহজ হয়। যথাযথ নিয়ম ও গ্রাহকের সম্মতি মেনে এসব তথ্য ভবিষ্যতে আর্থিক সক্ষমতা মূল্যায়নেও সহায়ক হতে পারে।
তৃতীয়ত, ডিজিটাল লেনদেনের নথি আর্থিক স্বচ্ছতা বাড়াতে পারে। সরকারি ভাতা, উপবৃত্তি কিংবা অন্যান্য অর্থ সরাসরি সুবিধাভোগীর হিসাবে পাঠানো গেলে বিতরণব্যবস্থায় মধ্যস্বত্বভোগীর ভূমিকা কমানোর সুযোগ তৈরি হয়। তবে প্রযুক্তি চালু হলেই দুর্নীতি বা অনিয়ম সম্পূর্ণ দূর হয়ে যায় না। কার্যকর নজরদারি, অভিযোগ নিষ্পত্তি এবং জবাবদিহি নিশ্চিত না হলে ডিজিটাল ব্যবস্থাতেও অনিয়ম ঘটতে পারে।
চতুর্থত, দ্রুত ও নির্ভরযোগ্য লেনদেন ব্যবসায়িক কার্যক্রমে গতি আনতে পারে। অর্থ স্থানান্তরের জন্য অপেক্ষা কমলে ব্যবসায়ী তাঁর অর্থপ্রবাহ পরিকল্পনা করতে পারেন এবং সরবরাহকারীকে সময়মতো মূল্য পরিশোধ করতে পারেন। তবে ডিজিটাল লেনদেনের কারণে সামষ্টিক অর্থনীতিতে অর্থের আবর্তনের গতি কতটা বেড়েছে, তা নির্ধারণ করতে হলে আলাদা অর্থনৈতিক উপাত্ত ও গবেষণা প্রয়োজন। কেবল ডিজিটাল লেনদেন বৃদ্ধির পরিসংখ্যান দিয়ে সেই পরিবর্তনের পরিমাণ নির্দিষ্ট করা যায় না।
ডিজিটাল ব্যাংকিংয়ের বিস্তার সত্ত্বেও নগদ অর্থের প্রয়োজন শেষ হয়ে যায়নি। বাংলাদেশের কৃষি, পরিবহন, ক্ষুদ্র বাজার এবং অনানুষ্ঠানিক অর্থনীতির বড় অংশে নগদ লেনদেন এখনো প্রচলিত। অনেক ক্ষুদ্র ব্যবসায়ীর কাছে স্মার্টফোন বা নির্ভরযোগ্য ইন্টারনেট সংযোগ নেই। আবার কিছু এলাকায় বিদ্যুৎ ও যোগাযোগব্যবস্থার সীমাবদ্ধতা ডিজিটাল লেনদেনের ধারাবাহিকতা ব্যাহত করতে পারে।
এ ছাড়া গ্রাহক ও ব্যবসায়ী উভয়ের মধ্যে নগদ অর্থ ব্যবহারের দীর্ঘদিনের অভ্যাস রয়েছে। ডিজিটাল লেনদেনের চার্জ, অর্থ নিষ্পত্তিতে বিলম্ব এবং প্রতারণার ভয়ও অনেককে নিরুৎসাহিত করে। তাই ডিজিটাল ব্যবস্থার বিস্তার মানেই নগদ অর্থের ব্যবহার দ্রুত বিলুপ্ত হয়ে যাওয়া নয়।
নগদ অর্থ ব্যবস্থাপনায় নোট মুদ্রণ, পরিবহন, সংরক্ষণ ও নিরাপত্তার ব্যয় রয়েছে। ডিজিটাল লেনদেন এসব ব্যয়ের কিছু অংশ কমাতে পারে। তবে ডিজিটাল ব্যবস্থারও প্রযুক্তিগত অবকাঠামো, তথ্য সুরক্ষা, সার্ভার রক্ষণাবেক্ষণ ও জালিয়াতি প্রতিরোধের খরচ রয়েছে। সুতরাং ক্যাশলেস অর্থনীতির সুফল মূল্যায়নে উভয় ব্যবস্থার ব্যয় ও ঝুঁকি বিবেচনা করা প্রয়োজন। বাংলাদেশের জন্য বাস্তবসম্মত লক্ষ্য হওয়া উচিত নগদ অর্থের ব্যবহারকে জোরপূর্বক বন্ধ করা নয়; বরং ডিজিটাল লেনদেনকে এতটাই নিরাপদ, সহজ ও সাশ্রয়ী করা, যাতে মানুষ প্রয়োজন অনুযায়ী স্বেচ্ছায় তা গ্রহণ করেন।
ডিজিটাল ব্যাংকিংয়ের ঝুঁকি ও নিরাপত্তার প্রশ্ন। প্রযুক্তিনির্ভর আর্থিক ব্যবস্থার সঙ্গে সাইবার নিরাপত্তার প্রশ্নও গভীরভাবে জড়িত। ভুয়া ফোনকল, ফিশিং লিংক, নকল ওয়েবসাইট, সামাজিক যোগাযোগমাধ্যমে প্রতারণামূলক পরিচয় এবং পিন বা এককালীন গোপন সংকেত হাতিয়ে নেওয়ার মাধ্যমে অপরাধীরা গ্রাহকের অর্থ আত্মসাতের চেষ্টা করে। ফলে প্রযুক্তির ব্যবহার বাড়ার পাশাপাশি গ্রাহক ও আর্থিক প্রতিষ্ঠানের নিরাপত্তাব্যবস্থা শক্তিশালী করা অপরিহার্য।
বাংলাদেশ ব্যাংক ২০২৬ সালের ২৯ মার্চ ব্যাংকিং খাতের জন্য সাইবার নিরাপত্তা কাঠামো প্রকাশ করে। এর উদ্দেশ্য প্রযুক্তিগত ঝুঁকি ব্যবস্থাপনা, নিরাপত্তা নিয়ন্ত্রণ এবং আর্থিক সেবার নির্ভরযোগ্যতা বাড়ানো। তবে নির্দেশনা প্রকাশের পাশাপাশি তার কার্যকর বাস্তবায়ন, নিয়মিত নিরাপত্তা নিরীক্ষা, দুর্বলতা দ্রুত সংশোধন এবং সাইবার ঘটনার পর দ্রুত ব্যবস্থা গ্রহণ নিশ্চিত করা প্রয়োজন।
গ্রাহকদেরও কিছু বিষয়ে সচেতন থাকতে হবে। পিন, পাসওয়ার্ড বা এককালীন গোপন সংকেত কাউকে জানানো যাবে না। অপরিচিত লিংকে প্রবেশ করে ব্যাংকিং তথ্য দেওয়া উচিত নয়। কেউ নিজেকে ব্যাংক কর্মকর্তা পরিচয় দিলেও তাঁর কাছে গোপন তথ্য প্রকাশ করা যাবে না। সন্দেহজনক লেনদেন দেখা দিলে দ্রুত সংশ্লিষ্ট ব্যাংক বা সেবাদানকারী প্রতিষ্ঠানের সঙ্গে যোগাযোগ করতে হবে।
ডিজিটাল ব্যাংকিংয়ে আস্থা তৈরির জন্য গ্রাহকের ক্ষতির ক্ষেত্রে কার্যকর অভিযোগ নিষ্পত্তি এবং যথাযথ তদন্তও জরুরি। শুধু গ্রাহককে সতর্ক থাকার পরামর্শ দিলেই দায়িত্ব শেষ হয় না; আর্থিক প্রতিষ্ঠানগুলোকেও প্রতারণা শনাক্তকরণ ও গ্রাহক সুরক্ষায় যথাযথ ব্যবস্থা নিতে হবে।
কিউ-ক্যাশের বিঘ্ন: ডিজিটাল অবকাঠামোর দুর্বলতার সতর্কবার্তা। ডিজিটাল ব্যাংকিংয়ের নির্ভরযোগ্যতা নিয়ে ২০২৬ সালের অক্টোবরের প্রথম সপ্তাহে একটি গুরুত্বপূর্ণ ঘটনা সামনে আসে। কিউ-ক্যাশ নেটওয়ার্কের প্রযুক্তিগত উন্নয়ন, সিস্টেম মাইগ্রেশন ও রক্ষণাবেক্ষণ কার্যক্রমের কারণে কয়েকটি ব্যাংকের কার্ড, এটিএম এবং জাতীয় পেমেন্ট সুইচ-সংশ্লিষ্ট কিছু সেবা বিঘ্নিত হয়।
বাংলাদেশ সংবাদ সংস্থার ৬ অক্টোবরের প্রতিবেদন অনুযায়ী, ৪ অক্টোবর রাত থেকে এই বিঘ্ন শুরু হয়েছিল। এতে কিউ-ক্যাশ নেটওয়ার্ক ব্যবহারকারী বিভিন্ন ব্যাংকের গ্রাহক ভোগান্তিতে পড়েন। বাংলাদেশ ব্যাংক সংশ্লিষ্ট প্রতিষ্ঠানটির ব্যবস্থাপনাকে তলব করে এবং কার্ড ও সুইচিং সেবা দ্রুত স্বাভাবিক করার নির্দেশ দেয়। কেন্দ্রীয় ব্যাংক একই সঙ্গে জানায়, জাতীয় পেমেন্ট সুইচের সঙ্গে সরাসরি যুক্ত অন্যান্য ব্যাংক, মোবাইল আর্থিক সেবাদানকারী প্রতিষ্ঠান এবং বাংলাদেশ ব্যাংক পরিচালিত অন্যান্য প্রধান পেমেন্ট ব্যবস্থার কার্যক্রম স্বাভাবিক ছিল।
ঘটনাটি দেখিয়ে দিয়েছে, ডিজিটাল আর্থিক ব্যবস্থা কেবল পৃথক ব্যাংকের অ্যাপের ওপর নির্ভরশীল নয়। এর পেছনে রয়েছে পেমেন্ট সুইচ, কার্ড ব্যবস্থাপনা, তথ্যপ্রযুক্তি সরবরাহকারী প্রতিষ্ঠান এবং আন্তব্যাংক সংযোগের বিস্তৃত অবকাঠামো। এই ব্যবস্থার কোনো গুরুত্বপূর্ণ অংশে বিঘ্ন ঘটলে একাধিক প্রতিষ্ঠানের সেবায় একই সঙ্গে সমস্যা দেখা দিতে পারে।
তবে এই ঘটনাকে দেশের পুরো ব্যাংকিং ব্যবস্থা বন্ধ হয়ে যাওয়ার ঘটনা হিসেবে বর্ণনা করা সঠিক হবে না। বিভিন্ন সেবার কার্যক্রম ও বিঘ্নের মাত্রা এক ছিল না। বরং এর মূল শিক্ষা হলো, গুরুত্বপূর্ণ ডিজিটাল অবকাঠামোর বিকল্প ব্যবস্থা, পূর্বঘোষণা, গ্রাহককে সময়মতো অবহিত করা এবং জরুরি পরিস্থিতিতে সেবা সচল রাখার পরিকল্পনা থাকা প্রয়োজন।
একটি সিস্টেমের ওপর অতিরিক্ত নির্ভরতা কমাতে কার্যকর বিকল্প ব্যবস্থা ও পুনরুদ্ধার পরিকল্পনা তৈরি করতে হবে। একই সঙ্গে রক্ষণাবেক্ষণ বা প্রযুক্তিগত পরিবর্তনের সময়সীমা সংশ্লিষ্ট ব্যাংক ও গ্রাহকদের যথাসময়ে জানানো জরুরি। ডিজিটাল ব্যাংকিংয়ের সাফল্য শুধু দ্রুত লেনদেনে নয়; বরং সমস্যার সময়ও গ্রাহককে নির্ভরযোগ্য সেবা দেওয়ার সক্ষমতায় নিহিত।
ডিজিটাল ব্যাংক ও ভবিষ্যতের আর্থিক ব্যবস্থা। ডিজিটাল ব্যাংকিং নিয়ে আলোচনায় পূর্ণাঙ্গ ডিজিটাল ব্যাংক এবং প্রচলিত ব্যাংকের ডিজিটাল সেবার পার্থক্য স্পষ্ট করা প্রয়োজন। প্রচলিত ব্যাংক মোবাইল অ্যাপ ও ইন্টারনেট ব্যাংকিংয়ের মাধ্যমে সেবা দিলেও তা নিজে থেকেই আলাদা ডিজিটাল ব্যাংক হয়ে যায় না। পূর্ণাঙ্গ ডিজিটাল ব্যাংক একটি পৃথক নিয়ন্ত্রক কাঠামোর অধীনে পরিচালিত হওয়ার কথা, যেখানে সেবার প্রধান মাধ্যম হবে ডিজিটাল প্ল্যাটফর্ম।
বাংলাদেশ ব্যাংক ডিজিটাল ব্যাংক প্রতিষ্ঠার জন্য নির্দেশিকা প্রকাশ করেছে। তবে লাইসেন্স, কার্যক্রম শুরুর অনুমতি এবং পূর্ণাঙ্গ বাণিজ্যিক কার্যক্রমের মধ্যে পার্থক্য রয়েছে। তাই কয়েকটি প্রতিষ্ঠানের নাম উল্লেখ করে দেশে ইতিমধ্যে একাধিক পূর্ণাঙ্গ ডিজিটাল ব্যাংক নিয়মিত বাণিজ্যিক কার্যক্রম পরিচালনা করছে—এমন দাবি করার আগে বাংলাদেশ ব্যাংকের সর্বশেষ অনুমোদন ও কার্যক্রমের অবস্থা যাচাই করা প্রয়োজন।
ভবিষ্যতে ডিজিটাল ব্যাংকিংয়ের অগ্রগতি নির্ভর করবে প্রযুক্তিগত উদ্ভাবনের পাশাপাশি নিয়ন্ত্রক তদারকি, আর্থিক স্থিতিশীলতা, গ্রাহক সুরক্ষা এবং সেবার মানের ওপর। কৃত্রিম বুদ্ধিমত্তা, স্বয়ংক্রিয় গ্রাহকসেবা ও উন্নত তথ্য বিশ্লেষণ আর্থিক সেবাকে আরও দ্রুত করতে পারে। তবে এসব প্রযুক্তি ব্যবহারে তথ্যের গোপনীয়তা, ভুল সিদ্ধান্তের ঝুঁকি এবং গ্রাহকের অধিকার রক্ষার বিষয়গুলো গুরুত্বের সঙ্গে বিবেচনা করতে হবে।
উত্তরণের পথ: প্রযুক্তির পাশাপাশি আস্থা ও অন্তর্ভুক্তি। ডিজিটাল ব্যাংকিংকে আরও কার্যকর করতে প্রথমেই প্রয়োজন নির্ভরযোগ্য অবকাঠামো। ব্যাংকিং পেমেন্ট সুইচ ও গুরুত্বপূর্ণ প্রযুক্তিগত ব্যবস্থায় বিকল্প সংযোগ, তথ্যের নিরাপদ ব্যাকআপ এবং দ্রুত সেবা পুনরুদ্ধারের ব্যবস্থা নিশ্চিত করতে হবে। গুরুত্বপূর্ণ সেবা বন্ধ হওয়ার আশঙ্কা থাকলে গ্রাহককে আগাম জানানো এবং বিকল্প লেনদেনের পথ দেখানো উচিত।
দ্বিতীয়ত, ডিজিটাল লেনদেনের ব্যয় কমাতে হবে। ক্ষুদ্র ব্যবসায়ীদের জন্য বাংলা কিউআর ব্যবহারের খরচ সহনীয় রাখা, চার্জের বিষয়ে স্বচ্ছতা নিশ্চিত করা এবং অর্থ নিষ্পত্তির সময় কমানো জরুরি। লেনদেনের ব্যয় কমলে নগদ অর্থের পরিবর্তে ডিজিটাল পদ্ধতি গ্রহণে ব্যবসায়ী ও গ্রাহক উভয়েই উৎসাহিত হবেন।
তৃতীয়ত, কৃষি, পাইকারি বাজার, পরিবহন ও অন্যান্য অনানুষ্ঠানিক খাতে ডিজিটাল লেনদেনের সুযোগ বাড়াতে হবে। শুধু শহরের বড় ব্যবসাপ্রতিষ্ঠানে প্রযুক্তি চালু করলেই অন্তর্ভুক্তিমূলক ডিজিটাল অর্থনীতি গড়ে উঠবে না। গ্রামীণ বাজারে নির্ভরযোগ্য ইন্টারনেট, সহজ নিবন্ধন, ব্যবহারবান্ধব সেবা এবং প্রয়োজন অনুযায়ী আর্থিক প্রণোদনা দিতে হবে।
চতুর্থত, ডিজিটাল সাক্ষরতা বাড়াতে হবে। বাংলা ভাষায় সহজ নির্দেশনা, গণমাধ্যমে সচেতনতামূলক প্রচার এবং স্কুল, কলেজ ও স্থানীয় পর্যায়ে প্রশিক্ষণের মাধ্যমে মানুষকে নিরাপদ লেনদেন সম্পর্কে জানাতে হবে। বিশেষ করে প্রবীণ ব্যক্তি, প্রতিবন্ধী মানুষ এবং প্রযুক্তি ব্যবহারে অনভিজ্ঞ গ্রাহকদের জন্য সহায়ক ব্যবস্থা থাকা প্রয়োজন।
পঞ্চমত, গ্রাহক সুরক্ষার ব্যবস্থা আরও কার্যকর করতে হবে। লেনদেন ব্যর্থ হলে অর্থ ফেরত পাওয়ার প্রক্রিয়া, প্রতারণার অভিযোগ, ভুল হিসাবে অর্থ পাঠানো এবং হিসাবের নিরাপত্তা নিয়ে স্পষ্ট নির্দেশনা থাকা দরকার। বাংলাদেশ ব্যাংকের গ্রাহকস্বার্থ সংরক্ষণকেন্দ্র বা সিআইপিসির মাধ্যমে অভিযোগ জানানোর সুযোগ রয়েছে। তবে অভিযোগের দ্রুত নিষ্পত্তি, সিদ্ধান্তের স্বচ্ছতা এবং ক্ষতিগ্রস্ত গ্রাহকের অধিকার রক্ষায় আর্থিক প্রতিষ্ঠানগুলোর জবাবদিহি নিশ্চিত করতে হবে।
সবশেষে, ডিজিটাল ব্যাংকিংয়ের সাফল্য মূল্যায়নে শুধু নিবন্ধিত হিসাব বা মোট লেনদেনের পরিমাণ নয়, বরং সক্রিয় ব্যবহারকারী, লেনদেনের খরচ, সেবার নির্ভরযোগ্যতা, প্রতারণার ঘটনা এবং অভিযোগ নিষ্পত্তির তথ্যও নিয়মিত প্রকাশ করা প্রয়োজন। তবেই নীতিনির্ধারক ও সাধারণ মানুষ বুঝতে পারবেন, প্রযুক্তির সুফল কতটা বিস্তৃত হচ্ছে এবং কোথায় আরও উন্নয়ন প্রয়োজন।
ব্যাংকিংয়ের ভবিষ্যৎ মানুষের হাতেই। ‘পকেটেই এখন পুরো ব্যাংক, কমছে লাইনে দাঁড়ানোর দিন’—এই শিরোনাম বাংলাদেশের আর্থিক খাতের পরিবর্তনশীল বাস্তবতাকে তুলে ধরে। অনলাইন ব্যাংকিংয়ের বিস্তার, ইন্টারনেট ব্যাংকিংয়ের লেনদেন বৃদ্ধি, মোবাইল আর্থিক সেবার জনপ্রিয়তা এবং বাংলা কিউআরের দ্রুত অগ্রগতি প্রমাণ করে, দেশের ব্যাংকিং ব্যবস্থা ক্রমেই প্রযুক্তিনির্ভর হচ্ছে।
তবে এই পরিবর্তনকে সম্পূর্ণ ক্যাশলেস অর্থনীতির সমার্থক ভাবার সুযোগ নেই। নগদ অর্থ এখনো প্রয়োজনীয়, সব মানুষ সমানভাবে প্রযুক্তির সুবিধা পান না এবং ডিজিটাল ব্যবস্থাও কারিগরি ত্রুটি ও সাইবার ঝুঁকির বাইরে নয়। তাই ব্যাংকিংয়ের আধুনিকায়ন হতে হবে বাস্তবসম্মত, অন্তর্ভুক্তিমূলক ও নিরাপদ।
রাষ্ট্র, বাংলাদেশ ব্যাংক, বাণিজ্যিক ব্যাংক, মোবাইল আর্থিক সেবাদানকারী প্রতিষ্ঠান এবং প্রযুক্তি সরবরাহকারীদের সমন্বিত উদ্যোগে ডিজিটাল অবকাঠামো শক্তিশালী করতে হবে। একই সঙ্গে সেবার ব্যয় কমানো, গ্রাহকের তথ্য সুরক্ষা, দ্রুত অভিযোগ নিষ্পত্তি এবং প্রযুক্তি ব্যবহারে পিছিয়ে থাকা জনগোষ্ঠীর জন্য সহায়তা নিশ্চিত করতে হবে।
একসময় ব্যাংকের কাউন্টারে দাঁড়িয়ে যে কাজ করতে দীর্ঘ সময় ব্যয় হতো, তার অনেক কিছুই এখন কয়েক মিনিটে সম্পন্ন করা সম্ভব। এই পরিবর্তন শুধু সময়ের সাশ্রয় নয়; এটি আর্থিক সেবা গ্রহণের সুযোগ সম্প্রসারণেরও একটি বড় সম্ভাবনা। তবে প্রকৃত সাফল্য তখনই আসবে, যখন প্রযুক্তি মানুষের জীবনকে সহজ করার পাশাপাশি তার অর্থ, তথ্য ও অধিকারকেও সুরক্ষিত রাখবে।
ব্যাংকিংয়ের ভবিষ্যৎ তাই শুধু স্মার্টফোনের পর্দায় সীমাবদ্ধ নয়; এর ভিত্তি হবে নিরাপত্তা, আস্থা, সাশ্রয় এবং সবার জন্য সমান সুযোগ। এই চারটি শর্ত পূরণ করা গেলে পকেটের স্মার্টফোন সত্যিকার অর্থেই হয়ে উঠবে মানুষের দৈনন্দিন আর্থিক জীবনের নির্ভরযোগ্য সঙ্গী