
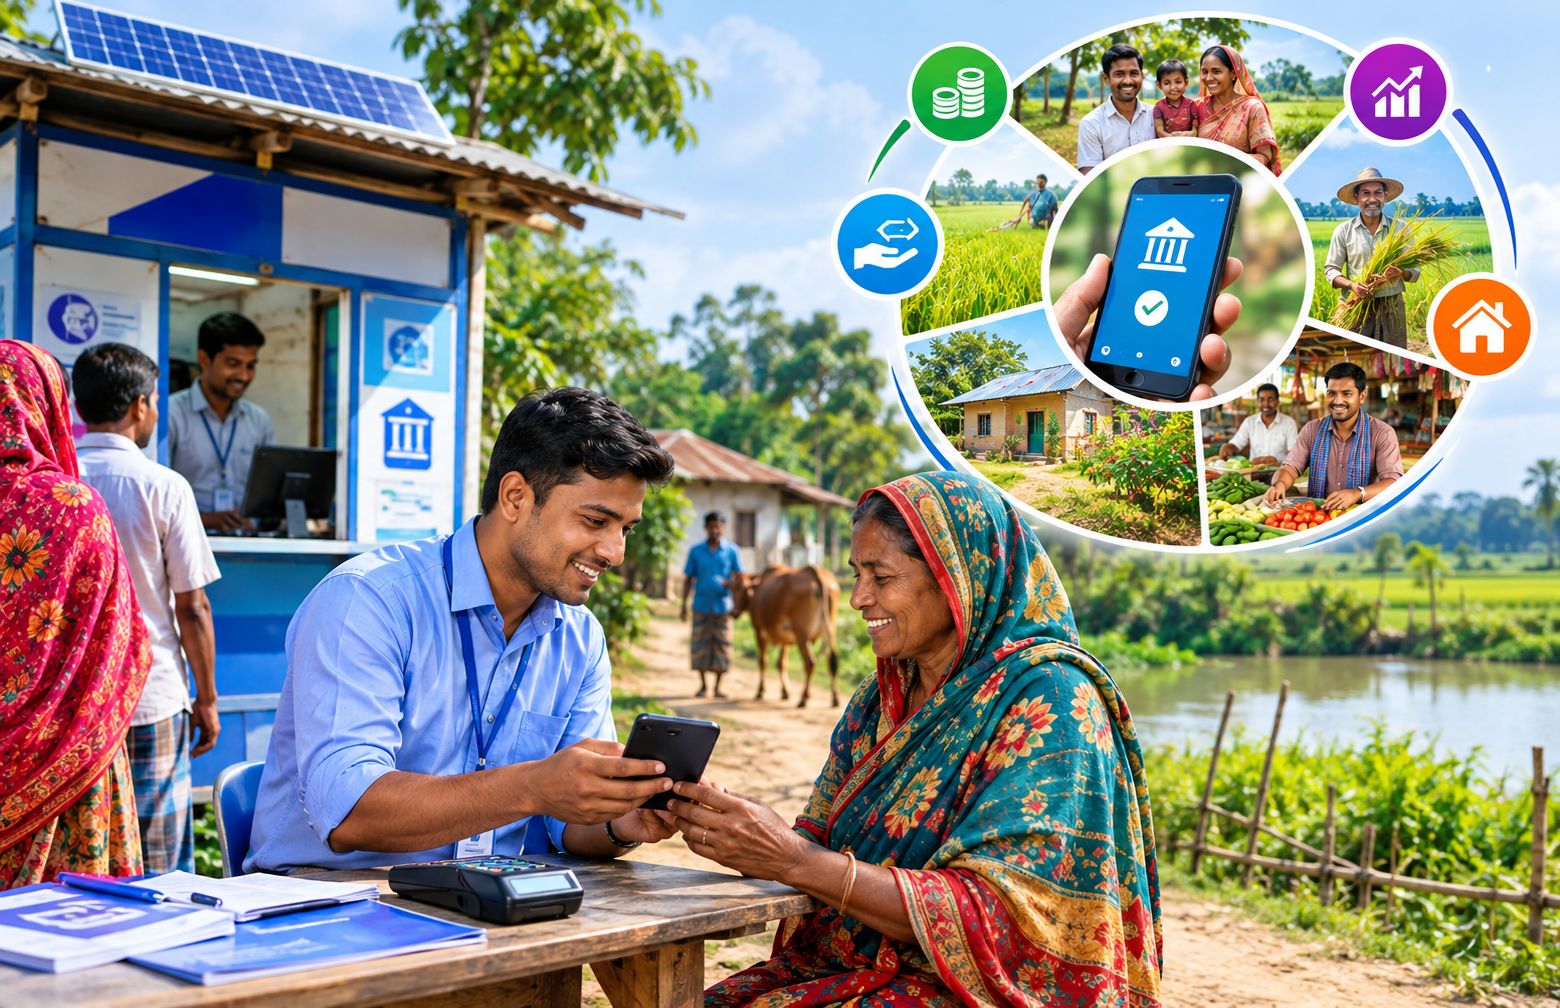
বাংলাদেশের গ্রামীণ অর্থনীতি দীর্ঘদিন ধরে কৃষি, ক্ষুদ্র ব্যবসা, প্রবাসী আয় এবং অনানুষ্ঠানিক আর্থিক লেনদেনের ওপর নির্ভরশীল। অথচ এসব কর্মকাণ্ডের সঙ্গে যুক্ত বিপুলসংখ্যক মানুষের জন্য প্রাতিষ্ঠানিক ব্যাংকিং সেবা গ্রহণ করা ছিল সময়সাপেক্ষ ও ব্যয়বহুল। ব্যাংকে টাকা জমা রাখা, প্রয়োজনের সময় অর্থ উত্তোলন কিংবা প্রবাসে থাকা স্বজনের পাঠানো অর্থ গ্রহণ করতে অনেককে দূরের উপজেলা বা জেলা শহরে যেতে হতো। এতে যাতায়াতের খরচ বাড়ত, কর্মঘণ্টা নষ্ট হতো এবং প্রত্যন্ত অঞ্চলের মানুষের আর্থিক অন্তর্ভুক্তি বাধাগ্রস্ত হতো।
এই বাস্তবতায় এজেন্ট ব্যাংকিং গ্রামীণ অর্থনীতিতে একটি গুরুত্বপূর্ণ পরিবর্তন এনেছে। এখন গ্রামের বাজার, ইউনিয়ন ও জনবসতিপূর্ণ এলাকায় স্থাপিত সেবাকেন্দ্রের মাধ্যমে মানুষ বিভিন্ন ব্যাংকিং সুবিধা পাচ্ছেন। ফলে আনুষ্ঠানিক আর্থিক ব্যবস্থার সঙ্গে তাঁদের যোগাযোগ সহজ হচ্ছে, ক্ষুদ্র সঞ্চয়ের সুযোগ বাড়ছে এবং অর্থনৈতিক কর্মকাণ্ড পরিচালনায় নতুন সম্ভাবনা তৈরি হচ্ছে।
২০১৩ সালে বাংলাদেশ ব্যাংকের নীতিমালার অধীনে দেশে এজেন্ট ব্যাংকিং কার্যক্রমের সূচনা হয়। এরপর এক দশকের বেশি সময়ে এটি আর্থিক অন্তর্ভুক্তির অন্যতম গুরুত্বপূর্ণ মাধ্যম হয়ে উঠেছে। তবে এই ব্যবস্থার সাফল্য শুধু কতটি হিসাব খোলা হয়েছে কিংবা কত টাকা জমা পড়েছে, তা দিয়ে বিচার করলে চলবে না। গ্রামীণ মানুষের সঞ্চিত অর্থ কতটা উৎপাদনশীল বিনিয়োগে ব্যবহৃত হচ্ছে, ক্ষুদ্র উদ্যোক্তারা কতটা ঋণ পাচ্ছেন এবং নারীরা কতটা আর্থিক স্বাধীনতা অর্জন করছেন, সেগুলোও সমান গুরুত্বপূর্ণ।
পরিসংখ্যানে এজেন্ট ব্যাংকিংয়ের বিস্তার। বাংলাদেশ ব্যাংকের এপ্রিল-জুন ২০২৬ প্রান্তিকের প্রতিবেদন অনুযায়ী, ৩০ জুন পর্যন্ত দেশে ৩০টি ব্যাংক এজেন্ট ব্যাংকিং সেবা পরিচালনা করছিল। এসব ব্যাংকের ১৫ হাজার ৪২৪ জন এজেন্টের মাধ্যমে পরিচালিত হচ্ছিল ২০ হাজার ৫৯৭টি সেবাকেন্দ্র। এ ব্যবস্থায় মোট হিসাবের সংখ্যা দাঁড়ায় ২ কোটি ৭২ লাখ ২৪ হাজার ২৫৬। আগের প্রান্তিকের তুলনায় হিসাবের সংখ্যা বেড়েছে ২ দশমিক ৭৭ শতাংশ।
এই পরিসংখ্যানের সবচেয়ে উল্লেখযোগ্য দিক হলো গ্রামীণ জনগোষ্ঠীর অংশগ্রহণ। জুনের শেষে মোট হিসাবের মধ্যে ২ কোটি ৩০ লাখ ২৭ হাজার ৭৫৫টি ছিল গ্রামীণ গ্রাহকদের নামে। অর্থাৎ মোট হিসাবের প্রায় ৮৪ দশমিক ৫৭ শতাংশই গ্রামীণ এলাকার মানুষের। এতে বোঝা যায়, যেসব অঞ্চলে প্রচলিত ব্যাংক শাখার নাগাল তুলনামূলক সীমিত, সেখানে এজেন্ট ব্যাংকিং গুরুত্বপূর্ণ সেবামাধ্যম হিসেবে প্রতিষ্ঠিত হয়েছে।
অন্যদিকে, একই সময়ে এজেন্ট ব্যাংকিং হিসাবের বিপরীতে মোট আমানতের পরিমাণ দাঁড়ায় ৫১ হাজার ১২৯ কোটি টাকা। আগের মার্চ প্রান্তিকে আমানত ছিল ৫০ হাজার ৫৬৩ কোটি টাকা। অর্থাৎ তিন মাসে আমানত বেড়েছে ৫৬৬ কোটি টাকা বা প্রায় ১ দশমিক ১২ শতাংশ। আগের বছরের একই সময়ের তুলনায় প্রবৃদ্ধি ছিল প্রায় ১৩ দশমিক ৮২ শতাংশ। এই প্রবৃদ্ধি মানুষের আনুষ্ঠানিক ব্যাংকিং ব্যবস্থার প্রতি আগ্রহের ইঙ্গিত দেয়। তবে আমানত বাড়লেই সব গ্রাহকের আর্থিক সচ্ছলতা বেড়েছে, এমন সিদ্ধান্তে পৌঁছানো যায় না। মূল্যস্ফীতি, আয়, জীবনযাত্রার ব্যয় এবং সঞ্চয়ের প্রকৃত ক্রয়ক্ষমতাও বিবেচনায় রাখতে হবে।
ক্ষুদ্র সঞ্চয় থেকে অর্থনৈতিক সক্ষমতা। গ্রামীণ পরিবারের আয় অনেক ক্ষেত্রেই মৌসুমি ও অনিয়মিত। কৃষকের আয় ফসল কাটার সময় বাড়লেও বীজ, সার, সেচ, শ্রমিকের মজুরি এবং পারিবারিক ব্যয় মেটাতে বছরের বিভিন্ন সময়ে অর্থের প্রয়োজন হয়। একইভাবে দিনমজুর, ক্ষুদ্র ব্যবসায়ী ও অনানুষ্ঠানিক খাতে কর্মরত মানুষের আয়ও সব সময় সমান থাকে না।
এজেন্ট ব্যাংকিংয়ের মাধ্যমে বাড়ির কাছেই অর্থ জমা রাখার সুযোগ তৈরি হওয়ায় এসব পরিবারের সঞ্চয় ব্যবস্থাপনা সহজ হয়েছে। নিয়মিত অল্প অল্প করে অর্থ জমা রাখা, জরুরি প্রয়োজনে হিসাব থেকে টাকা তোলা এবং ভবিষ্যতের ব্যয় পরিকল্পনা করার সুযোগ বেড়েছে।
আগে অনেক পরিবার নগদ অর্থ ঘরে সংরক্ষণ করত। এতে চুরি, হারিয়ে যাওয়া কিংবা অনিয়ন্ত্রিত ব্যয়ের ঝুঁকি থাকত। ব্যাংক হিসাবে অর্থ রাখলে এসব ঝুঁকির কিছুটা মোকাবিলা করা যায়। একই সঙ্গে আনুষ্ঠানিক লেনদেনের ইতিহাস তৈরি হয়, যা ভবিষ্যতে আর্থিক সেবা গ্রহণে সহায়ক হতে পারে।
এখানে আরেকটি সামষ্টিক অর্থনৈতিক বিষয়ও রয়েছে। বিভিন্ন পরিবারের ক্ষুদ্র সঞ্চয় একত্রিত হয়ে ব্যাংকের আমানতভিত্তি শক্তিশালী করে। ব্যাংক সেই অর্থের একটি অংশ ঋণ ও বিনিয়োগে ব্যবহার করতে পারে। তবে গ্রামীণ মানুষের আমানত থেকে সংগৃহীত অর্থের সুফল তাঁদের নিজেদের এলাকায় কতটা ফিরে আসছে, সেটিও নিয়মিত মূল্যায়ন করা প্রয়োজন।
প্রবাসী আয়: গ্রামীণ পরিবারের অর্থনৈতিক ভরসা। বাংলাদেশের বহু গ্রামের পরিবার প্রবাসে কর্মরত সদস্যদের পাঠানো অর্থের ওপর নির্ভরশীল। এই অর্থ দিয়ে পরিবারের খাদ্য, শিক্ষা, চিকিৎসা, ঘরবাড়ি নির্মাণ, কৃষিকাজ এবং ক্ষুদ্র ব্যবসার ব্যয় নির্বাহ করা হয়। ফলে প্রবাসী আয় শুধু পারিবারিক আয়ের উৎস নয়; স্থানীয় বাজারের চাহিদা ও গ্রামীণ অর্থনৈতিক কর্মকাণ্ডেরও গুরুত্বপূর্ণ চালিকাশক্তি।
এজেন্ট ব্যাংকিংয়ের মাধ্যমে প্রবাসী আয় গ্রহণের সুযোগ বাড়ায় গ্রাহকদের দূরের ব্যাংক শাখায় যাওয়ার প্রয়োজন কমেছে। বিশেষ করে বয়স্ক ব্যক্তি, নারী এবং যাতায়াতে অসুবিধা রয়েছে এমন মানুষের জন্য এই সুবিধা গুরুত্বপূর্ণ। সময় ও যাতায়াত ব্যয় কমলে প্রাপ্ত অর্থ দ্রুত প্রয়োজনীয় কাজে ব্যবহার করা সম্ভব হয়।
আনুষ্ঠানিক ব্যাংকিং চ্যানেলের মাধ্যমে প্রবাসী আয় গ্রহণের ফলে লেনদেনের নথি সংরক্ষিত থাকে এবং আর্থিক ব্যবস্থার সঙ্গে পরিবারের যোগাযোগ বাড়ে। সেই অর্থ কৃষি উপকরণ কেনা, দোকান সম্প্রসারণ, গবাদিপশু পালন কিংবা সন্তানের শিক্ষায় বিনিয়োগ করা হলে স্থানীয় অর্থনীতিতেও ইতিবাচক প্রভাব পড়ে।
তবে প্রবাসী আয়ের অর্থ গ্রহণ সহজ হওয়াই যথেষ্ট নয়। এই অর্থের একটি অংশ উৎপাদনশীল খাতে বিনিয়োগের সুযোগ তৈরি করা প্রয়োজন। এজন্য ব্যাংকগুলো প্রবাসী আয়প্রাপ্ত পরিবারকে সঞ্চয়, ক্ষুদ্র বিনিয়োগ ও ব্যবসা পরিকল্পনা বিষয়ে পরামর্শ দিতে পারে। পাশাপাশি অর্থ গ্রহণের ক্ষেত্রে নির্ধারিত ফি, বিনিময় হার এবং লেনদেনের নিরাপত্তা সম্পর্কে গ্রাহককে স্পষ্ট তথ্য দিতে হবে। গ্রামীণ ঋণ, অগ্রগতির পাশাপাশি বড় বৈষম্য। এজেন্ট ব্যাংকিংয়ের বিস্তার গ্রামীণ অর্থনীতিতে ঋণপ্রাপ্তির নতুন সম্ভাবনা তৈরি করলেও আমানত ও ঋণ বিতরণের চিত্রে একটি গুরুত্বপূর্ণ অসামঞ্জস্য রয়েছে।
বাংলাদেশ ব্যাংকের এপ্রিল-জুন ২০২৬ প্রান্তিকের তথ্য অনুযায়ী, এজেন্ট ব্যাংকিংয়ের মাধ্যমে বিতরণ করা ঋণের স্থিতি ছিল ৪০ হাজার ৮৭০ কোটি ৪০ লাখ টাকা। এর মধ্যে গ্রামীণ এলাকায় বিতরণ করা ঋণের পরিমাণ ২৬ হাজার ২২৬ কোটি ৪০ লাখ টাকা, যা মোট ঋণের প্রায় ৬৪ দশমিক ১৭ শতাংশ। অন্যদিকে, মোট আমানতের প্রায় ৮১ দশমিক ৪০ শতাংশ এসেছে গ্রামীণ এলাকা থেকে বলে প্রকাশিত পরিসংখ্যানে উল্লেখ করা হয়েছে। অর্থাৎ আমানত সংগ্রহে গ্রামের অবদান ঋণপ্রাপ্তির তুলনায় অনেক বেশি।
এই পার্থক্য গ্রামীণ অর্থনীতির জন্য একটি গুরুত্বপূর্ণ নীতিগত প্রশ্ন তৈরি করে। গ্রামের মানুষ ব্যাংকে অর্থ জমা রাখছেন, কিন্তু সেই অর্থের অনুপাতে স্থানীয় কৃষক ও ক্ষুদ্র উদ্যোক্তারা ঋণ পাচ্ছেন কি না, তা খতিয়ে দেখা প্রয়োজন।
ঋণপ্রাপ্তির ক্ষেত্রে জমির দলিল, জামানত, নিয়মিত আয়ের প্রমাণ, ব্যবসার হিসাব এবং ঋণ পরিশোধের সক্ষমতা মূল্যায়নের মতো বিষয় বাধা সৃষ্টি করতে পারে। কৃষি ও মৎস্য খাতের মৌসুমি ঝুঁকিও ব্যাংকের ঋণ সিদ্ধান্তকে প্রভাবিত করে। ফলে শুধু সেবাকেন্দ্রের সংখ্যা বাড়িয়ে গ্রামীণ ঋণপ্রাপ্তির বৈষম্য দূর করা সম্ভব নয়।
এ জন্য কৃষি, পশুপালন, মৎস্য চাষ, খাদ্য প্রক্রিয়াজাতকরণ, কুটিরশিল্প এবং ক্ষুদ্র ব্যবসার উপযোগী ঋণপণ্য তৈরি করা প্রয়োজন। ঋণের কিস্তি নির্ধারণে উদ্যোক্তার আয়প্রবাহ ও উৎপাদনচক্র বিবেচনা করা যেতে পারে। একই সঙ্গে ঋণের শর্ত, মোট ব্যয় এবং পরিশোধের সময়সীমা সহজ ভাষায় বুঝিয়ে দেওয়া জরুরি। তবে গ্রামীণ আমানতের নির্দিষ্ট অংশ বাধ্যতামূলকভাবে স্থানীয় ঋণ হিসেবে বিতরণের নীতি গ্রহণের আগে সংশ্লিষ্ট এলাকার ঋণচাহিদা, ঋণগ্রহীতার সক্ষমতা ও আর্থিক ঝুঁকি মূল্যায়ন করতে হবে। উদ্দেশ্য শুধু ঋণ বিতরণ বাড়ানো নয়; বরং টেকসই ব্যবসা ও কর্মসংস্থান সৃষ্টি করা।
নারীর আর্থিক অন্তর্ভুক্তি: হিসাবের অগ্রগতি, নেতৃত্বে ঘাটতি। গ্রামীণ নারীদের অর্থনৈতিক কর্মকাণ্ড বাংলাদেশের উৎপাদন ও পারিবারিক আয়ের গুরুত্বপূর্ণ অংশ। কৃষিকাজ, গবাদিপশু পালন, হাঁস-মুরগি পালন, হস্তশিল্প এবং ক্ষুদ্র ব্যবসায় তাঁদের অবদান থাকলেও আর্থিক সিদ্ধান্ত গ্রহণ ও প্রাতিষ্ঠানিক ঋণপ্রাপ্তিতে অনেক নারী এখনও বাধার মুখে পড়েন।
এজেন্ট ব্যাংকিং নারীদের নিজ নামে হিসাব খোলা, সঞ্চয় করা এবং প্রবাসী স্বজনের পাঠানো অর্থ গ্রহণের সুযোগ বাড়িয়েছে। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৬ সালের জুন শেষে এজেন্ট ব্যাংকিংয়ের মোট হিসাবের ৪৮ দশমিক ৬ শতাংশ ছিল নারীদের নামে বা নারী গ্রাহকদের হিসাবের অংশ হিসেবে প্রতিবেদনে উল্লেখিত। নারী গ্রাহকদের হিসাবের সংখ্যা ছিল প্রায় ১ কোটি ৩৫ লাখ ৫৯ হাজার।
তবে নারী গ্রাহকের সংখ্যা বাড়ার সঙ্গে নারী উদ্যোক্তার অংশগ্রহণের পার্থক্য রয়েছে। ২০২৬ সালের জুনে নারী-মালিকানাধীন এজেন্টের সংখ্যা ছিল ১ হাজার ৭৭৫, যা আগের বছরের ১ হাজার ৪৩৪ থেকে ২৩ দশমিক ৮ শতাংশ বেশি। তবু মোট এজেন্টের মধ্যে তাঁদের অংশ ছিল মাত্র ১১ দশমিক ৫ শতাংশ। বাংলাদেশ ব্যাংকের ২০২৫ সালের নির্দেশনায় এজেন্টের মালিকানায় নারীর অংশ ৫০ শতাংশে উন্নীত করার লক্ষ্য নির্ধারণ করা হয়েছিল। ফলে বর্তমান অবস্থান সেই লক্ষ্যের তুলনায় অনেক পিছিয়ে।
এই ব্যবধান কমাতে নারীদের উদ্যোক্তা হিসেবে প্রতিষ্ঠিত হওয়ার সুযোগ বাড়াতে হবে। এজেন্ট নিয়োগের প্রক্রিয়া সহজ করা, উপযুক্ত প্রশিক্ষণ দেওয়া, ব্যবসা পরিচালনার জন্য অর্থায়নের সুযোগ সৃষ্টি এবং নিরাপদ কর্মপরিবেশ নিশ্চিত করা জরুরি।একই সঙ্গে নারী গ্রাহকদের জন্য হিসাব খোলার বাইরে গিয়ে উৎপাদনশীল ঋণ, আর্থিক পরামর্শ ও ডিজিটাল লেনদেনের প্রশিক্ষণ বাড়াতে হবে। কারণ নিজের নামে ব্যাংক হিসাব থাকা আর সেই অর্থের ওপর স্বাধীনভাবে সিদ্ধান্ত নেওয়ার ক্ষমতা অর্জন করা এক বিষয় নয়।
প্রযুক্তিনির্ভর সেবা ও গ্রামীণ ডিজিটাল অর্থনীতি। এজেন্ট ব্যাংকিংয়ের কার্যকারিতা অনেকাংশে নির্ভর করে প্রযুক্তি ও যোগাযোগব্যবস্থার ওপর। নিরাপদ পরিচয় যাচাই, দ্রুত লেনদেন সম্পন্ন করা, হিসাবের তথ্য সংরক্ষণ এবং গ্রাহককে লেনদেনের প্রমাণ দেওয়ার মাধ্যমে সেবার নির্ভরযোগ্যতা বাড়ানো সম্ভব।
প্রত্যন্ত অঞ্চলে এজেন্ট সেবাকেন্দ্রগুলো স্থানীয় মানুষের ব্যাংকিং সেবা পাওয়ার দূরত্ব কমিয়েছে। পাশাপাশি ডিজিটাল আর্থিক সেবার সঙ্গে পরিচিত হওয়ার সুযোগ তৈরি করেছে। তবে এজেন্ট ব্যাংকিংকে পুরোপুরি কাগজবিহীন বা নগদবিহীন ব্যবস্থা হিসেবে বিবেচনা করা ঠিক নয়। অনেক লেনদেনে নগদ অর্থের প্রয়োজন থাকে এবং সেবার ধরন ব্যাংকভেদে ভিন্ন হতে পারে।
ভবিষ্যতে ব্যাংক হিসাব, ডিজিটাল লেনদেন এবং অনুমোদিত অর্থ পরিশোধব্যবস্থার মধ্যে সমন্বয় বাড়ানো গেলে গ্রামীণ বাজারে অর্থের নিরাপদ প্রবাহ আরও সহজ হবে। ক্ষুদ্র দোকানদার ও ব্যবসায়ীদের জন্য সহজ ডিজিটাল পরিশোধব্যবস্থা সম্প্রসারণ করা যেতে পারে। তবে এজেন্ট ব্যাংকিং এবং মুঠোফোনভিত্তিক আর্থিক সেবা এক নয়; এগুলোর নিয়ম, কার্যক্রম ও সেবার পরিধি আলাদা।
প্রযুক্তির সুফল পেতে নিরবচ্ছিন্ন ইন্টারনেট, বিদ্যুৎ, নিরাপদ তথ্য সংরক্ষণ এবং দ্রুত অভিযোগ নিষ্পত্তির ব্যবস্থা নিশ্চিত করতে হবে। চরাঞ্চল, হাওর ও দুর্গম পার্বত্য এলাকার মতো স্থানে বিকল্প যোগাযোগব্যবস্থা ও নির্ভরযোগ্য প্রযুক্তিগত সহায়তার গুরুত্ব আরও বেশি।
গ্রাহক সুরক্ষা ও আস্থার প্রশ্ন। ব্যাংকিং সেবার বিস্তার তখনই টেকসই হয়, যখন গ্রাহক তাঁর অর্থ ও ব্যক্তিগত তথ্যের নিরাপত্তা সম্পর্কে আস্থা রাখতে পারেন। এজেন্ট ব্যাংকিংয়ের ক্ষেত্রে এজেন্টের আচরণ, লেনদেনের স্বচ্ছতা, নির্ধারিত ফি এবং অভিযোগ নিষ্পত্তি বিশেষভাবে গুরুত্বপূর্ণ।
কোনো এজেন্ট অতিরিক্ত অর্থ দাবি করলে, লেনদেনের রসিদ না দিলে কিংবা গ্রাহকের গোপন তথ্য অপব্যবহার করলে পুরো ব্যবস্থার ওপর মানুষের আস্থা ক্ষতিগ্রস্ত হতে পারে। তাই প্রতিটি লেনদেনের রসিদ বা বার্তা যাচাই করা, নির্ধারিত সেবামূল্য সম্পর্কে জানা এবং সন্দেহজনক লেনদেন দ্রুত সংশ্লিষ্ট ব্যাংককে জানানো প্রয়োজন। গ্রাহকদেরও নিজেদের গোপন পরিচিতি নম্বর, এককালীন নিরাপত্তা সংকেত ও অন্যান্য ব্যক্তিগত তথ্য অন্যের কাছে প্রকাশ না করার বিষয়ে সচেতন হতে হবে। এজেন্টের পরিচয় ও সেবাকেন্দ্রের অনুমোদন যাচাই করাও জরুরি।
বাংলাদেশ ব্যাংক ও সংশ্লিষ্ট ব্যাংকগুলোকে নিয়মিত তদারকি, কার্যকর নিরীক্ষা এবং অভিযোগের দ্রুত নিষ্পত্তি নিশ্চিত করতে হবে। অনিয়মের অভিযোগ উঠলে যথাযথ তদন্ত ও প্রতিকারমূলক ব্যবস্থা গ্রহণ করা প্রয়োজন। প্রযুক্তিগত নিরাপত্তার পাশাপাশি মানবিক জবাবদিহিই গ্রাহকের আস্থা ধরে রাখার ভিত্তি।
টেকসই গ্রামীণ অর্থনীতির জন্য করণীয়। এজেন্ট ব্যাংকিংকে গ্রামীণ অর্থনীতির দীর্ঘমেয়াদি উন্নয়নের কার্যকর মাধ্যম করতে হলে কয়েকটি বিষয়ে বিশেষ গুরুত্ব দেওয়া প্রয়োজন।
প্রথমত, যেসব অঞ্চলে ব্যাংকিং সেবার ঘাটতি রয়েছে, সেখানে প্রয়োজন অনুযায়ী সেবাকেন্দ্র সম্প্রসারণ করতে হবে। পাশাপাশি বিদ্যমান কেন্দ্রগুলোতে পর্যাপ্ত নগদ অর্থ, নির্ভরযোগ্য প্রযুক্তি এবং প্রশিক্ষিত কর্মী নিশ্চিত করতে হবে। দ্বিতীয়ত, গ্রামীণ আমানত ও ঋণ বিতরণের তথ্য নিয়মিত বিশ্লেষণ করে কোন খাত ও জনগোষ্ঠী কম ঋণ পাচ্ছে, তা চিহ্নিত করতে হবে। কৃষক, নারী উদ্যোক্তা, ক্ষুদ্র ব্যবসায়ী এবং উৎপাদনমুখী উদ্যোগের জন্য উপযোগী ঋণপণ্য তৈরি করা জরুরি। তৃতীয়ত, আর্থিক সাক্ষরতা বাড়াতে স্থানীয় পর্যায়ে প্রশিক্ষণ ও সচেতনতামূলক কার্যক্রম পরিচালনা করতে হবে। সঞ্চয়, ঋণের ব্যয়, ডিজিটাল প্রতারণা প্রতিরোধ এবং অভিযোগ জানানোর পদ্ধতি সম্পর্কে সহজ ভাষায় তথ্য দেওয়া প্রয়োজন।
চতুর্থত, নারী-মালিকানাধীন এজেন্টের সংখ্যা বাড়াতে প্রশিক্ষণ, ব্যবসায়িক সহায়তা এবং অর্থায়নের সুযোগ তৈরি করতে হবে। একই সঙ্গে নারীদের হিসাবের পাশাপাশি তাঁদের ঋণপ্রাপ্তি ও উৎপাদনশীল বিনিয়োগের অগ্রগতিও পর্যবেক্ষণ করা উচিত। পঞ্চমত, এজেন্টদের কমিশন ও পরিচালন ব্যয় এমনভাবে নির্ধারণ করতে হবে, যাতে সেবাকেন্দ্রগুলো আর্থিকভাবে টেকসই থাকে। ব্যাংকগুলোর তদারকি, তথ্যপ্রযুক্তি নিরাপত্তা এবং গ্রাহক সুরক্ষার মানও ধারাবাহিকভাবে উন্নত করা প্রয়োজন।
সবশেষে, এজেন্ট ব্যাংকিংকে কৃষি, ক্ষুদ্র ব্যবসা, বাজারব্যবস্থা, যোগাযোগ ও ডিজিটাল পরিশোধব্যবস্থার সঙ্গে সমন্বিতভাবে এগিয়ে নিতে হবে। কারণ আর্থিক সেবা উন্নয়নের একটি গুরুত্বপূর্ণ শর্ত হলেও একাই তা দারিদ্র্য দূর করতে বা কর্মসংস্থান নিশ্চিত করতে পারে না।
সেবার বিস্তার থেকে উৎপাদনশীল উন্নয়ন। প্রত্যন্ত গ্রামেও এজেন্ট ব্যাংকিংয়ের বিস্তার বাংলাদেশের আর্থিক অন্তর্ভুক্তির ক্ষেত্রে একটি উল্লেখযোগ্য অগ্রগতি। ২০২৬ সালের জুন শেষে ২ কোটি ৭২ লাখের বেশি হিসাব, ২০ হাজারের বেশি সেবাকেন্দ্র এবং ৫১ হাজার কোটি টাকার বেশি আমানত এই ব্যবস্থার ব্যাপকতা তুলে ধরে। গ্রামীণ মানুষের বিপুল অংশগ্রহণ প্রমাণ করে, সহজলভ্য ও স্থানীয় পর্যায়ের ব্যাংকিং সেবার চাহিদা রয়েছে।
তবে প্রকৃত অর্থনৈতিক রূপান্তরের জন্য আরও কিছু পথ অতিক্রম করা প্রয়োজন। গ্রাম থেকে সংগৃহীত আমানতের তুলনায় গ্রামীণ ঋণপ্রাপ্তির ব্যবধান কমানো, নারী উদ্যোক্তাদের অংশগ্রহণ বাড়ানো, ডিজিটাল নিরাপত্তা নিশ্চিত করা এবং ক্ষুদ্র ব্যবসায় উৎপাদনশীল বিনিয়োগের সুযোগ সম্প্রসারণ করতে হবে।
এজেন্ট ব্যাংকিংয়ের সাফল্য শেষ পর্যন্ত শুধু হিসাবের সংখ্যা বা আমানতের অঙ্কে সীমাবদ্ধ থাকা উচিত নয়। এর প্রকৃত মূল্যায়ন হবে তখনই, যখন কৃষক সময়মতো উৎপাদনের অর্থায়ন পাবেন, ক্ষুদ্র উদ্যোক্তা ব্যবসা সম্প্রসারণ করতে পারবেন, নারী নিজের আয়ের ওপর সিদ্ধান্ত নিতে পারবেন এবং সাধারণ মানুষ নিরাপদে তাঁদের সঞ্চয় ও লেনদেন পরিচালনা করতে পারবেন।
সঠিক নীতি, কার্যকর তদারকি এবং অন্তর্ভুক্তিমূলক অর্থায়নের মাধ্যমে এজেন্ট ব্যাংকিং গ্রামীণ অর্থনীতির আরও শক্তিশালী ভিত্তি হয়ে উঠতে পারে। ব্যাংকিং সেবা মানুষের দোরগোড়ায় পৌঁছানো এই পরিবর্তনের প্রথম ধাপ; সেই সেবাকে উৎপাদন, কর্মসংস্থান ও অর্থনৈতিক সক্ষমতা বৃদ্ধির কার্যকর উপকরণে পরিণত করাই এখন সময়ের দাবি।