
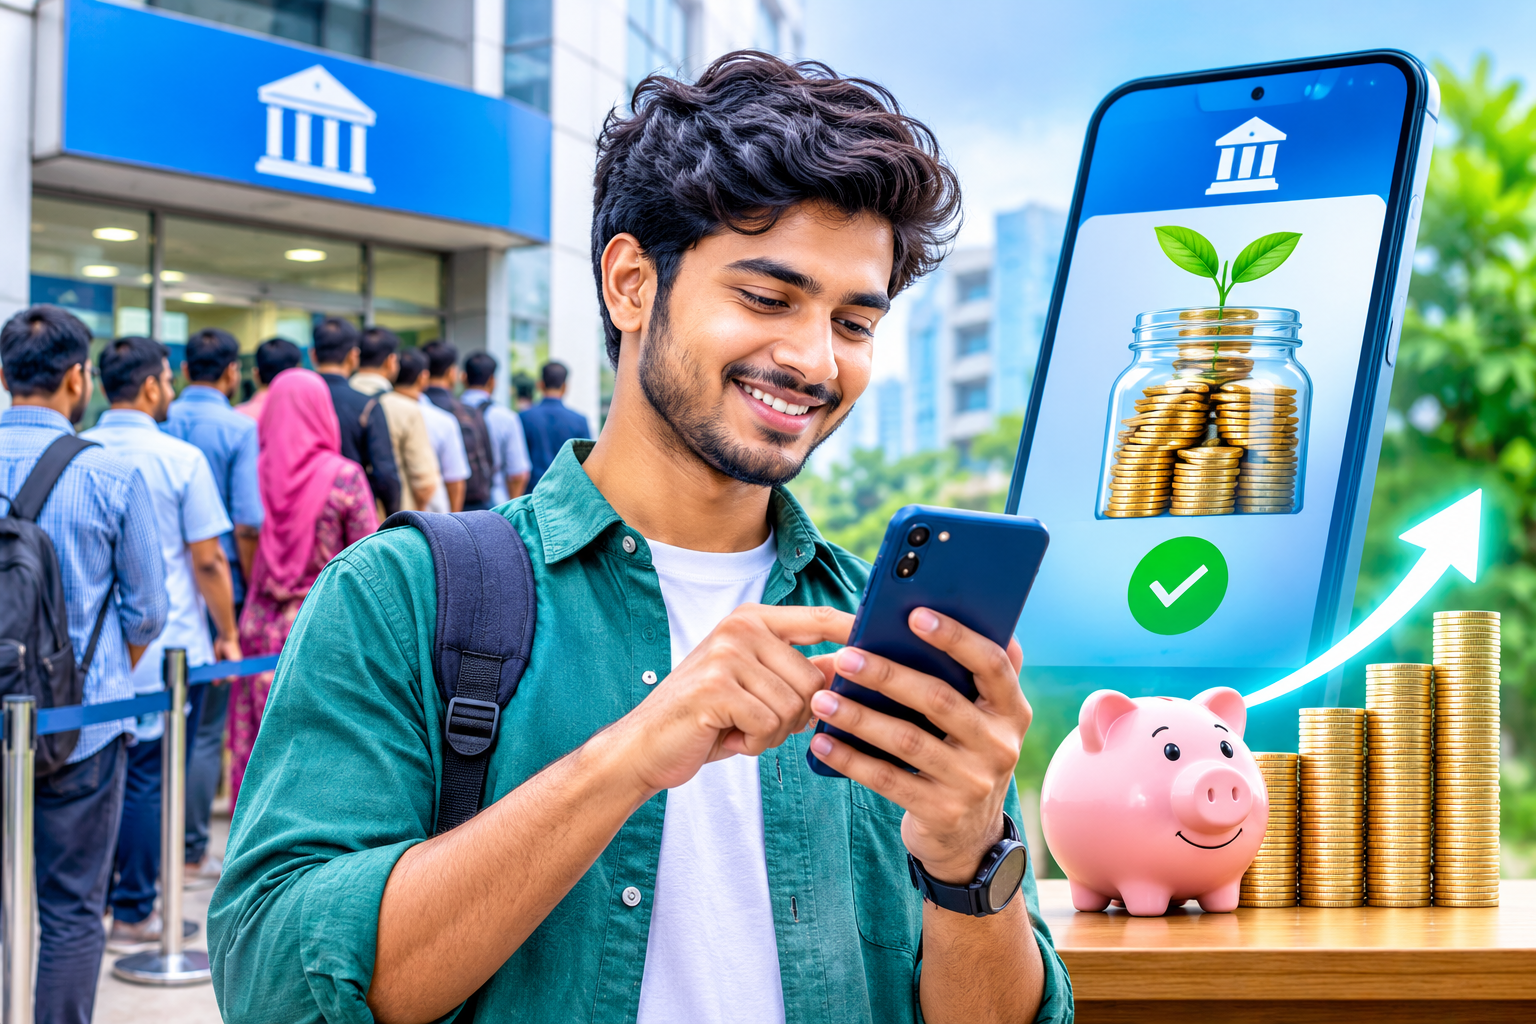
একসময় সঞ্চয় মানেই ছিল ব্যাংকের শাখায় গিয়ে দীর্ঘ লাইনে দাঁড়ানো, গুচ্ছ গুচ্ছ কাগজপত্রে স্বাক্ষর করা এবং প্রতি মাসে নির্দিষ্ট তারিখে সশরীরে গিয়ে কিস্তি জমা দেওয়া। ব্যস্ত জীবনযাত্রা ও প্রযুক্তি-নির্ভর এই সময়ে প্রথাগত সেই জটিলতা তরুণ প্রজন্মকে সঞ্চয় বিমুখ করে তুলেছিল।
তবে প্রযুক্তির হাত ধরে আর্থিক খাতের রূপান্তরে সেই চিত্র আমূল বদলে গেছে। স্মার্টফোনের মাত্র কয়েকটি স্পর্শেই এখন খোলা যাচ্ছে ব্যাংক বা আর্থিক প্রতিষ্ঠানের ডিপোজিট পেনশন স্কিম (ডিপিএস)। সহজলভ্যতা, ক্ষুদ্র অঙ্কে জমানোর সুযোগ এবং স্বয়ংক্রিয় লেনদেনের সুবিধায় ‘ডিজিটাল ডিপিএস’ আজ বাংলাদেশের তরুণদের সঞ্চয়ের সবচেয়ে বড় ভরসায় পরিণত হয়েছে।
আর্থিক অন্তর্ভুক্তিতে ডিজিটাল বিপ্লব ও পরিসংখ্যানের চিত্র: বাংলাদেশের আর্থিক খাতে মোবাইল ফাইন্যান্সিয়াল সার্ভিস (এমএফএস) এবং বাণিজ্যিক ব্যাংকগুলোর ডিজিটাল অ্যাপের যৌথ উদ্যোগ সঞ্চয়ের সংজ্ঞাই বদলে দিয়েছে। সাম্প্রতিক তথ্য বিশ্লেষণে দেখা যায়, ২০২১ সালে দেশে প্রথমবারের মতো এমএফএস প্ল্যাটফর্মের মাধ্যমে বাণিজ্যিক ব্যাংকের ডিজিটাল ডিপিএস সেবা চালু হওয়ার পর থেকে এর প্রবৃদ্ধি অবিশ্বাস্য গতিতে বেড়েছে। সর্বশেষ পরিসংখ্যান অনুযায়ী, কেবল বিকাশ অ্যাপের ব্যাংক খাত সংশ্লিষ্টদের মতে, এই ডিজিটাল ডিপিএস গ্রাহকদের একটি বিশাল অংশই ১৮ থেকে ৩৫ বছর বয়সী তরুণ। এদের মধ্যে রয়েছেন বিশ্ববিদ্যালয়ের শিক্ষার্থী, তরুণ চাকরিজীবী, ফ্রিল্যান্সার এবং ক্ষুদ্র উদ্যোক্তা। এমনকি ১৪ থেকে ১৮ বছর বয়সী শিক্ষার্থীদের জন্য চালু হওয়া স্টুডেন্ট অ্যাকাউন্টের মাধ্যমেও কিশোর-তরুণদের মধ্যে সঞ্চয়ের অভ্যাস গড়ে উঠছে।
কেন তরুণদের প্রথম পছন্দ ডিজিটাল ডিপিএস? তরুণ প্রজন্মের জীবনধারা ও অর্থনৈতিক বাস্তবতার সঙ্গে ডিজিটাল ডিপিএসের বৈশিষ্ট্যগুলো দারুণভাবে সামঞ্জস্যপূর্ণ। এর পেছনে কয়েকটি প্রধান কারণ কাজ করছে:
* ক্ষুদ্র অঙ্কে সঞ্চয়ের সুযোগ: প্রথাগত ব্যাংকে সাধারণত বড় অঙ্কের কিস্তি ছাড়া ডিপিএস খোলা কঠিন ছিল। কিন্তু ডিজিটাল ডিপিএসে সপ্তাহে মাত্র ২৫০ টাকা কিংবা মাসে ৫০০ টাকা থেকে সঞ্চয় শুরু করা যায়। হাতখরচ বা টিউশনির সামান্য অংশ জমিয়েও শিক্ষার্থীরা ভবিষ্যতের তহবিল গড়তে পারছেন। আবার সচ্ছল তরুণরা চাইলে মাসে সর্বোচ্চ ২০ হাজার টাকা পর্যন্ত কিস্তি নির্ধারণ করতে পারছেন।
* কাগজপত্রহীন ও তাৎক্ষণিক প্রক্রিয়া: ব্যাংক অ্যাকাউন্ট খোলার মতো জাতীয় পরিচয়পত্রের ফটোকপি, ছবি বা নমিনি সংক্রান্ত জটিল ফর্ম পূরণের ঝামেলা এখানে নেই। অ্যাপের ই-কেওয়াইসি (e-KYC) তথ্যের ভিত্তিতে মাত্র ২ থেকে ৩ মিনিটের মধ্যেই ব্র্যাক ব্যাংক, সিটি ব্যাংক, ঢাকা ব্যাংক, ইস্টার্ন ব্যাংক, মিউচুয়াল ট্রাস্ট ব্যাংক, ট্রাস্ট ব্যাংক কিংবা আইডিএলসি ফাইন্যান্সের মতো প্রতিষ্ঠানে ডিপিএস খোলা সম্ভব হচ্ছে।
* সাপ্তাহিক ও স্বল্পমেয়াদী কিস্তির নমনীয়তা: ফ্রিল্যান্সার বা খণ্ডকালীন কাজ করা তরুণদের আয় সবসময় মাসিক বেতনের মতো নির্দিষ্ট থাকে না। তাদের কথা বিবেচনা করে ৬ মাস বা ১ বছর মেয়াদী সাপ্তাহিক ডিপিএসের সুবিধা রাখা হয়েছে। পাশাপাশি মাসিক ডিপিএসে ৬ মাস থেকে শুরু করে ১, ২, ৩ ও ৪ বছর মেয়াদী স্কিম বেছে নেওয়ার সুযোগ রয়েছে।
* স্বয়ংক্রিয় কিস্তি কর্তন ও চার্জমুক্ত ক্যাশ-আউট: নির্ধারিত তারিখে এমএফএস ওয়ালেট বা ব্যাংক অ্যাকাউন্ট থেকে কিস্তির টাকা স্বয়ংক্রিয়ভাবে কেটে নেওয়া হয়। ফলে কিস্তি জমা দেওয়ার তারিখ ভুলে যাওয়ার বা জরিমানা গুনার ভয় থাকে না। সবচেয়ে আকর্ষণীয় দিক হলো, মেয়াদ পূর্ণ হওয়ার পর মুনাফাসহ পুরো টাকা ক্যাশ-আউট করতে কোনো অতিরিক্ত খরচ লাগে না।
* শরিয়াহভিত্তিক সঞ্চয়ের বিকল্প: ধর্মীয় অনুশাসন মেনে চলতে আগ্রহী তরুণদের জন্য সিটি ব্যাংক ও ঢাকা ব্যাংকের মতো প্রতিষ্ঠানগুলো অ্যাপের মাধ্যমেই ইসলামিক বা শরিয়াহভিত্তিক ডিপিএস খোলার সুবিধা দিচ্ছে।
তরুণদের কাছে ডিজিটাল ডিপিএস কেন এত জনপ্রিয়, তা প্রথাগত ব্যাংকিং পদ্ধতির সঙ্গে তুলনা করলেই সহজে বোঝা যায়। নিচে মূল পার্থক্যগুলো সহজভাবে তুলে ধরা হলো: প্রথাগত ব্যাংক ডিপিএস বনাম ডিজিটাল ডিপিএস। সময়ের পরিবর্তনের সঙ্গে সঙ্গে বদলে যাচ্ছে মানুষের সঞ্চয়ের অভ্যাস। বিশেষ করে তরুণ প্রজন্মের কাছে এখন প্রথাগত ব্যাংকিংয়ের চেয়ে অ্যাপভিত্তিক ‘ডিজিটাল ডিপিএস’ বেশ জনপ্রিয় হয়ে উঠেছে। প্রথাগত পদ্ধতির সঙ্গে ডিজিটাল ডিপিএসের মূল পার্থক্যগুলো দেখলেই এর জনপ্রিয়তার কারণ স্পষ্ট হয়ে ওঠে।
অ্যাকাউন্ট খোলার সহজলভ্যতা: প্রথাগত ব্যাংকিংয়ে ডিপিএস করতে হলে গ্রাহককে সশরীরে ব্যাংকের শাখায় যেতে হয়। সেখানে দীর্ঘ লাইনে দাঁড়িয়ে ফর্ম পূরণ ও প্রয়োজনীয় কাগজপত্র জমা দেওয়ার ঝক্কি পোহাতে হয়। বিপরীতে, ডিজিটাল ডিপিএসে এমন কোনো ঝামেলা নেই। ঘরে বসেই স্মার্টফোনের অ্যাপ ব্যবহার করে সপ্তাহের ৭ দিন ২৪ ঘণ্টা যেকোনো সময় তাৎক্ষণিকভাবে অ্যাকাউন্ট খোলা যায়।
জমার পরিমাণ ও কিস্তির ধরন: প্রথাগত ব্যাংক ডিপিএসে সাধারণত মাসে সর্বনিম্ন ৫০০ থেকে ১,০০০ টাকা জমা দিতে হয় এবং এর কিস্তি কেবল মাসিক ভিত্তিতেই হয়ে থাকে। অন্যদিকে, ডিজিটাল ডিপিএস তরুণদের সামর্থ্যের কথা মাথায় রেখে আরও নমনীয় সুবিধা দিচ্ছে। এখানে সপ্তাহে মাত্র ২৫০ টাকা কিংবা মাসে ৫০০ টাকা থেকে সঞ্চয় শুরু করা যায়। অর্থাৎ, গ্রাহক তার সুবিধা অনুযায়ী সাপ্তাহিক বা মাসিক—উভয় পদ্ধতিতেই কিস্তি জমা দিতে পারেন।
মেয়াদকালের বৈচিত্র্য: সাধারণ ব্যাংকের ডিপিএসগুলো মূলত দীর্ঘমেয়াদী পরিকল্পনার অংশ হিসেবে ১ থেকে ১০ বছর বা তারও বেশি সময়ের জন্য হয়ে থাকে। কিন্তু ডিজিটাল ডিপিএস স্বল্প ও মধ্যমেয়াদী সঞ্চয়ের জন্য দারুণ উপযোগী। এতে ৬ মাস থেকে শুরু করে সর্বোচ্চ ৪ বছর মেয়াদী সঞ্চয় স্কিম বেছে নেওয়ার সুযোগ রয়েছে।
ঝামেলাহীন কিস্তি পরিশোধ: প্রথাগত পদ্ধতিতে প্রতি মাসে ব্যাংকে গিয়ে টাকা জমা দিতে হয় অথবা ব্যাংক অ্যাকাউন্টে ‘স্ট্যান্ডিং ইন্সট্রাকশন’ দিয়ে রাখতে হয়। ডিজিটাল ডিপিএসে কিস্তি পরিশোধের প্রক্রিয়াটি সম্পূর্ণ স্বয়ংক্রিয়। নির্ধারিত তারিখে গ্রাহকের মোবাইল ওয়ালেট ব্যালেন্স থেকে স্বয়ংক্রিয়ভাবে কিস্তির টাকা কেটে নেওয়া হয়।
উত্তোলন সুবিধা ও খরচ: প্রথাগত ডিপিএসের মেয়াদ পূর্ণ হলে ব্যাংক শাখায় গিয়ে চেক বা কার্ডের মাধ্যমে টাকা তুলতে হয়। পক্ষান্তরে, ডিজিটাল ডিপিএসের মেয়াদ শেষে মুনাফাসহ পুরো টাকা সরাসরি গ্রাহকের ডিজিটাল ওয়ালেটে চলে আসে। সবচেয়ে বড় সুবিধা হলো, এই অর্থ কোনো বাড়তি খরচ ছাড়াই সম্পূর্ণ ফ্রি ক্যাশ-আউট করা যায়।
মূলত হাতের মুঠোয় দ্রুত সেবা, স্বল্প অঙ্কে সঞ্চয়ের সুযোগ এবং ঝামেলাহীন লেনদেনের কারণেই ডিজিটাল ডিপিএস তরুণদের প্রথম পছন্দে পরিণত হয়েছে।
মুনাফার হিসাব ও বাস্তবসম্মত অর্থনৈতিক চিত্র: বর্তমান বাজারে ব্যাংক ও আর্থিক প্রতিষ্ঠানভেদে ডিজিটাল ডিপিএসে বার্ষিক ৮.৫ শতাংশ থেকে ১০ শতাংশ পর্যন্ত মুনাফা পাওয়া যাচ্ছে। উদাহরণস্বরূপ, কোনো তরুণ যদি বার্ষিক ৮.৫ শতাংশ মুনাফায় মাসে মাত্র ১,০০০ টাকা করে ডিজিটাল ডিপিএস করেন, তবে ১ বছর শেষে তার মূল জমা হবে ১২,০০০ টাকা এবং মুনাফাসহ তিনি পাবেন প্রায় ১২,৫৬৭ টাকা। একই হারে ২ বছর মেয়াদে তার মূল ২৪,০০০ টাকা বেড়ে দাঁড়াবে প্রায় ২৬,২৪৫ টাকায়। উচ্চ মূল্যস্ফীতির এই বাজারে অলস টাকা ঘরে ফেলে না রেখে ডিজিটাল ডিপিএসে রাখলে অর্থের ক্রয়ক্ষমতা কিছুটা হলেও সুরক্ষিত থাকে।
সহজ প্রক্রিয়া ও হাতের নাগালে সঞ্চয়: বর্তমানে দেশের শীর্ষস্থানীয় মোবাইল ফিন্যান্সিয়াল সার্ভিস (এমএফএস) যেমন বিকাশ। ডিজিটাল ডিপিএস কীভাবে তরুণদের জীবনযাত্রায় পরিবর্তন আনছে, তার বাস্তব উদাহরণ ঢাকার একটি বেসরকারি বিশ্ববিদ্যালয়ের শিক্ষার্থী তানভীর আহমেদ। টিউশনি ও ফ্রিল্যান্সিং থেকে যা আয় হতো, আগে তা মাস শেষে হাতখরচেই শেষ হয়ে যেত। তানভীর বলেন, “ব্যাংকে গিয়ে অ্যাকাউন্ট খোলার সময় বা সাহস কোনোটাই ছিল না। দেড় বছর আগে মোবাইল অ্যাপের মাধ্যমে মাসে ১ হাজার টাকার একটি ডিজিটাল ডিপিএস চালু করি। এখন প্রতি মাসের ১ তারিখে স্বয়ংক্রিয়ভাবে টাকা জমা হয়ে যায়। বছর শেষে নিজের জমানো টাকা আর লভ্যাংশ দেখে দারুণ আত্মবিশ্বাস তৈরি হয়েছে, যা ভবিষ্যতে আমার উচ্চশিক্ষা বা ছোট কোনো উদ্যোগের পুঁজি হিসেবে কাজে লাগবে।” তানভীরের মতো আরও অসংখ্য তরুণ এখন অপ্রয়োজনীয় খরচ কমিয়ে ল্যাপটপ কেনা, ভ্রমণ বা জরুরি তহবিল গঠনের লক্ষ্যে এই ডিজিটাল মাধ্যমে সঞ্চয় করছেন।
বিশেষজ্ঞদের মতামত ও সতর্কতা: তরুণদের এই ডিজিটাল সঞ্চয় প্রবণতাকে দেশের অর্থনীতির জন্য অত্যন্ত ইতিবাচক হিসেবে দেখছেন আর্থিক খাত সংশ্লিষ্টরা। ফিনটেক ও অর্থনীতি বিশ্লেষকদের মতে, প্রথাগত ব্যাংকিং ব্যবস্থার বাইরে থাকা বিশাল তরুণ জনগোষ্ঠীকে আনুষ্ঠানিক আর্থিক অন্তর্ভুক্তির আওতায় আনতে ডিজিটাল ডিপিএস সেতুবন্ধন হিসেবে কাজ করছে।
এ বিষয়ে এক ব্যাংকিং ও আর্থিক প্রযুক্তি বিশেষজ্ঞ জানান, “তরুণ বয়সে সঞ্চয়ের অভ্যাস গড়ে উঠলে তা সারাজীবনের আর্থিক নিরাপত্তার ভিত্তি তৈরি করে। ডিজিটাল ডিপিএস সেই প্রক্রিয়াটিকে সহজ ও আকর্ষণীয় করেছে। তবে তরুণদের উচিত কেবল অ্যাপের সহজলভ্যতা না দেখে, সংশ্লিষ্ট ব্যাংক বা আর্থিক প্রতিষ্ঠানের বিশ্বাসযোগ্যতা, মুনাফার হার, মেয়াদপূর্তির আগে টাকা তুললে কী পরিমাণ চার্জ কাটা হয় এবং আবগারি শুল্ক ও উৎসে করের নিয়মাবলি ভালোভাবে জেনে নেওয়া।” সব মিলিয়ে, প্রযুক্তির ছোঁয়ায় সঞ্চয় এখন আর কেবল মধ্যবয়সী বা চাকরিজীবীদের গণ্ডিতে সীমাবদ্ধ নেই। সঠিক পরিকল্পনা ও সচেতনতার সঙ্গে ডিজিটাল ডিপিএস ব্যবহার করতে পারলে এটি হয়ে উঠতে পারে বাংলাদেশের তরুণ প্রজন্মের অর্থনৈতিক স্বাবলম্বিতার সবচেয়ে বড় হাতিয়ার।
ডিজিটাল ডিপিএস তরুণদের জন্য আশীর্বাদ হলেও কিছু নিয়মকানুন ও ঝুঁকির বিষয়ে স্পষ্ট ধারণা রাখা জরুরি:
* কর ও আবগারি শুল্ক: দেশের প্রচলিত আয়কর আইন অনুযায়ী, ডিপিএসের অর্জিত মুনাফার ওপর নির্ধারিত হারে উৎস কর (AIT) কাটা হয়। এছাড়া বছরের যেকোনো সময় অ্যাকাউন্টের স্থিতি বাংলাদেশ ব্যাংকের নির্ধারিত সীমা অতিক্রম করলে আবগারি শুল্ক প্রযোজ্য হয়।
* অকাল নগদায়ন: যেকোনো ডিজিটাল ডিপিএস খোলার পর প্রথম ৩ মাস (৯০ দিন) পূর্ণ হওয়ার আগে তা ভাঙা বা বাতিল করা যায় না। ৩ মাস পর জরুরি প্রয়োজনে ডিপিএস ভাঙলে চুক্তি অনুযায়ী নির্ধারিত পূর্ণ মুনাফা পাওয়া যায় না, বরং সেভিংস অ্যাকাউন্টের সাধারণ হারে বা শর্তসাপেক্ষে মুনাফা হিসাব করা হয়।
* ডিজিটাল নিরাপত্তা: অ্যাপভিত্তিক লেনদেন হওয়ায় প্রতারক চক্রের হাত থেকে বাঁচতে পিন (PIN) নম্বর ও ওটিপি (OTP) কারও সঙ্গে শেয়ার না করার বিষয়ে তরুণদের সর্বোচ্চ সতর্ক থাকতে হবে।
একটি দেশের অর্থনৈতিক প্রবৃদ্ধির অন্যতম প্রধান চালিকাশক্তি হলো অভ্যন্তরীণ সঞ্চয় ও বিনিয়োগ। বাংলাদেশের বিশাল তরুণ জনগোষ্ঠী—যাদের আমরা ‘ডেমোগ্রাফিক ডিভিডেন্ড’ বা জনমিতিক লভ্যাংশ বলছি—তাদের ক্ষুদ্র ক্ষুদ্র সঞ্চয় জাতীয় অর্থনীতিতে বিশাল মূলধন হিসেবে যুক্ত হচ্ছে। ডিজিটাল ডিপিএস কেবল তরুণদের ব্যক্তিগত আপৎকালীন তহবিল, উচ্চশিক্ষা, ভ্রমণ বা নতুন স্টার্টআপ গড়ার স্বপ্নই পূরণ করছে না, বরং এটি দেশের প্রান্তিক পর্যায় পর্যন্ত আনুষ্ঠানিক ব্যাংকিং সেবা পৌঁছে দিচ্ছে।
আগামী দিনে দেশে পূর্ণাঙ্গ ‘ডিজিটাল ব্যাংক’ কার্যক্রম শুরু হলে এই সঞ্চয় ব্যবস্থা আরও আধুনিক ও কৃত্রিম বুদ্ধিমত্তা (AI) নির্ভর হয়ে উঠবে। তাই নীতিনির্ধারক ও আর্থিক প্রতিষ্ঠানগুলোর উচিত এই ক্ষুদ্র সঞ্চয়কারীদের ওপর করের বোঝা সহনীয় রাখা এবং অ্যাপগুলোর সাইবার নিরাপত্তা আরও জোরদার করা। প্রযুক্তির সঠিক ব্যবহারে তরুণদের আজকের এই ছোট ছোট সঞ্চয়ই আগামীর সমৃদ্ধ ও স্বনির্ভর বাংলাদেশের ভিত্তি গড়ে দেবে।