
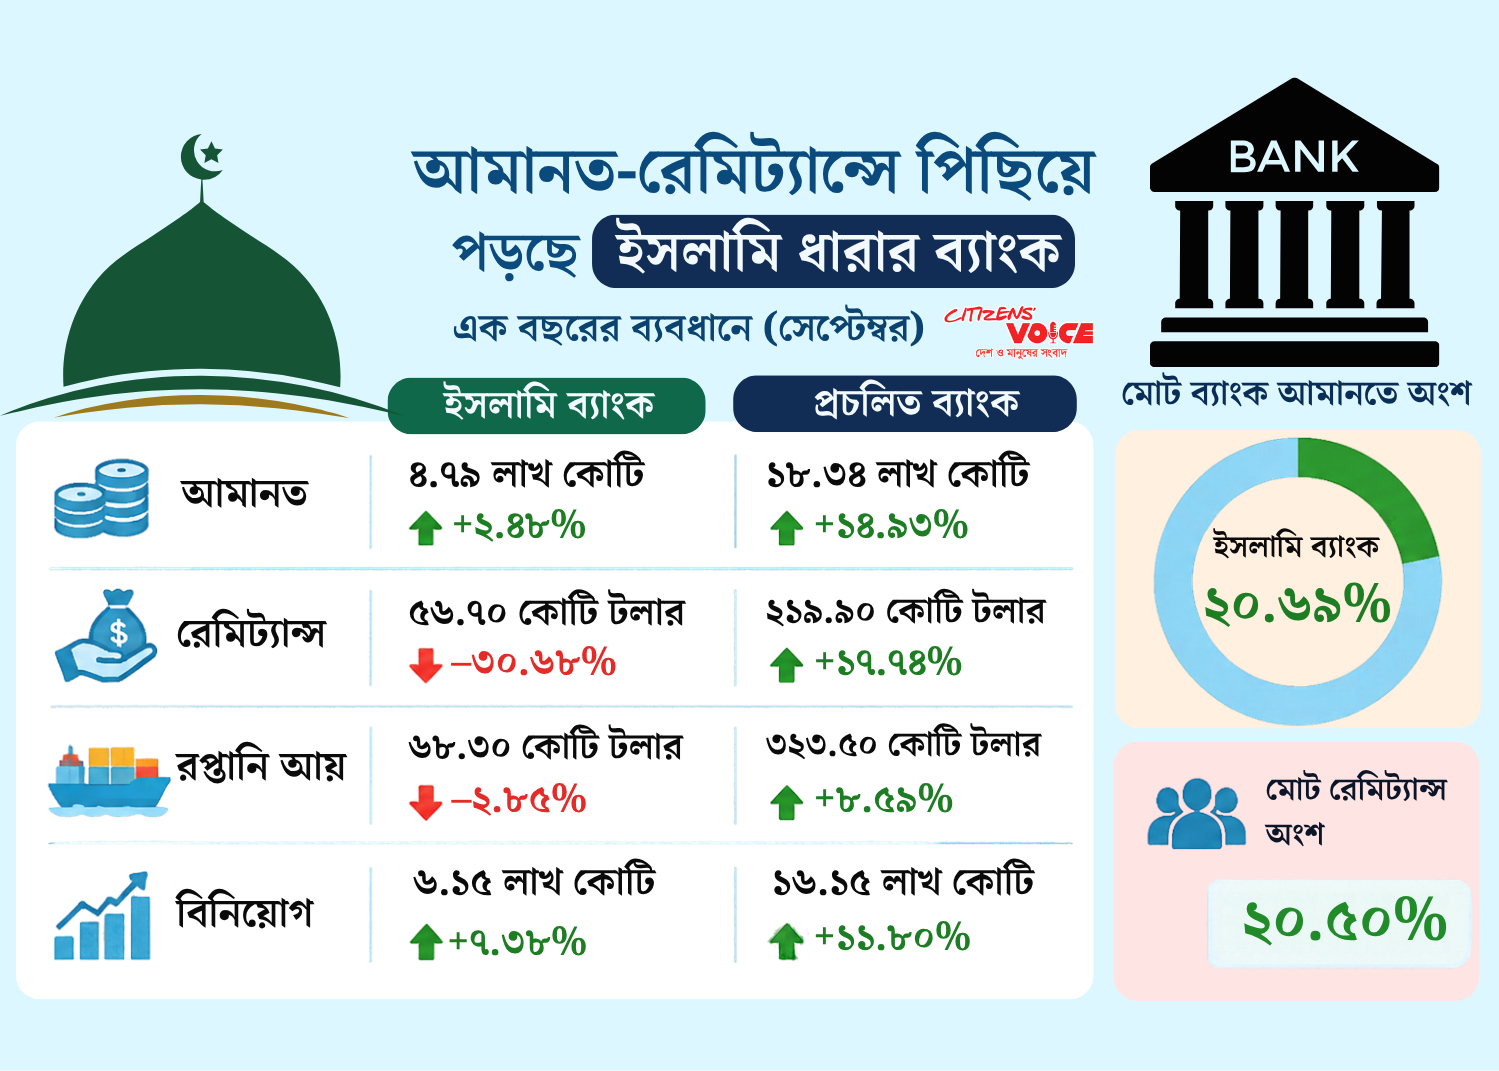
দেশের ব্যাংকিং খাতে প্রচলিত ব্যাংকগুলোর তুলনায় ক্রমেই পিছিয়ে যাচ্ছে ইসলামি ধারার ব্যাংকগুলো। আমানত সংগ্রহ, বিনিয়োগ ও সম্পদ বৃদ্ধির পাশাপাশি বৈদেশিক বাণিজ্যের অর্থপ্রবাহেও এসব ব্যাংকের প্রবৃদ্ধি তুলনামূলকভাবে কম। তবে সবচেয়ে বড় ধাক্কা এসেছে প্রবাসী আয় বা রেমিট্যান্স সংগ্রহে। এক বছরের ব্যবধানে ইসলামি ব্যাংকগুলোর মাধ্যমে আসা রেমিট্যান্স কমেছে ৩০ দশমিক ৬৮ শতাংশ। একই সময়ে প্রচলিত ব্যাংকগুলোর মাধ্যমে রেমিট্যান্স বেড়েছে ১৭ দশমিক ৭৪ শতাংশ।
আমানত সংগ্রহের ক্ষেত্রেও দুই ধরনের ব্যাংকের মধ্যে বড় পার্থক্য দেখা যাচ্ছে। গত সেপ্টেম্বর শেষে ইসলামি ধারার ব্যাংকগুলোর আমানতের পরিমাণ দাঁড়িয়েছে ৪ লাখ ৭৯ হাজার কোটি টাকা। এক বছর আগে একই সময়ে যে পরিমাণ আমানত ছিল, তার তুলনায় প্রবৃদ্ধি হয়েছে মাত্র ২ দশমিক ৪৮ শতাংশ। বিপরীতে প্রচলিত ব্যাংকগুলোর আমানত বেড়েছে ১৪ দশমিক ৯৩ শতাংশ। সেপ্টেম্বর শেষে প্রচলিত ব্যাংকগুলোর মোট আমানত দাঁড়িয়েছে ১৮ লাখ ৩৪ হাজার কোটি টাকা। দেশের ব্যাংকিং খাতের মোট আমানতের ২০ দশমিক ৬৯ শতাংশ এখন ইসলামি ব্যাংকগুলোর হাতে রয়েছে।
বৈদেশিক বাণিজ্যেও ইসলামি ব্যাংকগুলোর অবস্থান আগের তুলনায় দুর্বল হয়েছে। গত সেপ্টেম্বরে এসব ব্যাংকের মাধ্যমে দেশে এসেছে ৬৮ কোটি ৩০ লাখ ডলার রপ্তানি আয়। আগের বছরের একই সময়ের তুলনায় এটি ২ দশমিক ৮৫ শতাংশ কম। অন্যদিকে প্রচলিত ব্যাংকের মাধ্যমে রপ্তানি আয় গ্রহণ বেড়েছে ৮ দশমিক ৫৯ শতাংশ। ফলে সেপ্টেম্বর মাসে দেশের ব্যাংকিং খাতে আসা মোট রপ্তানি আয়ের মাত্র ১৭ দশমিক ৪৬ শতাংশ এসেছে ইসলামি ব্যাংকগুলোর মাধ্যমে।
আমদানি ব্যয়ের ক্ষেত্রে অবশ্য কিছুটা ভিন্ন চিত্র দেখা গেছে। গত সেপ্টেম্বরে ইসলামি ব্যাংকগুলোর মাধ্যমে ১০৫ কোটি ৬০ লাখ ডলারের আমদানি ব্যয় পরিশোধ করা হয়েছে। এক বছরের ব্যবধানে এ ব্যয় বেড়েছে ৪ দশমিক ১৩ শতাংশ। তবে একই সময়ে প্রচলিত ব্যাংকের মাধ্যমে আমদানি ব্যয় বেড়েছে আরও বেশি, ১৫ দশমিক ১১ শতাংশ।
রেমিট্যান্সের চিত্রই সবচেয়ে বেশি উদ্বেগের। গত সেপ্টেম্বরে ইসলামি ব্যাংকগুলোর মাধ্যমে দেশে এসেছে ৫৬ কোটি ৭০ লাখ ডলার। গত বছরের সেপ্টেম্বরে এই পরিমাণ ছিল ৮১ কোটি ৮০ লাখ ডলার। অর্থাৎ এক বছরের ব্যবধানে ইসলামি ব্যাংকের মাধ্যমে আসা রেমিট্যান্স কমেছে ৩০ দশমিক ৬৮ শতাংশ।
অন্যদিকে প্রচলিত ব্যাংকগুলোর মাধ্যমে প্রবাসী আয় বেড়েছে ১৭ দশমিক ৭৪ শতাংশ। সেপ্টেম্বরে এসব ব্যাংকের মাধ্যমে দেশে এসেছে ২১৯ কোটি ৯০ লাখ ডলার। ফলে ওই মাসে দেশের ব্যাংকিং খাতে আসা মোট রেমিট্যান্সের মাত্র ২০ দশমিক ৫০ শতাংশ পেয়েছে ইসলামি ব্যাংকগুলো।
শুধু আমানত ও বৈদেশিক লেনদেন নয়, বিনিয়োগের ক্ষেত্রেও পিছিয়ে রয়েছে ইসলামি ধারার ব্যাংকগুলো। সেপ্টেম্বর শেষে এসব ব্যাংকের বিনিয়োগের পরিমাণ দাঁড়িয়েছে ৬ লাখ ১৫ হাজার কোটি টাকা। এক বছরে এই বিনিয়োগ বেড়েছে ৭ দশমিক ৩৮ শতাংশ। বিপরীতে প্রচলিত ব্যাংকের বিনিয়োগ বেড়েছে ১১ দশমিক ৮০ শতাংশ।
সম্পদ বৃদ্ধির ক্ষেত্রেও একই ধরনের ব্যবধান রয়েছে। গত এক বছরে ইসলামি ব্যাংকগুলোর সম্পদ বেড়েছে ৭ দশমিক ৫০ শতাংশ। বিপরীতে প্রচলিত ব্যাংকের সম্পদ বৃদ্ধির হার ছিল ১০ দশমিক ৮৩ শতাংশ।
এজেন্ট ব্যাংকিংয়েও ইসলামি ব্যাংকগুলোর পিছিয়ে পড়ার প্রবণতা স্পষ্ট। গত এক বছরে এসব ব্যাংকের এজেন্ট ব্যাংকিংয়ের মাধ্যমে সংগৃহীত আমানত কমেছে ১ দশমিক ৭৫ শতাংশ। অথচ একই সময়ে প্রচলিত ব্যাংকগুলোর এজেন্ট ব্যাংকিং আমানত বেড়েছে ৩২ দশমিক ২১ শতাংশ।
ব্যাংকিং খাতের এই পরিবর্তনের পেছনে গ্রাহকদের আস্থার বিষয়টিকেও গুরুত্বপূর্ণ বলে মনে করছেন অর্থনীতিবিদেরা। বাংলাদেশ ব্যাংকের সাবেক প্রধান অর্থনীতিবিদ ড. মুস্তফা কে মুজেরী বলেন, আওয়ামী লীগ সরকারের সময়ে ইসলামি ধারার ব্যাংকগুলোতে বড় ধরনের অনিয়ম ও লুটপাট হয়েছে। এর ফলে এসব ব্যাংকের আমানতকারীরা গভীর সংকটে পড়েছেন। তাঁর মতে, এর প্রভাব গ্রাহকদের আস্থার ওপরও পড়েছে। ফলে ইসলামি ধারার ব্যাংকগুলোর প্রতি এক ধরনের আস্থাহীনতা তৈরি হয়েছে।