
দেশের ব্যাংকিং খাতে আমানত সংগ্রহের প্রতিযোগিতায় ক্রমেই পিছিয়ে পড়ছে ইসলামি শরিয়াহভিত্তিক ব্যাংকগুলো। গ্রাহকদের অর্থ ফেরত পেতে বিলম্ব এবং সাম্প্রতিক বছরগুলোতে বিভিন্ন ব্যাংকের আর্থিক ও ব্যবস্থাপনাগত সংকটের কারণে এসব প্রতিষ্ঠানের ওপর আমানতকারীদের আস্থায় চাপ তৈরি হয়েছে। এর প্রভাব পড়েছে আমানত প্রবৃদ্ধিতেও। অন্যদিকে একই সময়ে প্রচলিত ধারার ব্যাংকগুলোতে আমানত সংগ্রহের গতি বেড়েছে। ফলে দুই ধরনের ব্যাংকের মধ্যে আমানত প্রবৃদ্ধির ব্যবধান আরও বিস্তৃত হচ্ছে।
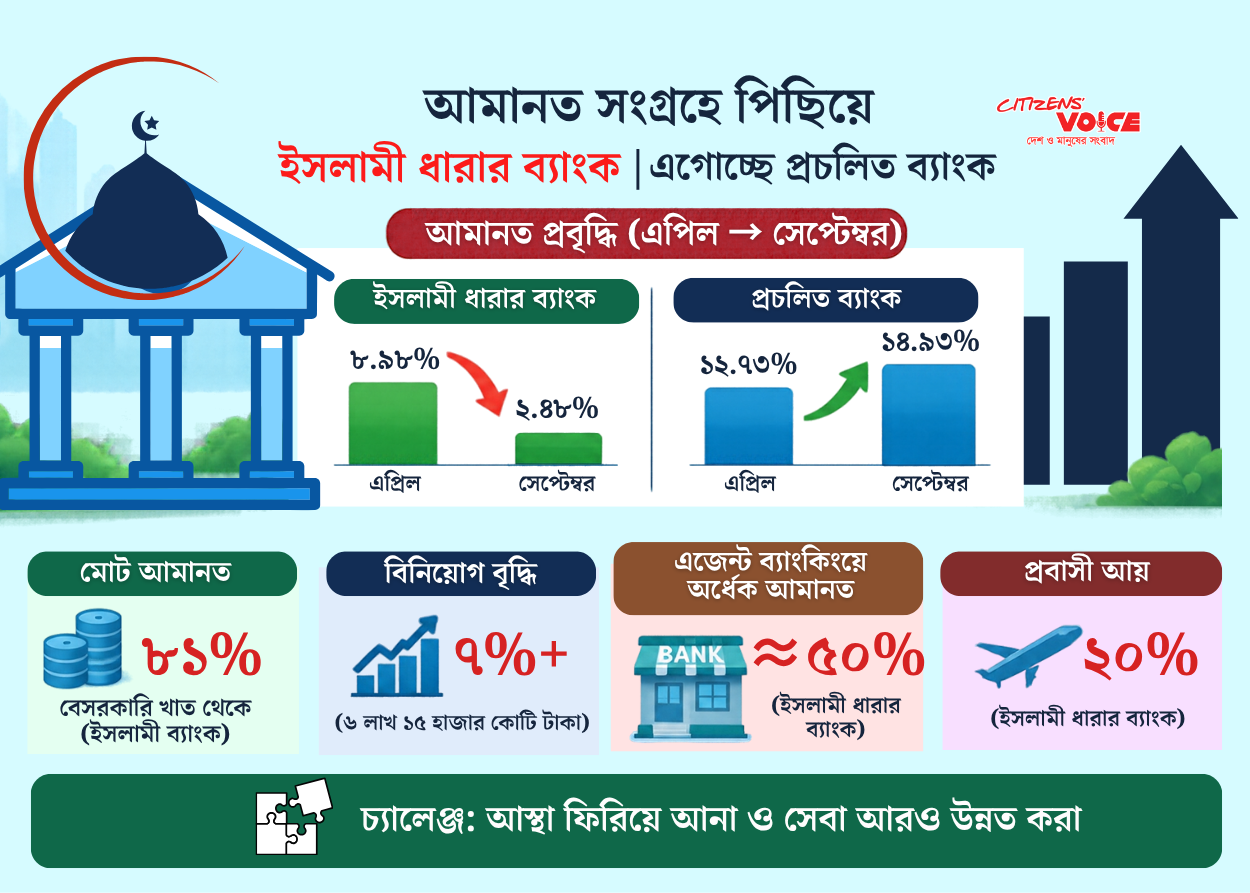
বাংলাদেশ ব্যাংকের ইসলামি ব্যাংকিংবিষয়ক মাসিক প্রতিবেদনের তথ্য অনুযায়ী, ইসলামি ব্যাংকগুলোর বছরওয়ারি আমানত প্রবৃদ্ধি গত এপ্রিলের ৮ দশমিক ৯৮ শতাংশ থেকে কমে সেপ্টেম্বর মাসে দাঁড়িয়েছে মাত্র ২ দশমিক ৪৮ শতাংশে। বিপরীতে প্রচলিত ব্যাংকগুলোর আমানত প্রবৃদ্ধি একই সময়ে ১২ দশমিক ৭৩ শতাংশ থেকে বেড়ে ১৪ দশমিক ৯৩ শতাংশে পৌঁছেছে।
অর্থাৎ আমানত সংগ্রহে ইসলামি ব্যাংকগুলোর গতি উল্লেখযোগ্যভাবে কমলেও প্রচলিত ব্যাংকগুলো তুলনামূলক শক্তিশালী অবস্থান ধরে রেখেছে।
তবে বাংলাদেশ ব্যাংক মনে করছে, বছরওয়ারি পরিসংখ্যান আমানতকারীদের পছন্দে ইসলামি ব্যাংকিংয়ের দিকে ধীরে ধীরে ঝোঁকের ইঙ্গিত দেয়। কেন্দ্রীয় ব্যাংকের প্রতিবেদনে বলা হয়েছে, ২০২৪ সালের জুলাইয়ের গণঅভ্যুত্থানের পর ইসলামি ব্যাংকগুলোর ওপর নজরদারি বাড়ানো, তারল্য সহায়তা দেওয়া, দুর্বলতা শনাক্ত করা এবং ব্যবস্থাপনার উন্নয়নে প্রশাসক নিয়োগের মতো পদক্ষেপ নেওয়া হয়েছে। এসব উদ্যোগের মাধ্যমে আমানতকারীদের আস্থা ফিরিয়ে আনার সম্ভাবনা রয়েছে।
২০২৬ সালের সেপ্টেম্বর পর্যন্ত ইসলামি ব্যাংকগুলোর মোট আমানতের প্রায় ৮৯ শতাংশ এসেছে বেসরকারি খাত থেকে। অর্থাৎ ব্যক্তি ও বেসরকারি প্রতিষ্ঠানের আমানতের ওপরই এসব ব্যাংকের অর্থ সংগ্রহ অনেকাংশে নির্ভরশীল।
আমানত প্রবৃদ্ধি কমলেও বিনিয়োগের ক্ষেত্রে কিছুটা ইতিবাচক চিত্র দেখা গেছে। গত বছরের সেপ্টেম্বরের তুলনায় চলতি বছরের একই সময়ে ইসলামি ব্যাংকগুলোর বিনিয়োগের পরিমাণ ৭ শতাংশের বেশি বেড়ে ৬ লাখ ১৫ হাজার কোটি টাকায় পৌঁছেছে। আগের বছরের একই সময়ে এই পরিমাণ ছিল ৫ লাখ ৭৩ হাজার কোটি টাকা।
এজেন্ট ব্যাংকিংয়ের ক্ষেত্রেও ইসলামি ব্যাংকগুলোর অবস্থান তুলনামূলকভাবে শক্তিশালী। এ খাতে ইসলামি ও প্রচলিত—উভয় ধারার ব্যাংকের আমানত বেড়েছে। তবে প্রবৃদ্ধির গতিতে প্রচলিত ব্যাংকগুলো এগিয়ে রয়েছে। তা সত্ত্বেও সামগ্রিক কার্যক্রমের আকার বিবেচনায় এজেন্ট ব্যাংকিংয়ে ইসলামি ব্যাংকগুলোর পারফরম্যান্স ভালো বলে জানিয়েছে বাংলাদেশ ব্যাংক। এর পেছনে এজেন্ট নেটওয়ার্কের সম্প্রসারণ, আমানতকারীদের আস্থা বৃদ্ধি কিংবা অন্যান্য কারণ ভূমিকা রাখতে পারে বলে প্রতিবেদনে উল্লেখ করা হয়েছে।
বিশেষ করে দেশের এজেন্ট ব্যাংকিং ব্যবস্থায় মোট আমানতের প্রায় অর্ধেকই রয়েছে ইসলামি ব্যাংকগুলোর হাতে। এই অবস্থান ধরে রাখতে শাখা ও এজেন্ট নেটওয়ার্ক সম্প্রসারণ, আধুনিক ডিজিটাল সেবা চালু এবং গ্রাহকদের কাছে ব্যাংকিং সুবিধা আরও সহজে পৌঁছে দেওয়ার সুপারিশ করেছে কেন্দ্রীয় ব্যাংক।
প্রবাসী আয় সংগ্রহেও গুরুত্বপূর্ণ ভূমিকা রাখছে ইসলামি ব্যাংকগুলো। ব্যাংকিং চ্যানেলে আসা মোট প্রবাসী আয়ের প্রায় ২০ শতাংশ এসব ব্যাংকের মাধ্যমে সংগৃহীত হয়। গত দুই দশকে দেশের আর্থিক খাতে ইসলামি ব্যাংকিং উল্লেখযোগ্য অবস্থান তৈরি করেছে বলেও প্রতিবেদনে তুলে ধরা হয়েছে। পাশাপাশি ইসলামি ধারার ব্যাংকবহির্ভূত আর্থিক প্রতিষ্ঠানগুলোর আমানত, বিনিয়োগ ও সম্পদ বাড়ানোরও যথেষ্ট সুযোগ রয়েছে বলে মনে করছে কেন্দ্রীয় ব্যাংক।
অন্যদিকে ইসলামি ব্যাংকিং কার্যক্রমে নিয়োজিত কর্মীর সংখ্যা গত তিন বছরে কমেছে। প্রতিবেদনে বলা হয়েছে, আর্থিক প্রতিষ্ঠানগুলোতে ডিজিটাল সেবা ও স্বয়ংক্রিয় ব্যবস্থার ব্যবহার বাড়ায় প্রশাসনিক এবং পরিচালনাগত কাজে কর্মীর প্রয়োজনীয়তা কমছে। এ ছাড়া ২০২৪ সালের জুলাইয়ের গণঅভ্যুত্থানের পর কয়েকটি ইসলামি ব্যাংকে, বিশেষ করে পূর্ণাঙ্গ ইসলামি ব্যাংকগুলোতে ব্যবস্থাপনাগত সমস্যা ও অস্থিতিশীলতাও কর্মসংস্থান কমার পেছনে ভূমিকা রেখেছে।
তবে প্রচলিত ধারার যেসব ব্যাংক ইসলামি ব্যাংকিং সেবা পরিচালনা করছে, তাদের কার্যক্রম ধীরে ধীরে সম্প্রসারিত হয়েছে। একই সঙ্গে এসব কার্যক্রমে নিয়োজিত কর্মীর সংখ্যাও বেড়েছে।
সামগ্রিক চিত্র বলছে, ইসলামি ব্যাংকগুলোর সামনে এখন সবচেয়ে বড় চ্যালেঞ্জ শুধু আমানত সংগ্রহ বাড়ানো নয়, বরং গ্রাহকদের আস্থা পুনরুদ্ধার এবং সেবার মান উন্নত করা। এজেন্ট ব্যাংকিং ও প্রবাসী আয় সংগ্রহে শক্তিশালী অবস্থান থাকলেও সামগ্রিক আমানত প্রবৃদ্ধির দুর্বলতা কাটিয়ে উঠতে না পারলে ব্যাংকিং খাতে তাদের প্রতিযোগিতামূলক অবস্থান আরও চাপে পড়তে পারে।