
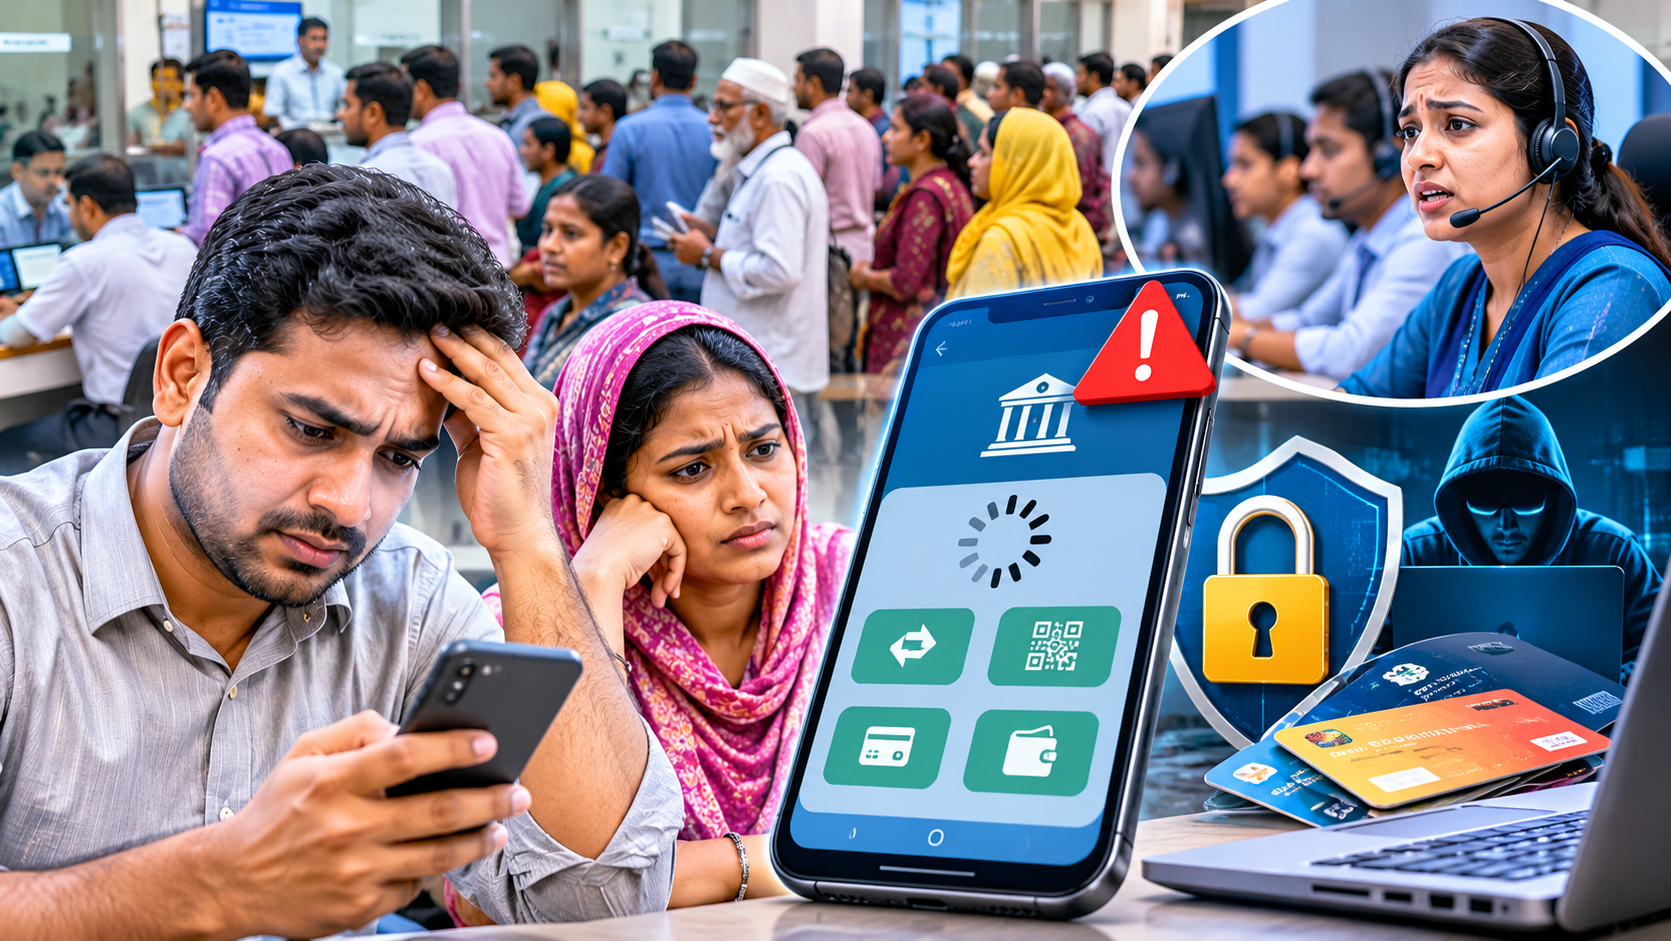
প্রযুক্তির অভাবনীয় বিস্তারেও গ্রাহকসেবায় স্বস্তি নেই; লেনদেনের জটিলতা, সাইবার প্রতারণা, দুর্বল অবকাঠামো ও জবাবদিহির ঘাটতি ডিজিটাল ব্যাংকিংয়ের সম্ভাবনাকে প্রশ্নের মুখে ফেলছে।
একবিংশ শতাব্দীর তৃতীয় দশকের মাঝামাঝি এসে বাংলাদেশের আর্থিক খাত এক অভাবনীয় রূপান্তরের মধ্য দিয়ে যাচ্ছে। হাতে থাকা স্মার্টফোনটিই এখন সাধারণ মানুষের পকেট ব্যাংক। ঘরে বসে মুহূর্তেই টাকা পাঠানো, ইউটিলিটি বিল পরিশোধ, কেনাকাটার মূল্য দেওয়া কিংবা বিদেশ থেকে পাঠানো রেমিট্যান্স গ্রহণ—সবই এখন আঙুলের ছোঁয়ায় সম্ভব। একসময় ব্যাংকের শাখায় গিয়ে দীর্ঘ লাইনে দাঁড়িয়ে যেসব কাজ করতে হতো, তার অনেক কিছুই এখন অনলাইনে সম্পন্ন করা যাচ্ছে। কিন্তু প্রযুক্তির এই অভাবনীয় প্রসারের সমান্তরালে একটি অস্বস্তিকর বাস্তবতাও প্রকট হয়ে উঠেছে—তা হলো গ্রাহক ভোগান্তি।
যে প্রযুক্তির লক্ষ্য ছিল ব্যাংকের শাখায় গিয়ে দীর্ঘ অপেক্ষার ঝক্কি কমানো, সেই প্রযুক্তিই এখন অনেক ক্ষেত্রে নতুন ধরনের জটিলতা, আর্থিক ক্ষতি ও মানসিক যন্ত্রণার কারণ হয়ে দাঁড়িয়েছে। টাকা কেটে নেওয়ার পরও প্রাপকের হিসাবে জমা না হওয়া, এটিএম থেকে টাকা না পাওয়া, মোবাইল অ্যাপ অচল হয়ে যাওয়া, সাইবার প্রতারণা এবং অভিযোগ নিষ্পত্তিতে দীর্ঘসূত্রতা গ্রাহকের নিত্যদিনের সমস্যায় পরিণত হচ্ছে। প্রশ্ন উঠছে, প্রযুক্তির এত উন্নয়নের পরও ডিজিটাল ব্যাংকিংয়ের যুগে গ্রাহক ভোগান্তি কমছে না কেন?
গ্রাহক ভোগান্তির গভীরতা বুঝতে হলে প্রথমে দেশের ডিজিটাল লেনদেনের ব্যাপকতা বিবেচনা করা প্রয়োজন। বাংলাদেশ ব্যাংকের ২০২৬ সালের মে মাসে প্রকাশিত ‘বাংলাদেশ পেমেন্ট সিস্টেমস রিপোর্ট ২০২৫’ অনুযায়ী, ২০২৫ সালে দেশে ডিজিটাল লেনদেনের সংখ্যা আগের বছরের তুলনায় ১৩ শতাংশ বেড়ে ৫৪৬ কোটি ৩০ লাখে পৌঁছেছে। একই সময়ে এসব লেনদেনের আর্থিক মূল্য ১৩ শতাংশ বেড়ে দাঁড়িয়েছে ১০২ লাখ ২৪ হাজার ২০০ কোটি টাকার বেশি। অর্থাৎ ডিজিটাল লেনদেন এখন আর কেবল ছোট অঙ্কের অর্থ স্থানান্তরে সীমাবদ্ধ নেই; শিক্ষা, কেনাকাটা, বিল পরিশোধ ও ব্যবসায়িক কার্যক্রমেও এর ব্যবহার বাড়ছে।
অন্যদিকে মোবাইল আর্থিক সেবা বা এমএফএস খাতেও লেনদেনের ব্যাপক সম্প্রসারণ ঘটেছে। ২০২৬ সালের এপ্রিল-জুন প্রান্তিকে এমএফএস প্ল্যাটফর্মগুলোতে প্রায় ৬ লাখ ৬০ হাজার কোটি টাকার লেনদেন হয়েছে। এর মধ্যে বিকাশ, নগদ ও রকেট মিলে ৯৯.১৫ শতাংশ লেনদেন করেছে (শুধুমাত্র বিকাশের লেনদেনই ছিল প্রায় ৪ লাখ ৪১ হাজার কোটি টাকা)।একই সময়ে ব্যাংকগুলোর নিজস্ব অ্যাপ, ইন্টারনেট ব্যাংকিং, জাতীয় পেমেন্ট সুইচ বাংলাদেশ (এনপিএসবি), তাৎক্ষণিক আন্তব্যাংক লেনদেন এবং বাংলা কিউআর ব্যবস্থার ব্যবহারও সম্প্রসারিত হয়েছে।
বাংলাদেশ ব্যাংকের প্রতিবেদনে বলা হয়েছে, দেশে এমএফএস হিসাবের সংখ্যা প্রায় ২৫ কোটি এবং এজেন্টের সংখ্যা প্রায় ২০ লাখে পৌঁছেছে। তবে হিসাবের সংখ্যা মানেই সমসংখ্যক স্বতন্ত্র সক্রিয় গ্রাহক নয়। তবু এই পরিসংখ্যান ডিজিটাল আর্থিক সেবার ব্যাপক বিস্তারের প্রমাণ বহন করে। কিন্তু লেনদেনের সংখ্যা বাড়লেই গ্রাহকসেবার মান বেড়েছে, এমন সিদ্ধান্তে পৌঁছানোর সুযোগ নেই। বরং ব্যবহারকারীর সংখ্যা ও লেনদেনের চাপ বাড়ার সঙ্গে সঙ্গে প্রযুক্তিগত সক্ষমতা, নিরাপত্তা এবং অভিযোগ নিষ্পত্তির ব্যবস্থাও সমানতালে উন্নত হওয়া প্রয়োজন। বাস্তবে এই সমন্বয়ের ঘাটতিই নতুন সংকট তৈরি করছে।
ভোগান্তির বহুমাত্রিক রূপ: গ্রাহকের নিত্যদিনের অভিজ্ঞতা- লেনদেন ব্যর্থ হওয়া ও টাকা আটকে যাওয়া। ডিজিটাল ব্যাংকিংয়ের সবচেয়ে সাধারণ ও বিরক্তিকর অভিজ্ঞতা হলো—গ্রাহকের হিসাব থেকে টাকা কেটে নেওয়া হয়েছে, অথচ প্রাপকের হিসাবে তা জমা হয়নি। কখনো এটিএম বুথে লেনদেনের পর টাকা বের হয় না, আবার কখনো কিউআর কোড স্ক্যান করে মূল্য পরিশোধের পরও মার্চেন্ট অর্থ পান না। এ ধরনের সমস্যার পেছনে ব্যাংকের সার্ভার, পেমেন্ট সুইচ, নেটওয়ার্ক কিংবা সংশ্লিষ্ট প্রতিষ্ঠানের প্রযুক্তিগত সমন্বয়ের ত্রুটি থাকতে পারে। কিন্তু গ্রাহকের কাছে এসব কারিগরি ব্যাখ্যার চেয়ে গুরুত্বপূর্ণ হলো নিজের অর্থ ফেরত পাওয়া। অনেক ক্ষেত্রে অভিযোগ জানানো, লেনদেন যাচাই এবং অর্থ ফেরত পাওয়ার প্রক্রিয়া দীর্ঘায়িত হয়। জরুরি চিকিৎসা, ব্যবসায়িক লেনদেন কিংবা দৈনন্দিন প্রয়োজনের সময় আটকে থাকা অর্থ গ্রাহককে চরম বিপাকে ফেলে।
সার্ভার অচল ও অ্যাপের ধীরগতি: মাসের শুরুতে বেতন প্রদানের সময়, ঈদ বা বড় উৎসবের আগে এবং সরকারি ছুটির দিনগুলোতে ডিজিটাল লেনদেনের চাপ বেড়ে যায়। এ সময় কোনো কোনো ব্যাংকের মোবাইল অ্যাপ ও ইন্টারনেট ব্যাংকিংয়ে ধীরগতি, লগইন সমস্যা, ওটিপি পেতে বিলম্ব কিংবা লেনদেনের মাঝপথে সংযোগ বিচ্ছিন্ন হওয়ার ঘটনা ঘটে। এর মূল কারণ হতে পারে সার্ভারের অপর্যাপ্ত সক্ষমতা, পুরোনো প্রযুক্তি, দুর্বল নেটওয়ার্ক এবং গ্রাহকের চাপ অনুযায়ী অবকাঠামো সম্প্রসারণ না করা। একটি আধুনিক ব্যাংকিং ব্যবস্থায় শুধু স্বাভাবিক সময়ে নয়, সর্বোচ্চ চাপের সময়েও নিরবচ্ছিন্ন সেবা দেওয়ার সক্ষমতা থাকা জরুরি।
সাইবার জালিয়াতি ও প্রতারণার ফাঁদ: প্রযুক্তির প্রসারের সঙ্গে পাল্লা দিয়ে বেড়েছে সাইবার অপরাধীদের কৌশল। ফিশিং লিংক, ভুয়া কাস্টমার কেয়ার নম্বর, পরিচয় জালিয়াতি, ম্যালওয়্যার এবং সামাজিক যোগাযোগমাধ্যমে প্রতারণামূলক বিজ্ঞাপনের মাধ্যমে গ্রাহকের ব্যক্তিগত ও আর্থিক তথ্য হাতিয়ে নেওয়া হচ্ছে। কখনো ব্যাংক কর্মকর্তা পরিচয়ে ফোন করে পিন, পাসওয়ার্ড কিংবা এককালীন গোপন সংকেত সংগ্রহ করা হচ্ছে।
বাংলাদেশ ব্যাংকের পেমেন্ট সিস্টেমস রিপোর্ট ২০২৫ অনুযায়ী, ওই বছর মোবাইল আর্থিক সেবা, চেক ও কার্ডভিত্তিক লেনদেনে মোট ৮১ হাজার ৪২৩টি প্রতারণার ঘটনা রিপোর্ট করা হয়েছে। এসব ঘটনায় আর্থিক ক্ষতির পরিমাণ ছিল ৯২ কোটি ৬০ লাখ ১০ হাজার টাকা। এর মধ্যে ৮২ কোটি ৭২ লাখ ১০ হাজার টাকা উদ্ধার করা সম্ভব হয়নি। অর্থাৎ মোট ক্ষতিগ্রস্ত অর্থের মাত্র ১০ দশমিক ৭ শতাংশ উদ্ধার হয়েছে। বিশেষভাবে উদ্বেগজনক বিষয় হলো, মোবাইল আর্থিক সেবা খাতে প্রতারণার আর্থিক ক্ষতির পরিমাণ ছিল ৮১ কোটি ৩২ লাখ ৬০ হাজার টাকা। এই পরিসংখ্যান ডিজিটাল লেনদেনের নিরাপত্তা ও প্রতারণার পরবর্তী প্রতিকার ব্যবস্থার দুর্বলতা স্পষ্ট করে।
এ প্রসঙ্গে ২০২৬ সালের ১৭ নভেম্বর বাংলাদেশ সরকারের সাইবার নিরাপত্তা সংস্থা বিজিডি ই-গভ সার্ট (BGD e-GOV CIRT) আর্থিক খাতে কৃত্রিম বুদ্ধিমত্তাসহায়িত স্বয়ংক্রিয় সাইবার হামলার বিষয়ে উচ্চমাত্রার সতর্কতা জারি করেছে। সংস্থাটি জানিয়েছে, কৃত্রিম বুদ্ধিমত্তানির্ভর প্রযুক্তি ব্যবহার করে অপরাধীরা এখন তথ্য সংগ্রহ, দুর্বলতা শনাক্তকরণ, পরিচয়সংক্রান্ত তথ্য চুরি এবং প্রতিষ্ঠানের অভ্যন্তরীণ নেটওয়ার্কে প্রবেশের বিভিন্ন ধাপ স্বয়ংক্রিয়ভাবে সম্পন্ন করতে পারে। তবে সতর্কতাটিতে বিদেশের আর্থিক প্রতিষ্ঠানে সংঘটিত হামলার তথ্য দেওয়া হয়েছে; বাংলাদেশের কোনো নির্দিষ্ট ব্যাংক আক্রান্ত হয়েছে বলে দাবি করা হয়নি।
অকার্যকর গ্রাহকসেবা ও অভিযোগ নিষ্পত্তির দীর্ঘসূত্রতা: কোনো সমস্যায় পড়ে ব্যাংকের কল সেন্টারে ফোন করলে অনেক গ্রাহককে দীর্ঘ সময় যান্ত্রিক নির্দেশনার মধ্য দিয়ে যেতে হয়। কখনো সংযোগ পাওয়া গেলেও সংশ্লিষ্ট প্রতিনিধি তাৎক্ষণিক সমাধান দিতে পারেন না। একটি অভিযোগের জন্য টিকিট নম্বর দেওয়া হলেও পরবর্তী অগ্রগতি সম্পর্কে গ্রাহককে যথাযথ তথ্য জানানো হয় না। শাখায় গেলে কখনো বলা হয় বিষয়টি প্রধান কার্যালয়ের তথ্যপ্রযুক্তি বিভাগের দায়িত্ব, আবার সংশ্লিষ্ট বিভাগ থেকে দ্রুত সাড়া পাওয়া যায় না। ফলে গ্রাহককে একই অভিযোগ বারবার জানাতে হয়।
বাংলাদেশ ব্যাংকের বার্ষিক প্রতিবেদন ২০২৪-২৫ অনুযায়ী, ওই অর্থবছরে আর্থিক সততা ও গ্রাহকসেবা বিভাগ মোট ২৮ হাজার ৫৯৫টি অভিযোগ গ্রহণ করেছে। এর মধ্যে সাধারণ ব্যাংকিং, ঋণ, কার্ড, মোবাইল ব্যাংকিং, ফি ও চার্জ এবং অন্যান্য আর্থিক সেবাসংক্রান্ত অভিযোগ রয়েছে। অভিযোগের এই পরিমাণ প্রমাণ করে, ডিজিটাল সেবার বিস্তারের পাশাপাশি কার্যকর গ্রাহক সুরক্ষা ব্যবস্থার প্রয়োজনীয়তাও বেড়েছে।
হিসাব স্থগিত ও লেনদেনে বিধিনিষেধ: কোনো সন্দেহজনক লেনদেন, পরিচয়সংক্রান্ত অসংগতি কিংবা আইন প্রয়োগকারী সংস্থার নির্দেশনার কারণে ব্যাংক হিসাব সাময়িকভাবে স্থগিত হতে পারে। অর্থপাচার প্রতিরোধ ও আর্থিক অপরাধ নিয়ন্ত্রণে এ ধরনের ব্যবস্থা প্রয়োজনীয়। কিন্তু সমস্যা তৈরি হয় যখন প্রকৃত কারণ সম্পর্কে গ্রাহককে যথাযথভাবে জানানো হয় না কিংবা প্রয়োজনীয় কাগজপত্র জমা দেওয়ার পরও হিসাব সচল করতে অযৌক্তিক বিলম্ব ঘটে।
বিশেষ করে কোনো সন্দেহজনক অর্থের সঙ্গে পরোক্ষভাবে যুক্ত নিরীহ গ্রাহকের হিসাবেও লেনদেনের সীমাবদ্ধতা তৈরি হলে তাঁকে আর্থিক ও প্রশাসনিক জটিলতার মুখোমুখি হতে হয়। আইনগত বিধিনিষেধ বজায় রেখেই গ্রাহকের বক্তব্য শোনা, প্রয়োজনীয় যাচাই দ্রুত সম্পন্ন করা এবং নিষেধাজ্ঞা প্রত্যাহারের প্রক্রিয়ায় স্বচ্ছতা নিশ্চিত করা জরুরি।
অস্পষ্ট চার্জ ও জটিল শর্তাবলি: ডিজিটাল ব্যাংকিংয়ে পরিচালন ব্যয় কমার সম্ভাবনা থাকলেও গ্রাহকের সব ক্ষেত্রে সেবার ব্যয় কমছে না। বার্ষিক কার্ড ফি, এসএমএস সতর্কবার্তার মাশুল, এটিএম থেকে অর্থ উত্তোলনের চার্জ, অর্থ স্থানান্তরের ফি এবং প্রযোজ্য কর ও ভ্যাটের কারণে গ্রাহকের ব্যয় বাড়তে পারে। অনেক সময় সেবা গ্রহণের আগে এসব চার্জের পূর্ণ বিবরণ গ্রাহকের কাছে স্পষ্ট থাকে না। ফলে লেনদেন সম্পন্ন হওয়ার পর হিসাব থেকে অর্থ কেটে নেওয়া হলে অসন্তোষ তৈরি হয়। ডিজিটাল সেবার প্রকৃত সুফল নিশ্চিত করতে প্রতিটি চার্জের পরিমাণ ও প্রযোজ্য শর্ত সহজ ভাষায় প্রকাশ করা প্রয়োজন।
নেপথ্যের কারণ: কেন এই অচলাবস্থা? ব্যাংকিং খাতের বিশ্লেষণে দেখা যায়, গ্রাহক ভোগান্তির পেছনে প্রযুক্তিগত, প্রাতিষ্ঠানিক ও নীতিগত কয়েকটি সমস্যা একসঙ্গে কাজ করছে। পুরোনো কোর ব্যাংকিং সফটওয়্যার: অনেক ব্যাংকের মূল ব্যাংকিং কার্যক্রম এখনো পুরোনো প্রযুক্তিনির্ভর ব্যবস্থার ওপর পরিচালিত হয়। এর সঙ্গে আধুনিক মোবাইল অ্যাপ, পেমেন্ট গেটওয়ে ও বিভিন্ন ডিজিটাল প্ল্যাটফর্ম যুক্ত করতে গিয়ে সমন্বয়গত সমস্যা তৈরি হতে পারে। ফলে একটি মাধ্যমে লেনদেন সম্পন্ন হলেও অন্য মাধ্যমে তথ্য হালনাগাদ হতে বিলম্ব ঘটে।
তথ্যপ্রযুক্তিতে অপর্যাপ্ত বিনিয়োগ: ব্যাংকগুলো ডিজিটাল সেবার প্রচারণা ও নতুন অ্যাপ চালুর দিকে গুরুত্ব দিলেও সার্ভারের সক্ষমতা, তথ্য সংরক্ষণ, দুর্যোগকালীন পুনরুদ্ধার এবং সাইবার নিরাপত্তা জোরদারে সমপরিমাণ গুরুত্ব না দিলে কাঙ্ক্ষিত ফল পাওয়া সম্ভব নয়।
দক্ষ জনবলের ঘাটতি: আধুনিক ব্যাংকিং পরিচালনায় সফটওয়্যার প্রকৌশলী, সাইবার নিরাপত্তা বিশেষজ্ঞ, তথ্য বিশ্লেষক এবং প্রযুক্তিগত ঝুঁকি ব্যবস্থাপনায় দক্ষ জনবল প্রয়োজন। এসব ক্ষেত্রে ঘাটতি থাকলে প্রযুক্তিগত সমস্যার দ্রুত সমাধান বাধাগ্রস্ত হয়।
তৃতীয় পক্ষের ওপর অতিনির্ভরতা: অনেক ব্যাংক বিভিন্ন সফটওয়্যার, পেমেন্ট গেটওয়ে ও প্রযুক্তিগত সেবার জন্য বাইরের প্রতিষ্ঠানের ওপর নির্ভর করে। ফলে কোনো ত্রুটি দেখা দিলে ব্যাংকের নিজস্ব সক্ষমতায় তাৎক্ষণিক সমাধান করা কঠিন হতে পারে। তাই তৃতীয় পক্ষের সেবার মান, নিরাপত্তা ও জবাবদিহি নিশ্চিত করা জরুরি।
ডিজিটাল আর্থিক সাক্ষরতার অভাব: স্মার্টফোন ও ইন্টারনেটের ব্যবহার বাড়লেও নিরাপদ ডিজিটাল লেনদেন সম্পর্কে অনেক গ্রাহকের জ্ঞান সীমিত। পিন ও ওটিপি শেয়ার করা, অপরিচিত লিংকে প্রবেশ করা কিংবা ভুয়া কাস্টমার কেয়ারের সঙ্গে যোগাযোগ করার মতো ভুলের সুযোগে প্রতারকরা সুবিধা নেয়।
দুর্বল তদারকি ও জবাবদিহি: সেবা ব্যর্থ হলে তার দায় কার, কত সময়ের মধ্যে সমাধান দিতে হবে এবং ক্ষতিগ্রস্ত গ্রাহক কীভাবে প্রতিকার পাবেন—এসব বিষয়ে কার্যকর বাস্তবায়ন নিশ্চিত না হলে ব্যাংকগুলোর মধ্যে সেবার মান উন্নয়নের তাগিদ দুর্বল থাকে। নিয়ন্ত্রক সংস্থার সাম্প্রতিক উদ্যোগ: ডিজিটাল ব্যাংকিংয়ের ঝুঁকি কমানো এবং গ্রাহক সুরক্ষা জোরদার করতে বাংলাদেশ ব্যাংক ২০২৬ সালে কয়েকটি গুরুত্বপূর্ণ উদ্যোগ গ্রহণ করেছে।
সাইবার নিরাপত্তা কাঠামো, ২০২৬: বাংলাদেশ ব্যাংক ২৯ মার্চ ২০২৬ তারিখে ‘সাইবার নিরাপত্তা কাঠামো, সংস্করণ ১.০’ জারি করে। এতে ব্যাংক ও আর্থিক প্রতিষ্ঠানসহ সংশ্লিষ্ট সেবাদাতাদের তথ্য ও উপাত্ত সুরক্ষা, নেটওয়ার্ক নিরাপত্তা, প্রবেশাধিকার নিয়ন্ত্রণ, সাইবার হুমকি পর্যবেক্ষণ, ঘটনা মোকাবিলা এবং তৃতীয় পক্ষের ঝুঁকি ব্যবস্থাপনার ওপর গুরুত্ব দেওয়া হয়েছে। নির্দেশনা অনুযায়ী, ৩১ ডিসেম্বর ২০২৬-এর মধ্যে সংশ্লিষ্ট প্রতিষ্ঠানগুলোকে কাঠামোটি পরিপালন করতে হবে।
বাংলা কিউআর লেনদেনে স্বয়ংক্রিয় অর্থ ফেরত: ২০২৬ সালের ২৭ সেপ্টেম্বর বাংলাদেশ ব্যাংক বাংলা কিউআর মার্চেন্ট পেমেন্টের বিরোধ নিষ্পত্তিতে নতুন নির্দেশনা জারি করে। এটি ১ ডিসেম্বর ২০২৬ থেকে কার্যকর হওয়ার কথা। নতুন নিয়ম অনুযায়ী, গ্রাহকের হিসাব থেকে অর্থ কেটে নেওয়া হলেও লেনদেন ব্যর্থ হলে এবং মার্চেন্ট অর্থ না পেলে সংশ্লিষ্ট ব্যাংক বা এমএফএস প্রতিষ্ঠানকে অভিযোগ ছাড়াই স্বয়ংক্রিয়ভাবে অর্থ ফেরত দিতে হবে। তাৎক্ষণিকভাবে সম্ভব না হলে সর্বোচ্চ ৩০ মিনিটের মধ্যে অর্থ ফেরত নিশ্চিত করতে হবে। এ ছাড়া একই প্রতিষ্ঠানের মধ্যে গ্রাহক ও মার্চেন্টের বিরোধ তিন কার্যদিবসের মধ্যে নিষ্পত্তির নির্দেশনা রয়েছে। আন্তপ্রতিষ্ঠান বিরোধ নিষ্পত্তির জন্য কেন্দ্রীয় ব্যবস্থার ব্যবহার এবং অভিযোগ গ্রহণ ও সিদ্ধান্ত জানানোরও নির্দিষ্ট সময়সীমা নির্ধারণ করা হয়েছে।
হালনাগাদ ই-কেওয়াইসি নির্দেশিকা: ২০২৬ সালের ১১ মার্চ বাংলাদেশ ব্যাংক ইলেকট্রনিক গ্রাহক পরিচয় যাচাইসংক্রান্ত নতুন নির্দেশনা জারি করে। এটি ১ সেপ্টেম্বর ২০২৬ থেকে কার্যকর হয়েছে। এতে বায়োমেট্রিক পরিচয় যাচাই, ঝুঁকিভিত্তিক গ্রাহক মূল্যায়ন এবং ডিজিটাল হিসাব খোলার ক্ষেত্রে পরিচয়ের সত্যতা নিশ্চিত করার ওপর গুরুত্ব দেওয়া হয়েছে। এর উদ্দেশ্য ভুয়া পরিচয়ে হিসাব খোলা ও আর্থিক জালিয়াতির ঝুঁকি কমানো।
গ্রাহক স্বার্থ সংরক্ষণ কেন্দ্র: সংশ্লিষ্ট ব্যাংক বা আর্থিক প্রতিষ্ঠানের কাছে অভিযোগ করে প্রতিকার না পেলে গ্রাহক বাংলাদেশ ব্যাংকের গ্রাহক স্বার্থ সংরক্ষণ কেন্দ্রে অভিযোগ জানাতে পারেন। এ জন্য ১৬২৩৬ নম্বরের হটলাইন এবং অনলাইন অভিযোগ ব্যবস্থার সুযোগ রয়েছে। তবে অভিযোগ নিষ্পত্তির কার্যকারিতা বাড়াতে এই ব্যবস্থার প্রচার, দ্রুত সাড়া এবং ফলাফল সম্পর্কে গ্রাহককে অবহিত করা প্রয়োজন।
করণীয় ও উত্তরণের পথ: ডিজিটাল ব্যাংকিংকে সত্যিকার অর্থে জনবান্ধব করতে হলে প্রযুক্তির বিস্তারের পাশাপাশি সেবার গুণগত মান নিশ্চিত করতে হবে। প্রথমত, ব্যাংকগুলোর কোর ব্যাংকিং ব্যবস্থা, সার্ভার, তথ্য সংরক্ষণ ও নেটওয়ার্ক অবকাঠামো আধুনিক করতে হবে। সর্বোচ্চ লেনদেনের চাপ সামলানোর সক্ষমতা তৈরি এবং নিয়মিত প্রযুক্তিগত নিরীক্ষা বাধ্যতামূলক করা প্রয়োজন। দ্বিতীয়ত, ব্যর্থ লেনদেনের অর্থ ফেরত দেওয়ার স্বয়ংক্রিয় ব্যবস্থা শুধু বাংলা কিউআরের মধ্যে সীমাবদ্ধ না রেখে এটিএম, কার্ড এবং আন্তব্যাংক অর্থ স্থানান্তরের ক্ষেত্রেও সম্প্রসারণ করতে হবে। প্রতিটি লেনদেনের জন্য নির্দিষ্ট নিষ্পত্তির সময়সীমা ও স্বয়ংক্রিয় পর্যবেক্ষণব্যবস্থা থাকা জরুরি।
তৃতীয়ত, কৃত্রিম বুদ্ধিমত্তাভিত্তিক জালিয়াতি শনাক্তকরণ, সন্দেহজনক লেনদেন পর্যবেক্ষণ, বহুধাপের পরিচয় যাচাই এবং তাৎক্ষণিক সতর্কবার্তার ব্যবস্থা জোরদার করতে হবে। প্রতারণার অভিযোগ পাওয়ার সঙ্গে সঙ্গে অর্থের প্রবাহ অনুসরণ ও সংশ্লিষ্ট হিসাব সাময়িকভাবে আটকে দেওয়ার জন্য প্রতিষ্ঠানগুলোর মধ্যে সমন্বিত ব্যবস্থা প্রয়োজন। চতুর্থত, গ্রাহকসেবা কেন্দ্রকে শুধু অভিযোগ গ্রহণের জায়গা হিসেবে না রেখে সমস্যা সমাধানের কার্যকর কেন্দ্র হিসেবে গড়ে তুলতে হবে। চ্যাটবট ও স্বয়ংক্রিয় নির্দেশনার পাশাপাশি জরুরি প্রয়োজনে দক্ষ মানব প্রতিনিধির সঙ্গে সরাসরি যোগাযোগের সুযোগ রাখতে হবে।
পঞ্চমত, গ্রাহকের অধিকার ও ব্যাংকের দায়িত্ব নির্দিষ্ট করে কার্যকর জবাবদিহি নিশ্চিত করতে হবে। প্রতিষ্ঠানের প্রযুক্তিগত ত্রুটি বা নিরাপত্তাব্যবস্থার ব্যর্থতায় গ্রাহকের ক্ষতি হলে প্রচলিত আইন ও নিয়ন্ত্রক নির্দেশনা অনুযায়ী ক্ষতিপূরণ ও প্রতিকারের ব্যবস্থা থাকতে হবে। ষষ্ঠত, দেশব্যাপী ডিজিটাল আর্থিক সাক্ষরতা অভিযান পরিচালনা করতে হবে। শিক্ষাপ্রতিষ্ঠান, গণমাধ্যম ও সামাজিক যোগাযোগমাধ্যমের মাধ্যমে নিরাপদ লেনদেন, পিন-ওটিপির গোপনীয়তা, প্রতারণামূলক লিংক শনাক্তকরণ এবং অভিযোগ জানানোর পদ্ধতি সম্পর্কে সচেতনতা বাড়াতে হবে। সপ্তমত, ব্যাংকগুলোর সেবার মান মূল্যায়নে শুধু লেনদেনের পরিমাণ নয়, ব্যর্থ লেনদেনের হার, অভিযোগ নিষ্পত্তির সময়, প্রতারণায় আর্থিক ক্ষতি, অর্থ উদ্ধারের হার এবং গ্রাহক সন্তুষ্টিকে গুরুত্বপূর্ণ সূচক হিসেবে বিবেচনা করতে হবে।
প্রযুক্তি মানুষের জীবনকে সহজ করার জন্য, জটিল করার জন্য নয়। ডিজিটাল ব্যাংকিংয়ের মূল দর্শন হলো গতি, নিরাপত্তা, স্বচ্ছতা ও আস্থা। কিন্তু লেনদেন আটকে যাওয়া, সাইবার জালিয়াতি, অস্পষ্ট চার্জ এবং অভিযোগ নিষ্পত্তিতে দীর্ঘসূত্রতার কারণে সাধারণ মানুষের সেই আস্থায় চিড় ধরছে। বাংলাদেশের অর্থনীতিকে নগদবিহীন লেনদেনের দিকে এগিয়ে নিতে হলে কেবল ডিজিটাল লেনদেনের পরিমাণ বাড়ালেই চলবে না; প্রতিটি লেনদেনকে নিরাপদ, নির্ভরযোগ্য ও নির্বিঘ্ন করতে হবে।
এ ক্ষেত্রে বাংলাদেশ ব্যাংকের নীতিমালা বাস্তবায়নের পাশাপাশি ব্যাংকগুলোর ব্যবস্থাপনাগত মানসিকতার পরিবর্তন অত্যন্ত জরুরি। গ্রাহককে শুধু সেবার ব্যবহারকারী হিসেবে নয়, বরং ব্যাংকিং ব্যবস্থার প্রধান অংশীদার হিসেবে বিবেচনা করতে হবে। কারণ একটি ব্যাংকের সাফল্য শুধু তার প্রযুক্তির আধুনিকতা কিংবা মুনাফার পরিমাণ দিয়ে নির্ধারিত হয় না; গ্রাহক কতটা নিরাপদ ও স্বাচ্ছন্দ্যে তার অর্থ পরিচালনা করতে পারছেন, সেটিও সমান গুরুত্বপূর্ণ।
মনে রাখতে হবে, ডিজিটাল ব্যাংকিংয়ের প্রকৃত সাফল্য লেনদেনের গতি বাড়ানোয় নয়, বরং সেই গতির সঙ্গে নিরাপত্তা, জবাবদিহি ও মানবিক সেবার সমন্বয় ঘটানোয়। প্রযুক্তির অগ্রগতির সুফল তখনই সাধারণ মানুষের ঘরে পৌঁছাবে, যখন নিজের অর্থ ব্যবহারের জন্য গ্রাহককে আর ব্যাংকের দ্বারে দ্বারে ঘুরতে হবে না।