
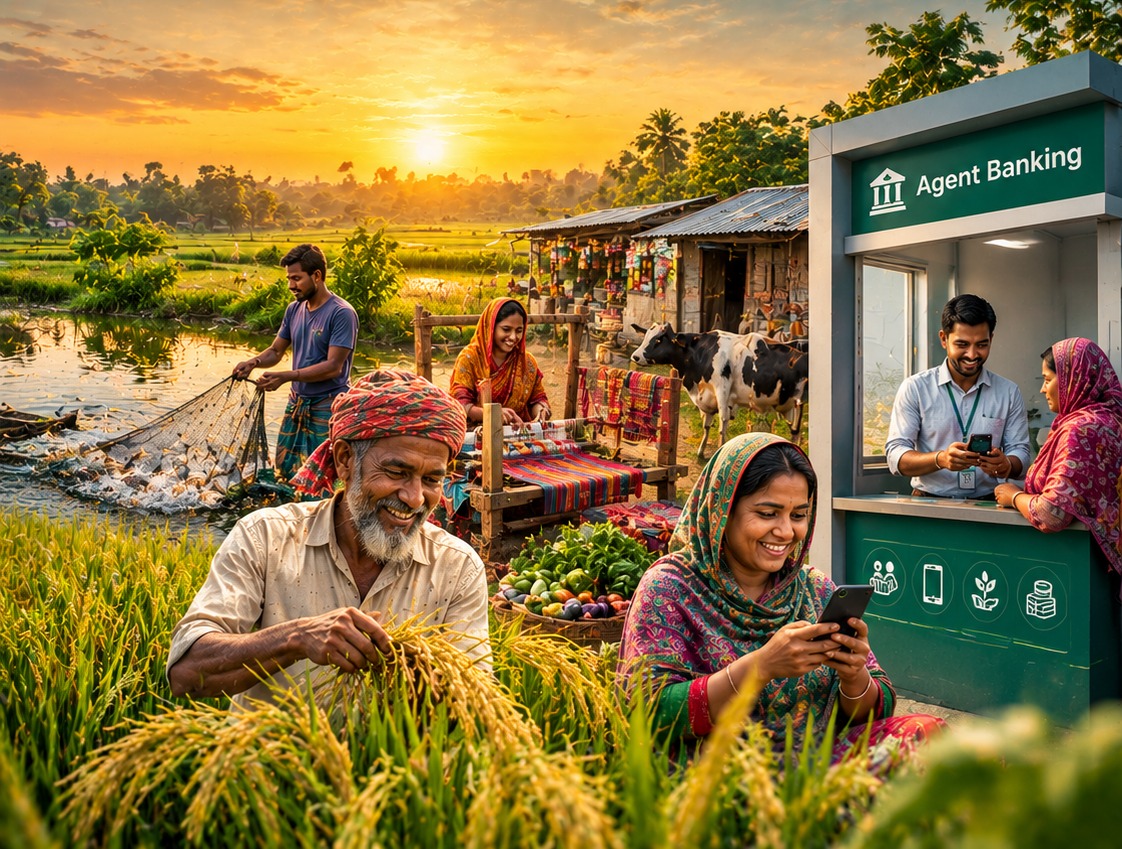
বাংলাদেশের অর্থনীতির বড় একটি অংশ গড়ে উঠেছে গ্রাম, কৃষি, ক্ষুদ্র ব্যবসা ও পারিবারিক উদ্যোগকে ঘিরে। কৃষক, ক্ষুদ্র দোকানি, তাঁতি, মৎস্যচাষি, গবাদিপশু পালনকারী, নারী উদ্যোক্তা কিংবা ঘরে বসে পণ্য তৈরি করা মানুষের হাতে পুঁজি পৌঁছানো তাই কেবল ব্যক্তিগত অর্থনৈতিক সক্ষমতার বিষয় নয়; এর সঙ্গে জড়িয়ে আছে উৎপাদন, কর্মসংস্থান, খাদ্যনিরাপত্তা ও স্থানীয় অর্থনীতির গতি।
এই জনগোষ্ঠীর বড় একটি অংশের জন্য দীর্ঘদিন প্রাতিষ্ঠানিক ঋণ পাওয়া সহজ ছিল না। জামানত, কাগজপত্র, ব্যাংক শাখায় যাতায়াত এবং ঋণপ্রক্রিয়ার দীর্ঘসূত্রতা অনেক ক্ষুদ্র উদ্যোক্তাকে আনুষ্ঠানিক অর্থায়নের বাইরে রেখেছে। ফলে প্রয়োজনের সময় অনেকে অনানুষ্ঠানিক উৎসের ওপর নির্ভর করতে বাধ্য হয়েছেন।
তবে পরিস্থিতি ধীরে ধীরে বদলাচ্ছে। এজেন্ট ব্যাংকিং, ডিজিটাল আর্থিক সেবা, কৃষি ও পল্লি ঋণের লক্ষ্যভিত্তিক নীতি এবং সিএমএসএমই অর্থায়নের সম্প্রসারণ প্রান্তিক জনগোষ্ঠীর কাছে ব্যাংকিং সেবা পৌঁছানোর নতুন পথ তৈরি করেছে। সর্বশেষ তথ্য বলছে, এ পরিবর্তন শুধু হিসাব খোলা বা টাকা জমা দেওয়ার মধ্যে সীমাবদ্ধ নেই; ঋণ বিতরণেও এজেন্ট ব্যাংকিংয়ের ভূমিকা দ্রুত বাড়ছে।
কৃষি ও পল্লি ঋণে বড় অগ্রগতি। কৃষি বাংলাদেশের খাদ্যব্যবস্থা ও গ্রামীণ অর্থনীতির অন্যতম ভিত্তি। কৃষকের উৎপাদন ব্যাহত হলে তার প্রভাব শুধু কৃষকের আয়েই পড়ে না; খাদ্য সরবরাহ ও বাজারব্যবস্থাতেও পড়ে। এ কারণে বাংলাদেশ ব্যাংক প্রতিবছর কৃষি ও পল্লি ঋণের জন্য নির্দিষ্ট লক্ষ্য নির্ধারণ করে।
২০২৫-২৬ অর্থবছরে কৃষি ও পল্লি ঋণ বিতরণের লক্ষ্যমাত্রা ছিল ৩৯ হাজার কোটি টাকা। বছর শেষে ৫৮টি অংশগ্রহণকারী ব্যাংক মোট ৪২ হাজার ৮৩৪ কোটি ১৬ লাখ টাকা বিতরণ করেছে, যা লক্ষ্যমাত্রার ১০৯ দশমিক ৮৩ শতাংশ। আগের অর্থবছরের ৩৭ হাজার ৩২৬ কোটি ৫২ লাখ টাকার তুলনায় এই বিতরণ ১৪ দশমিক ৭৬ শতাংশ বেশি।
এই ঋণের বড় অংশ গেছে সরাসরি উৎপাদনশীল খাতে। ২০২৫-২৬ অর্থবছরে কৃষি ঋণ বিতরণের ৪৭ দশমিক ৩২ শতাংশ ছিল ফসল খাতে, ১৩ দশমিক ৩৩ শতাংশ মৎস্য খাতে এবং ২৬ দশমিক ৩৮ শতাংশ প্রাণিসম্পদ ও পোলট্রি খাতে। অর্থাৎ কৃষিঋণের পরিধি কেবল ফসল উৎপাদনে সীমাবদ্ধ নেই; গ্রামীণ অর্থনীতির অন্যান্য আয়বর্ধক কর্মকাণ্ডও এর আওতায় আসছে।
এর ধারাবাহিকতায় ২০২৬-২৭ অর্থবছরে কৃষি ও পল্লি ঋণের লক্ষ্যমাত্রা আরও বাড়িয়ে ৬০ হাজার কোটি টাকা নির্ধারণ করেছে বাংলাদেশ ব্যাংক। যা গত অর্থবছরের (৩৯ হাজার কোটি টাকা) তুলনায় প্রায় ৫৩.৮৫ শতাংশ বেশি।৫৮টি অংশগ্রহণকারী ব্যাংকের মাধ্যমে এই অর্থ বিতরণের লক্ষ্য নেওয়া হয়েছে।
নীতির আরেকটি গুরুত্বপূর্ণ দিক হলো কৃষকের ঋণপ্রাপ্তির আনুষঙ্গিক খরচ কমানোর চেষ্টা। কৃষি ও পল্লি ঋণের ২ লাখ ৫০ হাজার টাকা পর্যন্ত ঋণের ক্ষেত্রে সিআইবি প্রতিবেদনের সেবাশুল্ক মওকুফের ব্যবস্থা করা হয়েছে। একই সঙ্গে ২০২৫-২৬ অর্থবছরে প্রাণিসম্পদ খাতে ব্যাংকগুলোর ঋণ বিতরণের লক্ষ্য ১৫ শতাংশ থেকে ২০ শতাংশে বাড়ানো হয়েছিল এবং সেচ ও কৃষিযন্ত্র খাতের জন্য ২ শতাংশ লক্ষ্য নির্ধারণ করা হয়।
গ্রামে ব্যাংক, ব্যাংকের হাতে গ্রামীণ গ্রাহক। প্রান্তিক মানুষের কাছে ব্যাংকিং সেবা পৌঁছানোর ক্ষেত্রে এজেন্ট ব্যাংকিং বাংলাদেশের আর্থিক অন্তর্ভুক্তির অন্যতম গুরুত্বপূর্ণ মাধ্যম হয়ে উঠেছে। বাংলাদেশ ব্যাংক ২০১৩ সালে এ ব্যবস্থা চালু করে মূলত এমন জনগোষ্ঠীর জন্য, যারা প্রচলিত ব্যাংক শাখা থেকে ভৌগোলিকভাবে দূরে অবস্থান করেন। এজেন্ট আউটলেটের মাধ্যমে আমানত, ঋণ, রেমিট্যান্স, বিল পরিশোধসহ বিভিন্ন ব্যাংকিং সেবা পাওয়া যায়।
২০২৬ সালের এপ্রিল-জুন প্রান্তিকের বাংলাদেশ ব্যাংকের তথ্য এ ব্যবস্থার সম্প্রসারণের স্পষ্ট চিত্র তুলে ধরে। জুন শেষে ৩০টি ব্যাংক এজেন্ট ব্যাংকিং কার্যক্রম পরিচালনা করছিল। এ সময় এজেন্টের সংখ্যা দাঁড়ায় ১৫ হাজার ৪২৪ এবং আউটলেট ২০ হাজার ৫৯৭টি। মোট হিসাবের সংখ্যা বেড়ে দাঁড়ায় ২ কোটি ৭২ লাখ ২৪ হাজার ২৫৬টি। এর মধ্যে ২ কোটি ৩০ লাখ ২৭ হাজার ৭৫৫টি হিসাব ছিল গ্রামীণ গ্রাহকদের।
আমানত সংগ্রহেও এজেন্ট ব্যাংকিংয়ের বিস্তার ঘটেছে। জুন ২০২৬ শেষে এ ব্যবস্থার মাধ্যমে সংগৃহীত আমানতের পরিমাণ দাঁড়ায় ৫১ হাজার ৯০৭ কোটি ২৯ লাখ টাকা, যা আগের বছরের একই সময়ের তুলনায় ১৩ দশমিক ৮২ শতাংশ বেশি।
আরও তাৎপর্যপূর্ণ হলো ঋণ বিতরণের প্রবৃদ্ধি। জুন ২০২৬ শেষে এজেন্ট ব্যাংকিংয়ের মাধ্যমে ক্রমপুঞ্জীভূত ঋণ বিতরণের পরিমাণ দাঁড়িয়েছে ৪০ হাজার ৮৭০ কোটি ৪০ লাখ টাকা। এক বছরের ব্যবধানে এটি বেড়েছে ৪০ দশমিক ৮৯ শতাংশ। ত্রৈমাসিক হিসাবেও বৃদ্ধি হয়েছে ৮ দশমিক ২৬ শতাংশ।
এই ঋণের ৬৪ দশমিক ১৭ শতাংশ, অর্থাৎ প্রায় ২৬ হাজার ২২৬ কোটি ৪০ লাখ টাকা পেয়েছেন গ্রামীণ গ্রাহকেরা। অর্থাৎ এজেন্ট ব্যাংকিং এখন শুধু গ্রামের মানুষের কাছ থেকে আমানত সংগ্রহের মাধ্যম নয়; গ্রামীণ অর্থনীতিতে ঋণ পৌঁছে দেওয়ারও গুরুত্বপূর্ণ চ্যানেল হয়ে উঠছে। তবে নারী উদ্যোক্তাদের ক্ষেত্রে এখনও বড় সুযোগ রয়েছে। একই সময়ে এজেন্ট ব্যাংকিংয়ের মোট ঋণের মাত্র ১২ দশমিক ৭২ শতাংশ নারীরা পেয়েছেন। ফলে নারী উদ্যোক্তাদের জন্য এ ব্যবস্থাকে আরও কার্যকর করার প্রয়োজন স্পষ্ট।
সিএমএসএমই অর্থায়নে ক্ষুদ্র উদ্যোগের বিস্তার। কৃষির বাইরে ক্ষুদ্র ব্যবসা ও উদ্যোক্তাদের অর্থায়নও গ্রামীণ কর্মসংস্থানের জন্য গুরুত্বপূর্ণ। কুটির, মাইক্রো, ক্ষুদ্র ও মাঝারি উদ্যোগ—সিএমএসএমই—খাতকে আনুষ্ঠানিক অর্থায়নের আওতায় আনার জন্য বাংলাদেশ ব্যাংক বিভিন্ন নীতি, পুনঃঅর্থায়ন ও ঋণ নিশ্চয়তা ব্যবস্থার মাধ্যমে ব্যাংকগুলোকে উৎসাহিত করছে।
২০২৬ সালের জানুয়ারি-মার্চ প্রান্তিকে সিএমএসএমই খাতে মোট ৫২ হাজার ১০৭ কোটি ৭২ লাখ টাকা ঋণ বিতরণ করা হয়েছে ৩ লাখ ৮৬ হাজার ৪৫৩টি উদ্যোগে। আগের বছরের একই প্রান্তিকের তুলনায় ঋণের পরিমাণ বেড়েছে ৮ দশমিক ৯৮ শতাংশ এবং অর্থায়ন পাওয়া উদ্যোগের সংখ্যা বেড়েছে ১৯ দশমিক ৩৭ শতাংশ।
তবে এই খাতের সামনে বড় চ্যালেঞ্জও রয়েছে। মার্চ ২০২৬ শেষে সিএমএসএমই ঋণের মোট স্থিতি ছিল ২ লাখ ৯৮ হাজার ৮৮৮ কোটি ৮৩ লাখ টাকা, যা আগের প্রান্তিকের তুলনায় ৫ দশমিক ১৫ শতাংশ কম। একই সময়ে এ খাতের শ্রেণিকৃত ঋণের অনুপাত বেড়ে দাঁড়ায় ২৬ দশমিক ০৪ শতাংশ, যেখানে ডিসেম্বর ২০২৫-এ তা ছিল ২৪ দশমিক ০৩ শতাংশ। এ তথ্য একটি গুরুত্বপূর্ণ বাস্তবতা সামনে আনে—ঋণ বিতরণ বাড়ানো যেমন প্রয়োজন, তেমনি ঋণের গুণগত মান ও আদায় নিশ্চিত করাও জরুরি।
নারী উদ্যোক্তাদের জন্য এখনও বড় ঘাটতি। নারীর অর্থনৈতিক অংশগ্রহণ বাড়াতে ঋণপ্রাপ্তি অত্যন্ত গুরুত্বপূর্ণ। কিন্তু সিএমএসএমই খাতে নারীর অংশগ্রহণের ক্ষেত্রে এখনও কাঙ্ক্ষিত অগ্রগতি হয়নি। মার্চ ২০২৬ শেষে মোট সিএমএসএমই ঋণ পোর্টফোলিওর মাত্র ৭ দশমিক ২৮ শতাংশ নারী উদ্যোক্তাদের জন্য ছিল, যেখানে লক্ষ্যমাত্রা ছিল ১৫ শতাংশ।
অর্থাৎ নারী উদ্যোক্তাদের জন্য নীতিগত গুরুত্ব থাকলেও বাস্তব অর্থায়নে এখনও ব্যবধান রয়েছে। এই ব্যবধান কমাতে শুধু ঋণের লক্ষ্য নির্ধারণ যথেষ্ট নয়। সহজ আবেদনপ্রক্রিয়া, ব্যবসায়িক নথিপত্র তৈরিতে সহায়তা, জামানতসংক্রান্ত বাধা কমানো, ঋণ নিশ্চয়তা এবং বাজারসংযোগ—সবগুলো ক্ষেত্র একসঙ্গে শক্তিশালী করা প্রয়োজন।
ডিজিটাল ঋণ: সম্ভাবনা আছে, সতর্কতাও প্রয়োজন। মোবাইল আর্থিক সেবা ও ডিজিটাল প্রযুক্তি মানুষের অর্থনৈতিক লেনদেনের ধরন বদলে দিয়েছে। ঋণ দেওয়ার ক্ষেত্রেও ডিজিটাল পদ্ধতির ব্যবহার বাড়ছে। তবে ডিজিটাল ঋণের বিষয়ে অতিরঞ্জিত দাবি না করে বাস্তবতাকে গুরুত্ব দেওয়া জরুরি।
ডিজিটাল প্ল্যাটফর্মে গ্রাহকের লেনদেনের তথ্য ব্যবহার করে ঋণ মূল্যায়নের সুযোগ তৈরি হতে পারে। এতে ক্ষুদ্র উদ্যোক্তার ঋণ আবেদন ও যাচাইয়ের সময় কমানোর সম্ভাবনা রয়েছে। কিন্তু ‘কয়েক মিনিটে সবার জামানতবিহীন ঋণ’ বা ‘এক ক্লিকে ঋণ’—এ ধরনের ধারণাকে সাধারণ বাস্তবতা হিসেবে দেখা ঠিক হবে না। ঋণদাতার নিজস্ব যোগ্যতা, ঝুঁকি মূল্যায়ন, ঋণসীমা ও নিয়ন্ত্রক শর্ত প্রযোজ্য থাকে।
একই সঙ্গে ডিজিটাল প্রতারণা, গ্রাহকের তথ্যের নিরাপত্তা এবং অতিরিক্ত ঋণগ্রহণের ঝুঁকিও বিবেচনায় রাখতে হবে। ডিজিটাল অর্থায়নের সাফল্য নির্ভর করবে প্রযুক্তির সুবিধার পাশাপাশি গ্রাহক সুরক্ষা নিশ্চিত করার ওপর।
ঋণ নিশ্চয়তা ও জামানতের বাধা। ক্ষুদ্র উদ্যোক্তার সবচেয়ে বড় সমস্যাগুলোর একটি হলো পর্যাপ্ত জামানত না থাকা। একটি ছোট ব্যবসার মালিকের ব্যবসা লাভজনক হলেও তার নামে পর্যাপ্ত জমি বা সম্পদ নাও থাকতে পারে। ফলে প্রচলিত জামানতভিত্তিক ঋণব্যবস্থায় তিনি পিছিয়ে পড়তে পারেন।
এই জায়গায় ক্রেডিট গ্যারান্টি ব্যবস্থা গুরুত্বপূর্ণ। ঋণগ্রহীতা ঋণ পরিশোধে ব্যর্থ হলে নির্দিষ্ট শর্তে গ্যারান্টি কাঠামো ব্যাংকের ঝুঁকির একটি অংশ বহন করে। ফলে ব্যাংকের পক্ষে জামানত-স্বল্প উদ্যোক্তাকে অর্থায়ন করা তুলনামূলকভাবে সহজ হতে পারে। তবে গ্যারান্টি ব্যবস্থা যেন দুর্বল ঋণ যাচাইয়ের বিকল্প না হয়, সেটিও নিশ্চিত করতে হবে। উদ্যোক্তার ব্যবসা, নগদ প্রবাহ, বাজার, আয় ও পরিশোধক্ষমতার বাস্তব মূল্যায়ন জরুরি।
শুধু ঋণ বিতরণ নয়, ঋণের ফলাফলও দেখতে হবে। ঋণনীতির সাফল্য পরিমাপের সবচেয়ে গুরুত্বপূর্ণ প্রশ্ন হলো—ঋণ নিয়ে কী হলো? একজন কৃষক যদি সময়মতো বীজ, সার বা কৃষিযন্ত্র কিনতে পারেন এবং উৎপাদন বাড়াতে পারেন, তাহলে সেই ঋণের অর্থনৈতিক মূল্য রয়েছে। একজন নারী উদ্যোক্তা যদি ঋণ নিয়ে নতুন যন্ত্র কিনে উৎপাদন বাড়াতে পারেন এবং আরও কর্মী নিয়োগ করেন, তাহলে তার প্রভাব আরও বিস্তৃত। একইভাবে ক্ষুদ্র দোকানি যদি ব্যবসা সম্প্রসারণ করে নতুন কর্মসংস্থান তৈরি করতে পারেন, তাহলে ঋণ স্থানীয় অর্থনীতিতে গতি আনে।
অন্যদিকে শুধু পুরোনো ঋণ পরিশোধ করতে নতুন ঋণ নেওয়া, অনুৎপাদনশীল কাজে ঋণ ব্যবহার বা অতিরিক্ত ঋণের বোঝা তৈরি হলে তার দীর্ঘমেয়াদি সুফল সীমিত হতে পারে। তাই ভবিষ্যতের ঋণনীতিতে শুধু ‘কত টাকা বিতরণ হয়েছে’ নয়, বরং কতজন নতুন উদ্যোক্তা তৈরি হয়েছে, কত কর্মসংস্থান হয়েছে, আয় কতটা বেড়েছে এবং কতটা ঋণ সময়মতো ফেরত এসেছে—এসব সূচকও গুরুত্ব পাওয়া প্রয়োজন।
সামনে যে বিষয়গুলোতে জোর দেওয়া দরকার। প্রান্তিক মানুষের জন্য ঋণব্যবস্থাকে আরও কার্যকর করতে কয়েকটি বিষয়ে সমন্বিতভাবে গুরুত্ব দেওয়া প্রয়োজন। প্রথমত, ঋণের আবেদন ও যাচাই প্রক্রিয়া সহজ করতে হবে, তবে ঝুঁকি মূল্যায়নের মান কমানো যাবে না। দ্বিতীয়ত, এজেন্ট ব্যাংকিংয়ের মাধ্যমে গ্রামে সংগৃহীত আমানতের একটি কার্যকর অংশ স্থানীয় উৎপাদনশীল কর্মকাণ্ডে বিনিয়োগের সুযোগ বাড়াতে হবে।
তৃতীয়ত, নারী উদ্যোক্তাদের জন্য নির্ধারিত অর্থায়নের লক্ষ্য বাস্তবায়নে ব্যাংকগুলোর কার্যক্রম নিয়মিত পর্যবেক্ষণ করা প্রয়োজন। চতুর্থত, কৃষি ঋণের সঙ্গে বাজারসংযোগ, সংরক্ষণ, প্রক্রিয়াজাতকরণ ও কৃষিযন্ত্রের অর্থায়ন বাড়াতে হবে। এতে কৃষক শুধু উৎপাদনকারী নয়, মূল্যশৃঙ্খলের আরও বড় অংশীদার হতে পারবেন। পঞ্চমত, ডিজিটাল ঋণের প্রসারের সঙ্গে গ্রাহকের তথ্য সুরক্ষা, স্বচ্ছ শর্ত, অভিযোগ নিষ্পত্তি ও আর্থিক সাক্ষরতা নিশ্চিত করতে হবে। ষষ্ঠত, ঋণ বিতরণের পর উদ্যোক্তার ব্যবসার অবস্থা পর্যবেক্ষণ এবং প্রয়োজন হলে পরামর্শ দেওয়ার ব্যবস্থা তৈরি করা দরকার।
বাংলাদেশের ঋণব্যবস্থায় পরিবর্তনের একটি গুরুত্বপূর্ণ পর্যায় চলছে। কৃষি ও পল্লি ঋণের লক্ষ্য বাড়ছে, এজেন্ট ব্যাংকিংয়ের মাধ্যমে গ্রামীণ মানুষের কাছে ঋণ পৌঁছানোর পরিমাণ দ্রুত বাড়ছে এবং সিএমএসএমই অর্থায়নে বিপুলসংখ্যক ক্ষুদ্র উদ্যোগ যুক্ত হচ্ছে। সর্বশেষ তথ্য অনুযায়ী, জুন ২০২৬ শেষে এজেন্ট ব্যাংকিংয়ের মাধ্যমে ঋণ বিতরণ এক বছরের ব্যবধানে ৪০ দশমিক ৮৯ শতাংশ বেড়েছে এবং এর ৬৪ দশমিক ১৭ শতাংশ পেয়েছেন গ্রামীণ গ্রাহকেরা।
তবে এই অগ্রযাত্রার পাশাপাশি বাস্তব সীমাবদ্ধতাও স্পষ্ট। নারী উদ্যোক্তাদের অর্থায়ন এখনও নির্ধারিত লক্ষ্যের নিচে, সিএমএসএমই খাতে শ্রেণিকৃত ঋণের অনুপাত বেড়েছে এবং ডিজিটাল অর্থায়নের সঙ্গে নতুন ধরনের গ্রাহকঝুঁকিও তৈরি হচ্ছে।
অতএব, আগামী দিনের লক্ষ্য হওয়া উচিত শুধু ‘বেশি ঋণ বিতরণ’ নয়, ‘সঠিক মানুষকে উৎপাদনশীল ঋণ’। কৃষক, নারী উদ্যোক্তা, ক্ষুদ্র ব্যবসায়ী ও প্রান্তিক জনগোষ্ঠীর হাতে ঋণ যদি সত্যিই উৎপাদন, আয় ও কর্মসংস্থান বাড়ানোর কাজে লাগে, তবেই ঋণ বিতরণের এই নতুন ধারা অর্থনীতিতে স্থায়ী পরিবর্তন আনতে পারবে।
প্রান্তিক মানুষের মুখের হাসি তখনই দীর্ঘস্থায়ী হবে, যখন ঋণ তাদের ওপর নতুন বোঝা হয়ে নয়, বরং নিজের পায়ে দাঁড়ানোর পুঁজি হয়ে উঠবে। আর সেই লক্ষ্যেই আর্থিক অন্তর্ভুক্তির পরবর্তী ধাপ হওয়া উচিত—ব্যাংকিং সেবা পৌঁছানো থেকে উৎপাদনশীল অর্থায়ন নিশ্চিত করা।