
প্রতি বছর বাজেটের সময় একটা প্রশ্ন ঘুরেফিরে আসে: ব্যয় এর তুলনায় রাস্ট্রের আয় কম, তাহলে কর বাড়ালেই কি সমস্যার সমাধান হবে? গত অর্থবছরে (২০২৫ থেকে ২৬) জাতীয় রাজস্ব বোর্ড, অর্থাৎ এনবিআর, আদায় করেছে ৪ লাখ ১৫ হাজার ৪৭৩ কোটি টাকা। আগের বছরের তুলনায় তা প্রায় ১২ শতাংশ বেশি। কিন্তু লক্ষ্যমাত্রা ছিল ৫ লাখ ৩ হাজার কোটি টাকা, ফলে ঘাটতি দাঁড়িয়েছে ৮৭ হাজার ৫২৭ কোটি টাকা। এনবিআরের প্রাথমিক হিসাবে কর ও জিডিপির অনুপাত ৬.৭৮ শতাংশ, আগের বছর ছিল ৬.৭০ শতাংশ। আদায় বেড়েছে, কিন্তু অর্থনীতির আকারের তুলনায় সরকারের হাতে আসছে প্রায় একই অংশ। আমার মনে হয় এই ধাঁধার উত্তর লুকিয়ে আছে একটা সহজ সত্যের মধ্যে, যা আমরা প্রায়ই ভুলে যাই; রাজস্ব শুধু করের হারের উপর নির্ভর করে না; নির্ভর করে কার ওপর কর বসছে, কতজন সেই জালে আছেন, আর এর মধ্য থেকে কতটুকু সত্যিই সরকারি কোষাগারে পৌঁছাচ্ছে তার ওপর।
কাগজের ১৫ আর হাতে পাওয়া সাড়ে ৪
সরকারের আয় হলো করের কার্যকর হার এবং করের ভিত্তির গুণফল। আইনে লেখা হার আর বাস্তবে আদায় হওয়া হার এক নয়, কারণ ছাড়, অব্যাহতি আর ফাঁকির কারণে মাঝপথে অনেকটাই বাদ পড়ে। বিশ্বব্যাংক ২০২৪ সালের এপ্রিলে বাংলাদেশ ডেভেলপমেন্ট আপডেটে ঠিক এই পদ্ধতিতেই ভ্যাটের হিসাব কষেছে। ২০১৮-১৯ অর্থবছরের হিসাবে ভ্যাটের স্বাভাবিক হার ছিল ১৫ শতাংশ। সব ভোগের ওপর পুরো ১৫ শতাংশ আদায় হলে সম্ভাব্য রাজস্ব হতো প্রায় ২ লাখ ৮০ হাজার কোটি টাকা। অথচ আদায় হয়েছিল মাত্র ৮৫ হাজার কোটি টাকার কিছু বেশি, যা মোট ভোগের প্রায় ৪.৫ শতাংশ। এই ফাঁকের প্রায় ৬৯ শতাংশ এসেছে নীতিগত সিদ্ধান্ত থেকে, যেমন ছাড়, কম হার আর নিবন্ধনের সীমা। বাকিটা এসেছে আইন না মানার কারণে। আরও বড় কথা হলো, বিশ্বব্যাংক বলছে বাংলাদেশ তার সম্ভাব্য রাজস্বের প্রায় অর্ধেক আদায় করে। এই অবস্থায় প্রশ্ন ওঠে, ১৫ শতাংশের জায়গায় ১৭ করলে কি সাড়ে ৪ শতাংশের গল্প বদলাবে, নাকি যে ফুটো দিয়ে টাকা বেরিয়ে যাচ্ছে সেটা না সারালে নতুন হারও একই ফুটো দিয়ে গলে যাবে?
জানুয়ারির সেই ভ্যাট বাড়ানোর পর কী হলো
গত অর্থবছরের মাঝামাঝি সময়ে সরকার হাতেনাতে একটা পরীক্ষা চালিয়েছিল। বিডিনিউজ২৪ এর প্রতিবেদন অনুযায়ী, ৯ জানুয়ারির সিদ্ধান্তে একশোর বেশি পণ্য ও সেবায় ভ্যাট ও সম্পূরক শুল্ক বাড়ানো হয়, আর লক্ষ্য ছিল অতিরিক্ত প্রায় ১২ হাজার কোটি টাকা আদায়। কিন্তু প্রতিবেদনে দেখা যায়, জানুয়ারিতে ভ্যাট আদায় আগের বছরের তুলনায় ১০.৮৮ শতাংশ বাড়লেও ফেব্রুয়ারিতে প্রবৃদ্ধি নেমে আসে ১.১৩ শতাংশে, মার্চে ছিল ১.১৮ শতাংশ। এনবিআরের ভ্যাট নীতি শাখার এক কর্মকর্তা বলেছেন, শীর্ষ দশ খাতের মধ্যে শুধু সিগারেটে হার বাড়ানো হয়েছিল, তেল ও গ্যাসে বাড়ানো হয়নি, আর ওষুধে বাড়িয়ে পরে প্রত্যাহার করা হয়েছে। তিনি আরও বলেছেন, উন্নয়ন ব্যয় কমে যাওয়া এবং মেগা প্রকল্পের গতি কমে যাওয়ায় রড, সিমেন্ট, বালুর মতো পণ্যের চাহিদা কমেছে, যার প্রভাব পড়েছে আদায়ে। এখানে একটা সতর্কতা দরকার। এই ফল শুধু হার বাড়ানোর কারণে হয়েছে, এমন দাবি করা ঠিক হবে না, কারণ সেই বছর রাজনৈতিক অস্থিরতা ও আমদানি নিয়ন্ত্রণও ছিল। তবে এখান থেকে আমাদের শিক্ষনীয় বিষয়টা হলো, কাগজে হার বাড়ানো মানেই হিসাবের খাতায় আয় বাড়া নয়, কারণ ভিত্তি তথা ক্রয়ক্ষমতা ও চাহিদা সঙ্কুচিত হলে বাড়তি হারের ওপর বসানো বাড়তি আয়ও সঙ্কুচিত হয়। অর্থনীতিবিদ জাহিদ হোসেনও প্রশ্ন তুলেছিলেন, উচ্চ মূল্যস্ফীতির সময়ে হার বাড়ালে আসলে কী বাড়বে, উৎপাদন না ভোগ, আর এতে মূল্যস্ফীতির চাপই বা কতটা বাড়বে।
লাফার কার্ভ: সতর্কবার্তা, নাকি অজুহাত?
এ নিয়ে সবচেয়ে বেশি উচ্চারিত তত্ত্বটা হলো লাফার কার্ভ। এর মূল যুক্তি সহজ। কর শূন্য হলে আয় শূন্য। আবার কর একশো শতাংশ হলে কেউ আর কাজ বা ঘোষণা করতে চাইবে না, তখনও আয় শূন্য। মাঝখানে কোথাও একটা সর্বোচ্চ বিন্দু আছে, যার পরে হার বাড়ালে আয় কমতে শুরু করে। এটা শুধু তত্ত্ব নয়, গবেষকেরা বাস্তব উপাত্ত দিয়ে যাচাই করেছেন।
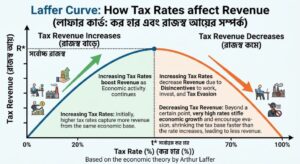
২০২৬ সালে প্রকাশিত ওইসিডির এক গবেষণায় ব্যক্তিগত আয়কর, কর্পোরেট কর ও ভ্যাটের জন্য দেশভেদে এই সর্বোচ্চ বিন্দু আলাদা করে হিসাব করা হয়েছে। সেখানে দেখা গেছে, কিছু দেশে আয়করের হার আরো বাড়িয়ে বাড়তি রাজস্ব পাওয়ার সুযোগ সীমিত, তবে ভোগের ওপর করে তুলনামূলক বেশি জায়গা আছে। একই গবেষণায় আগের কিছু সমীক্ষার উল্লেখ আছে, যেখানে ভ্যাটের সর্বোচ্চ বিন্দু ২০ থেকে ২৫ শতাংশের মধ্যে পাওয়া গিয়েছিল। তবে এই হিসাব উন্নত দেশের, যেখানে আইন প্রয়োগ শক্ত, তাই এটা সরাসরি আমাদের ওপর বসিয়ে দেওয়া যায় না। আমার পর্যবেক্ষণ হলো, লাফার কার্ভ আমাদের জন্য কোনো সংখ্যা দেয় না, দেয় একটা প্রশ্ন: হার বাড়ালে মানুষ কি বেশি কর দেবে, নাকি কম ঘোষণা করবে বা আড়াল করবে? এখানে বিশেষজ্ঞদের মত পুরোপুরি এক নয়। সিপিডির গবেষণা বলছে, উচ্চ করহার, দুর্বল প্রয়োগ, জটিল আইন ও দুর্নীতি মিলেই কর ফাঁকি বাড়ায়। বিশ্বব্যাংকের মতে, হার কমালে ফাঁকি কমবে কি না, তা বাংলাদেশের উপাত্ত দিয়ে কঠোরভাবে যাচাই না করে বলা উচিত হবে না। অর্থাৎ হার একটা কারণ হতে পারে, কিন্তু একমাত্র কারণ নয়।
টিন আছে, রিটার্ন নেই
এবার আসা যাক করজালের কথায়। এনবিআরের তথ্যে ২০২৫-২৬ করবর্ষে টিনধারী ছিলেন প্রায় ১ কোটি ৩১ লাখ, আর রিটার্ন জমা দিয়েছেন প্রায় ৪৯ লাখ, অর্থাৎ মাত্র ৩৮ শতাংশ। কর্পোরেট খাতের চিত্র আরও কাহিল: প্রায় ১ লাখ ৬০ হাজার কোম্পানির টিন থাকলেও রিটার্ন দিয়েছে প্রায় ৪২ হাজার। বিচার করার আগে একটা ন্যায্য কথা বলা দরকার, কারণ রিটার্ন না দেওয়া মানেই ফাঁকি নয়। ইউএনবির প্রতিবেদন অনুযায়ী, রিটার্নদাতাদের দুই তৃতীয়াংশের বেশির আয় করমুক্ত সীমা সাড়ে ৩ লাখ টাকার নিচে, আর জমি কেনার মতো কাজে টিন বাধ্যতামূলক হওয়ায় অনেকে শুধু প্রয়োজনের কারণেই নিবন্ধন করেছেন। তবু একটা বিষয়ে হিসাব মেলে না। গত অর্থবছরে আয়কর আদায় বেড়েছে ১২.৮ শতাংশ, ১ লাখ ২৯ হাজার ৯০ কোটি থেকে ১ লাখ ৪৫ হাজার ৬২০ কোটি টাকায়, অথচ রিটার্নের হার প্রায় অপরিবর্তিত। বিশ্বব্যাংকের হিসাবে আয়করের প্রায় এক তৃতীয়াংশ আসে বৃহৎ করদাতা ইউনিট থেকে, অর্থাৎ মোবাইল অপারেটর, তামাক কোম্পানি, বেসরকারি ব্যাংক ও উচ্চ আয়ের কিছু ব্যক্তির কাছ থেকে। রহস্যটা আসলে লুকিয়ে আছে উৎসে কর (টিডিএস) আর অপ্রত্যক্ষ নিয়মের জাঁতাকলে। সরকার মূলত ব্যাংক আমানতের সুদ, সঞ্চয়পত্র, ই-কমার্স বা কেনাকাটার সময় সরাসরি সাধারণ মানুষের পকেট থেকে কর কেটে নিয়েছে একই প্রতিবেদনে বলা হয়েছে, দেশের অর্ধেকের বেশি ফার্মের টিন নেই এবং টিনধারী কোম্পানির অর্ধেকের বেশি কর্পোরেট কর দেয় না। এখান থেকে আমার একটা সরল সিদ্ধান্ত মাথায় আসে, যা আমি মতামত হিসেবেই বলছি। জাল সংকীর্ণ থাকলে করহার বাড়ানোর চাপ গিয়ে পড়ে ওই নিয়মিত ও দৃশ্যমান করদাতাদের ঘাড়েই। আপনি যদি আজ নিয়মিত কর দেন, হার বাড়লে সবার আগে আপনার পকেটেই টান পড়ার সম্ভাবনা সবচেয়ে বেশি।
ঝুঁকির হিসাব: কেউ কেন কর লুকায়
কর ফাঁকির অর্থনীতি বুঝতে ১৯৭২ সালের একটা গবেষণাপত্র আজও সবচেয়ে বেশি উদ্ধৃত হয়। অ্যালিংহ্যাম ও স্যান্ডমো জার্নাল অব পাবলিক ইকোনমিকসে লিখেছিলেন, কর ঘোষণার সিদ্ধান্ত আসলে একটা জুয়ার মতো। করদাতা দেখেন কর কত, ধরা পড়ার সম্ভাবনা কত, আর ধরা পড়লে জরিমানা কত। ধরা পড়ার সম্ভাবনা ও জরিমানা বাড়লে ফাঁকি কমে, এটা পরিষ্কার। কিন্তু শুধু করহার বাড়লে ফাঁকি বাড়বে কি না, তাত্ত্বিকভাবে সেটা নিশ্চিত করে বলা যায় না, কারণ এর প্রভাব দুই দিকে টানে। এই কারণেই আমার মনে হয় শুধু হার বাড়ানো ঝুঁকির হিসাবে কোনো স্পষ্ট ফল দেয় না। এবার চলুন একটু বাস্তব সংখ্যা দেখি। সিপিডির এক সমীক্ষা অনুযায়ী ২০২৩ সালে কর ফাঁকির কারণে রাজস্ব হারানোর পরিমাণ ছিল আনুমানিক ২ লাখ ২৬ হাজার ২৩৬ কোটি টাকা, ২০১২ সালে ছিল ৯৬ হাজার ৫০৩ কোটি। এর অর্ধেকের মতো, ১ লাখ ১৩ হাজার ১১৮ কোটি টাকা, কর্পোরেট খাতের। তবে এটা একটা অনুমান, মাপা সংখ্যা নয়। সিপিডির আগের এক গবেষণায় কর ফাঁকির সম্ভাব্য পরিসর ধরা হয়েছিল ৪১ হাজার ৮০০ কোটি থেকে ২ লাখ ২৩ হাজার কোটি টাকা পর্যন্ত, কারণ ফাঁকির হার ১৫ শতাংশ ধরা হবে, নাকি ৮০ শতাংশ, তার ওপর ফল নির্ভর করে। সংখ্যাটা যত বড়ই হোক, ধরন একই: ফাঁকির সঙ্গে আস্থার সম্পর্ক গভীর। সিপিডির জরিপে অংশ নেওয়া ১২৩ কোম্পানির মধ্যে প্রায় ৪৫ শতাংশকে কর কর্মকর্তারা ঘুষ চেয়েছেন বলে অভিযোগ উঠেছে। বিশ্বব্যাংক বলছে, আস্থার ঘাটতি করদাতাদের ঠিকমতো কর দিতে নিরুৎসাহিত করে, আর বারবার কালো টাকা সাদা করার সুযোগ দেওয়া সৎ করদাতাদের মনোবল ভেঙে দেয়।
যে টাকা সরকার নিজেই ছেড়ে দেয়
ফুটোর হিসাবে আরেকটা বড় দিক আছে, যেটা কেউ চুরি করে না, সরকার নিজেই সিদ্ধান্ত নিয়ে ছেড়ে দেয়। একে বলে কর ব্যয় বা ট্যাক্স এক্সপেন্ডিচার, অর্থাৎ ছাড়, অব্যাহতি ও কম হারের কারণে যে রাজস্ব ছেড়ে দেওয়া হয়। এনবিআরের এক গবেষণায় ২০২০-২১ অর্থবছরে শুধু প্রত্যক্ষ করে এই ছাড়ের পরিমাণ জিডিপির ৩.৫৬ শতাংশ বলা হয়েছিল, পরের সংশোধিত হিসাবে ২০২১-২২ অর্থবছরে তা ২.৯ শতাংশ। ভ্যাটের ক্ষেত্রে ট্যাক্স এক্সপেন্ডিচারস ল্যাবের ২০২৬ সালের এক প্রতিবেদন বলছে, ২০২১-২২ অর্থবছরে ছাড় ও কম হারের কারণে হারানো রাজস্ব জিডিপির ৩.২৬ শতাংশ, প্রায় ১ লাখ ৩০ হাজার কোটি টাকা, যা ওই বছরের মোট ভ্যাট আদায়ের চেয়েও বেশি। আরও বিস্ময়ের কথা, প্রতিবেদনের মতে এই ছাড়ের অনেকটাই ভালোভাবে লক্ষ্যভেদ করে না, অনেক ক্ষেত্রে সুবিধা পান তুলনামূলক বেশি আয়ের পরিবারগুলো। অবশ্য সব ছাড় খারাপ নয়, কিছু ছাড় বিনিয়োগ আকর্ষণ বা রপ্তানি খাতকে এগিয়ে নেওয়ার জন্যই দেওয়া হয়। বিশ্বব্যাংকের পরামর্শও ঠিক এখানেই: প্রতিটি ছাড়ের সুবিধা ও ক্ষতির হিসাব নিয়মিত কষা এবং যেগুলো কাজ করছে না, সেগুলো বাতিল করা।
তাহলে কোথা থেকে শুরু?
এতক্ষণের হিসাব মিলিয়ে আমার সিদ্ধান্ত হলো, “কর বাড়ানো ঠিক না ভুল” এইদিকে মনোযোগ না দিয়ে, কোনটা কাজটা আগে করা উচিত সেদিকে মনোযোগ দেওয়া উচিত। ওইসিডির গবেষণাই দেখাচ্ছে, কিছু ক্ষেত্রে ভোগকরে হার বাড়ানোর জায়গা সত্যিই আছে, তাই হার নিয়ে কোনো নিষেধাজ্ঞা দেওয়া যায় না। কিন্তু বাংলাদেশের উপাত্ত বলছে, সম্ভাব্য রাজস্বের প্রায় অর্ধেক আদায় হচ্ছে, ভ্যাটের ফাঁকের দুই তৃতীয়াংশ আসছে নীতির ছাড় থেকে, টিনধারীদের বড় অংশ রিটার্নের বাইরে, আর কর ফাঁকির অনুমিত অঙ্কটা চোখ কপালে তোলার মতো। এই অবস্থায় আগে ভিত্তি বাড়ানো, ছাড়ের হিসাব কষা, স্বয়ংক্রিয় ব্যবস্থায় ফাঁকি আটকানো এবং করদাতার আস্থা ফেরানো, তারপর দরকার হলে বেছে বেছে হার বাড়ানো, এই ক্রমটাই বেশি যুক্তিসঙ্গত মনে হয়। আরেকটা সতর্কবার্তা লক্ষ্যমাত্রা নিয়ে। টিবিএসের প্রতিবেদন অনুযায়ী, গত অর্থবছরে কর ও জিডিপির অনুপাত ৮ শতাংশে তুলতে হলে আদায় বাড়াতে হতো প্রায় ৩৪ শতাংশ, অথচ প্রথম সাত মাসে প্রবৃদ্ধি ছিল ১৩ শতাংশেরও কম। আর বিশ্বব্যাংক মনে করিয়ে দিয়েছে, জিডিপির ভিত্তি বছর বদলানোর পর ২০২১-২২ অর্থবছরের রাজস্ব অনুপাত ১০ শতাংশ থেকে নেমে ৮.৫ শতাংশে এসেছিল, একটা টাকাও না হারিয়ে। পরের বার বাজেটে করহার নিয়ে খবর দেখলে একটা প্রশ্নই নিজেকে করুন: এই হার আসলে কার ওপর বসছে?
রাকিবুল ইসলাম
রিসার্চার (ফিন্যান্স, ট্রেড ও কমার্স)