
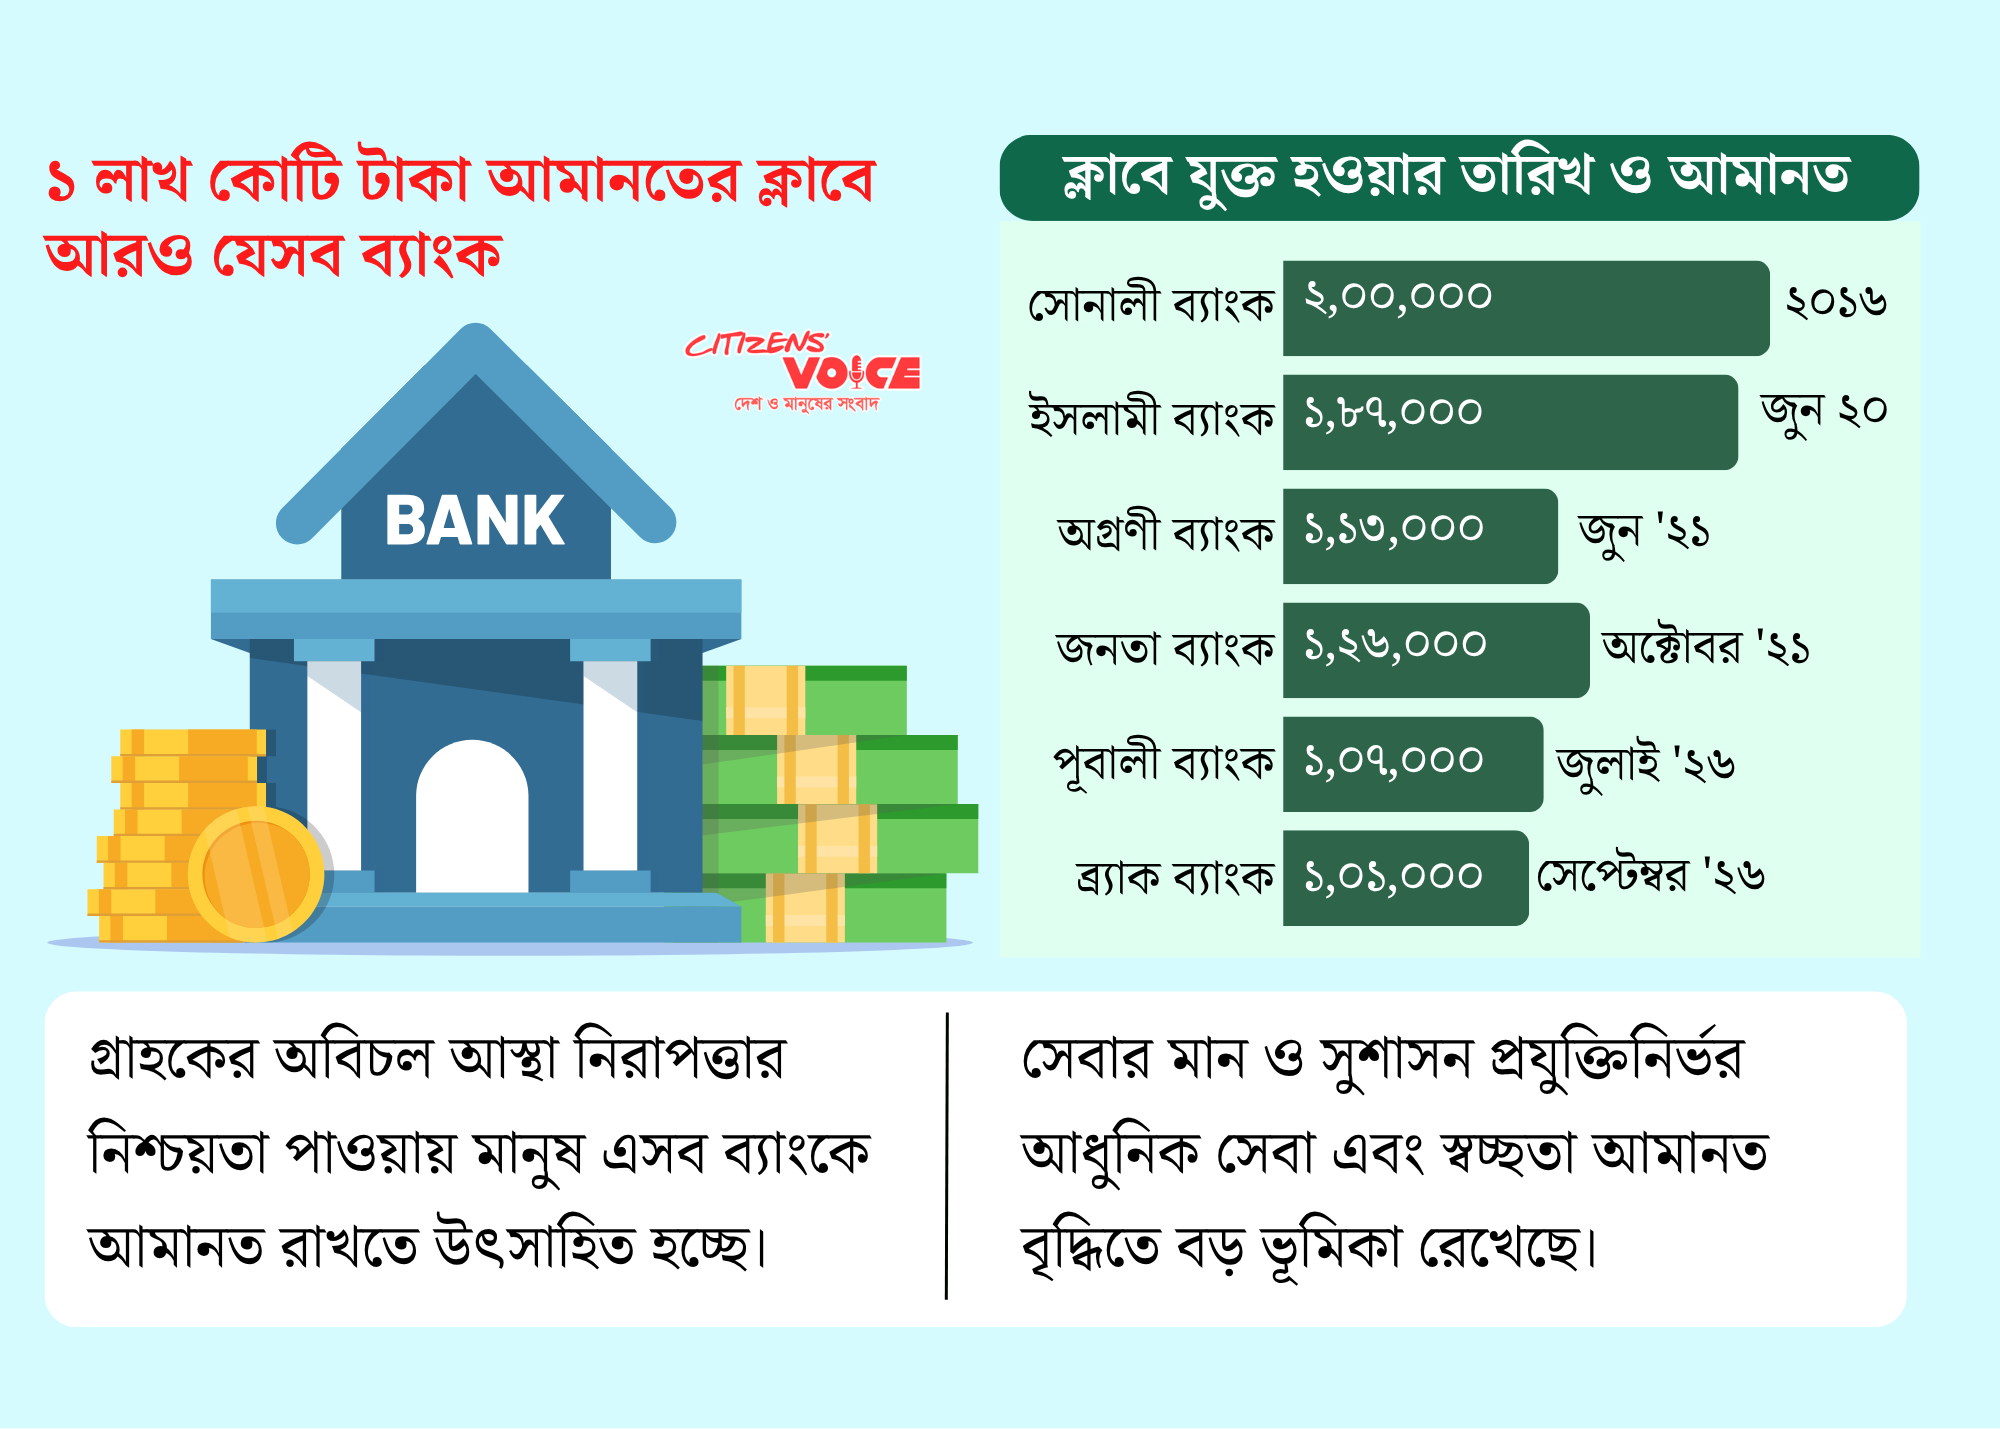
দেশের ব্যাংকিং খাতে আমানতের এক লাখ কোটি টাকার মাইলফলক ছোঁয়া ব্যাংকগুলোর তালিকায় নতুন করে নাম লিখিয়েছে বেসরকারি খাতের ব্র্যাক ব্যাংক। চলতি মাসে ব্যাংকটির মোট আমানত প্রথমবারের মতো এই সীমা অতিক্রম করেছে, যা দিয়ে সরকারি ও বেসরকারি মিলিয়ে দেশের ষষ্ঠ ব্যাংক হিসেবে এই কৃতিত্ব অর্জন করল প্রতিষ্ঠানটি।
এর আগে এই মাইলফলক প্রথম স্পর্শ করেছিল রাষ্ট্রায়ত্ত সোনালী ব্যাংক, ২০১৬ সালে। তারপর ২০২০ সালের মাঝামাঝি বেসরকারি ব্যাংক হিসেবে প্রথমবার এই তালিকায় ঢোকে ইসলামী ব্যাংক। এর পরের বছর যুক্ত হয় রাষ্ট্রমালিকানাধীন অগ্রণী ও জনতা ব্যাংক। আর সবশেষ গত জুলাইয়ে বেসরকারি পূবালী ব্যাংক এই সীমা পার করে। এখন এই পাঁচ ব্যাংকের সঙ্গে যুক্ত হলো ব্র্যাক ব্যাংক, ফলে দেশের মোট বিশ লাখ কোটি টাকা আমানতের প্রায় চল্লিশ শতাংশই এখন এই ছয়টি ব্যাংকের নিয়ন্ত্রণে চলে এসেছে।
লক্ষণীয় বিষয় হলো, ব্যাংক খাত নিয়ে সামগ্রিক আস্থার সংকট, খেলাপি ঋণের চাপ ও দুর্বল নিয়ন্ত্রণ কাঠামো নিয়ে যখন সমালোচনা চলছে, তখনই সেবার মান, দক্ষ ব্যবস্থাপনা ও সুশাসনের জোরে এই মাইলফলক অর্জন করেছে ব্র্যাক ব্যাংক। সরকারি-বেসরকারি সব ব্যাংক মিলিয়ে এই প্রতিষ্ঠানটির খেলাপি ঋণের হার সবচেয়ে কম এবং মুনাফার দিক থেকেও শীর্ষস্থানে রয়েছে তারা।
খাত-সংশ্লিষ্টদের পর্যবেক্ষণ হলো, বেশ কয়েকটি দুর্বল ও সমস্যাগ্রস্ত ব্যাংক নিয়ে গ্রাহকদের মধ্যে যে অনাস্থা তৈরি হয়েছে, তার কারণে অনেকেই সেসব ব্যাংক থেকে টাকা তুলে তুলনামূলক ভালো অবস্থানে থাকা ব্যাংকে জমা রাখছেন। এই প্রবণতার সুফলই পেয়েছে ব্র্যাক ব্যাংকের মতো প্রতিষ্ঠান, যাদের আমানত সম্প্রতি দ্রুত গতিতে বেড়েছে।
ব্র্যাক ব্যাংকের এই বিপুল আমানতের সবচেয়ে বড় অংশ এসেছে খুচরা বা ব্যক্তিপর্যায়ের গ্রাহকদের কাছ থেকে। গত জুন মাস শেষে খুচরা আমানতের পরিমাণ ছিল পঞ্চাশ হাজার কোটি টাকার কিছু বেশি, যা এখন বেড়ে তিপ্পান্ন হাজার কোটি টাকা ছাড়িয়ে গেছে—অর্থাৎ মাত্র দুই মাসেই তিন হাজার কোটি টাকার বেশি বৃদ্ধি ঘটেছে। ব্যাংকটির প্রায় ষোলো লাখ ব্যক্তিগ্রাহক রয়েছে বলে জানা গেছে।
চার বছর আগে অর্থাৎ ২০২২ সালে ব্যাংকটির খুচরা আমানত ছিল সাড়ে সতেরো হাজার কোটি টাকার মতো। সেই তুলনায় বর্তমানে তা সাঁইত্রিশ হাজার কোটি টাকার বেশি বেড়েছে। এর পাশাপাশি করপোরেট, এসএমই ও প্রাতিষ্ঠানিক আমানতও উল্লেখযোগ্য হারে বৃদ্ধি পেয়েছে, যা মিলিয়ে ব্যাংকের সামগ্রিক তহবিল ভিত্তি অনেক শক্তিশালী করে তুলেছে।
এই প্রবৃদ্ধির পেছনে রয়েছে শাখা নেটওয়ার্ক ও ডিজিটাল সেবার সম্প্রসারণ। ২০২৪ সালে ব্যাংকটির শাখা ও উপশাখার সংখ্যা ছিল দুইশো তেষট্টি, বর্তমানে তা বেড়ে হয়েছে তিনশো বারো। এজেন্ট ব্যাংকিং নেটওয়ার্কও প্রসারিত হয়েছে সমান তালে, এবং গ্রাহকদের সুবিধার্থে চালু করা হয়েছে একটি নিজস্ব ডিজিটাল অ্যাপ, যা এখন ব্যাংকের লেনদেনের প্রধান মাধ্যমগুলোর একটি হয়ে উঠেছে।
২০২৪ সালে ব্যাংকটির আমানত ছিল ছেষট্টি হাজার আটশো কোটি টাকার মতো, যা গত মাস শেষে বেড়ে লাখ কোটি টাকার বেশি হয়েছে। এই সময়ে ঋণের পরিমাণ বেড়েছে বাষট্টি হাজার কোটি টাকা থেকে ছিয়াত্তর হাজার কোটি টাকার কাছাকাছি—অর্থাৎ ঋণ বাড়ার গতি আমানত বাড়ার তুলনায় অনেকটাই কম। বাজারে ঋণের চাহিদা কম থাকায় ব্যাংকটি তাদের বাড়তি তহবিলের বড় অংশ সরকারি ট্রেজারি বিলে বিনিয়োগ করে ভালো মুনাফা তুলে নিচ্ছে।
খেলাপি ঋণের চিত্রও ইতিবাচক—২০২৪ সালে যা ছিল প্রায় ষোলোশো চল্লিশ কোটি টাকা, গত আগস্ট শেষে তা কমে পনেরোশো সাতাত্তর কোটি টাকায় নেমে এসেছে, ফলে খেলাপি ঋণের হার নেমেছে প্রায় দুই শতাংশে। ২০২৫ সালে ব্যাংকটি দেশীয় মালিকানার ব্যাংকগুলোর মধ্যে সর্বোচ্চ মুনাফা করেছে, যার পরিমাণ ছাড়িয়েছে বাইশশো কোটি টাকা। চলতি বছরের প্রথম ছয় মাসেই মুনাফা হয়েছে চোদ্দশো তেইশ কোটি টাকা, যা আগের বছরের একই সময়ের তুলনায় বেশ ভালো প্রবৃদ্ধি দেখাচ্ছে। এই মুনাফার একটি অংশ আসে মোবাইল আর্থিক সেবা প্রতিষ্ঠান থেকে, যার অর্ধেক মালিকানা এই ব্যাংকের হাতে রয়েছে।
ব্যাংকটির ব্যবস্থাপনা পরিচালক এই অর্জনের কারণ ব্যাখ্যা করতে গিয়ে বলেন, গ্রাহকের আস্থা, শক্তিশালী সুশাসন সংস্কৃতি, উদ্ভাবনী ও গ্রাহককেন্দ্রিক সেবা, ক্রমবর্ধমান ডিজিটাল সক্ষমতা এবং দেশজুড়ে বিস্তৃত শাখা নেটওয়ার্কই বছরের পর বছর ধারাবাহিক আমানত প্রবৃদ্ধির মূল চালিকাশক্তি। তিনি আরও জানান, বিশ্বের অন্যতম বৃহৎ বেসরকারি উন্নয়ন সংস্থা এই ব্যাংকের প্রায় ছেচল্লিশ শতাংশ শেয়ারের মালিক, ফলে ব্যাংকের মুনাফার একটি বড় অংশ সেই সংস্থার মাধ্যমে দেশের বিভিন্ন জনকল্যাণমূলক ও আর্থসামাজিক উন্নয়ন কর্মসূচিতে ব্যয় হয়।