
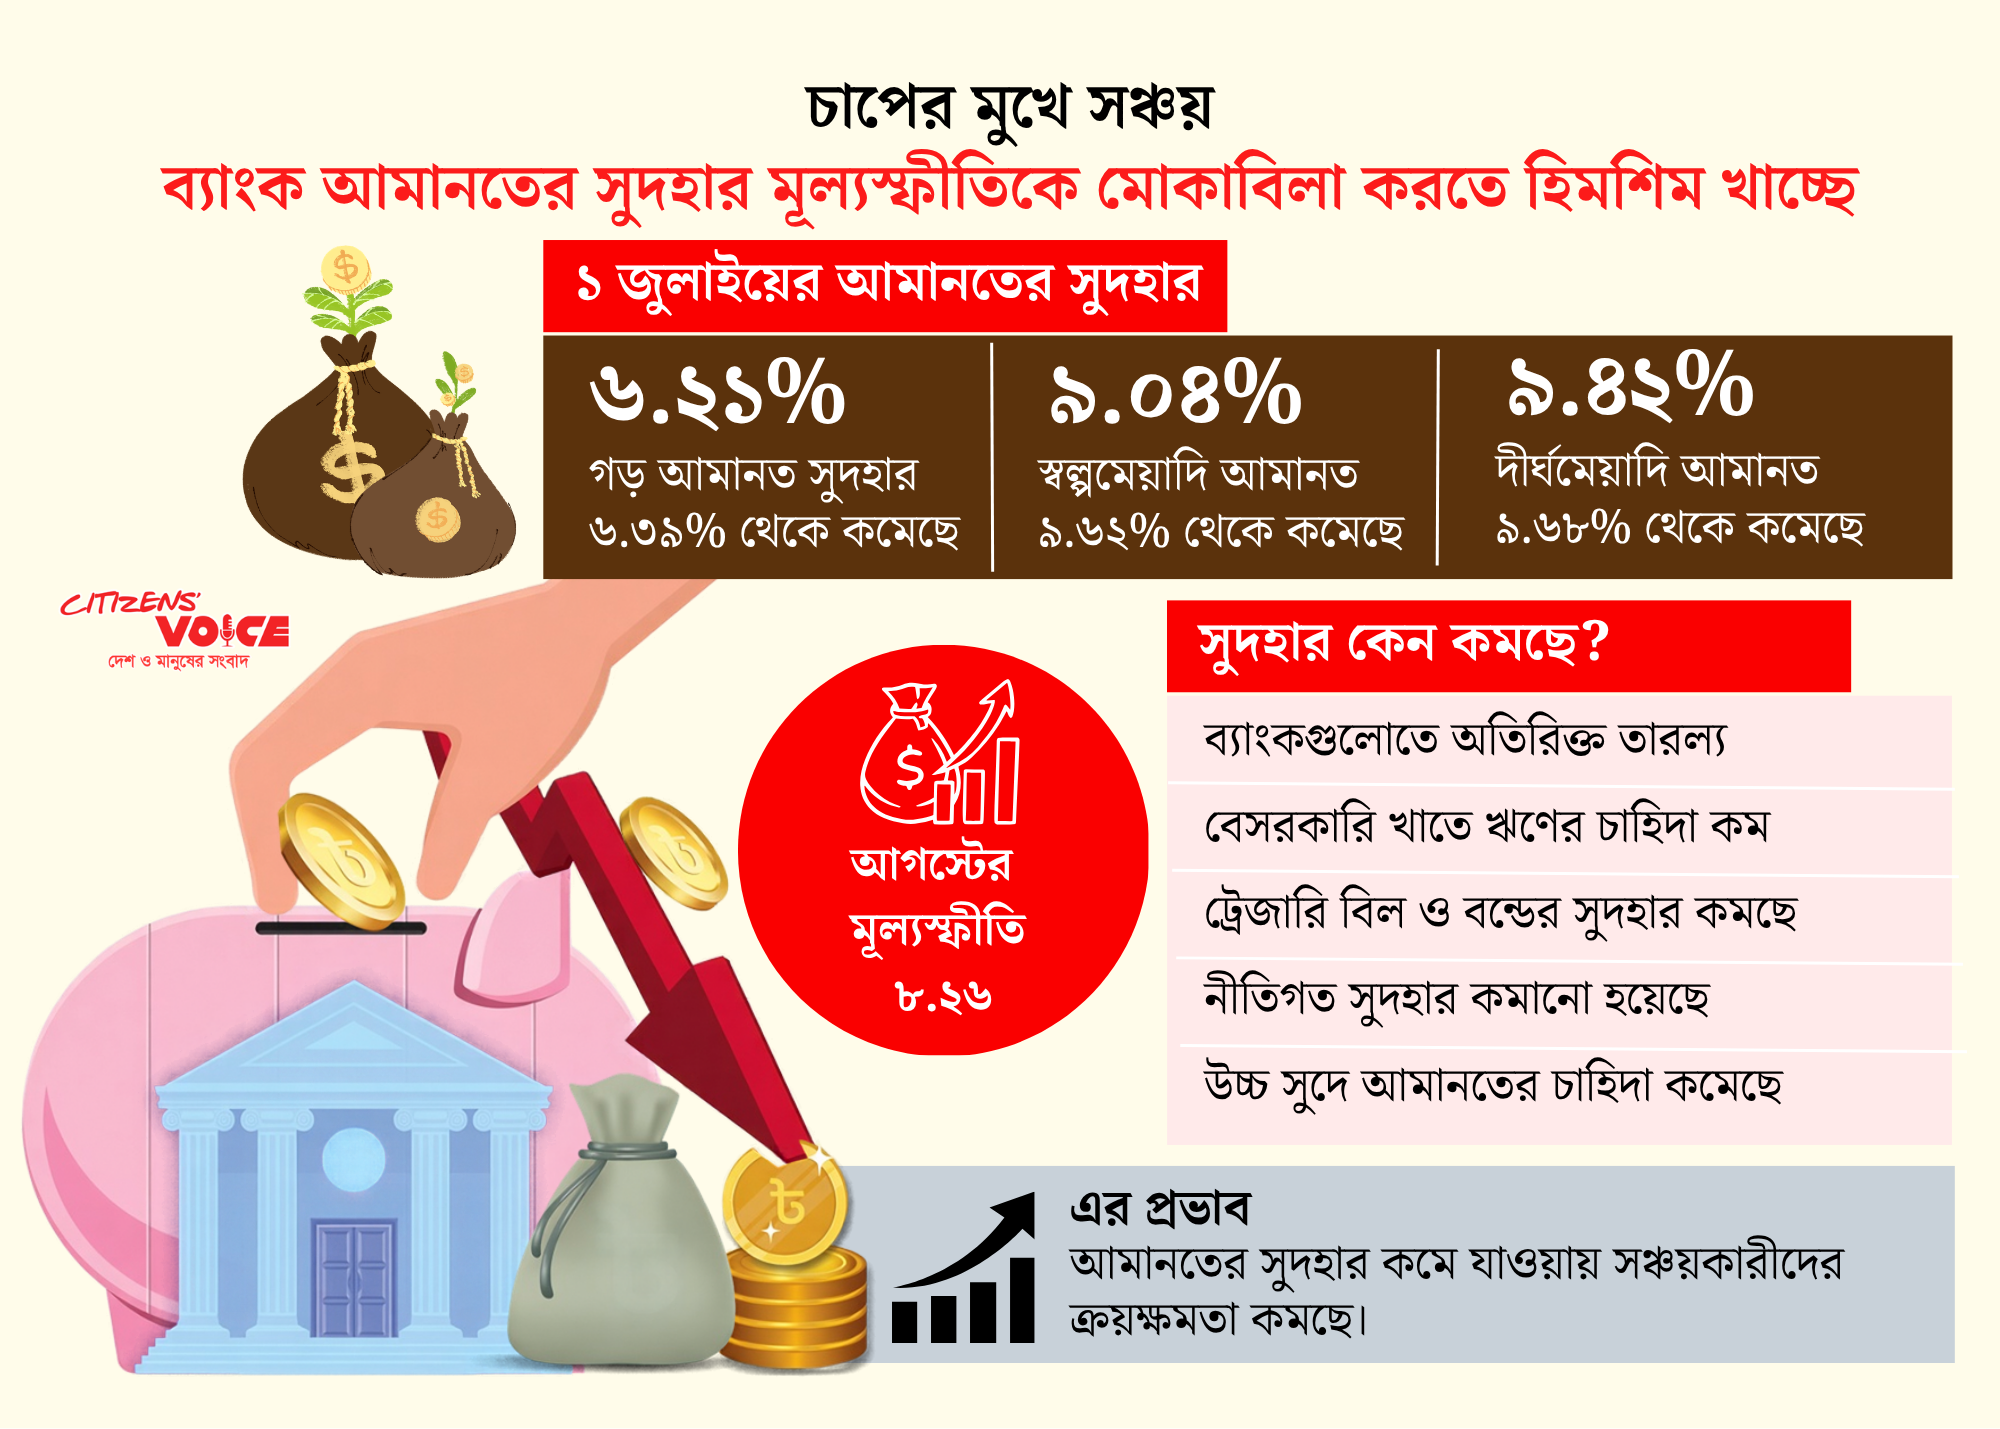
একসময় ব্যাংকে টাকা রেখে কিছুটা বাড়তি আয় করা যেত। বেতন বা নিয়মিত আয়ের পাশাপাশি সঞ্চয়ের সুদ অনেক পরিবারের দৈনন্দিন খরচ সামলাতে সহায়তা করত। কিন্তু বর্তমানে সেই সুবিধা ধীরে ধীরে কমে যাচ্ছে। ব্যাংকের আমানতের সুদ কমছে, অন্যদিকে মূল্যস্ফীতি এখনো বেশি থাকায় সঞ্চয়কারীদের প্রকৃত আয় কমে যাচ্ছে।
বেসরকারি চাকরিজীবী আমিনুল ইসলামের অভিজ্ঞতাও এমন। তার একটি বেসরকারি ব্যাংকে ২০ লাখ টাকা জমা রয়েছে। কিছুদিন আগেও এক বছরের মেয়াদি আমানতে তিনি ৯ থেকে ১০ শতাংশ পর্যন্ত সুদ পেতেন। কিন্তু এখন ব্যাংকের সুদের হার কমে যাওয়ায় সেই সঞ্চয়ের প্রকৃত মূল্য কমছে।
আমিনুল বলেন, আগে ব্যাংকে টাকা রাখলে কিছুটা লাভ পাওয়া যেত। বেতনের পাশাপাশি সঞ্চয়ের আয় সংসারের চাপ কমাতে সাহায্য করত। কিন্তু মূল্যস্ফীতি বেড়ে যাওয়ায় ব্যাংকের সুদ এখন আর আগের মতো সুবিধা দিতে পারছে না।
বর্তমানে দেশের অনেক আমানতকারীর একই অভিজ্ঞতা হচ্ছে। ব্যাংকগুলো অতিরিক্ত তারল্য, কম ঋণ চাহিদা এবং সরকারি সিকিউরিটিজের কমে যাওয়া আয়ের কারণে আমানতের সুদের হার কমিয়ে দিচ্ছে।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, চলতি বছরের জুলাই মাসে দেশের ব্যাংকগুলোর গড় আমানত সুদের হার ছিল ৬ দশমিক ২১ শতাংশ। এক বছর আগে এই হার ছিল ৬ দশমিক ৩৯ শতাংশ।
অন্যদিকে জুলাই মাসে মূল্যস্ফীতি ছিল ৮ দশমিক ৩২ শতাংশ। অর্থাৎ গড় হিসাবে আমানতকারীরা যে সুদ পাচ্ছেন, তার চেয়ে মূল্যস্ফীতির হার বেশি হওয়ায় প্রকৃত অর্থে তাদের সঞ্চয়ের মূল্য কমছে।
ব্যাংকারদের মতে, ঋণের সুদের হার কমানোর চাপ এবং বাংলাদেশ ব্যাংকের নীতি সুদহার কমানোর সিদ্ধান্তের কারণে ভবিষ্যতে আমানতের সুদের হার আরও কমতে পারে।
সম্প্রতি বাংলাদেশ ব্যাংক প্রায় দুই বছর পর নীতি সুদহার ১০ শতাংশ থেকে কমিয়ে ৯ দশমিক ৫০ শতাংশ করেছে। পাশাপাশি ঋণ ও আমানতের সুদের ব্যবধান চার শতাংশের মধ্যে রাখার নির্দেশনা দেওয়া হয়েছে।
এর পর থেকেই অনেক বড় বাণিজ্যিক ব্যাংক আগস্ট মাসের শুরু থেকে বিভিন্ন ধরনের আমানতের সুদ ৫০ থেকে ১০০ ভিত্তি পয়েন্ট কমিয়েছে।
ব্যাংকগুলোর কাছে বর্তমানে অতিরিক্ত তারল্য রয়েছে। একই সময়ে বেসরকারি খাতে ঋণের চাহিদাও দুর্বল। ফলে নতুন আমানত সংগ্রহের জন্য বেশি সুদ দেওয়ার প্রয়োজন কমে গেছে।
বেসরকারি খাতে ঋণ প্রবৃদ্ধিও এই পরিস্থিতি তুলে ধরছে। ২০২৩-২৪ অর্থবছরে ঋণ প্রবৃদ্ধি এক অঙ্কে নেমে আসে। এরপর ২০২৫ ও ২০২৬ অর্থবছরে তা প্রায় ৪ থেকে ৬ শতাংশের মধ্যে ছিল। চলতি বছরের জুলাই শেষে বেসরকারি খাতে ঋণ প্রবৃদ্ধি ছিল ৪ দশমিক ৬২ শতাংশ।
সরকারি ট্রেজারি বিল ও বন্ডের সুদের হার কমে যাওয়াও আমানত সুদ কমার একটি কারণ। ১৫ বছর মেয়াদি ট্রেজারি বন্ডের সুদ নেমে এসেছে ৯ দশমিক ০৯ শতাংশে। ২০ বছর মেয়াদি বন্ডের সুদ হয়েছে ৯ দশমিক ১২ শতাংশ।
এদিকে ৯১ দিন মেয়াদি ট্রেজারি বিলের সুদ ৮ দশমিক ৭২ শতাংশ, ১৮২ দিন মেয়াদি বিলের সুদ ৮ দশমিক ৮১ শতাংশ এবং ৩৬৪ দিন মেয়াদি বিলের সুদ ৮ দশমিক ৮৯ শতাংশে নেমে এসেছে।
তবে সব ব্যাংকের ক্ষেত্রে পরিস্থিতি এক নয়। কিছু দুর্বল ব্যাংক এখনো আমানত সংগ্রহের জন্য ১১ থেকে ১২ শতাংশ পর্যন্ত সুদ দিচ্ছে। কারণ তাদের কাছে পর্যাপ্ত তারল্য নেই এবং আমানত ধরে রাখতে বেশি সুদ দিতে হচ্ছে।
বিশেষজ্ঞদের মতে, বর্তমানে শুধু বেশি সুদের দিকে তাকিয়ে নয়, ব্যাংকের আর্থিক সক্ষমতা ও বিশ্বাসযোগ্যতাকেও গুরুত্ব দেওয়া প্রয়োজন।
বাংলাদেশ ব্যাংকের সাবেক প্রধান অর্থনীতিবিদ মোস্তফা কে মুজেরি বলেন, আমানতকারীদের জন্য এখন ব্যাংকের আর্থিক শক্তি ও বিশ্বাসযোগ্যতা আগের চেয়ে বেশি গুরুত্বপূর্ণ হয়ে উঠেছে।
তার মতে, শক্তিশালী ব্যাংকগুলোর বেশি সুদ দেওয়ার প্রয়োজন কমে গেছে। অন্যদিকে দুর্বল ব্যাংকগুলো আমানত ধরে রাখতে তুলনামূলক বেশি সুদ দিতে বাধ্য হচ্ছে।
তিনি বলেন, আমানতের খরচ কমলে ব্যাংকগুলো বিনিয়োগ ব্যবস্থাপনায় কিছুটা সুবিধা পেতে পারে। তবে দুর্বল ব্যাংকগুলোর জন্য পরিস্থিতি ভিন্ন।
মিউচুয়াল ট্রাস্ট ব্যাংকের ব্যবস্থাপনা পরিচালক সৈয়দ মাহবুবুর রহমান বলেন, ট্রেজারি বিল ও বন্ডের সুদ কমে যাওয়া, ব্যাংক খাতে অতিরিক্ত তারল্য এবং আমানত বৃদ্ধির কারণে ব্যাংকগুলোর বেশি সুদে অর্থ সংগ্রহের প্রয়োজন কমেছে।
তিনি জানান, আগে বেশি আমানত সুদ দিয়ে ব্যাংকগুলো অর্থ সংগ্রহ করত। কিন্তু বর্তমানে বড় ব্যাংকগুলোতে অতিরিক্ত তারল্য রয়েছে এবং ঋণের চাহিদা কম থাকায় উচ্চ সুদের আমানতের প্রয়োজন কমে গেছে।
বিশেষজ্ঞদের মতে, মূল্যস্ফীতি নিয়ন্ত্রণে না আসা পর্যন্ত আমানতকারীদের প্রকৃত আয় চাপে থাকবে। সুদের হার আরও কমলে ব্যাংকে রাখা সঞ্চয়ের ওপর মানুষের আগ্রহও কমে যেতে পারে।
বর্তমান পরিস্থিতিতে ব্যাংকিং খাতের জন্য বড় চ্যালেঞ্জ হলো একদিকে সুদের হার নিয়ন্ত্রণ করা, অন্যদিকে আমানতকারীদের স্বার্থ রক্ষা করা। কারণ দীর্ঘমেয়াদে সঞ্চয়ের ওপর আস্থা বজায় রাখা দেশের আর্থিক স্থিতিশীলতার জন্য গুরুত্বপূর্ণ।