
উচ্চ সুদহার ও অর্থনৈতিক অনিশ্চয়তার মধ্যে ব্যাংকের মেয়াদি আমানতে ঝুঁকছেন সঞ্চয়কারী ও প্রতিষ্ঠানগুলো। চলতি বছরের এপ্রিল-জুন প্রান্তিকে ব্যাংকগুলোর মেয়াদি আমানত উল্লেখযোগ্যভাবে বেড়েছে।
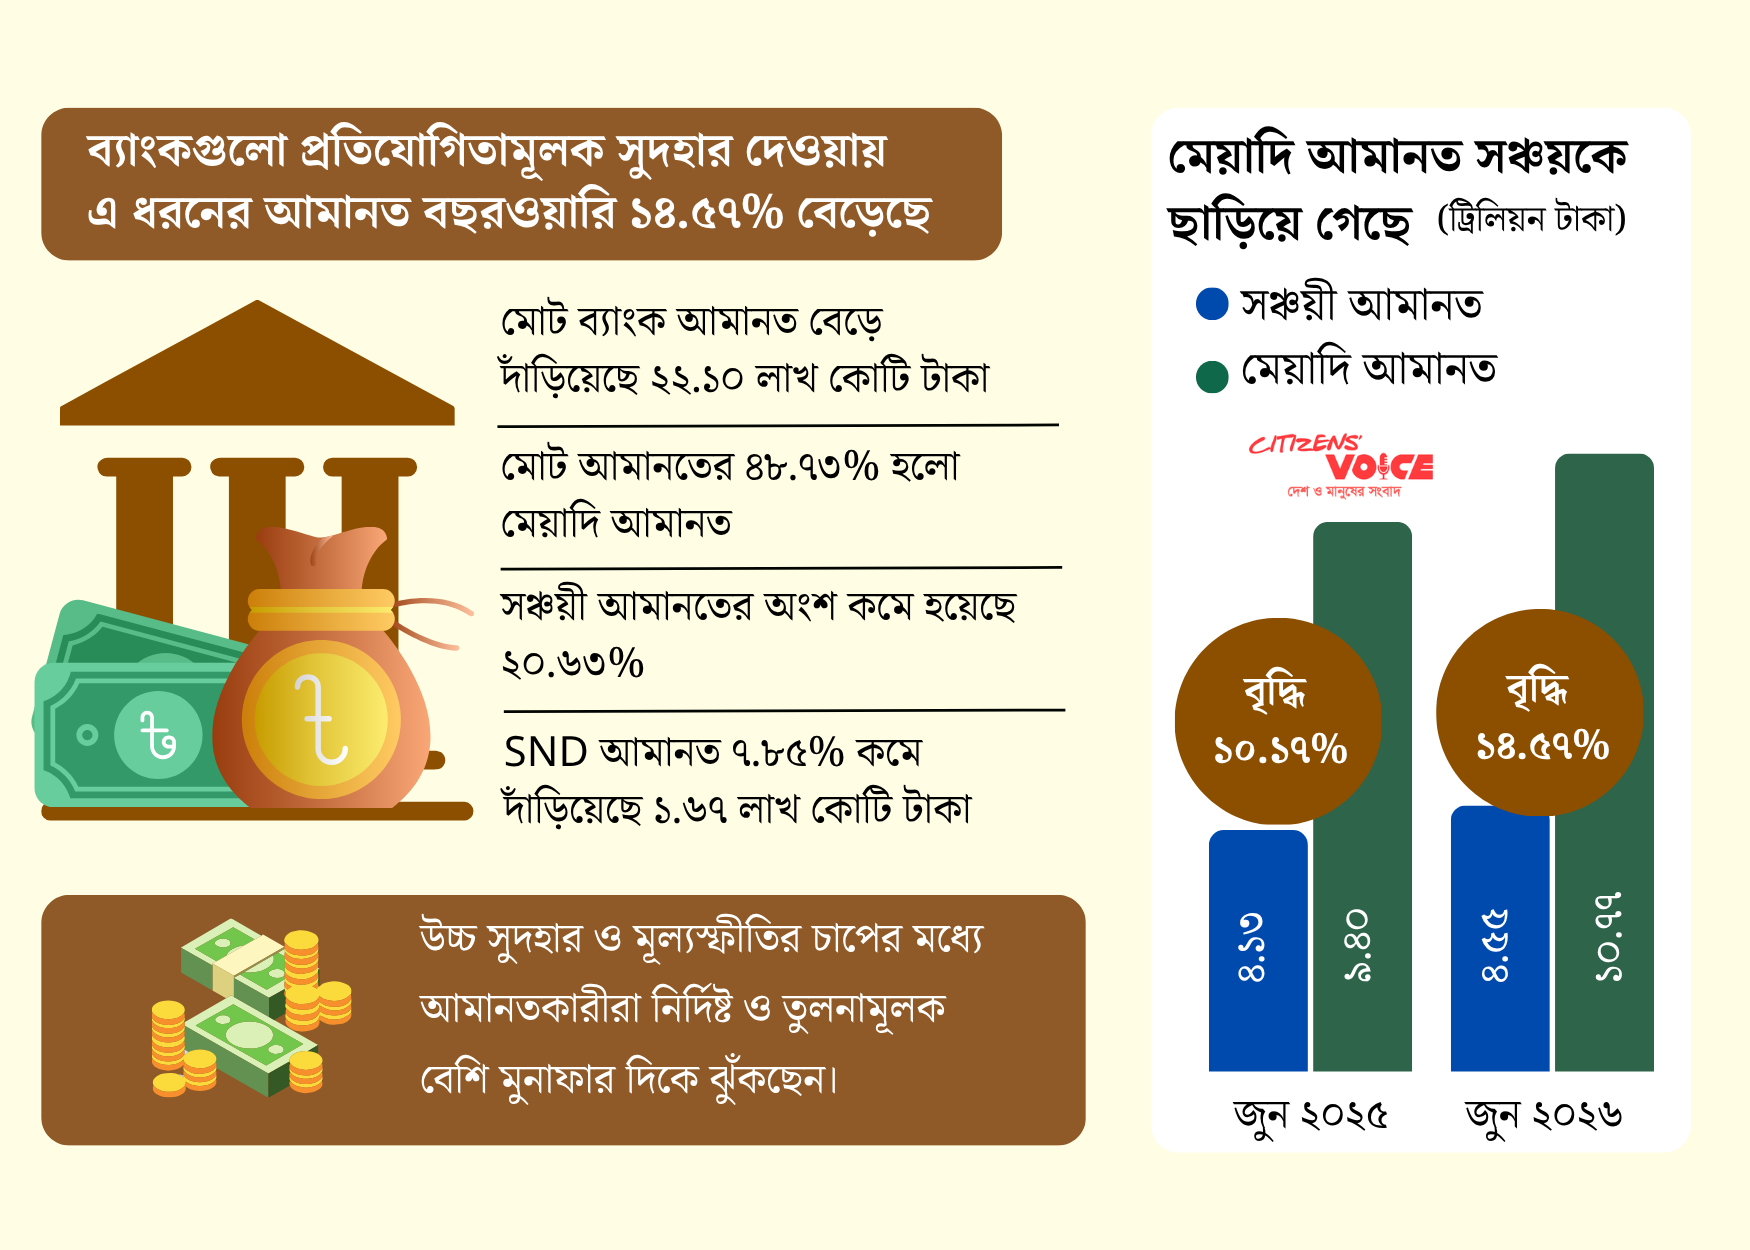
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৬ সালের এপ্রিল-জুন সময়ে ব্যাংকের মেয়াদি আমানত বেড়েছে ৩৭৭ দশমিক ৯৭ বিলিয়ন টাকা বা প্রায় ৩৭ হাজার ৮০০ কোটি টাকা। ফলে জুন শেষে মেয়াদি আমানতের পরিমাণ দাঁড়িয়েছে ১০ দশমিক ৭৭ ট্রিলিয়ন টাকা।
এক বছরের ব্যবধানে মেয়াদি আমানত বেড়েছে ১৪ দশমিক ৫৭ শতাংশ। ২০২৫ সালের জুনে মেয়াদি আমানতের পরিমাণ ছিল ৯ দশমিক ৪০ ট্রিলিয়ন টাকা।
ব্যাংক খাতে মোট আমানতের মধ্যে মেয়াদি আমানতের অংশও বেড়েছে। জুন শেষে মোট আমানতের ৪৮ দশমিক ৭৩ শতাংশ ছিল মেয়াদি আমানত, যা তিন মাস আগে মার্চ শেষে ছিল ৪৮ দশমিক ১৬ শতাংশ।
ব্যাংকাররা বলছেন, বাজারভিত্তিক সুদহার ব্যবস্থা চালু হওয়ার পর ব্যাংকগুলো মেয়াদি আমানতে তুলনামূলক বেশি সুদ দিচ্ছে। এর পাশাপাশি মূল্যস্ফীতি ও অর্থনৈতিক অনিশ্চয়তার কারণে গ্রাহকরা ঝুঁকিমুক্ত ও নির্দিষ্ট আয়ের মাধ্যম হিসেবে মেয়াদি আমানতকে বেশি পছন্দ করছেন।
এতে ব্যাংকের অর্থ সংগ্রহের কাঠামোতেও পরিবর্তন আসছে। কম সুদের চলতি ও সঞ্চয়ী হিসাবের পরিবর্তে দীর্ঘমেয়াদি আমানতের দিকে গ্রাহকদের আগ্রহ বাড়ছে।
বাংলাদেশের ব্যাংকিং খাতে জুন ২০২৬ শেষে মোট আমানতের পরিমাণ ছিল ২২ দশমিক ১০ ট্রিলিয়ন টাকা।
অন্যদিকে মোট আমানতের মধ্যে সঞ্চয়ী আমানতের অংশ কিছুটা কমেছে। জুন শেষে সঞ্চয়ী আমানতের অংশ দাঁড়িয়েছে ২০ দশমিক ৬৩ শতাংশ, যা তিন মাস আগে ছিল ২০ দশমিক ৭২ শতাংশ।
তবে সঞ্চয়ী আমানতের মোট পরিমাণ বেড়েছে। জুনে এর পরিমাণ দাঁড়িয়েছে ৪ দশমিক ৫৫ ট্রিলিয়ন টাকা, যা এক বছর আগে ছিল ৪ দশমিক ১৩ ট্রিলিয়ন টাকা।
বিশেষ নোটিশ আমানত বা এসএনডির পরিমাণ কমেছে। জুন শেষে এসএনডি আমানত ৭ দশমিক ৮৫ শতাংশ কমে ১ দশমিক ৬৭ ট্রিলিয়ন টাকায় নেমেছে।
ব্যাংকারদের মতে, মূল্যস্ফীতি নিয়ন্ত্রণে কঠোর মুদ্রানীতি এবং মেয়াদি আমানতে বেশি সুদ দেওয়ার কারণে ব্যক্তি ও প্রতিষ্ঠান উভয়েই দীর্ঘমেয়াদি আমানতের দিকে ঝুঁকছেন।
একটি বাণিজ্যিক ব্যাংকের জ্যেষ্ঠ কর্মকর্তা বলেন, গ্রাহকরা এখন নির্দিষ্ট ও নিশ্চিত আয়ের জন্য মেয়াদি আমানতে টাকা রাখছেন। এর ফলে কম আয়ের চলতি ও সঞ্চয়ী হিসাব থেকে তারল্য মেয়াদি আমানতে স্থানান্তর হচ্ছে।
মিউচুয়াল ট্রাস্ট ব্যাংকের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী সৈয়দ মাহবুবুর রহমান বলেন, মেয়াদি আমানতের প্রবৃদ্ধির প্রধান কারণ হলো ব্যাংকগুলোর প্রতিযোগিতামূলক সুদহার।
তিনি বলেন, সঞ্চয়ের ওপর তুলনামূলক ভালো রিটার্ন পাওয়ায় মানুষ এখন মেয়াদি আমানতের প্রতি বেশি আগ্রহী হচ্ছে।
বিশ্লেষকদের মতে, মেয়াদি আমানত বৃদ্ধি ব্যাংকের দীর্ঘমেয়াদি অর্থায়ন সক্ষমতা বাড়াতে সহায়তা করছে। তবে একই সঙ্গে ব্যাংকগুলোকে আমানতের খরচ ও ঋণ বিতরণের ভারসাম্য বজায় রাখার বিষয়েও সতর্ক থাকতে হবে।