
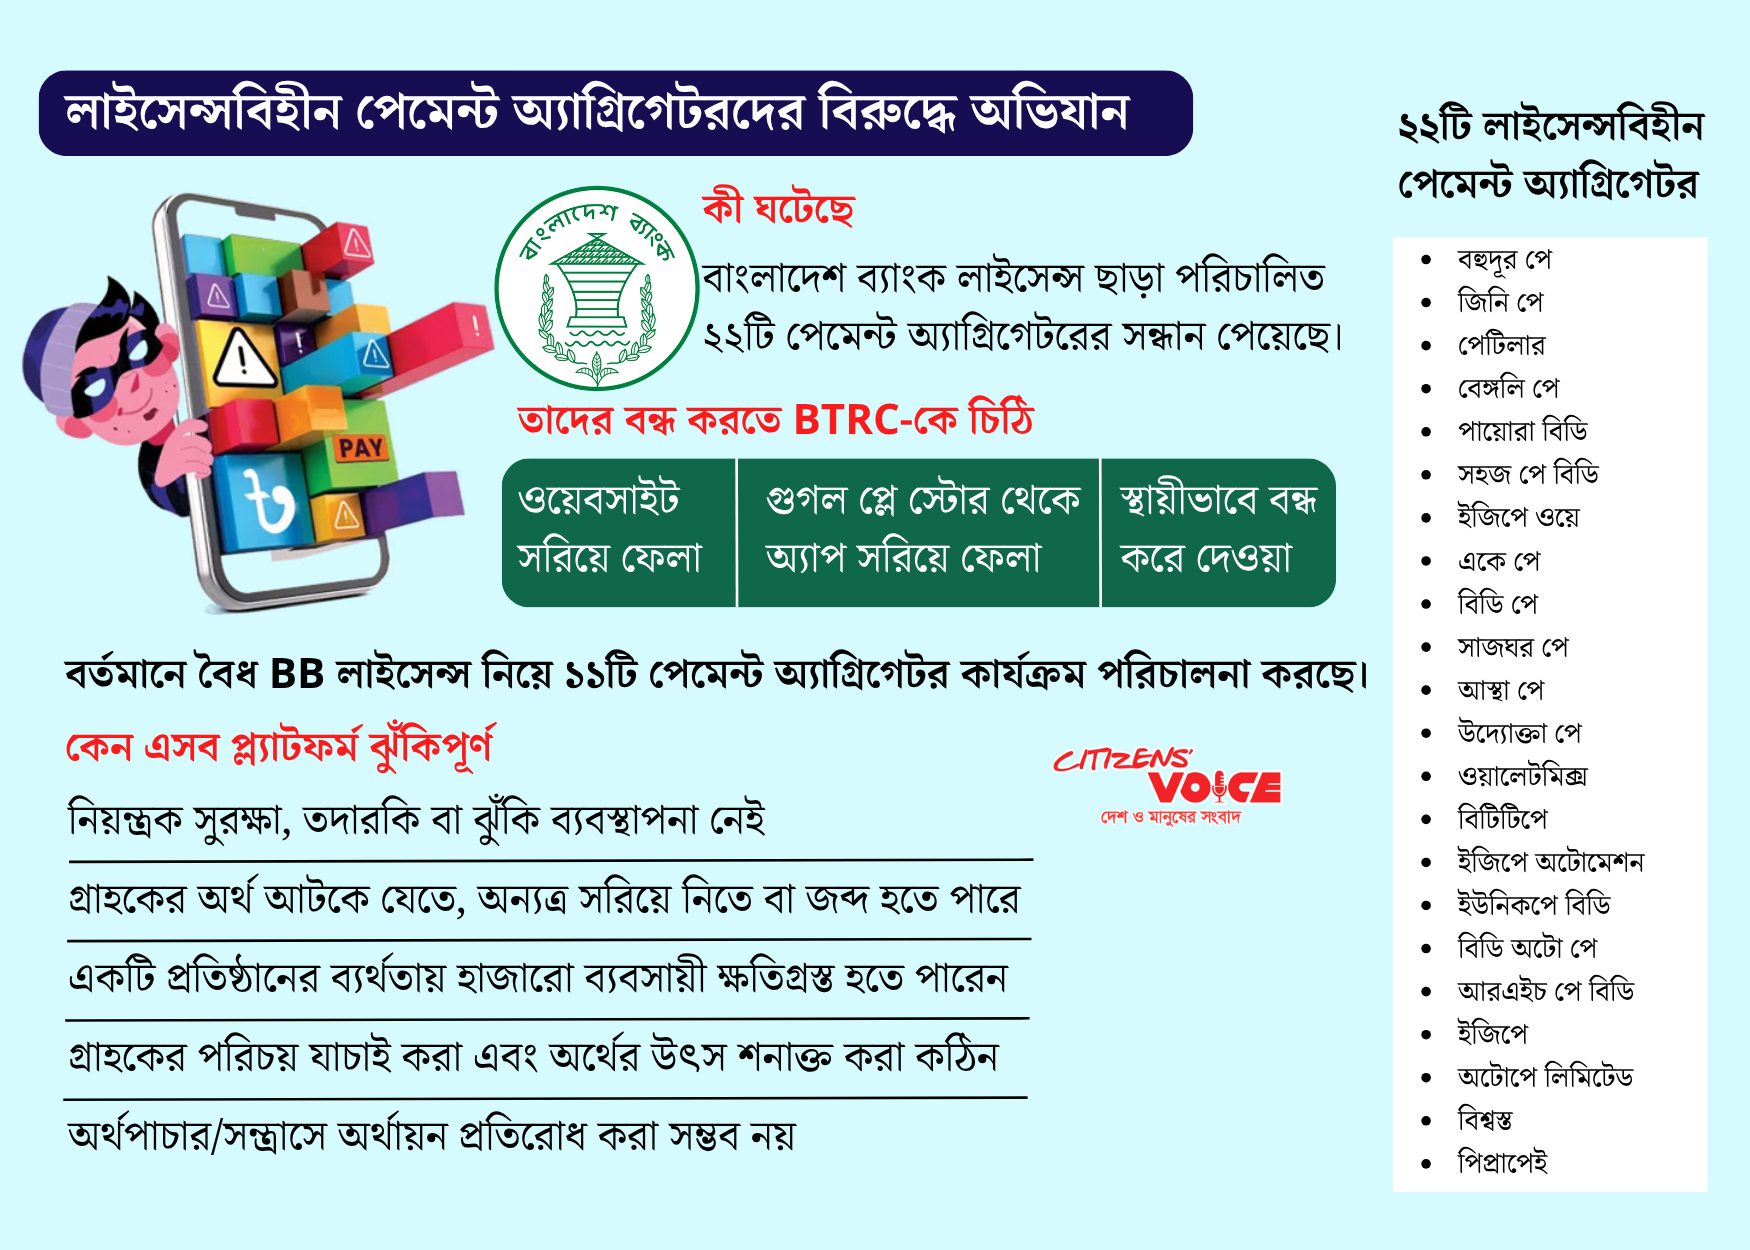
অনুমোদন ছাড়া অনলাইনে পেমেন্ট সেবা দিচ্ছে, এমন ২২টি প্রতিষ্ঠান শনাক্ত করেছে বাংলাদেশ ব্যাংক। এগুলোর ওয়েবসাইট ও অ্যাপ বন্ধ এবং গুগল প্লে স্টোর থেকে সরিয়ে নিতে টেলিযোগাযোগ নিয়ন্ত্রক সংস্থা বিটিআরসিকে চিঠি দিয়েছে কেন্দ্রীয় ব্যাংক। প্রতিষ্ঠানগুলোকে স্থায়ীভাবে বন্ধ করার অনুরোধও করা হয়েছে। একই সঙ্গে আর্থিক গোয়েন্দা সংস্থা বাংলাদেশ ফাইন্যান্সিয়াল ইন্টেলিজেন্স ইউনিটকেও (বিএফআইইউ) চিঠি পাঠানো হয়েছে।
রোববার এসব চিঠি পাঠানো হয়। বাংলাদেশ ব্যাংকের পেমেন্ট সিস্টেমস সুপারভিশন বিভাগ প্রতিষ্ঠানগুলো শনাক্ত করেছে। দ্য বিজনেস স্ট্যান্ডার্ড চিঠি ও তালিকার অনুলিপি পেয়েছে।
যে ২২ প্রতিষ্ঠানের নাম এসেছে- তালিকায় রয়েছে বহুদূর পে, জিনিপে, পে-টিলার, বেঙলি পে, পেওরা বিডি, সহজপে বিডি, ইজিপে ওয়ে, একে পে, বিডি পে, সাজঘর পে, আস্থা পে, উদ্যোক্তাপে, ওয়ালেটমিক্স, বিটিটি পে, ইজিপে অটোমেশন, ইউনিকপে বিডি, বিডি অটো পে, আরএইচ পে বিডি, ইজি পে, অটো পে লিমিটেড, বিশ্বস্ত এবং পিপড়াপে।
তালিকার অন্তত ১৯টির ওয়েবসাইট পর্যবেক্ষণ করে দেখা গেছে, এগুলো বিকাশ, নগদ, রকেট, বাংলা কিউআর ও বিভিন্ন ব্যাংকের মাধ্যমে অর্থ পরিশোধের সুযোগ দিচ্ছিল।
বাংলাদেশ ব্যাংকের মুখপাত্র ও নির্বাহী পরিচালক আরিফ হোসেন খান বলেন, অননুমোদিত এসব প্রতিষ্ঠানের বিষয়ে গ্রাহকদের সতর্ক করা হচ্ছে। এসব প্রতিষ্ঠানের মাধ্যমে কেউ প্রতারিত হলে কেন্দ্রীয় ব্যাংক তার দায় নেবে না। এ কারণেই ওয়েবসাইট ও অ্যাপ বন্ধ এবং প্লে স্টোর থেকে সরানোর অনুরোধ করা হয়েছে।
পেমেন্ট অ্যাগ্রিগেটর কী, ঝুঁকি কোথায়? পেমেন্ট অ্যাগ্রিগেটর এমন একটি প্রতিষ্ঠান, যা একটি প্ল্যাটফর্মের মাধ্যমে ব্যবসায়ীদের নানা ধরনের ডিজিটাল পেমেন্ট নেওয়ার সুযোগ দেয়। বিশেষ করে ক্ষুদ্র ও মাঝারি ব্যবসায়ীদের জন্য এটি কার্যকর। প্রতিটি ব্যাংক বা পেমেন্ট নেটওয়ার্কের সঙ্গে আলাদা যোগাযোগ করতে হয় না।
উদাহরণ হিসেবে, একটি অনলাইন পোশাকের দোকান কার্ড, বিকাশ, নগদ, ব্যাংক ট্রান্সফার ও কিউআর পেমেন্ট নিতে চাইলে প্রতিটির সঙ্গে আলাদা চুক্তির বদলে একটি অ্যাগ্রিগেটরের সঙ্গে যুক্ত হতে পারে। এ ধরনের প্রতিষ্ঠানকে কেন্দ্রীয় ব্যাংকের লাইসেন্স নিতে হয়।
লাইসেন্স না থাকলে ঝুঁকি বড়। এসব প্রতিষ্ঠান গ্রাহকের টাকা গ্রহণ করে এবং ব্যবসায়ীদের পরিশোধ করে। অথচ লাইসেন্সধারীদের ওপর যে নিয়ন্ত্রক সুরক্ষা, নজরদারি ও ঝুঁকি ব্যবস্থাপনার বাধ্যবাধকতা থাকে, এদের ক্ষেত্রে তা নেই। কোনো অ্যাগ্রিগেটর নিজের অ্যাকাউন্টে টাকা নিলে প্রতিষ্ঠানটি তারল্য সংকট, দেউলিয়াত্ব, প্রতারণা বা অ্যাকাউন্ট জব্দের মতো সমস্যায় পড়লে সেই অর্থ আটকে যেতে বা অন্যত্র চলে যেতে পারে।
বিশেষজ্ঞদের মতে, একটি অ্যাগ্রিগেটর হাজার হাজার ব্যবসায়ীর লেনদেন সামলাতে পারে। তাই একটি প্রতিষ্ঠান বন্ধ হয়ে গেলে বিপুল সংখ্যক গ্রাহক ও ব্যবসায়ীর টাকা অনিষ্পন্ন অবস্থায় পড়ে থাকতে পারে।
বাংলাদেশ ব্যাংকের বিধিমালা অনুযায়ী, পেমেন্ট সিস্টেম অপারেটর (পিএসও) হলো লাইসেন্সধারী প্রতিষ্ঠান, যা পেমেন্ট ও নিষ্পত্তি অবকাঠামো চালায়। এতে একটি তফসিলি ব্যাংক বা আর্থিক প্রতিষ্ঠান অংশগ্রহণকারী হিসেবে থাকা বাধ্যতামূলক। পেমেন্ট অ্যাগ্রিগেটর পিএসওর একটি ধরন। বর্তমানে বৈধ লাইসেন্স নিয়ে কাজ করছে ১১টি পিএসও প্রতিষ্ঠান।
বাংলাদেশ ব্যাংকের একজন জ্যেষ্ঠ কর্মকর্তা বলেন, লাইসেন্সধারী প্রতিষ্ঠান অনিয়ম করলে আইন অনুযায়ী ব্যবস্থা নেওয়া যায়। কিন্তু লাইসেন্স ছাড়া চলা প্রতিষ্ঠানের বিরুদ্ধে যথাযথ ব্যবস্থা নেওয়া কঠিন। ফলে প্রতারিত ব্যবহারকারীদের প্রতিকার পাওয়ার সুযোগও সীমিত।
তিনি আরও বলেন, এসব ব্যবস্থা কেন্দ্রীয় ব্যাংকের নজরের বাইরে থাকায় গ্রাহকের পরিচয় যাচাই, অর্থপাচার ও সন্ত্রাসে অর্থায়ন প্রতিরোধ, লেনদেন পর্যবেক্ষণ এবং অর্থের উৎস ও গন্তব্য শনাক্ত করা কঠিন হয়ে পড়ে। লাইসেন্সধারী ব্যবস্থায় এসব সুরক্ষা বাধ্যতামূলক।
বাংলাদেশ ব্যাংকের তদন্তে দেখা গেছে, অননুমোদিত প্রতিষ্ঠানগুলোর অনেকে যথাযথ মার্চেন্ট অ্যাকাউন্টের বদলে ব্যক্তিগত মোবাইল আর্থিক সেবা (এমএফএস) নম্বর ব্যবহার করছে। এভাবে তারা নিয়ন্ত্রক ব্যবস্থা এড়িয়ে যাচ্ছে।
কিছু প্ল্যাটফর্ম ব্যবহারকারীদের বিটকয়েনসহ ভার্চুয়াল মুদ্রায় বিনিয়োগে উৎসাহ দিচ্ছে। অথচ কেন্দ্রীয় ব্যাংকের নিয়মে এসব সম্পদের লেনদেন অনুমোদিত নয়। ফলে ব্যবহারকারীদের অর্থ আইনি সুরক্ষার বাইরে চলে যাচ্ছে। অনুসন্ধানে আরও জানা গেছে, তালিকার কিছু প্রতিষ্ঠান জুয়াসহ অন্যান্য অবৈধ কার্যক্রমে জড়িত।
লাইসেন্স না থাকায় সরকার এসব প্রতিষ্ঠান থেকে ভ্যাট ও কর আদায় করতে পারছে না। কেন্দ্রীয় ব্যাংকও এদের মাধ্যমে কী ধরনের লেনদেন হচ্ছে, তা ঠিকমতো পর্যবেক্ষণ করতে পারছে না।
চিঠিতে বাংলাদেশ ব্যাংক স্পষ্ট করেছে, কোনো ব্যক্তি, সত্তা বা কোম্পানি কেন্দ্রীয় ব্যাংকের লাইসেন্স ছাড়া পেমেন্ট সিস্টেম চালাতে বা পেমেন্ট সেবা দিতে পারে না। এমন কার্যক্রম শাস্তিযোগ্য অপরাধ। অনিয়ন্ত্রিত এ ধরনের ব্যবস্থা গ্রাহক যাচাই, অর্থপাচার ও সন্ত্রাসে অর্থায়ন প্রতিরোধ, লেনদেন পর্যবেক্ষণ এবং অর্থের উৎস-গন্তব্য শনাক্ত করা কঠিন করে তোলে।
কেন্দ্রীয় ব্যাংকের অনুসন্ধান অনুযায়ী, তালিকার কিছু প্রতিষ্ঠান বিটকয়েন, ইথেরিয়ামসহ অন্যান্য ভার্চুয়াল সম্পদ বা মুদ্রার লেনদেনেও সহায়তা করছে, যা অনুমোদিত নয়। এ ধরনের কর্মকাণ্ডকে কেন্দ্রীয় ব্যাংক শাস্তিযোগ্য অপরাধ বলে কড়া সতর্কবার্তা দিয়েছে।
সাইবার নিরাপত্তা বিশ্লেষক তানভীর হাসান জোহা বলেন, লাইসেন্স ছাড়া এসব প্রতিষ্ঠান আইনগতভাবে কোনোভাবেই কার্যক্রম চালাতে পারে না। তাঁর মতে, এদের পেছনে কারা আছে এবং কারা প্রচার করছে, তা শনাক্ত করা কর্তৃপক্ষের উচিত। এসব প্রতিষ্ঠান হুন্ডি, অর্থপাচার বা অন্য অপরাধে জড়িত কি না, তাও তদন্ত করে দেখা দরকার।
তিনি আরও বলেন, শুধু সতর্কতা জারি বা প্রবেশাধিকার বন্ধ করে থেমে গেলে চলবে না। বাদী হয়ে মামলা করা উচিত। কারণ এর মধ্যেই সরকার কর ও ভ্যাটের রাজস্ব হারিয়েছে, আর ব্যবহারকারীদের তথ্যও এসব প্রতিষ্ঠানের হাতে চলে গেছে।
বিকাশের করপোরেট যোগাযোগ বিভাগের প্রধান শামসুদ্দিন হায়দার ডালিম বলেন, অননুমোদিত কোনো অ্যাগ্রিগেটরের সঙ্গে তাঁদের লেনদেনের সুযোগ নেই। কোনো প্রতিষ্ঠান লাইসেন্স পেলেও বিকাশ স্বয়ংক্রিয়ভাবে তার সঙ্গে কাজ করে না। প্রতিষ্ঠানটি অন্যান্য প্রযোজ্য আইন ও বিধিবিধান মানছে কি না, তাও যাচাই করা হয়। গ্রাহক ও ব্যবসায়ীদের এখন যাচাই করে নেওয়া জরুরি যে তাঁরা যে পেমেন্ট প্ল্যাটফর্ম ব্যবহার করছেন, সেটি বাংলাদেশ ব্যাংকের লাইসেন্সপ্রাপ্ত কি না।