
বাংলাদেশের ব্যাংকিং খাতে আর্থিক সংকট দিন দিন আরও জটিল হয়ে উঠছে। নানা ধরনের সংস্কার উদ্যোগ ও উদ্ধার কার্যক্রম নেওয়া হলেও ব্যাংকগুলোর দুর্বল আর্থিক ভিত্তি, বাড়তে থাকা খেলাপি ঋণ এবং মূলধন ঘাটতি পুরো খাতের স্থিতিশীলতাকে প্রশ্নের মুখে ফেলেছে।
বিশেষজ্ঞদের মতে, দীর্ঘদিনের দুর্বল ব্যবস্থাপনা, ঋণ বিতরণে অনিয়ম, প্রভাবশালী গোষ্ঠীর নিয়ন্ত্রণ এবং কার্যকর জবাবদিহির অভাব ব্যাংক খাতের বর্তমান সমস্যাকে আরও গভীর করেছে। এর প্রভাব শুধু ব্যাংকের ওপর নয়, বরং আমানতকারীদের আস্থা ও সামগ্রিক অর্থনীতির ওপরও পড়ছে।
বাংলাদেশ ব্যাংকের একটি প্রতিবেদনে উঠে এসেছে, ব্যাংকিং খাতে খেলাপি ঋণ, লোকসান এবং মূলধন সংকট ভয়াবহ পর্যায়ে পৌঁছেছে। রোববার অর্থ মন্ত্রণালয় সম্পর্কিত সংসদীয় স্থায়ী কমিটির কাছে উপস্থাপিত ওই প্রতিবেদনে খাতটির বর্তমান দুর্বল চিত্র তুলে ধরা হয়েছে।
খেলাপি ঋণ ছাড়িয়েছে ৬ লাখ কোটি টাকা
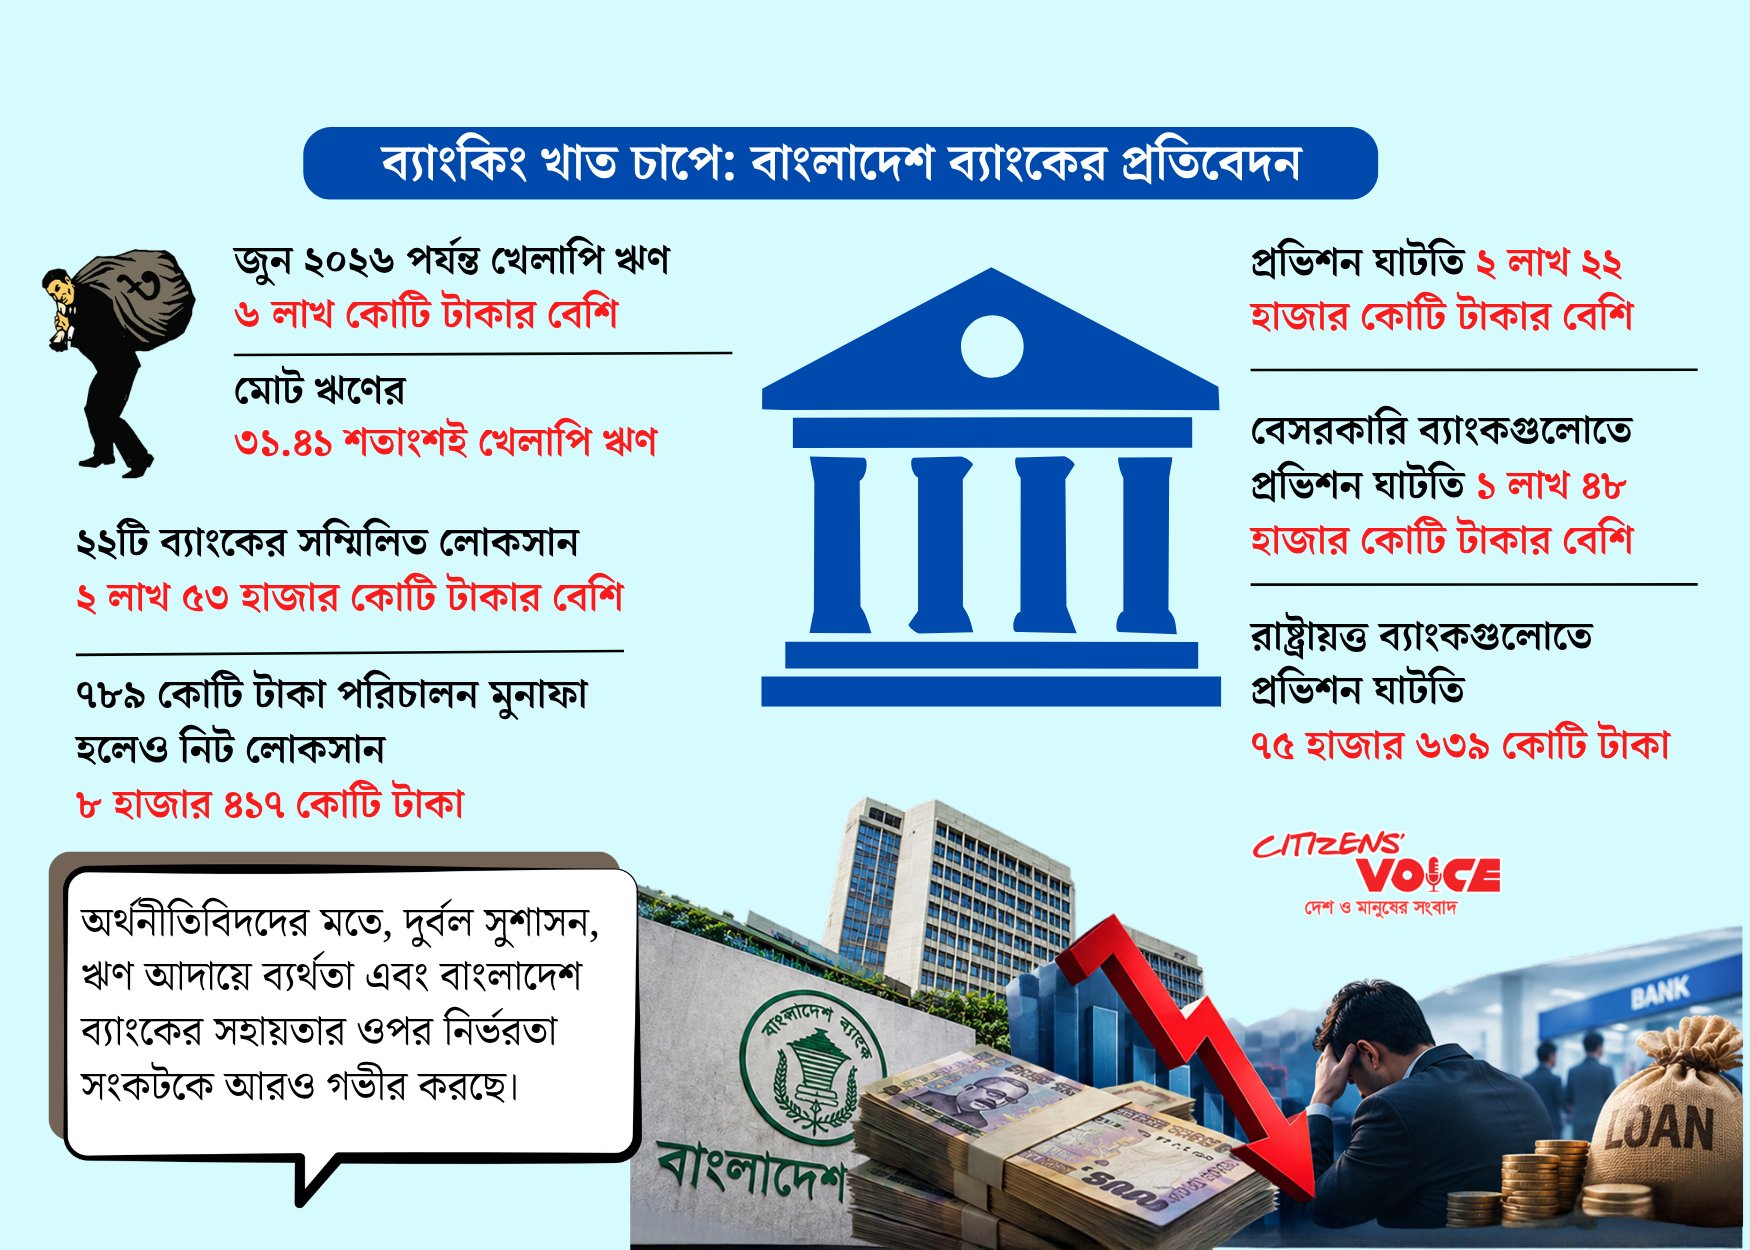
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৬ সালের ৩০ জুন পর্যন্ত দেশের ব্যাংকিং ব্যবস্থায় খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা। এটি মোট বিতরণ করা ঋণের ৩১ দশমিক ৪১ শতাংশ।
এই পরিমাণ খেলাপি ঋণ ব্যাংক খাতের সম্পদের মান নিয়ে বড় উদ্বেগ তৈরি করেছে। কারণ ব্যাংকের মূল আয় আসে ঋণ থেকে। কিন্তু বিপুল পরিমাণ ঋণ ফেরত না আসায় ব্যাংকগুলোর আয় কমছে এবং একই সঙ্গে বাড়ছে আর্থিক চাপ।
অর্থনীতিবিদরা বলছেন, শুধু নতুন করে ঋণ শ্রেণিবিন্যাস বা পুনঃতফসিল করলেই সমস্যার সমাধান হবে না। প্রকৃত অর্থে অর্থ ফেরত আনা এবং ইচ্ছাকৃত ঋণখেলাপিদের বিরুদ্ধে কার্যকর ব্যবস্থা নেওয়া জরুরি।
পরিচালন মুনাফা থাকলেও বড় লোকসানে ব্যাংক
প্রতিবেদনে দেখা গেছে, ব্যাংকগুলো পরিচালন পর্যায়ে ৭৮৯ কোটি টাকা মুনাফা করেছে। কিন্তু ঋণের ক্ষতি, প্রভিশন সংরক্ষণ এবং অন্যান্য ব্যয় হিসাব করার পর পুরো খাতের সম্মিলিত নিট লোকসান দাঁড়িয়েছে ৮ হাজার ৪১৭ কোটি টাকা।
এ থেকে বোঝা যায়, ব্যাংকের কাগজে থাকা আয় বাস্তবে তাদের আর্থিক সক্ষমতা প্রকাশ করছে না। খারাপ ঋণের কারণে যে ক্ষতি তৈরি হয়েছে, তা সামাল দিতে গিয়ে ব্যাংকগুলোর মুনাফা শেষ হয়ে যাচ্ছে।
এদিকে ২২টি লোকসানি ব্যাংকের সম্মিলিত ক্ষতির পরিমাণ পৌঁছেছে ২ লাখ ৫৩ হাজার ৯৩৮ কোটি টাকায়।
বিশ্লেষকদের মতে, এই পরিস্থিতি প্রমাণ করে যে শুধু পরিচালন কার্যক্রম চালু থাকলেই ব্যাংকের আর্থিক স্বাস্থ্য ভালো থাকে না। ঋণের গুণগত মান, ঝুঁকি ব্যবস্থাপনা এবং পর্যাপ্ত সুরক্ষা ব্যবস্থা না থাকলে ব্যাংক দীর্ঘমেয়াদে টিকে থাকতে পারে না।
প্রভিশন ঘাটতিতে বড় চাপ
খেলাপি ঋণের বিপরীতে ব্যাংকগুলোকে নির্দিষ্ট পরিমাণ অর্থ সংরক্ষণ করতে হয়, যাকে প্রভিশন বলা হয়। কিন্তু বাংলাদেশ ব্যাংকের প্রতিবেদনে দেখা গেছে, প্রয়োজনীয় প্রভিশনের তুলনায় বড় ঘাটতি রয়েছে।
ব্যাংক খাতে প্রয়োজন ছিল ৪ লাখ ৮০ হাজার ৩৯ কোটি টাকা প্রভিশন। কিন্তু সংরক্ষণ করা হয়েছে ২ লাখ ৫৭ হাজার ৪ কোটি টাকা। ফলে ঘাটতি দাঁড়িয়েছে ২ লাখ ২২ হাজার ৯৮০ কোটি টাকা।
এর মধ্যে বেসরকারি বাণিজ্যিক ব্যাংকগুলোর ঘাটতি ১ লাখ ৪৮ হাজার ৩৮৫ কোটি টাকা এবং রাষ্ট্রায়ত্ত ব্যাংকগুলোর ঘাটতি ৭৫ হাজার ৬৩৯ কোটি টাকা।
তবে বিদেশি ও বিশেষায়িত ব্যাংকগুলো প্রয়োজনের তুলনায় অতিরিক্ত প্রভিশন সংরক্ষণ করেছে।
দুর্বল সুশাসন বড় সমস্যা
বাংলাদেশের ব্যাংক খাতের সংকটের পেছনে দীর্ঘদিনের সুশাসনের ঘাটতিকে অন্যতম কারণ হিসেবে দেখছেন বিশেষজ্ঞরা।
পলিসি এক্সচেঞ্জ বাংলাদেশের চেয়ারম্যান মাসরুর রিয়াজ বলেন, অতীতের দুর্বল ব্যবস্থাপনা, লুকানো খেলাপি ঋণ প্রকাশ পাওয়া এবং সময়মতো কার্যকর পদক্ষেপ না নেওয়ার কারণে বর্তমান পরিস্থিতি তৈরি হয়েছে।
তার মতে, মোট খেলাপি ঋণের প্রায় ৭০ শতাংশের সঙ্গে যুক্ত ১০টি সমস্যাগ্রস্ত ব্যাংকের সমাধান না হওয়া, সম্পদ ব্যবস্থাপনা কোম্পানি গঠনের আইন না হওয়া এবং কার্যকর পুনর্গঠন উদ্যোগের অভাব সংকটকে দীর্ঘায়িত করেছে।
তিনি আরও বলেন, দেশের ব্যাংক খাতের গড় মূলধন পর্যাপ্ততার হার নেতিবাচক অবস্থায় রয়েছে, যা দক্ষিণ এশিয়ার মধ্যে সবচেয়ে দুর্বল অবস্থানগুলোর একটি।
কেন্দ্রীয় ব্যাংকের সহায়তায় টিকে আছে দুর্বল ব্যাংক
সংকটে থাকা ব্যাংকগুলোকে সচল রাখতে বাংলাদেশ ব্যাংককে বড় ধরনের জরুরি সহায়তা দিতে হয়েছে।
প্রতিবেদন অনুযায়ী, শেষ আশ্রয়দাতা হিসেবে বাংলাদেশ ব্যাংক দুর্বল ব্যাংকগুলোকে ৮৪ হাজার ৯৪৬ কোটি টাকা জরুরি ঋণ দিয়েছে। সুদ পরিশোধের পর এসব সহায়তা বারবার নবায়ন করা হয়েছে।
তবে বিশেষজ্ঞদের মতে, কেন্দ্রীয় ব্যাংকের সহায়তা সাময়িকভাবে ব্যাংকগুলোকে টিকিয়ে রাখতে পারে, কিন্তু মূল সমস্যার সমাধান করতে পারে না। ঋণ আদায়, ব্যবস্থাপনার সংস্কার এবং জবাবদিহি নিশ্চিত না হলে সংকট আবারও ফিরে আসবে।
সংকট মোকাবিলায় কেন্দ্রীয় ব্যাংকের নতুন পরিকল্পনা
বাংলাদেশ ব্যাংক খেলাপি ঋণ কমাতে স্বল্প, মধ্য ও দীর্ঘমেয়াদি কিছু পদক্ষেপের পরিকল্পনা করেছে।
এর মধ্যে রয়েছে—
খেলাপি ঋণ ১০ শতাংশের বেশি থাকা ব্যাংকের প্রতি তিন মাসে পর্যালোচনা করা, ঋণ আদায়ের পরিকল্পনা তৈরি করা, খেলাপি ঋণ সমাধান কৌশল গ্রহণ করা এবং ইচ্ছাকৃত ঋণখেলাপিদের তালিকা আইনগতভাবে পর্যালোচনা করা।
এছাড়া ঋণ ঝুঁকি মূল্যায়নে প্রত্যাশিত ক্ষতি ভিত্তিক নিয়ম চালু, ভালো ঋণগ্রহীতাদের জন্য সুবিধা প্রদান এবং একজন গ্রাহকের ঋণ গ্রহণের সীমা কঠোর করার পরিকল্পনাও রয়েছে।
কেন্দ্রীয় ব্যাংক আরও দুটি গুরুত্বপূর্ণ উদ্যোগ বিবেচনা করছে। এর একটি হলো ৫০০ কোটি টাকার বেশি অর্থায়ন ব্যাংক ঋণের পরিবর্তে বন্ডের মাধ্যমে সংগ্রহের ব্যবস্থা করা। অন্যটি হলো বেসরকারি সম্পদ ব্যবস্থাপনা প্রতিষ্ঠানকে ব্যাংকের দুর্বল সম্পদ গ্রহণের সুযোগ দিতে আইনি কাঠামো তৈরি করা।
ঋণ আদায়ে আইনি সংস্কারের দাবি
সংসদীয় কমিটির বৈঠকে বিভিন্ন পক্ষ থেকে ব্যাংক খাত সংস্কারের প্রস্তাব দেওয়া হয়েছে।
জামায়াতের সংসদ সদস্য সাইফুল আলম দেশের ব্যাংকের সংখ্যা কমানোর প্রস্তাব দিয়েছেন। তার মতে, বাংলাদেশের অর্থনীতির আকার বিবেচনায় বর্তমানে প্রায় ৬৩টি ব্যাংকের প্রয়োজনীয়তা নিয়ে আলোচনা করা যেতে পারে।
তিনি ব্যাংকের চেয়ারম্যান বা পরিচালনা পর্ষদ যেন বাংলাদেশ ব্যাংকের অনুমোদন ছাড়া ব্যবস্থাপনা পরিচালক বা অন্যান্য শীর্ষ কর্মকর্তাদের সরাতে না পারে, এমন ব্যবস্থার প্রস্তাব দিয়েছেন।
তিনি আরও বলেন, প্রচলিত নিরীক্ষার পাশাপাশি ফরেনসিক নিরীক্ষা প্রয়োজন, যাতে ব্যাংকের প্রকৃত খেলাপি ঋণ, আমানত ও মূলধনের অবস্থা জানা যায়।
অন্যদিকে, জাতীয় নাগরিক পার্টির সংসদ সদস্য হাসনাত আবদুল্লাহ ঋণ আদায় সংক্রান্ত ৭৪ হাজার ৬৭৯টি মামলা দ্রুত নিষ্পত্তির ওপর গুরুত্ব দিয়েছেন। প্রয়োজনে উচ্চ আদালতে আলাদা বেঞ্চ গঠনের প্রস্তাবও দিয়েছেন তিনি।
তিনি স্বাধীন জাতীয় ক্রেডিট স্কোরিং ব্যবস্থা চালু, ৯০ দিনের মধ্যে ঋণ শ্রেণিকরণের নিয়ম কঠোরভাবে প্রয়োগ, ১০ কোটি টাকার বেশি ঋণে সহজ পুনঃতফসিল সুবিধা বন্ধ এবং ভুল ঋণ প্রতিবেদনের জন্য ব্যক্তিগত দায়বদ্ধতা নিশ্চিত করার দাবি জানিয়েছেন।
সামনে বড় চ্যালেঞ্জ ব্যাংক খাতের সংস্কার
বাংলাদেশের ব্যাংকিং খাত বর্তমানে এমন এক পর্যায়ে রয়েছে যেখানে শুধু আর্থিক সহায়তা দিয়ে পরিস্থিতি সামাল দেওয়া কঠিন। প্রয়োজন কাঠামোগত পরিবর্তন, শক্তিশালী তদারকি এবং কার্যকর আইন প্রয়োগ।
খেলাপি ঋণ কমানো, দুর্বল ব্যাংক পুনর্গঠন, ঋণ বিতরণে স্বচ্ছতা এবং আমানতকারীদের আস্থা ফিরিয়ে আনা এখন সবচেয়ে বড় চ্যালেঞ্জ।
ব্যাংক খাত শুধু একটি আর্থিক প্রতিষ্ঠান ব্যবস্থা নয়, এটি দেশের পুরো অর্থনীতির ভিত্তি। তাই এই সংকটের সমাধান নির্ভর করবে কত দ্রুত এবং কতটা কার্যকরভাবে সংস্কারমূলক পদক্ষেপ বাস্তবায়ন করা যায় তার ওপর।