
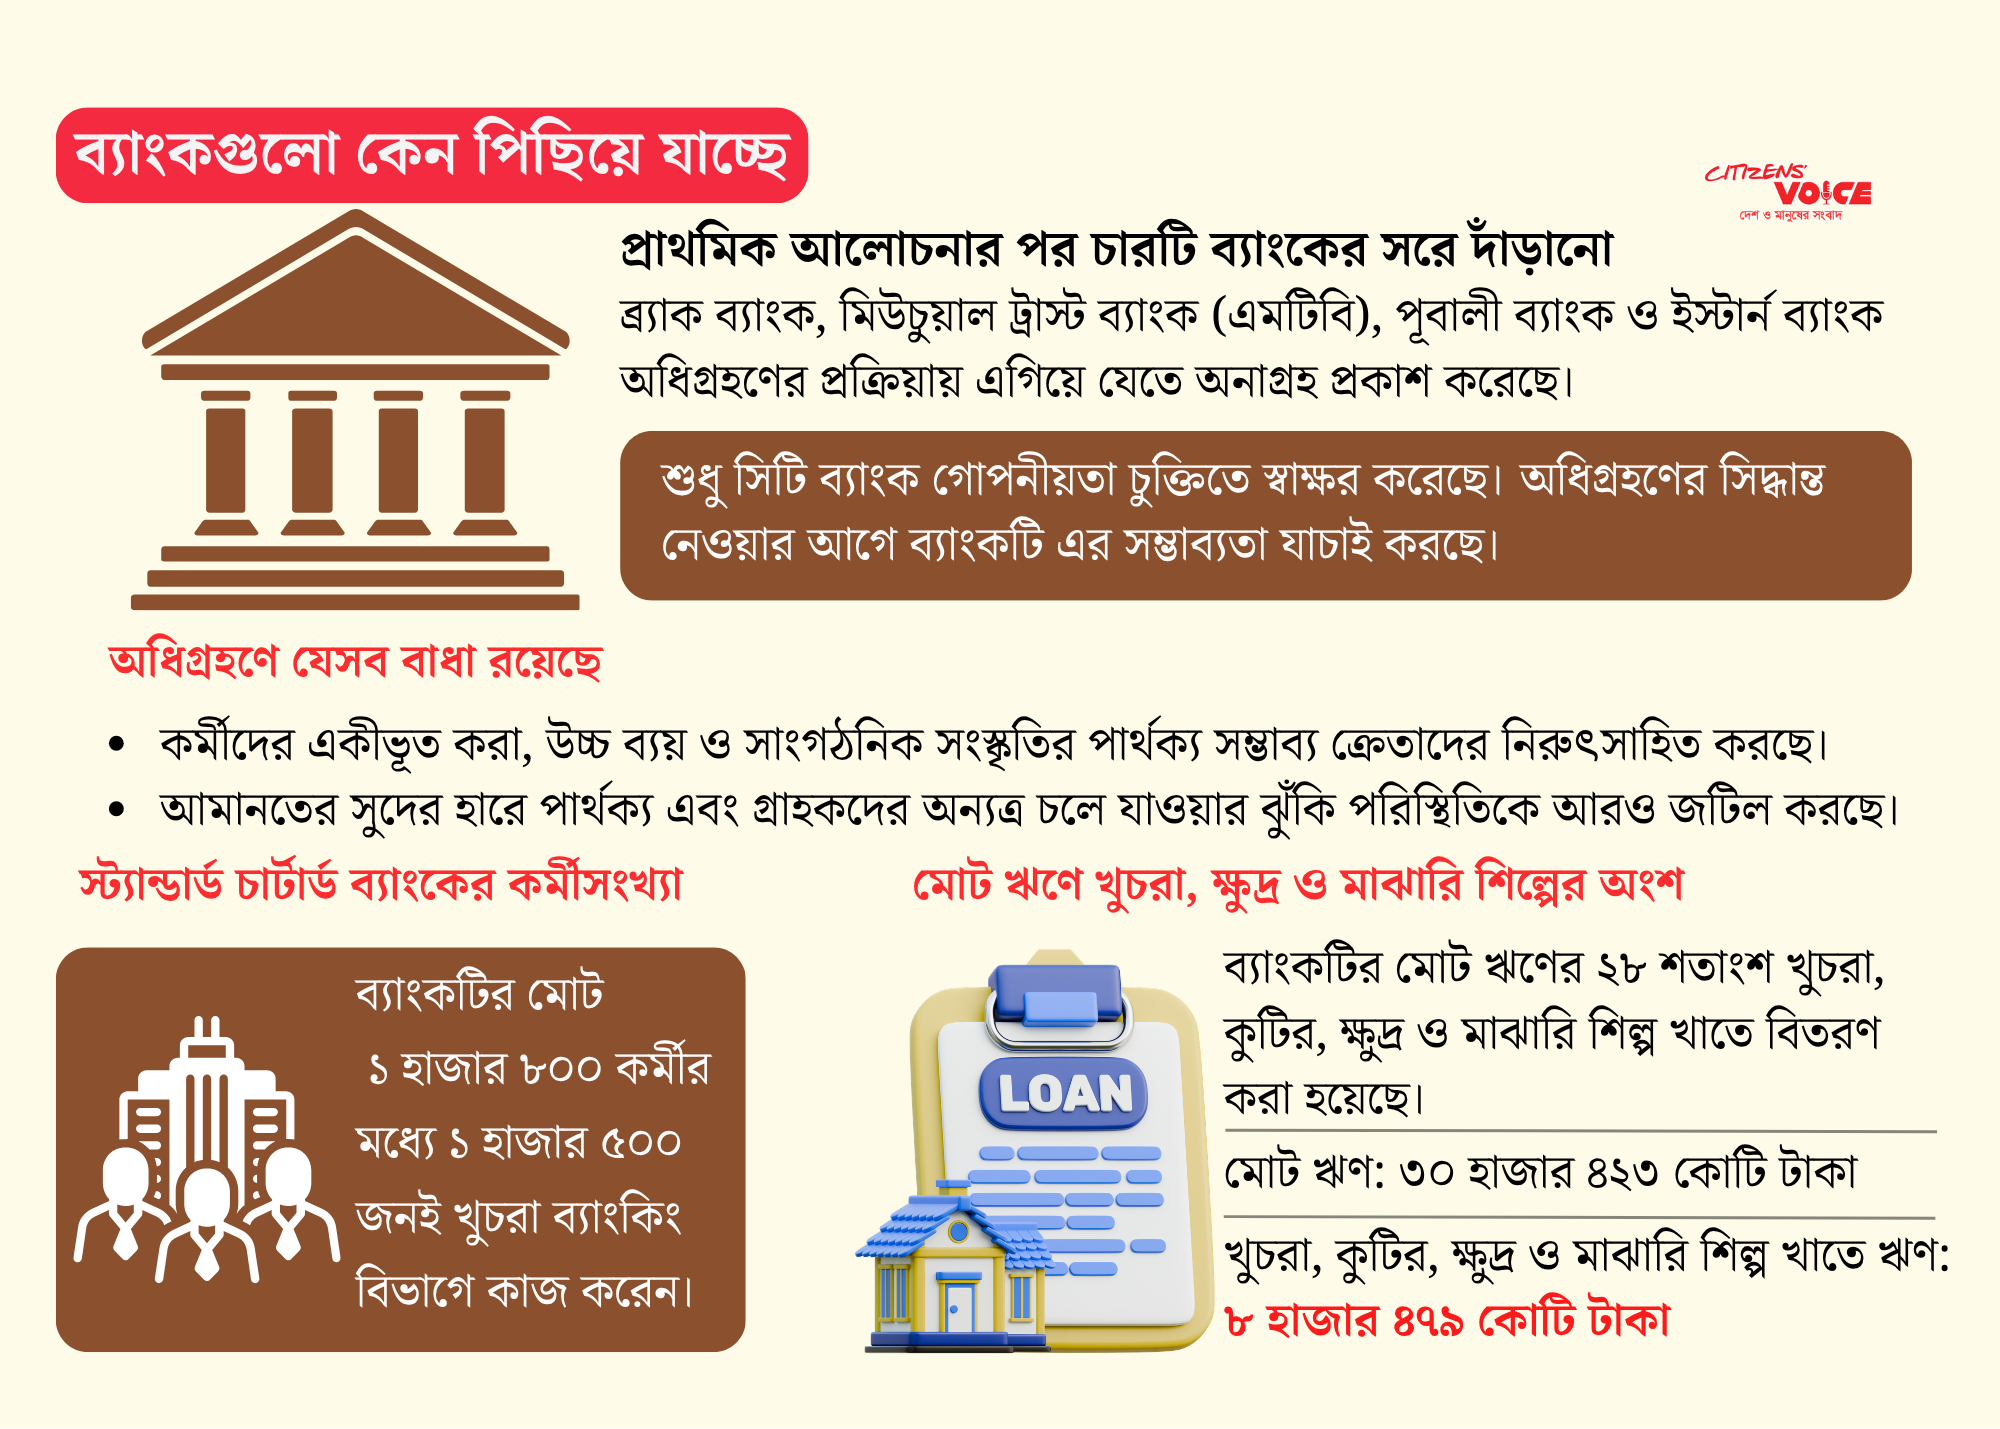
স্ট্যান্ডার্ড চার্টার্ড ব্যাংকের বাংলাদেশের খুচরা ব্যাংকিং ব্যবসা কিনতে শুরুতে আগ্রহ দেখানো বেশ কয়েকটি ব্যাংক এখন পিছিয়ে এসেছে। প্রায় দেড় হাজার কর্মীকে আত্মীকরণের খরচ ও জটিলতা, আমানতের সুদহারের ব্যবধান এবং গ্রাহকের আচরণ নিয়ে অনিশ্চয়তাই এর প্রধান কারণ। দেশীয় ব্যাংকগুলোর মধ্যে একমাত্র সিটি ব্যাংক এ লেনদেনের আর্থিক সম্ভাব্যতা যাচাইয়ে গোপনীয়তা চুক্তিতে (এনডিএ) সই করেছে। ব্যাংকিং খাতের একাধিক সূত্র এ তথ্য জানিয়েছে।
ব্যবসাটি বিক্রির সম্ভাবনা যাচাইয়ের কথা স্ট্যান্ডার্ড চার্টার্ড প্রকাশ্যে জানায় ৮ অক্টোবর। ব্যাংকটি বলেছে, যেসব খাতে তাদের স্কেল বড় এবং সেবা তুলনামূলক স্বতন্ত্র, সেদিকে মনোযোগ দিতেই তারা ওয়েলথ অ্যান্ড রিটেইল ব্যাংকিং ব্যবসা বিক্রির কথা ভাবছে। ঘোষণার আগে স্থানীয় কয়েকটি ব্যাংকের সঙ্গে অনানুষ্ঠানিক আলোচনাও হয়েছিল। বাংলাদেশে ১২০ বছরেরও বেশি সময় ধরে কার্যক্রম চালানো ব্যাংকটি জানিয়েছে, বিক্রির কারণে প্রভাবিত কর্মীদের পাশে তারা ন্যায্য ও স্বচ্ছভাবে থাকবে।
এনডিএ সই করতে যাদের কাছে প্রস্তাব গিয়েছিল, তাদের মধ্যে ছিল ব্র্যাক ব্যাংক, মিউচুয়াল ট্রাস্ট ব্যাংক (এমটিবি), পূবালী ব্যাংক ও ইস্টার্ন ব্যাংক। প্রাথমিক আলোচনার পর তারা সরে দাঁড়ায়। মূল উদ্বেগ ছিল স্ট্যান্ডার্ড চার্টার্ডের খুচরা ব্যাংকিংয়ের জনবলকে নিজেদের কাঠামোয় মেশানোর প্রভাব।
সিটি ব্যাংকের এক জ্যেষ্ঠ নির্বাহী নাম প্রকাশ না করার শর্তে বলেন, তাঁরা এনডিএ সই করেছেন, তবে সামনে এগোবেন কি না, তা এখনো ঠিক হয়নি। তাঁর ভাষ্য, সবকিছু নির্ভর করছে ব্যয়-সুবিধা বিশ্লেষণের ওপর, আর কর্মীদের একীভূত করাই এখানে বড় প্রশ্ন।
প্রতিষ্ঠানটির আর্থিক চিত্রও ব্যবসার আকার বোঝায়। ২০২৫ সালের শেষে ব্যাংকটির খুচরা ও সিএমএসএমই ঋণের পোর্টফোলিও ছিল ৮ হাজার ৪৭৯ কোটি টাকা। এটি মোট ঋণ পোর্টফোলিওর ৩০ হাজার ৪২৩ কোটি টাকার প্রায় ২৮ শতাংশ। মোট আমানত ৪০ হাজার কোটি টাকার বেশি, যার প্রায় ২০ শতাংশ বা আনুমানিক ৮ হাজার কোটি টাকা এসেছে খুচরা গ্রাহকদের কাছ থেকে। ব্যাংকটির ১ হাজার ৮০০ কর্মীর মধ্যে প্রায় ১ হাজার ৫০০ জনই খুচরা ব্যাংকিংয়ে কাজ করেন। ফলে ক্রেতাকে সবাইকে নিতে হবে কি না, সেই প্রশ্ন উঠেছে।
আমানতের সুদহার নিয়ে সবচেয়ে স্পষ্ট বক্তব্য এসেছে এমটিবির ব্যবস্থাপনা পরিচালক সৈয়দ মাহবুবুর রহমানের কাছ থেকে। তাঁর মতে, বাংলাদেশের বাজার আলাদা। স্ট্যান্ডার্ড চার্টার্ডে যিনি ২ শতাংশ সুদ পেয়েই সন্তুষ্ট থাকেন, তিনি অন্য ব্যাংকে এলে ৮ শতাংশ চাইতে পারেন। ঋণের সুদহার প্রায় একই থাকায় আমানতের সুদ ওই পর্যায়ে নিয়ে গেলে ব্যাংকের সুদ-মার্জিন কমে যাবে। তিনি আরও বলেন, খুচরা আমানতের বেশির ভাগই তিন বা ছয় মাসের জন্য রাখা হয়। তাই স্ট্যান্ডার্ড চার্টার্ডের আমানতের কতটা ক্রেতার কাছে থাকবে, তা অনিশ্চিত। নতুন ব্যাংক পছন্দ না হলে গ্রাহকেরা অর্থ তুলে অন্যত্র রেখে দিতে পারেন। সে ক্ষেত্রে আমানত পুরো ব্যাংকিং খাতে ছড়িয়ে পড়বে, ক্রেতা ব্যাংকের হাতে থাকবে না।
ভারতের উদাহরণ টেনে এই তুলনাকে তিনি অপ্রাসঙ্গিক বলেছেন। ২০২৬ সালের এপ্রিলে কেরালাভিত্তিক ফেডারেল ব্যাংক ভারতে স্ট্যান্ডার্ড চার্টার্ডের প্রায় সাড়ে ৪ লাখ ক্রেডিট কার্ডের পোর্টফোলিও কেনার সিদ্ধান্ত নেয়। এ বছরের শেষ নাগাদ লেনদেন সম্পন্ন হওয়ার কথা। লেনদেনের মূল্য প্রকাশ করা হয়নি, আর চূড়ান্ত পোর্টফোলিও নির্ভর করবে হস্তান্তরের সময় ও গ্রাহকদের সম্মতির ওপর। মাহবুবুর রহমান বলেন, ভারতে এইচডিএফসি ও আইসিআইসিআইয়ের মতো ব্যাংক স্ট্যান্ডার্ড চার্টার্ডের চেয়ে অনেক শক্তিশালী প্রতিদ্বন্দ্বী, এবং সেখানে অনেকের বেতনও বেশি। বাংলাদেশে স্ট্যান্ডার্ড চার্টার্ড নিজেই শীর্ষ ব্যাংক। তাই ভারতের যুক্তি দিয়ে এ দেশের বাজার মাপা যাবে না।
পূবালী ব্যাংকের এক জ্যেষ্ঠ নির্বাহীও জানিয়েছেন, তাঁরা প্রাথমিক আলোচনা করলেও কর্মী একীভূতকরণ, কর্পোরেট সংস্কৃতি ও বেতন কাঠামোর ব্যবধানের কারণে এনডিএ সই করেননি। তাঁর মতে, বহুজাতিক ব্যাংকের তুলনায় তাঁদের সংস্কৃতি ও বেতন কাঠামো আলাদা, যা দ্বন্দ্ব তৈরি করতে পারে। তিনি আরও জানান, এনডিএ হাতে পাওয়া কয়েকটি ব্যাংক মূলত জনবলের প্রশ্নেই এগোতে চায়নি।
কোনো ক্রেতা না মিললে কী হতে পারে, সে বিষয়েও ইঙ্গিত মিলেছে। ওই নির্বাহীর মতে, সে ক্ষেত্রে স্ট্যান্ডার্ড চার্টার্ড এইচএসবিসির পথ ধরতে পারে। এইচএসবিসি বাংলাদেশে খুচরা ব্যাংকিং ব্যবসা গুটিয়ে কর্মীদের স্বেচ্ছা অবসরের সুবিধা বা গোল্ডেন হ্যান্ডশেক দিয়েছিল।
ব্যাংকটির সাম্প্রতিক কার্যক্রমেও গুটিয়ে আনার ছাপ স্পষ্ট। পাঁচ বছর আগে তাদের শাখা ছিল প্রায় ২৪টি এবং এটিএম ছিল ৮৩ থেকে ৯৬টি। এখন শাখা ১৮টি, আর এটিএম ও ক্যাশ রিসাইক্লিং মেশিনসহ সেলফ সার্ভিস টার্মিনাল ৭০টি। নগদবিহীন লেনদেনে উৎসাহ দিতে নতুন হিসাবের জন্য কয়েক বছর আগে ৫০ হাজার টাকার ন্যূনতম ব্যালেন্স বাধ্যতামূলক করা হয়েছে। সম্প্রতি মোবাইল ব্যাংকিং হিসাবে অর্থ স্থানান্তরও বন্ধ করা হয়েছে। গ্রাহকেরা জানিয়েছেন, রক্ষণাবেক্ষণের কারণে অ্যাপ মাসে অন্তত দুবার বন্ধ থাকে।
সব মিলিয়ে ব্যবসাটি কেনার পথে প্রধান বাধা এখন তিনটি। কর্মীদের বিপুল সংখ্যা ও ভিন্ন বেতন কাঠামো, সুদহারে ব্যবধানের কারণে আমানত ধরে রাখার অনিশ্চয়তা এবং মার্জিন কমে যাওয়ার শঙ্কা। স্ট্যান্ডার্ড চার্টার্ডের গ্রাহকদের একটি বড় অংশ কম সুদেও নিরাপত্তা ও ব্র্যান্ডের কারণে সেখানে থেকেছেন। নতুন মালিকের অধীনে গেলে সেই আনুগত্য থাকবে কি না, তা বলা কঠিন। সিটি ব্যাংকের সিদ্ধান্তের ওপরই এখন নির্ভর করছে প্রক্রিয়াটি এগোবে, নাকি বিকল্প পথ খুঁজতে হবে।