
আজকাল টেলিভিশন খুললেই দেখা যায়, ন্যাশনাল ব্যাংক,ইসলামী ব্যাংকর আমানতকারীরা ব্যাংকে রাখা নিজেদের টাকা তোলার জন্য আন্দোলন করছেন। আমাদের কানে আসে, ব্যাংকে বিপুল পরিমাণ খেলাপি ঋণ,ব্যাংকের মূলধন ঋণাত্মক এমনকি অনেক ব্যাংক দেউলিয়া হয়ে গিয়েছে। একটি ব্যাংক সরকারি হোক বা বেসরকারি তার কার্যকারিতা নির্ভর করে কারা ব্যাংক গুলোকে পরিচালনা করছেন।
বাংলাদেশে ৬৩টি তফসিলভুক্ত ব্যাংক যার মধ্যে বেসরকারি বাণিজ্যিক ব্যাংক ৪৩টি। অধিকাংশ ব্যাংকেগুলোতে দেখা যায় পরিচালনা পর্ষদ বা মূল দায়িত্বে আছে কোনো-না- কোনো ব্যবসায়ী। এমনকি বাংলাদেশের কেন্দ্রীয় ব্যাংক বাংলাদেশ ব্যাংকের বর্তমান গভর্নরও একজন ব্যবসায়ী ছিলেন। ব্যাংকের গুরুত্বপূর্ণ পদে ব্যবসায়ীদের নিয়োগ দেওয়া কি ব্যাংকের জন্য লাভজনক নাকি এর পিছনে রয়েছে অন্য কোনো স্বার্থ? চলুন বিভিন্ন প্রতিবেদন ও তথ্য-উপাত্তের দ্বারা দেখি।
ব্যাংকিং খাতের চিত্র
গত দেড় দশকের ব্যাংকিং খাত দেখলে দেখা যায়, ঋণ বিতরণে অনিয়ম, পরিচালনা পর্ষদের প্রভাব,স্বজনপ্রীতি,বড় বড় গ্রুপদের ঋণ পুনঃতফসিল করা এবং নিজেদেরই সংশ্লিষ্ট প্রতিষ্ঠানে ঋণ দেওয়ার অভিযোগ বারবার সামনে এসেছে। যখন একই ব্যক্তি কোনো ব্যবসাপ্রতিষ্ঠানের মালিক আবার একটি ব্যাংকের চেয়ারম্যান তখন আসলে দায়বদ্ধতা কোথায়?
১০ জানুয়ারি ২০২৪ কেমব্রিজ ইউনিভার্সিটি প্রেসে প্রকাশিত এক প্রতিবেদনে উঠে আসে, বাংলাদেশের বেসরকারি ব্যাংকে রাজনৈতিক প্রভাব, নিয়ন্ত্রক সংস্থার দুর্বলতা এবং অনিয়ম করে ঋণ দেওয়ার প্রবণতা, ব্যাংকিং খাতের সুশাসন দুর্বল হওয়ার অন্যতম কারণ।
জুন ২০১৬ সালে খেলাপি ঋণ ছিল ৬৩,৩৬৫ কোটি টাকা যা মোট ঋণের ১০.০৬ শতাংশ। ২০২৬ সালের জুনে তা হয় ৬.০৭ লক্ষ কোটি টাকা যা মোট ঋণের প্রায় ৩৩ শতাংশ। এক দশকে খেলাপি ঋণের শতাংশ বেড়েছে প্রায় ৩ গুন।
বিশ্বব্যাংকের ২০২৬ সালের জুনে প্রকাশিত তথ্য অনুযায়ী, ২০২৫ সালের ডিসেম্বর শেষে বাংলাদেশের ব্যাংকিং খাতের সামগ্রিক মূলধন পর্যাপ্ততার অনুপাত (CAR) ছিল ঋণাত্মক ২.৬ শতাংশ।
তাদের আরেক বিশ্লেষণে দেখা যায়, বাংলাদেশের ব্যাংকিং খাতে পরিচালকদের সংশ্লিষ্ট ব্যক্তি ও প্রতিষ্ঠানের ঋণ দেওয়ার প্রবণতা ব্যাপক। ব্যাংকিং খাতের মোট ঋণের অন্তত ২০ শতাংশ পরিচালকদের দেওয়া ঋণের সঙ্গে সম্পর্কিত। নিজেদের ব্যাংক থেকে নিজেদের প্রতিষ্ঠানকে ঋণ দিবে,বাধা কোথায়?
পর্ষদ, পরিবার ও আইনের ইতিহাস
১৯৯১ সালের ব্যাংক-কোম্পানী আইন বেসরকারি ব্যাংকের পরিচালকের মেয়াদ ছিল ছয় বছর, যা ২০০৩ সালে তুলে দেওয়া হয়। ২০১৩ সালে আইএমএফের চাপে ছয় বছরের সীমা ফিরে আসে এবং একই পরিবারের দুইজন সদস্যকে পর্ষদে থাকার অনুমতি দেওয়া হয়। ২০১৮ সালে মেয়াদ বাড়িয়ে নয় বছর এবং পারিবারিক সদস্য চারজন করা হয়। ব্যাংকিং সেক্টর সবচেয়ে বেশি অবনতি ঘটে এই সময়ে।
২০২৩ সালের সংশোধনীতে পরিচালকদের মেয়াদ ৯ থেকে ১২ বছর করা হয় এবং একই পরিবারের সর্বোচ্চ তিনজন পর্ষদে থাকতে পারবেন করা হয়। তবে ব্যাংকে পারিবারিক নিয়ন্ত্রণ কমাতে এই সংখ্যা তিন থেকে দুইয়ে নামিয়ে আনার প্রস্তাব করেছে বাংলাদেশ ব্যাংক।
ব্যাংক-কোম্পানী আইন, ১৯৯১ এর ২৭ ধারায় ব্যাংকের পরিচালক, তাঁদের পরিবারের সদস্য এবং স্বার্থসংশ্লিষ্ট প্রতিষ্ঠানের ঋণের ক্ষেত্রে বিশেষ বিধিনিষেধ ও পরিচালনা পর্ষদের অনুমোদনের কথা বলা হয়েছে। অর্থাৎ, ব্যবসায়ী ব্যাংকের পরিচালক হলেই তিনি নিজের ব্যবসায় ইচ্ছামতো ঋণ নিতে পারবেন না। কিন্তু বাস্তবে তার প্রতিফলন হয় না।
ব্যবসায়িক স্বার্থের প্রভাব
বাংলাদেশের বেসরকারি ব্যাংকগুলোর মধ্যে ন্যাশনাল ব্যাংক লিমিটেড দীর্ঘদিন ছিল সিকদার পরিবারের নিয়ন্ত্রণে। ২০১৫ সাল থেকে সিকদার পরিবারের ছয়জন সদস্য ব্যাংকটির পরিচালনা পর্ষদে ছিলেন কিন্তু আইনে একই পরিবারের সর্বোচ্চ চারজন সদস্য থাকতে পারেন।
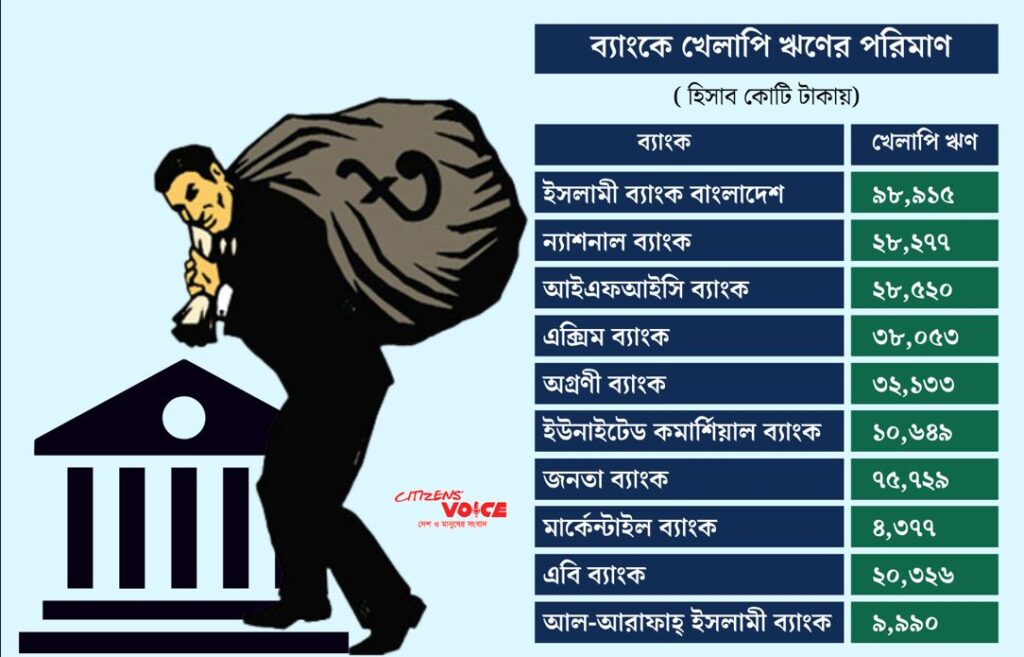
২০২৫ সালের ৬ ফেব্রুয়ারি সিকদার গ্রুপের ব্যবস্থাপনা পরিচালক রণ হক সিকদারের বিরুদ্ধে দুদকের অভিযোগ আসে বিভিন্ন প্রতিষ্ঠানের নামে জালিয়াতির করে মোট প্রায় ১৪১৪ কোটি টাকা আত্মসাৎ করা হয়েছে। মানহা প্রিকাস্ট টেকনোলজি লিমিটেড এবং স্মার্ট ব্যাটারি টেকনোলজি লিমিটেড নামের দুটি কাগুজে প্রতিষ্ঠানের মাধ্যমে ন্যাশনাল ব্যাংক থেকে ঋণ দেওয়া হয় ৮১৩.৭ কোটি টাকা। দুদকের অভিযোগ উঠে আসে, ঋণের অর্থ অন্য প্রতিষ্ঠানের দায় পরিশোধ ও বিভিন্ন মাধ্যমে সরিয়ে নেওয়া হয়েছে। আজ ঋণখেলাপি ব্যাংক গুলোর মধ্যে শীর্ষে রয়েছে এই ব্যাংক।
সালমান এফ রহমান বেক্সিমকো গ্রুপের ভাইস চেয়ারম্যান ও আইএফআইসি ব্যাংকের সাবেক চেয়ারম্যান ছিলেন। তার বিরুদ্ধে ব্যাংকটির ঋণ বিতরণে অনিয়ম ও অর্থ আত্মসাতের অভিযোগে দুদক একাধিক মামলা করেছে। ২০২৫ সালের করা দুটি মামলায় তার ও সংশ্লিষ্ট ব্যক্তিদের বিরুদ্ধে মোট ১ হাজার ১৭৪ কোটি টাকা আইএফসি ব্যাংক থেকে আত্মসাতের অভিযোগ আনা হয়।
এস আলম গ্রুপের চেয়ারম্যান মোহাম্মদ সাইফুল আলম ২০১৭ সালে ইসলামী ব্যাংকের নিয়ন্ত্রণ নেওয়ার পর তার গ্রুপের বিভিন্ন প্রতিষ্ঠানের নামে অনিয়মের মাধ্যমে ঋণ নেওয়ার অভিযোগ ওঠে। ২০২৫ সালের এস আলমসহ ৬৭ জনের বিরুদ্ধে দুদক মামলা করে ইসলামী ব্যাংক থেকে ১০ হাজার ৪৭৯ কোটি টাকা আত্মসাৎের।
সাফল্য ও সংকটের দুই চিত্র
ব্যাংকের মালিকানা ও পরিচালনায় ব্যবসায়ীদের অংশগ্রহণ থাকলেই যে ব্যাংক দুর্বল হবে,এমনটা নয়। দেশের কিছু বেসরকারি ব্যাংকের আর্থিক অবস্থানও ভিন্ন চিত্র তুলে ধরে। সিটি ব্যাংক ২০২৫ সালে ১ হাজার ৩২৪ কোটি টাকা নিট মুনাফা করেছে এবং একই বছর শেষে তাদের খেলাপি ঋণের হার ছিল ২.৫ শতাংশ। অন্যদিকে, প্রাইম ব্যাংকের ২০২৬ সালের জুন শেষে খেলাপি ঋণের হার ছিল ২.৭৪ শতাংশ। যমুনা ব্যাংকের আর্থিক ফলাফলও ব্যবসায়ী উদ্যোক্তাদের নেতৃত্বে পরিচালিত ব্যাংকের একটি ইতিবাচক উদাহরণ। ২০২৬ সালের জানুয়ারি থেকে জুন পর্যন্ত ব্যাংকটি ৩৭৮ কোটি ২৯ লাখ টাকা সমন্বিত নিট মুনাফা করেছে।
আন্তর্জাতিক ব্যাংকিং ব্যবস্থায় মালিকানা ও নিয়ন্ত্রণের নিয়ম
আন্তর্জাতিক ব্যাংকিং ব্যবস্থায় সিটি, এইচএসবিসি ও জেপি মরগানের মতো প্রতিষ্ঠান নিজেরাই আর্থিক সেবা ও ব্যাংকিংকে মূল ব্যবসা হিসেবে গড়ে তুলেছে। অন্যদিকে ফেসবুকের মূল প্রতিষ্ঠান মেটা কিংবা ইলন মাস্কের টেসলা ও স্পেসএক্সের মতো প্রতিষ্ঠান প্রযুক্তি, গাড়ি ও মহাকাশ ব্যবসায় যুক্ত। চাইলেই এত বড় বড় প্রতিষ্ঠান নিজেদের ইচ্ছা মতো ব্যাংক খুলতে পারে না বা ব্যাংকগুলো নিজের শিল্পপ্রতিষ্ঠান দিতে পারে না। যুক্তরাষ্ট্রের নিয়ম অনুযায়ী ব্যবসায়ীরা কখনও ব্যাংকের পূর্ণ মালিক হতে পারে না। অন্যান্য উন্নত দেশেও একই নিয়ম রয়েছে।
পরিবর্তনের পথ
বাংলাদেশের ব্যাংক খাতকে বাঁচাতে হলে ব্যবসা ও ব্যাংকিং খাতকে অবশ্যই আলাদা করতে হবে। একজন ব্যাংক প্রধানকে হতে হবে অরাজনৈতিক, নিরপেক্ষ ও সাহসী। ব্যাংকিং খাতে নিয়োগে যেমন নেই স্বচ্ছতা তেমনি নেই কোনো জবাবদিহি।
পরিবর্তন আনতে হলে প্রথমেই পারিবারিক নিয়ন্ত্রণ কমিয়ে পরিচালনা পর্ষদে যোগ্য ও স্বাধীন পরিচালকদের ভূমিকা বাড়াতে হবে।পরিচালকদের নিজস্ব ব্যবসা বা স্বার্থসংশ্লিষ্ট প্রতিষ্ঠানের ঋণ অনুমোদনে কঠোর বিধিনিষেধ নিশ্চিত করতে হবে।
পাশাপাশি ঋণ বিতরণে স্বচ্ছতা, পরিচালকদের জবাবদিহি, বাংলাদেশ ব্যাংকের স্বাধীন তদারকি এবং আমানতকারীদের অর্থের নিরাপত্তাকে সর্বোচ্চ গুরুত্ব দিতে হবে।
সর্বোপরি, ব্যাংকের পরিচালনায় ব্যবসায়িক পরিচয়ের চেয়ে সততা, দক্ষতা ও সুশাসনকে প্রাধান্য দিলেই ব্যাংককে খাদের কিনারা থেকে রক্ষা করা যাবে।