
দেশের ব্যাংকিং খাতে ঋণ বিতরণ থেকে আয় কমতে কমতে এবার ঋণাত্মক পর্যায়ে নেমেছে। গত ছয় বছরের মধ্যে প্রথমবারের মতো তালিকাভুক্ত ব্যাংকগুলোর সম্মিলিত নিট সুদ আয় লোকসানে পরিণত হয়েছে। ঋণের চাহিদা কমে যাওয়া, খেলাপি ঋণের বোঝা এবং ব্যবসায়িক পরিবেশের অনিশ্চয়তা এ পরিস্থিতিকে আরও জটিল করে তুলেছে। তবে ঋণ ব্যবসায় আয় কমলেও সরকারি বন্ডসহ বিভিন্ন খাতে বিনিয়োগ থেকে পাওয়া অর্থ এবং খেলাপি ঋণের বিপরীতে কম অর্থ সংরক্ষণের কারণে অনেক ব্যাংকের মুনাফা বেড়েছে।
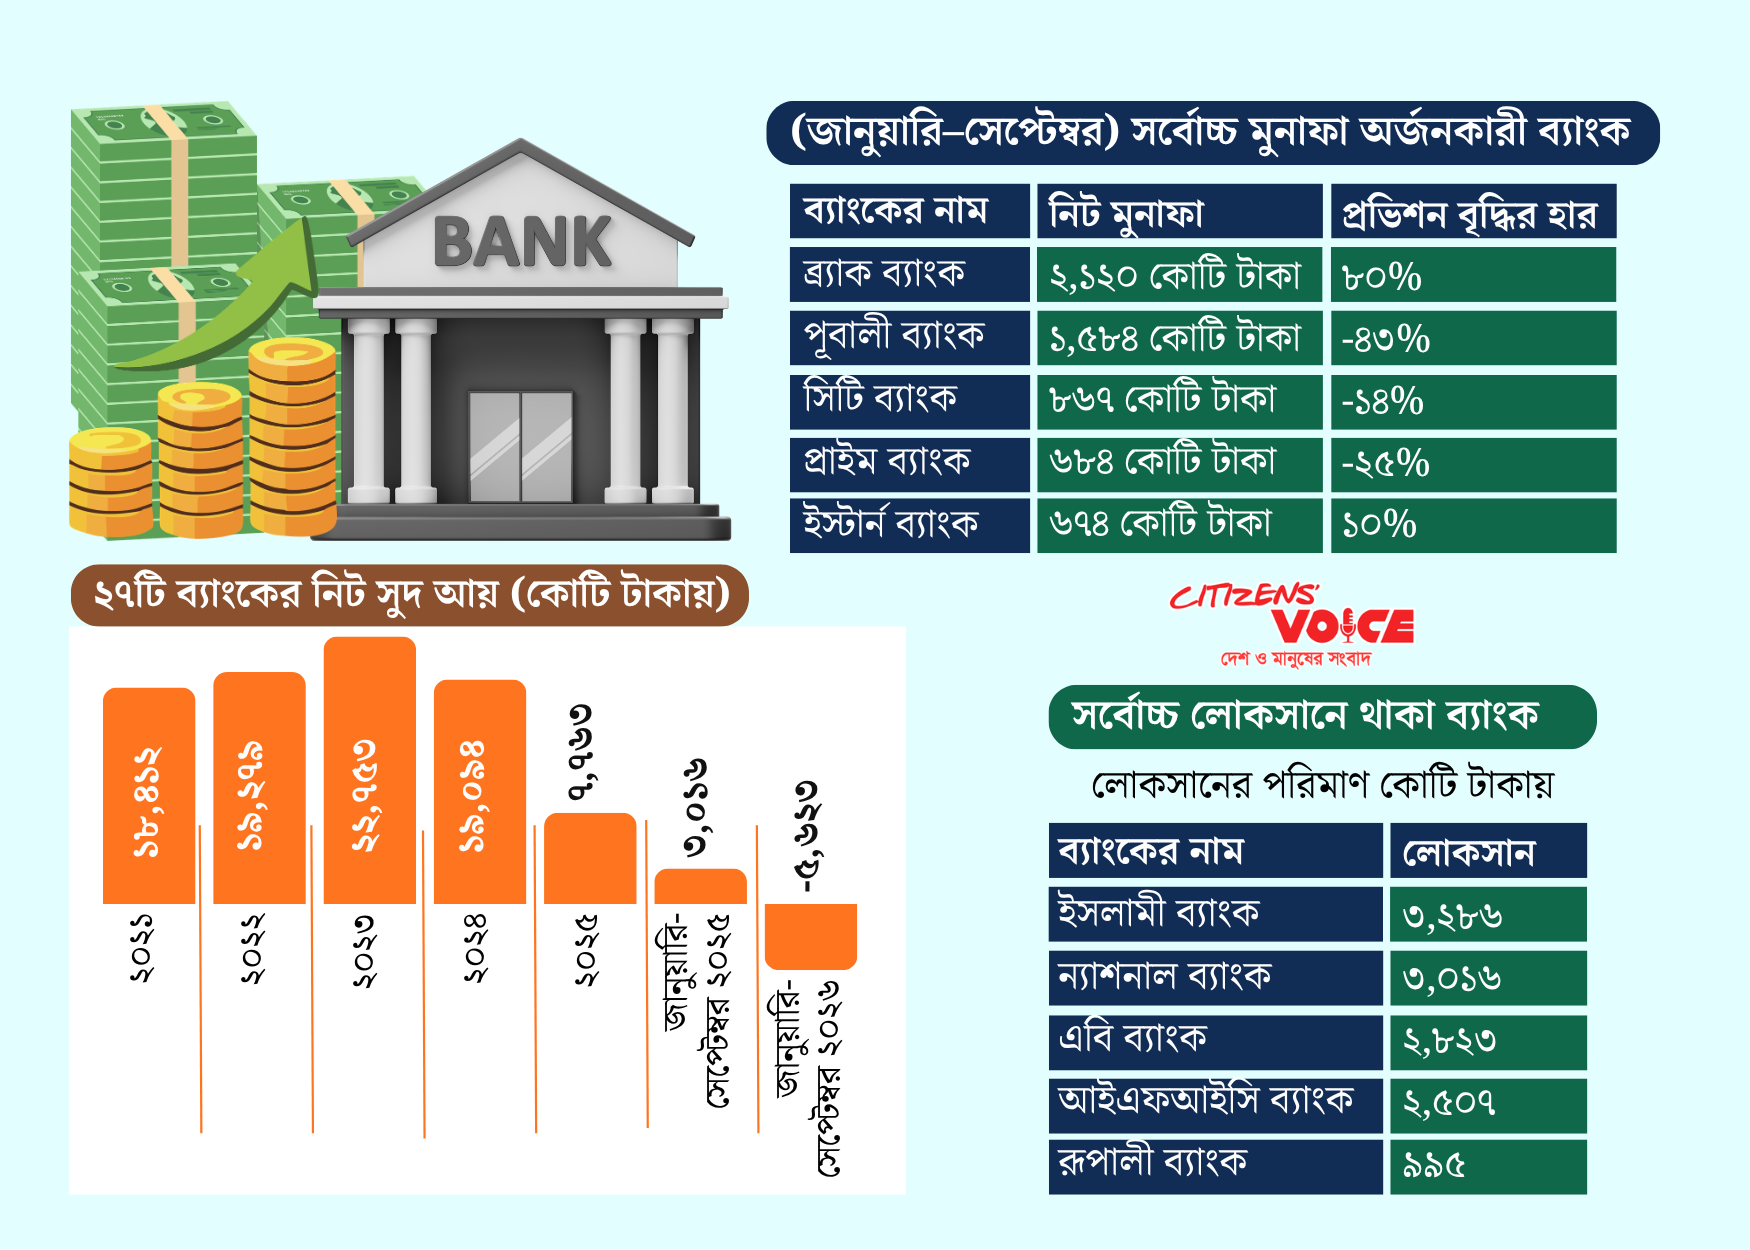
চলতি বছরের জানুয়ারি থেকে সেপ্টেম্বর পর্যন্ত দেশের পুঁজিবাজারে তালিকাভুক্ত ২৭টি ব্যাংকের সম্মিলিত নিট সুদ আয় ঋণাত্মক ৫ হাজার ৬২৪ কোটি টাকা হয়েছে। অথচ গত বছরের একই সময়ে এসব ব্যাংকের সম্মিলিত নিট সুদ আয় ছিল ইতিবাচক ৩ হাজার ১৬ কোটি টাকা। অর্থাৎ এক বছরের ব্যবধানে ব্যাংকগুলোর মূল ব্যবসা থেকে আয়ের চিত্রে বড় ধরনের পরিবর্তন এসেছে।
সাধারণত ঋণ বিতরণ থেকে পাওয়া সুদই ব্যাংকের আয়ের অন্যতম প্রধান উৎস। কিন্তু বেসরকারি খাতে নতুন ঋণের চাহিদা কমে যাওয়ায় ব্যাংকগুলোর এ খাতের আয় সংকুচিত হচ্ছে। অন্যদিকে বিপুল পরিমাণ খেলাপি ঋণ অনেক ব্যাংকের আর্থিক অবস্থাকে দুর্বল করে দিয়েছে। এসব ঋণ থেকে নিয়মিত সুদ আদায় করতে না পারায় আয়েও নেতিবাচক প্রভাব পড়ছে।
ব্যাংকিং খাতের সংশ্লিষ্ট ব্যক্তিরা বলছেন, ঋণ বিতরণে ঝুঁকি বেড়ে যাওয়ায় অনেক ব্যাংক এখন নতুন ঋণ দেওয়ার পরিবর্তে সরকারি বন্ডে বিনিয়োগকে বেশি গুরুত্ব দিচ্ছে। এতে ঋণের সুদ থেকে আয় কমলেও বিনিয়োগ থেকে কিছুটা স্বস্তি পাওয়া যাচ্ছে।
বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের অধ্যাপক শাহ মো. আহসান হাবিব মনে করেন, দেশের ব্যাংকিং খাতের সামগ্রিক ব্যবসায়িক পরিস্থিতি অত্যন্ত নাজুক। ব্যাংকগুলোর প্রধান আয়ের উৎস দুর্বল হয়ে পড়ায় তারা এখন অনেক বেশি সরকারি বন্ডের ওপর নির্ভরশীল হয়ে উঠেছে।
বিশ্লেষণে দেখা গেছে, চলতি বছরের প্রথম নয় মাসে তালিকাভুক্ত ২৭টি ব্যাংকের মধ্যে ২০টির নিট সুদ আয় কমেছে। ঋণাত্মক নিট সুদ আয় করা ব্যাংকের সংখ্যা গত বছরের একই সময়ের ছয়টি থেকে বেড়ে এবার ১০টিতে দাঁড়িয়েছে।
অন্যদিকে এ সময়ে ২৭টি ব্যাংকের সম্মিলিত নিট বিনিয়োগ আয় ২১ শতাংশ বেড়ে ৩২ হাজার ৬২২ কোটি টাকায় পৌঁছেছে। অর্থাৎ ঋণ বিতরণ থেকে আয় কমলেও বিকল্প বিনিয়োগের মাধ্যমে ব্যাংকগুলো তাদের আয়ের একটি বড় অংশ ধরে রাখার চেষ্টা করছে।
ব্যাংকগুলোর আর্থিক ফলাফলে বড় ধরনের বৈষম্য দেখা যাচ্ছে। চলতি বছরের প্রথম নয় মাসে ২০টি মুনাফায় থাকা ব্যাংক সম্মিলিতভাবে ৯ হাজার ৬০০ কোটি টাকা মুনাফা করেছে। বিপরীতে বাকি সাতটি ব্যাংকের সম্মিলিত লোকসান ১৩ হাজার কোটি টাকার বেশি।
সবচেয়ে বেশি মুনাফা করা পাঁচটি ব্যাংক হলো ব্র্যাক ব্যাংক, পূবালী ব্যাংক, সিটি ব্যাংক, প্রাইম ব্যাংক ও ইস্টার্ন ব্যাংক। অন্যদিকে সবচেয়ে বেশি লোকসানে থাকা ব্যাংকগুলোর মধ্যে রয়েছে ইসলামী ব্যাংক, ন্যাশনাল ব্যাংক, এবি ব্যাংক, আইএফআইসি ব্যাংক ও রূপালী ব্যাংক।
লোকসান করা ব্যাংকগুলোর বড় অংশই বিপুল খেলাপি ঋণের চাপে রয়েছে। এসব ব্যাংকের অনেক ঋণ আগের আওয়ামী লীগ সরকারের আমলে বিতরণ করা হয়েছিল, যা পরবর্তী সময়ে খেলাপি হয়ে পড়ে।
সিটি ব্যাংকের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা এবং অ্যাসোসিয়েশন অব ব্যাংকার্স বাংলাদেশের চেয়ারম্যান মাসরুর আরেফিন বলেন, বৈশ্বিক অর্থনৈতিক অনিশ্চয়তা ও যুদ্ধের প্রভাবে বেসরকারি খাতে ঋণের প্রবৃদ্ধি রেকর্ড পরিমাণ নিম্ন পর্যায়ে রয়েছে। ফলে ব্যাংকগুলো নতুন ঋণ থেকে উল্লেখযোগ্য আয় করতে পারছে না। তারা পুরোনো ঋণ এবং সরকারি সিকিউরিটিজ থেকে আয় করছে।
তাঁর মতে, ঋণ বিতরণের প্রবৃদ্ধি ধীর হওয়া এবং কিছু ব্যাংকের বিপুল পরিমাণ খেলাপি ঋণ থেকে সুদ আয় বন্ধ হয়ে যাওয়ায় সম্মিলিত নিট সুদ আয় ঋণাত্মক হয়েছে।
তবে বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের অধ্যাপক আহসান হাবিব মনে করেন, শুধু ঋণের চাহিদা কমে যাওয়াই এ সংকটের কারণ নয়। অনেক ব্যাংক নিজেরাও বিভিন্ন ব্যবসাপ্রতিষ্ঠানকে ঋণ দিতে সতর্ক অবস্থানে রয়েছে। পাশাপাশি খেলাপি ঋণ শনাক্ত ও হিসাবভুক্ত করার ক্ষেত্রে নিয়ন্ত্রক সংস্থার নমনীয়তার কারণে ব্যাংকগুলো নতুন ঋণ বিতরণে আরও অনাগ্রহী হয়ে উঠছে।
তাঁর ভাষায়, এ দুটি পরিস্থিতি একসঙ্গে তৈরি হওয়া ব্যাংকিং খাতের জন্য বিপজ্জনক।
অ্যাসোসিয়েশন অব ব্যাংকার্স বাংলাদেশের সাবেক চেয়ারম্যান আনিস এ খানও মনে করেন, অতীতে অনেক ব্যাংক যাচাই-বাছাই ছাড়াই ঋণ বিতরণ করেছে। এখন সেই ঋণের বোঝা সামলাতে গিয়ে তারা সতর্ক হয়ে পড়েছে। তাঁর মতে, যথাযথ যাচাই ছাড়া ঋণ দেওয়ার চেয়ে ঋণ না দেওয়াও ভালো। কারণ ব্যাংকের ঋণ হিসেবে বিতরণ করা অর্থ মূলত সাধারণ মানুষের আমানত।
ঋণ থেকে আয় কমলেও অধিকাংশ তালিকাভুক্ত ব্যাংকের মুনাফা বেড়েছে। এর পেছনে দুটি বিষয় গুরুত্বপূর্ণ ভূমিকা রেখেছে। প্রথমত, সরকারি বন্ডসহ বিভিন্ন খাতে বিনিয়োগ থেকে আয় বৃদ্ধি। দ্বিতীয়ত, খেলাপি ঋণের সম্ভাব্য ক্ষতি মোকাবিলায় আগের তুলনায় কম অর্থ সংরক্ষণ।
ব্যাংকগুলো খেলাপি ঋণের সম্ভাব্য ক্ষতি সামাল দিতে যে অর্থ আলাদা করে রাখে, তাকে প্রভিশন বা সংস্থান বলা হয়। চলতি বছরের প্রথম নয় মাসে ২৭টি ব্যাংকের সম্মিলিত সংস্থান প্রায় এক-তৃতীয়াংশ কমে ৬ হাজার ৯০০ কোটি টাকায় দাঁড়িয়েছে। গত বছরের একই সময়ে এ খাতে সংরক্ষিত অর্থের পরিমাণ ছিল ১০ হাজার কোটি টাকা।
বিশেষ করে মুনাফা করা ২০টি ব্যাংকের সংস্থান আগের বছরের তুলনায় ৩ হাজার ২৮৬ কোটি টাকা কমেছে। অথচ একই সময়ে তাদের সম্মিলিত মুনাফা বেড়েছে ২ হাজার ২৩৮ কোটি টাকা।
সংস্থানের অর্থ যোগ করে হিসাব করলে দেখা যায়, এসব ব্যাংকের সংস্থান বাদ দেওয়ার আগের মুনাফা প্রায় ৬ শতাংশ কমে ১৭ হাজার ২০০ কোটি টাকা থেকে ১৬ হাজার ১৫০ কোটি টাকায় নেমেছে। করের বিষয়টি বিবেচনায় না নিয়ে করা এ আনুমানিক হিসাব থেকে বোঝা যায়, মূল ব্যবসার আয় শক্তিশালী হওয়ার পরিবর্তে খেলাপি ঋণের বিপরীতে কম অর্থ সংরক্ষণ করাই মুনাফা বৃদ্ধিতে বড় ভূমিকা রেখেছে।
ডাচ্-বাংলা ব্যাংকের সংস্থান সবচেয়ে বেশি কমেছে। ব্যাংকটির এ খাতের ব্যয় ৮২৩ কোটি টাকা কমলেও মুনাফা বেড়েছে প্রায় ৩৭০ কোটি টাকা।
শীর্ষ পাঁচ মুনাফাকারী ব্যাংকের মধ্যে পূবালী ব্যাংকের মুনাফা বেড়েছে ৬৭৩ কোটি টাকা। একই সময়ে ব্যাংকটির সংস্থান কমেছে ৩৮৭ কোটি টাকা। সিটি ব্যাংক ও প্রাইম ব্যাংকের ক্ষেত্রেও ঋণের বিপরীতে সংরক্ষিত অর্থের পরিমাণ কমেছে।
তবে বড় ব্যাংকগুলোর মধ্যে ব্র্যাক ব্যাংকের চিত্র কিছুটা ভিন্ন। সংস্থান ৮০ শতাংশ বেড়ে ২৬৩ কোটি টাকা হওয়া সত্ত্বেও ব্যাংকটির মুনাফা ৩৮ শতাংশ বেড়ে ২ হাজার ১২০ কোটি টাকায় পৌঁছেছে। একই সময়ে ব্যাংকটির নিট সুদ আয় ৪২ শতাংশ বেড়ে ১ হাজার ৬৫৫ কোটি টাকা এবং নিট বিনিয়োগ আয় ২২ শতাংশ বেড়ে ৪ হাজার ১৪৩ কোটি টাকা হয়েছে।
অন্যদিকে লোকসানে থাকা সাতটি ব্যাংক সম্মিলিতভাবে মাত্র ৩৭১ কোটি টাকা সংস্থান রেখেছে। অথচ তাদের সম্মিলিত লোকসানের পরিমাণ ১৩ হাজার ৩৪০ কোটি টাকা। রূপালী ব্যাংক সংস্থান রেখেছে মাত্র ১ কোটি টাকা, আইএফআইসি ব্যাংক ৪ কোটি টাকা এবং ন্যাশনাল ব্যাংক ৯ কোটি টাকা। স্ট্যান্ডার্ড ব্যাংক ও দ্য প্রিমিয়ার ব্যাংক কোনো সংস্থানই রাখেনি।
ডাচ্-বাংলা ব্যাংকের পক্ষ থেকে জানানো হয়েছে, খেলাপি ঋণের পরিমাণ কমে যাওয়ায় তাদের সংস্থানের প্রয়োজনও কমেছে। প্রাইম ব্যাংকের প্রধান নির্বাহী কর্মকর্তা ফয়সাল রহমান জানিয়েছেন, ঋণের সম্পদের মান উন্নত হওয়া, খেলাপি ঋণ কমে যাওয়া এবং শ্রেণীকৃত ঋণ ও দুর্বল সম্পদ থেকে নগদ অর্থ আদায় বাড়ার কারণে তাঁদের সংস্থান কমেছে।
তবে ব্যাংকগুলোর সংস্থান কমে যাওয়ার পেছনে ঋণ অবলোপনের প্রভাব থাকতে পারে বলে মনে করেন অ্যাসোসিয়েশন অব ব্যাংকার্স বাংলাদেশের চেয়ারম্যান মাসরুর আরেফিন। তাঁর মতে, যেসব ব্যাংকের সংস্থান অস্বাভাবিকভাবে কমেছে, সেগুলো প্রকৃত আর্থিক অবস্থার তুলনায় বেশি মুনাফা দেখানোর চেষ্টা করেছে কি না, তা বাংলাদেশ ব্যাংকের খতিয়ে দেখা প্রয়োজন।
বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের অধ্যাপক আহসান হাবিবও এ বিষয়ে কেন্দ্রীয় ব্যাংকের কঠোর নজরদারির ওপর গুরুত্ব দিয়েছেন। তাঁর মতে, ইচ্ছাকৃত ঋণখেলাপিদের বিরুদ্ধে কার্যকর ব্যবস্থা নিতে হবে এবং তাদের বিশেষ নিয়ন্ত্রক সুবিধা দেওয়া বন্ধ করতে হবে। ঋণগ্রহীতাদের কাছ থেকে অর্থ আদায় নিশ্চিত করা গেলে ব্যাংকিং খাতের প্রতি আস্থা ফিরিয়ে আনা সহজ হবে।
একই সঙ্গে তিনি ব্যবসার পরিবেশ আরও অনুকূল ও পূর্বানুমানযোগ্য করার আহ্বান জানিয়েছেন। সরবরাহব্যবস্থায় বিঘ্ন, পণ্যের মূল্যবৃদ্ধি এবং দেশি-বিদেশি অর্থনৈতিক অনিশ্চয়তা ব্যবসায়িক কার্যক্রমকে বাধাগ্রস্ত করছে বলেও মনে করেন সংশ্লিষ্ট ব্যাংকাররা।
সব মিলিয়ে ব্যাংকিং খাতের বর্তমান চিত্রে একটি বড় দুর্বলতা স্পষ্ট হয়ে উঠেছে। ঋণ বিতরণ থেকে আয় কমছে, খেলাপি ঋণের চাপ বাড়ছে এবং বিনিয়োগ আয় ও কম সংস্থানের ওপর নির্ভর করে মুনাফা ধরে রাখার চেষ্টা চলছে। তবে দীর্ঘ মেয়াদে ব্যাংকিং খাতের স্থিতিশীলতা নিশ্চিত করতে হলে শুধু মুনাফার হিসাব বাড়ালেই হবে না; ঋণের মান উন্নয়ন, খেলাপি অর্থ আদায় এবং দায়িত্বশীল ঋণ বিতরণ নিশ্চিত করাও জরুরি।