
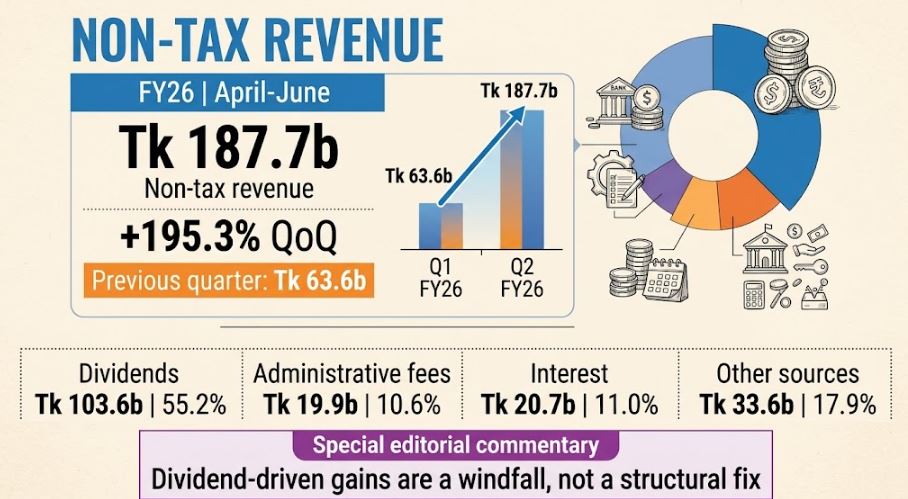
গত ২০২৫-২৬ অর্থবছরের শেষ প্রান্তিকে (এপ্রিল-জুন) বাংলাদেশের অ-কর রাজস্ব প্রায় তিনগুণ বেড়ে ১৮ হাজার ৭৭৪ কোটি টাকায় দাঁড়িয়েছে। বাংলাদেশ ব্যাংকের সর্বশেষ প্রতিবেদন অনুযায়ী, আগের প্রান্তিকে এই খাতে এসেছিল মাত্র ৬ হাজার ৩৫৮ কোটি টাকা, অর্থাৎ এক প্রান্তিকেই বাড়তি এসেছে ১২ হাজার ৪১৬ কোটি টাকা, বৃদ্ধির হার ১৯৫ দশমিক ৩ শতাংশ। গত বছরের একই সময়ে অ-কর রাজস্ব ছিল ৬ হাজার ৩৮২ কোটি টাকা, সেই হিসাবেও এ বছর বেড়েছে ১৯৪ দশমিক ২ শতাংশ। অথচ একই প্রান্তিকে জাতীয় রাজস্ব বোর্ডের (এনবিআর) কর আহরণ ছিল ১ লাখ ২৭ হাজার ৬১০ কোটি টাকা, যা মোট রাজস্বের ৮৬ শতাংশ। সরল কথায়, অ-কর রাজস্বের এই বিশাল লাফ সামগ্রিক রাজস্ব আহরণে বড় ধাক্কা দিলেও, তার ভিত্তি কতটা মজবুত, সেটাই এখন প্রশ্ন।
অ-কর রাজস্বের এই উত্থানের পেছনে সবচেয়ে বড় ভূমিকা রেখেছে রাষ্ট্রীয় প্রতিষ্ঠান থেকে পাওয়া লভ্যাংশ। এককভাবে এই খাত থেকেই এসেছে ১০ হাজার ৩৬১ কোটি টাকা, যা প্রান্তিকটির মোট অ-কর রাজস্বের ৫৫ দশমিক ২ শতাংশ। সুদের আয় থেকে এসেছে ২ হাজার ৬৭ কোটি টাকা বা ১১ শতাংশ, প্রশাসনিক ফি থেকে ১ হাজার ৯৮৬ কোটি টাকা বা ১০ দশমিক ৬ শতাংশ, আর অন্যান্য খাত থেকে ২ হাজার ৯১৭ কোটি টাকা বা ১৫ দশমিক ৫ শতাংশ। এনবিআরের বাইরের করের ক্ষেত্রে চিত্র ভিন্ন, এই প্রান্তিকে মোট এসেছে ২ হাজার টাকা কোটি, যা আগের প্রান্তিকের চেয়ে ৩৯ দশমিক ৯ শতাংশ বেশি। এর মধ্যে স্ট্যাম্প ডিউটি থেকেই এসেছে ১ হাজার ৪৫৭ কোটি টাকা বা ৭২ দশমিক ৮ শতাংশ, পণ্য ব্যবহারের ওপর কর থেকে ৫০২ কোটি টাকা বা ২৫ দশমিক ১ শতাংশ। একটি বড় পরিসংখ্যান লক্ষ করার মতো, এনবিআরের বাইরের কর মোট রাজস্বের মাত্র ৩ দশমিক ৪ শতাংশ, যা স্বাভাবিকভাবেই কম।
পলিসি এক্সচেঞ্জ বাংলাদেশের চেয়ারম্যান ড. মসরুর রিয়াজ স্পষ্ট করেই বলেছেন, অ-কর রাজস্বের এই উত্থান আনন্দের হলেও এটি সরকারের রাজস্ব সংগ্রহের প্রকৃত সক্ষমতার টেকসই উন্নতি নির্দেশ করে না। তাঁর যুক্তি হলো, লভ্যাংশ একটি অনিশ্চিত উৎস, যা বছরের পর বছর একইভাবে আসবে না। একটি বছর বেশি এলেও পরের বছর নাও আসতে পারে। সরকারের উচিত নিয়মিত কর আহরণ জোরদার করা, করের ভিত্তি প্রশস্ত করা এবং লভ্যাংশের মতো অনিশ্চিত উৎসের ওপর নির্ভরতা কমানো। এনবিআরের তথ্য অনুযায়ী, গত অর্থবছরে এনবিআরের রাজস্ব আহরণে ঘাটতি ছিল প্রায় ৯২ হাজার ৬১০ কোটি টাকা, আর কর-জিডিপি অনুপাত মাত্র ৬ দশমিক ৭৮ শতাংশ, যা বিশ্বের অন্যতম নিম্ন। সংশ্লিষ্টরা বলছেন, স্ট্যাম্প ডিউটির ওপর অতিরিক্ত নির্ভরতা এবং এনবিআরের বাইরের করের সীমিত ভূমিকা প্রমাণ করছে, এখনো অনেক সম্ভাবনাময় উৎস অব্যবহৃত রয়ে গেছে।
অ-কর রাজস্বের ভিত্তি প্রশস্ত করতে সরকার ইতিমধ্যেই একটি বিস্তৃত নীতির খসড়া তৈরি করেছে, ‘Policy for Non-Tax Revenue (NTR) and Other Tax Revenue Collection and Proper Management 2026’। এই খসড়ায় রাষ্ট্রীয় প্রতিষ্ঠানগুলোকে নিট মুনাফার অন্তত ৩০ শতাংশ লভ্যাংশ হিসেবে সরকারি কোষাগারে জমা দেওয়ার বাধ্যবাধকতা রাখার প্রস্তাব করা হয়েছে। সেই সঙ্গে কার্বন ট্যাক্স, প্লাস্টিক ব্যবহারে ফি, ইলেকট্রনিক রোড প্রাইসিংসহ ‘সবুজ’ খাত থেকে রাজস্ব বাড়ানোর পরিকল্পনাও রয়েছে। এছাড়া সম্পূর্ণ ডিজিটাল রাজস্ব সংগ্রহ ব্যবস্থা চালু করে একীকৃত ডেটাবেজ তৈরি করা, প্রতিটি খাতে রিয়েল-টাইম মনিটরিং এবং ট্রেজারি সিঙ্গল অ্যাকাউন্ট সিস্টেমে কঠোরভাবে অনুসরণ করার কথা বলা হয়েছে। উদ্দেশ্য একটাই, রাজস্বের ভিত্তি বাড়ানো এবং বিদেশি ঋণ ও অনুদানের ওপর নির্ভরতা কমানো।
বাংলাদেশের রাজস্ব কাঠামোর মূল সমস্যা হলো, খরচ বাড়ছে দ্রুত, কিন্তু রাজস্ব বাড়ছে ধীরে। আগামী ২০২৬-২৭ অর্থবছরে সরকার রাজস্ব আহরণের লক্ষ্যমাত্রা নির্ধারণ করেছে ৬ হাজার ৯৫০ কোটি টাকা, যা গত অর্থবছরের তুলনায় ২০ শতাংশ বেশি। অথচ শুধু এনবিআরকে এই লক্ষ্যমাত্রার বড় অংশ মেটাতে হবে, আর এনবিআর গত কয়েক বছর ধরে তার লক্ষ্যমাত্রা অর্জন করতে পারছে না। কর বিশেষজ্ঞরা বলছেন, প্রতি বছর অবাস্তব লক্ষ্যমাত্রা নির্ধারণ করলে কর কর্মকর্তাদের ওপর অযথা চাপ তৈরি হয়, যা শেষ পর্যন্ত সাধারণ করদাতা ও সৎ ব্যবসায়ীদের ওপর গিয়ে পড়ে। কর ব্যবস্থাপনা থেকে কর নীতি আলাদা করা, প্রাতিষ্ঠানিক সংস্কার এবং অটোমেশন দ্রুত না করলে অ-কর রাজস্বের লভ্যাংশ-নির্ভর উত্থান শুধুই সাময়িক স্বস্তি দেবে, বাজেটের গভীর সমস্যার সমাধান করবে না।