
আইএমএফের সর্বশেষ হিসাব অনুযায়ী, ২০২৬ সালের জুন শেষে বিশ্বের কেন্দ্রীয় ব্যাংকগুলোর বৈদেশিক মুদ্রার রিজার্ভ ছিল প্রায় ১৩.২২ ট্রিলিয়ন ডলার। এর মধ্যে ৫৬.৭০ শতাংশ ছিল ডলারে, ২০.৬০ শতাংশ ইউরোতে এবং মাত্র ২.১১ শতাংশ চীনা ইউয়ানে বা রেনমিনবিতে। শতকের শুরুতে বৈশ্বিক রিজার্ভে ডলারের অংশ ছিল প্রায় ৭১ শতাংশ। যুক্তরাষ্ট্রের ফেডারেল রিজার্ভের হিসাবেও ২০০১ সালে এই হার ছিল ৭১.৫ শতাংশ। অর্থাৎ রিজার্ভে ডলারের অংশ কমছে, কিন্তু সেই জায়গা ইউয়ান খুব বেশি নিতে পারছে না। তাহলে ডলারের আধিপত্য কমানোর চীনা উদ্যোগ আসলে কতটা এগিয়েছে? আর যে বাংলাদেশ প্রতিবছর শুধু চীন থেকেই প্রায় সাড়ে ১৮ বিলিয়ন ডলারের পণ্য আমদানি করে, তার জন্য এই পরিবর্তনের অর্থ কী? বিষয়টি বুঝতে তিনটি প্রশ্ন গুরুত্বপূর্ণ। ডলারের ওপর নির্ভরতা কেন তৈরি হয়েছে, তা কমানো কতটা সম্ভব এবং এতে কার লাভ আর কার ঝুঁকি।
ডলার ছাড়া চলা এত কঠিন কেন
মুদ্রার গ্রহণযোগ্যতাও অনেকটা ভাষার মতো। একটি ভাষা যত বেশি মানুষ ব্যবহার করে, অন্যদের জন্য সেটি শেখা ও ব্যবহারের প্রয়োজন তত বাড়ে। আবার নতুন ব্যবহারকারী যুক্ত হলে ভাষাটির গুরুত্বও বাড়ে। অর্থনীতিতে এই প্রক্রিয়াকে বলা হয় নেটওয়ার্ক এফেক্ট। ডলারের ক্ষেত্রেও একই ঘটনা ঘটেছে।
ব্যাংক ফর ইন্টারন্যাশনাল সেটলমেন্টসের (বিআইএস) ২০২৫ সালের জরিপ বলছে, বিশ্বে প্রতিদিন মুদ্রা কেনাবেচার পরিমাণ ৯.৬ ট্রিলিয়ন ডলার। এর ৮৯.২ শতাংশ লেনদেনের অন্তত এক পাশে ছিল ডলার। সবচেয়ে বেশি লেনদেন হওয়া শীর্ষ ১০টি মুদ্রাজোড়ার প্রতিটিতেই ডলার রয়েছে। সুইফটের ২০২৬ সালের আগস্টের হিসাবেও বৈশ্বিক পেমেন্টের ৫৯.৮৭ শতাংশ হয়েছে ডলারে। ইউরোর অংশ ছিল ১৩.২৫ শতাংশ। আর ২.৩৮ শতাংশ নিয়ে ইউয়ানের অবস্থান ছিল ষষ্ঠ। আন্তর্জাতিক বাণিজ্যে পণ্যের দাম নির্ধারণের ক্ষেত্রেও ডলারের প্রভাব এখনো সবচেয়ে বেশি। আইএমএফ ও ইউরোপীয় কেন্দ্রীয় ব্যাংকের গবেষকদের ২০২৫ সালের কর্মপত্রে বলা হয়েছে, বিশ্ববাণিজ্যে কোন মুদ্রায় পণ্যের দাম নির্ধারণ করা হয়, সেই চিত্র সাম্প্রতিক বছরগুলোতে খুব একটা বদলায়নি। ডলারই এখনো শীর্ষে।
এর সরাসরি প্রভাব পড়ে বাংলাদেশের মতো আমদানিনির্ভর অর্থনীতির ওপর। আন্তর্জাতিক বাজারে কোনো পণ্যের দাম ডলারে নির্ধারিত হলে, সেই পণ্য যুক্তরাষ্ট্র থেকে না এলেও ডলারের দর বাড়ার কারণে আমদানি ব্যয় বেড়ে যেতে পারে। বাংলাদেশের ব্যাংকগুলো এখনো টাকা থেকে ইউয়ানে লেনদেন করতে গেলে অনেক ক্ষেত্রে মাঝখানে ডলার ব্যবহার করে। ২০২৬ সালের জুনে ঢাকা ট্রিবিউনের এক প্রতিবেদনে অর্থনীতিবিদ আবু ইউসুফ সতর্ক করেছিলেন, ব্যাংকগুলো পর্যাপ্ত ইউয়ান না পেলে ইউয়ান কিনতে শেষ পর্যন্ত ডলারই বিক্রি করতে হবে। ডলারের ওপর নির্ভরতার বিষয়টি এখানেই পরিষ্কার। এটি শুধু কোনো দেশের মুদ্রানীতির প্রতি আনুগত্যের বিষয় নয়, বরং আন্তর্জাতিক বাজারে ডলারের সহজলভ্যতা ও ব্যাপক ব্যবহারের ফল।
উপরে ইউয়ান, ভেতরে ডলার
চীন কেন ডলারের ওপর নির্ভরতা কমাতে চায়, তা বোঝা কঠিন নয়। অন্য দেশের নিয়ন্ত্রণে থাকা একটি মুদ্রার ব্যবহার কোনো কারণে বাধাগ্রস্ত হলে আন্তর্জাতিক বাণিজ্য ও লেনদেনও ব্যাহত হতে পারে। আইএমএফের ওই কর্মপত্রে দেখা গেছে, রাশিয়ার ওপর নিষেধাজ্ঞা আরোপের পর দেশটির আমদানিতে ডলার ও ইউরোর জায়গা নিয়েছে ইউয়ান। এই বাস্তবতা মাথায় রেখেই চীন বিকল্প আর্থিক অবকাঠামো গড়ে তুলছে।
এর একটি হলো চীনের নিজস্ব আন্তর্জাতিক পেমেন্ট ব্যবস্থা সিআইপিএস। ২০২৫ সালে এই ব্যবস্থায় ১৮০.২ ট্রিলিয়ন ইউয়ান লেনদেন হয়েছে, যার পরিমাণ প্রায় ২৬.৪ ট্রিলিয়ন ডলার। অঙ্কটি বড় হলেও একই বছরে যুক্তরাষ্ট্রের ডলার পেমেন্ট ব্যবস্থা চিপসে লেনদেন হয়েছে ৫০৩.৪ ট্রিলিয়ন ডলার। অর্থাৎ সিআইপিএসের লেনদেন চিপসের প্রায় বিশ ভাগের এক ভাগ। তবে মনে রাখতে হবে, চিপসের হিসাবের মধ্যে যুক্তরাষ্ট্রের অভ্যন্তরীণ ডলার লেনদেনও রয়েছে। তাই দুটি ব্যবস্থার তুলনা পুরোপুরি সমান নয়। তবু এই পরিসংখ্যান থেকে দুই ব্যবস্থার আকারের পার্থক্য বোঝা যায়।
চীনের সোয়াপ লাইন ব্যবস্থার চিত্রও অনেকটা একই রকম। সোয়াপ লাইনের মাধ্যমে দুই দেশের কেন্দ্রীয় ব্যাংক পরস্পরের মুদ্রা ধার দেওয়ার চুক্তি করে। ২০২৫ সালের জুন পর্যন্ত চীনের এমন ৩২টি চুক্তি ছিল, যার মোট পরিমাণ ৪.৫ ট্রিলিয়ন ইউয়ানের বেশি। কিন্তু বাস্তবে ব্যবহার হয়েছে মাত্র ৮০.৭ বিলিয়ন ইউয়ান, অর্থাৎ মোট সক্ষমতার দুই শতাংশেরও কম। বিষয়টিকে অনেকটা বিমা পলিসির সঙ্গে তুলনা করা যায়। প্রয়োজনের সময় কাজে লাগানোর জন্য ব্যবস্থা রাখা হয়েছে, কিন্তু সেটি খুব বেশি ব্যবহার হচ্ছে না।
এদিকে পান্ডা বন্ডের বাজারও বড় হচ্ছে। বিদেশি প্রতিষ্ঠান বা সরকার যখন চীনের অভ্যন্তরীণ বাজারে ইউয়ানে বন্ড ছাড়ে, সেটিকে পান্ডা বন্ড বলা হয়। সাউথ চায়না মর্নিং পোস্টের প্রতিবেদন অনুযায়ী, ২০২৬ সালের মে মাসে ১১টি প্রতিষ্ঠান ১৪টি পান্ডা বন্ড ছেড়ে প্রায় ২৬.৬ বিলিয়ন ইউয়ান সংগ্রহ করেছে। আগের বছরের একই সময়ের তুলনায় এই অঙ্ক ২৪৬ শতাংশ বেশি। কাজাখস্তান ও পাকিস্তানও সরকারি পর্যায়ে প্রথমবারের মতো এ ধরনের বন্ড ছেড়েছে।
তবে চীনের ইউয়ান ব্যবহার বাড়ার যে পরিসংখ্যানটি সবচেয়ে বেশি আলোচনার দাবি রাখে, সেটি বুঝতে একটু সতর্ক হওয়া দরকার। আইএমএফ ও ইউরোপীয় কেন্দ্রীয় ব্যাংকের গবেষকেরা চীনের মুদ্রা নিয়ন্ত্রণ সংস্থা সেফের তথ্য উদ্ধৃত করে জানিয়েছেন, ২০২৩ সালে চীনের রপ্তানির প্রায় অর্ধেক ইউয়ানে পরিশোধ করা হয়েছে। একই সময়ে রপ্তানি আয়ে ডলারের অংশ ৯০ শতাংশ থেকে কমে ৫০ শতাংশে নেমেছে বলে তথ্যটি ইঙ্গিত করে। প্রথম দেখায় মনে হতে পারে, ডলারের অবস্থান দ্রুত দুর্বল হচ্ছে। কিন্তু এখানে একটি গুরুত্বপূর্ণ পার্থক্য রয়েছে। পণ্যের দাম কোন মুদ্রায় নির্ধারণ করা হচ্ছে এবং শেষ পর্যন্ত কোন মুদ্রায় অর্থ পরিশোধ করা হচ্ছে, এ দুটি এক বিষয় নয়।
অর্থনীতির ভাষায় প্রথমটিকে বলা হয় ইনভয়েসিং, অর্থাৎ পণ্যের দামের হিসাব কোন মুদ্রায় করা হচ্ছে। আর দ্বিতীয়টি হলো সেটলমেন্ট, অর্থাৎ শেষ পর্যন্ত কোন মুদ্রায় অর্থ পরিশোধ হচ্ছে। কোনো পণ্যের দাম যদি ডলারে নির্ধারণ করা হয়, কিন্তু পরে ইউয়ানে অর্থ পরিশোধ করা হয়, তাহলে ডলারের দরের ওঠানামার প্রভাব পুরোপুরি এড়ানো যায় না। গবেষকেরা তাই সতর্ক করেছেন, চীনের রপ্তানির অর্ধেক ইউয়ানে পরিশোধ হলেও সব পণ্যের দাম যে ইউয়ানে নির্ধারিত হচ্ছে, তা বলা যাবে না। তাঁদের কিছু অনুমানভিত্তিক হিসাব অনুযায়ী, চীনের রপ্তানির মাত্র ৬.৫ শতাংশের দাম ইউয়ানে নির্ধারিত হয়ে থাকতে পারে। তাঁদের গবেষণায় অন্তর্ভুক্ত দেশগুলোর আমদানির ক্ষেত্রেও ইউয়ানে দাম নির্ধারণের হার ছিল প্রায় ১.৫ শতাংশ।
তেলের বাজারেও ডলারের ওপর নির্ভরতা কমাতে বিভিন্ন দেশের উদ্যোগ খুব বেশি কার্যকর হয়েছে, এমন কোনো জোরালো প্রমাণ আইএমএফের গবেষণায় পাওয়া যায়নি। জ্বালানি প্রযুক্তিপণ্যের বাজারে চীন একই সঙ্গে বড় ক্রেতা ও বিক্রেতা। ফলে এই খাতে ইউয়ানে দাম নির্ধারণে দেশটির জন্য তুলনামূলকভাবে বেশি সুযোগ থাকতে পারে। তবে এ বিষয়ে নির্ভরযোগ্য আলাদা পরিসংখ্যান না থাকায় এখানে নির্দিষ্ট কোনো অঙ্ক দেওয়া যাচ্ছে না।
‘ইম্পসিবল ট্রিনিটি’ বা অসম্ভব ত্রিভুজ এর মূল কথা
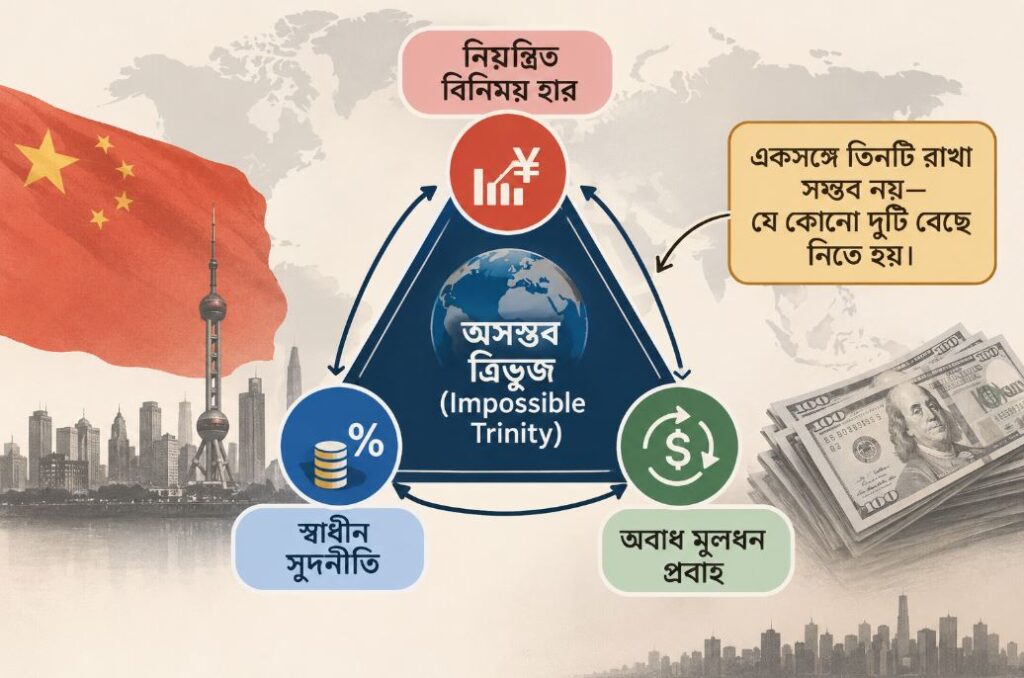
বিশ্বের কাছে কোনো মুদ্রাকে নির্ভরযোগ্য রিজার্ভ মুদ্রা হিসেবে গ্রহণযোগ্য করে তুলতে হলে একটি মৌলিক শর্ত পূরণ করতে হয়। সেই মুদ্রার মালিকেরা যেন প্রয়োজনমতো অবাধে অর্থ দেশে আনতে ও বাইরে নিয়ে যেতে পারেন। এখানেই অর্থনীতির বহুল আলোচিত ‘ইম্পসিবল ট্রিনিটি’ বা অসম্ভব ত্রিভুজের বিষয়টি সামনে আসে। এর মূল কথা হলো, কোনো দেশ একসঙ্গে নিয়ন্ত্রিত বিনিময় হার, স্বাধীন সুদনীতি এবং অবাধ মূলধন প্রবাহ বজায় রাখতে পারে না। এই তিনটির মধ্যে সর্বোচ্চ দুটি বেছে নিতে হয়।
চীন নিয়ন্ত্রিত বিনিময় হার ও স্বাধীন মুদ্রানীতির ওপর গুরুত্ব দিয়েছে। এর প্রভাব দেখা যায় চীনের বন্ড বাজারেও। দেশটির কেন্দ্রীয় ব্যাংক পিবিওসির ডেপুটি গভর্নরের ২০২৫ সালের বক্তব্য অনুযায়ী, চীনের ১৯২ ট্রিলিয়ন ইউয়ানের বন্ড বাজারে বিদেশি বিনিয়োগকারীদের মালিকানা মাত্র ২ শতাংশের মতো। ব্লুমবার্গের হিসাবে, ২০২৬ সালের শুরুতে আন্তঃব্যাংক বন্ড বাজারে বিদেশি বিনিয়োগকারীদের হাতে থাকা বন্ডের পরিমাণ ধারাবাহিক বিক্রির কারণে প্রায় ২৮ শতাংশ কমেছে।
ইউয়ানের আন্তর্জাতিক ব্যবহার বাড়লেও ডলারের সঙ্গে তার সম্পর্ক এখনো গভীর। বিআইএসের জরিপ অনুযায়ী, বিশ্বের মোট মুদ্রা লেনদেনের ৮.৫ শতাংশে ইউয়ান জড়িত। আর ডলার ও ইউয়ানের মুদ্রাজোড়া একাই মোট লেনদেনের ৮.১ শতাংশ। অর্থাৎ আমার হিসাব অনুযায়ী, ইউয়ান যুক্ত প্রতি ২০টি লেনদেনের প্রায় ১৯টিতেই অন্য পাশে রয়েছে ডলার। ফলে ইউয়ানের ব্যবহার বাড়লেও সেটি এখনো অনেকাংশে ডলারের ওপর নির্ভরশীল।
এখানে আরেকটি প্রশ্ন গুরুত্বপূর্ণ। আন্তর্জাতিক লেনদেনের জন্য পর্যাপ্ত ইউয়ান আসবে কোথা থেকে? চীনের মুদ্রা নিয়ন্ত্রণ সংস্থা সেফের হিসাব অনুযায়ী, ২০২৫ সালে দেশটির চলতি হিসাবের উদ্বৃত্ত ছিল প্রায় ৭৩৫ বিলিয়ন ডলার। এর বড় অংশ এসেছে পণ্য বাণিজ্যের উদ্বৃত্ত থেকে। অর্থাৎ চীন যত পণ্য বিক্রি করে, তার তুলনায় কম পণ্য আমদানি করে। ফলে বিশ্বের অন্য দেশগুলো চীনের কাছে পণ্য বিক্রি করে পর্যাপ্ত ইউয়ান আয় করতে পারে না। তাদের হাতে ইউয়ান পৌঁছাতে হলে ঋণ, সোয়াপ চুক্তি কিংবা বিনিয়োগের মতো বিকল্প পথ দরকার হয়।
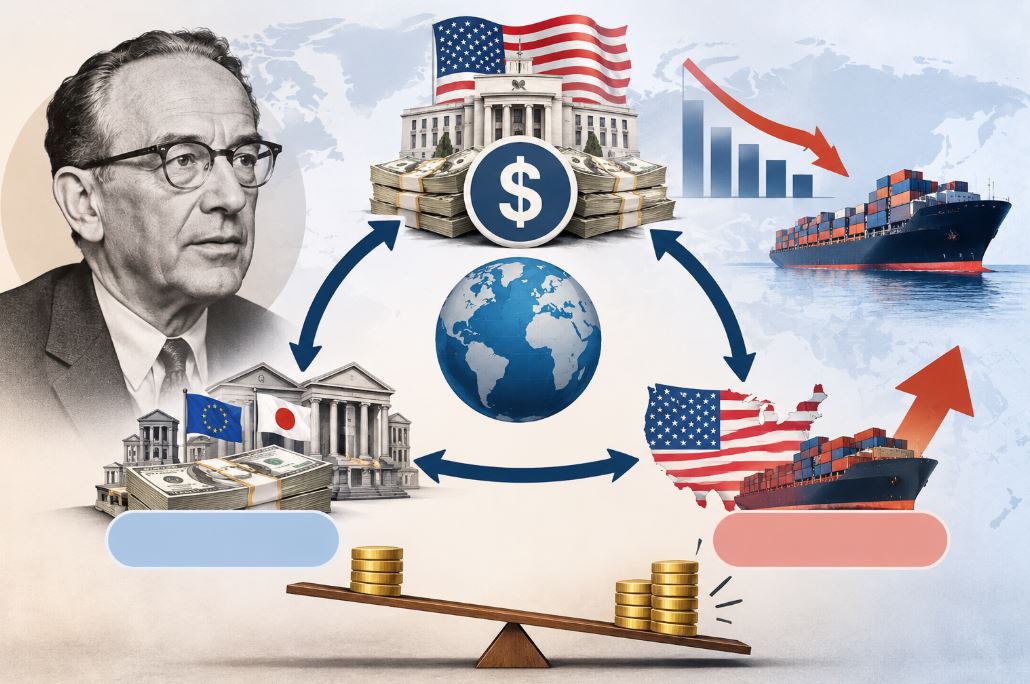
এ প্রসঙ্গে রিজার্ভ মুদ্রা নিয়ে প্রচলিত একটি তত্ত্বের কথাও আসে। ট্রিফিনের তত্ত্ব অনুযায়ী, আন্তর্জাতিক রিজার্ভ মুদ্রার সরবরাহ নিশ্চিত করতে সেই মুদ্রা ইস্যুকারী দেশকে ঘাটতিতে থাকতে হয়। তবে বিআইএসের একটি কর্মপত্র এই জনপ্রিয় ব্যাখ্যার যুক্তি ও তথ্যগত সীমাবদ্ধতা তুলে ধরেছে। মূল বিষয় হলো, বিশ্বকে পর্যাপ্ত নিরাপদ এবং সহজে কেনাবেচা করা যায় এমন আর্থিক সম্পদ সরবরাহ করা। এই জায়গায় চীন এখনো প্রয়োজনীয় সক্ষমতা গড়ে তুলতে পারেনি।
ইউরোর অগ্রগতির কাঠামোগত সীমাবদ্ধতা
ডলারের বিকল্প নিয়ে আলোচনা হলেই ইউয়ানের কথা বেশি আসে। কিন্তু আইএমএফের ২০২৬ সালের দ্বিতীয় প্রান্তিকের তথ্য বলছে, বৈশ্বিক রিজার্ভে সবচেয়ে বেশি বেড়েছে ইউরোর অংশ। কেন্দ্রীয় ব্যাংকগুলোর সক্রিয় কেনাকাটার কারণে ইউরোতে রাখা রিজার্ভের মূল্য প্রায় ১০০ বিলিয়ন ডলার বেড়েছে। ইউরোপীয় কেন্দ্রীয় ব্যাংকের ২০২৬ সালের জুনের প্রতিবেদন অনুযায়ী, আন্তর্জাতিক ব্যবহারের বিভিন্ন সূচকে ইউরোর অংশ প্রায় ২০ শতাংশ।
তবে ইউরোরও সীমাবদ্ধতা রয়েছে। ইউরোপীয় কেন্দ্রীয় ব্যাংকের প্রেসিডেন্ট ক্রিস্টিন লাগার্ড বলেছেন, আন্তর্জাতিক মুদ্রা হিসেবে ইউরোর ভূমিকা আরও বাড়াতে হলে ইউরোপের পুঁজি ও ব্যাংকিং বাজারকে আরও সমন্বিত করতে হবে। অর্থাৎ ইউরোর অগ্রগতিও কিছু কাঠামোগত সীমাবদ্ধতার কারণে আটকে আছে। অন্যদিকে জাপানি ইয়েনের অংশ কমেছে। ২০২৬ সালের দ্বিতীয় প্রান্তিকে বৈশ্বিক রিজার্ভে ইয়েনের অংশ ৫.৪৩ শতাংশ থেকে কমে ৪.৯৬ শতাংশ হয়েছে।
সোনার ক্ষেত্রে চিত্রটি কিছুটা ভিন্ন। বিশ্ব স্বর্ণ পরিষদের হিসাবে, ২০২৫ সালে বিভিন্ন দেশের কেন্দ্রীয় ব্যাংক মোট ৮৬৩ টন সোনা কিনেছে। আগের বছরের তুলনায় এই কেনাকাটা ২১ শতাংশ কম হলেও ঐতিহাসিক বিবেচনায় পরিমাণটি অনেক বেশি। এর মধ্যে পোল্যান্ড একাই কিনেছে ১০২ টন। চীনের কেন্দ্রীয় ব্যাংক প্রকাশ্যে ২৭ টন সোনা কেনার তথ্য জানিয়েছে।
আইএমএফ জানিয়েছে, ২০২৫ সালে সরকারি রিজার্ভে সোনার অংশ মার্কিন ট্রেজারি বন্ডের অংশকে ছাড়িয়ে গেছে। তবে এর পেছনে মূল কারণ ছিল সোনার দাম বৃদ্ধি। তাই এই পরিবর্তনকে সরাসরি ডলার ছেড়ে সোনার দিকে যাওয়ার প্রমাণ বলা যায় না। আমার বিশ্লেষণে, সোনা অনেকটা বিমার মতো। সংকটের সময় নিরাপত্তা দিতে পারে, কিন্তু আন্তর্জাতিক বাণিজ্যের দৈনন্দিন লেনদেন বা পণ্যের দাম নির্ধারণের বিকল্প হতে পারে না।
আইএমএফের কর্মপত্রে আরও একটি গুরুত্বপূর্ণ বিষয় উঠে এসেছে। ২০২১ সালের পর থেকে আন্তর্জাতিক লেনদেনে কোন মুদ্রা ব্যবহার করা হবে, তা ক্রমেই বিভিন্ন দেশের ভূরাজনৈতিক অবস্থানের সঙ্গে যুক্ত হয়ে পড়ছে। চীনের ঘনিষ্ঠ দেশগুলো ইউয়ানের ব্যবহার বাড়াচ্ছে, অন্যদিকে যুক্তরাষ্ট্রের ঘনিষ্ঠ দেশগুলো ডলারের দিকে ঝুঁকছে। তাই এটিকে শুধু ডলারের আধিপত্য কমে যাওয়ার ঘটনা হিসেবে দেখার চেয়ে বৈশ্বিক আর্থিক ব্যবস্থায় বিভাজন বাড়ার প্রবণতা হিসেবে দেখা বেশি যুক্তিযুক্ত। বাংলাদেশের মতো ছোট অর্থনীতির জন্য এই বিভাজন একই সঙ্গে ঝুঁকি ও সুযোগ তৈরি করতে পারে।
চীন থেকে আমদানি রপ্তানির তুলনায় ২৭ গুণ
বাংলাদেশের জন্য বিষয়টি শুধু আন্তর্জাতিক অর্থনীতির তাত্ত্বিক আলোচনা নয়। এর সঙ্গে জড়িয়ে আছে আমদানি ব্যয়, বৈদেশিক মুদ্রার রিজার্ভ এবং প্রতিদিনের ব্যাংকিং লেনদেন। বাণিজ্যমন্ত্রী সংসদকে জানিয়েছেন, ২০২৫ অর্থবছরে বাংলাদেশ চীন থেকে ১৮.৫৬ বিলিয়ন ডলারের পণ্য আমদানি করেছে। বিপরীতে চীনে রপ্তানি করেছে মাত্র ৬৯৪.৪৯ মিলিয়ন ডলারের পণ্য। দেশের মোট রপ্তানি ছিল প্রায় ৪৮ বিলিয়ন ডলার। অর্থাৎ মোট রপ্তানির দেড় শতাংশেরও কম গেছে চীনে। চীন থেকে আমদানি আমাদের রপ্তানির তুলনায় প্রায় ২৭ গুণ বেশি।
অন্যদিকে, ২০২৬ সালের ২৬ অক্টোবর পর্যন্ত বাংলাদেশের মোট বৈদেশিক মুদ্রার রিজার্ভ ছিল ৩৬.৪১ বিলিয়ন ডলার। ইউয়ানে লেনদেনের সুযোগ অবশ্য বাংলাদেশে নতুন নয়। ২০২২ সালের সেপ্টেম্বরে বাংলাদেশ ব্যাংক ইউয়ানে করেসপন্ডেন্ট অ্যাকাউন্ট খোলার অনুমতি দেয়। পরে ২০২৪ সালের ৪ ফেব্রুয়ারি থেকে রিয়েল টাইম গ্রস সেটলমেন্ট বা আরটিজিএস ব্যবস্থায় ইউয়ান যুক্ত হয়। ২০২৬ সালের জুনে চীনের এক্সিম ব্যাংকের প্রস্তাবের পর বাংলাদেশ ব্যাংক জানায়, স্থানীয় ব্যাংকগুলো সিআইপিএস ব্যবস্থায় যুক্ত হলে তাদের আপত্তি নেই। একই সঙ্গে পান্ডা বন্ড ছাড়ার সম্ভাব্যতাও যাচাই শুরু হয়েছে।
এবার বিষয়টি একটি সহজ উদাহরণে দেখা যাক। ধরুন, বাংলাদেশের চীন থেকে আমদানির ১০ শতাংশ মূল্য ইউয়ানে পরিশোধ করা গেল। এটি শুধু বোঝানোর জন্য একটি কাল্পনিক হিসাব। সে ক্ষেত্রে প্রায় ১.৮৬ বিলিয়ন ডলারের সমপরিমাণ অর্থের সরাসরি ডলার চাহিদা কমতে পারে। অঙ্কটি দেশের মোট রিজার্ভের প্রায় ৫ শতাংশের সমান। কিন্তু এই সুবিধা পেতে হলে ব্যাংকগুলোকে পর্যাপ্ত ইউয়ান জোগাড় করতে হবে।
সমস্যা হলো, বাংলাদেশের রপ্তানির বড় অংশ যায় এমন সব বাজারে, যেখানে ডলার ও ইউরোর ব্যবহার বেশি। চীনে আমাদের রপ্তানি খুবই কম। ফলে আমদানির জন্য ইউয়ান ব্যবহার বাড়লেও রপ্তানি থেকে একই মুদ্রায় আয় আসবে না। আয় ও ব্যয়ের মুদ্রা আলাদা হলে মুদ্রা বিনিময়ের খরচ এবং বিনিময় হারের ঝুঁকি বাংলাদেশের ওপরই থাকবে।
এই ঝুঁকি কমাতে চীনা বিনিয়োগ, ইউয়ানে প্রকল্প ঋণ কিংবা পান্ডা বন্ডের মাধ্যমে ইউয়ানের জোগান বাড়ানো যেতে পারে। তবে ইউয়ানে ঋণ নিলেও নতুন ধরনের মুদ্রা ঝুঁকি তৈরি হবে। কারণ ইউয়ানের বিনিময় হার অনেকটাই চীনের কেন্দ্রীয় ব্যাংকের নীতির দ্বারা প্রভাবিত হয়। সব মিলিয়ে ইউয়ানে লেনদেন বাড়লে আমদানিকারকদের মধ্যবর্তী ধাপ ও লেনদেনের খরচ কমতে পারে। বাংলাদেশ ব্যাংকও বৈদেশিক মুদ্রার রিজার্ভে বৈচিত্র্য আনতে পারবে। নিষেধাজ্ঞা বা আন্তর্জাতিক সংকটের সময় বিকল্প লেনদেনের পথও হাতে থাকবে। তবে এর পাশাপাশি একাধিক পেমেন্ট ব্যবস্থা পরিচালনার খরচ, ইউয়ানের পর্যাপ্ত জোগান না পাওয়ার ঝুঁকি এবং চীনের ওপর নির্ভরতা বেড়ে যাওয়ার আশঙ্কাও থাকবে।
ডলারের আধিপত্য ভাঙছে না, শুধু একটু একটু করে ভাগ হচ্ছে
এবার মূল প্রশ্নে আসা যাক। চীন কি সত্যিই ডলারের জায়গা নিতে চায়? এ প্রশ্নের উত্তরে একটি বিষয় স্বীকার করতে হবে। চীন কখনোই আন্তর্জাতিক মুদ্রা হিসেবে ইউয়ানের বড় ভূমিকা চায়নি। ২০২৬ সালের ৩১ জানুয়ারি চীনা কমিউনিস্ট পার্টির মুখপত্র কিউশিতে প্রেসিডেন্ট শি জিনপিংয়ের একটি লেখা প্রকাশিত হয়। সেখানে তিনি এমন একটি শক্তিশালী মুদ্রার কথা বলেছেন, যা আন্তর্জাতিক বাণিজ্য, বিনিয়োগ ও বৈদেশিক মুদ্রার বাজারে ব্যাপকভাবে ব্যবহৃত হবে এবং বৈশ্বিক রিজার্ভ মুদ্রার মর্যাদা পাবে। লেখাটির বক্তব্য মূলত ২০২৪ সালের একটি বক্তৃতা থেকে নেওয়া। অর্থাৎ আন্তর্জাতিক মুদ্রা হিসেবে ইউয়ানের অবস্থান শক্তিশালী করার দীর্ঘমেয়াদি আকাঙ্ক্ষা চীনের রয়েছে এবং দেশটির নেতৃত্ব সেটি প্রকাশ্যেই বলেছে।
তবে কোনো লক্ষ্য অর্জনের ইচ্ছা আর বাস্তবে সেই লক্ষ্য পূরণের জন্য প্রয়োজনীয় নীতি গ্রহণ করা এক বিষয় নয়। চীনের কার্যক্রম দেখলে মনে হয়, দেশটি বিকল্প আর্থিক অবকাঠামো গড়ে তুলছে ঠিকই, কিন্তু সেই ব্যবস্থাকে পুরোপুরি উন্মুক্ত করছে না। সিআইপিএস, সোয়াপ লাইন ও পান্ডা বন্ডের মতো উদ্যোগের মাধ্যমে চীন এমন একটি ব্যবস্থা তৈরি করছে, যাতে ডলারের পথ বন্ধ হলেও নিজেদের বাণিজ্য ও লেনদেন চালিয়ে যেতে পারে। কিন্তু বৈশ্বিক রিজার্ভ মুদ্রা হতে হলে যে অবাধ মূলধন প্রবাহ প্রয়োজন, সেটি নিশ্চিত করতে চীন এখনো প্রস্তুত নয়।
তাই, এই মুহূর্তে চীনের প্রধান লক্ষ্য ডলারের জায়গা দখল করা নয়, বরং ডলার ছাড়াও আন্তর্জাতিক লেনদেন চালিয়ে যাওয়ার সক্ষমতা তৈরি করা। একসময় বৈশ্বিক মুদ্রার সিংহাসনে বসা চীনের দীর্ঘমেয়াদি আকাঙ্ক্ষা হতে পারে, কিন্তু আপাতত বিকল্প পথ তৈরি করাই দেশটির কাছে বেশি জরুরি। বাংলাদেশের মতো দেশের জন্য এই পার্থক্যটি গুরুত্বপূর্ণ। চীন কখনো ডলারের জায়গা নিতে না পারলেও বিকল্প পথটি বাংলাদেশের কাজে আসতে পারে। তবে সেই পথে চলতে হলে আগে নিশ্চিত করতে হবে পর্যাপ্ত ইউয়ানের জোগান। তা না হলে শেষ পর্যন্ত লেনদেনের মাঝখানে আবারও ডলারের প্রয়োজন হবে।
এ বিশ্লেষণের বিপরীত দিকটিও বিবেচনায় রাখা দরকার। যুক্তরাষ্ট্রের নিজস্ব নীতি, নিষেধাজ্ঞা ও শুল্কসংক্রান্ত সিদ্ধান্তই অনেক দেশকে ডলারের বিকল্প খুঁজতে উৎসাহিত করছে। তবে বৈশ্বিক রিজার্ভে ইউরো ও সোনা এখনো ইউয়ানের তুলনায় বেশি এগিয়ে। ভবিষ্যতে আমার এই বিশ্লেষণ বদলানোর মতো পরিস্থিতি তৈরি হবে যদি চীন মূলধন নিয়ন্ত্রণ শিথিল করে, দেশটির বন্ড বাজারে বিদেশি বিনিয়োগকারীদের অংশগ্রহণ বাড়ে এবং বৈশ্বিক রিজার্ভে ইউয়ানের অংশ স্থায়ীভাবে কয়েক শতাংশ ছাড়িয়ে যায়। তত দিন পর্যন্ত ডলারের আধিপত্য পুরোপুরি ভাঙছে না। বরং ধীরে ধীরে তার অংশ অন্য মুদ্রার মধ্যে ভাগ হচ্ছে।
রাকিবুল ইসলাম
রিসার্চার (ফিন্যান্স, ট্রেড ও কমার্স)