
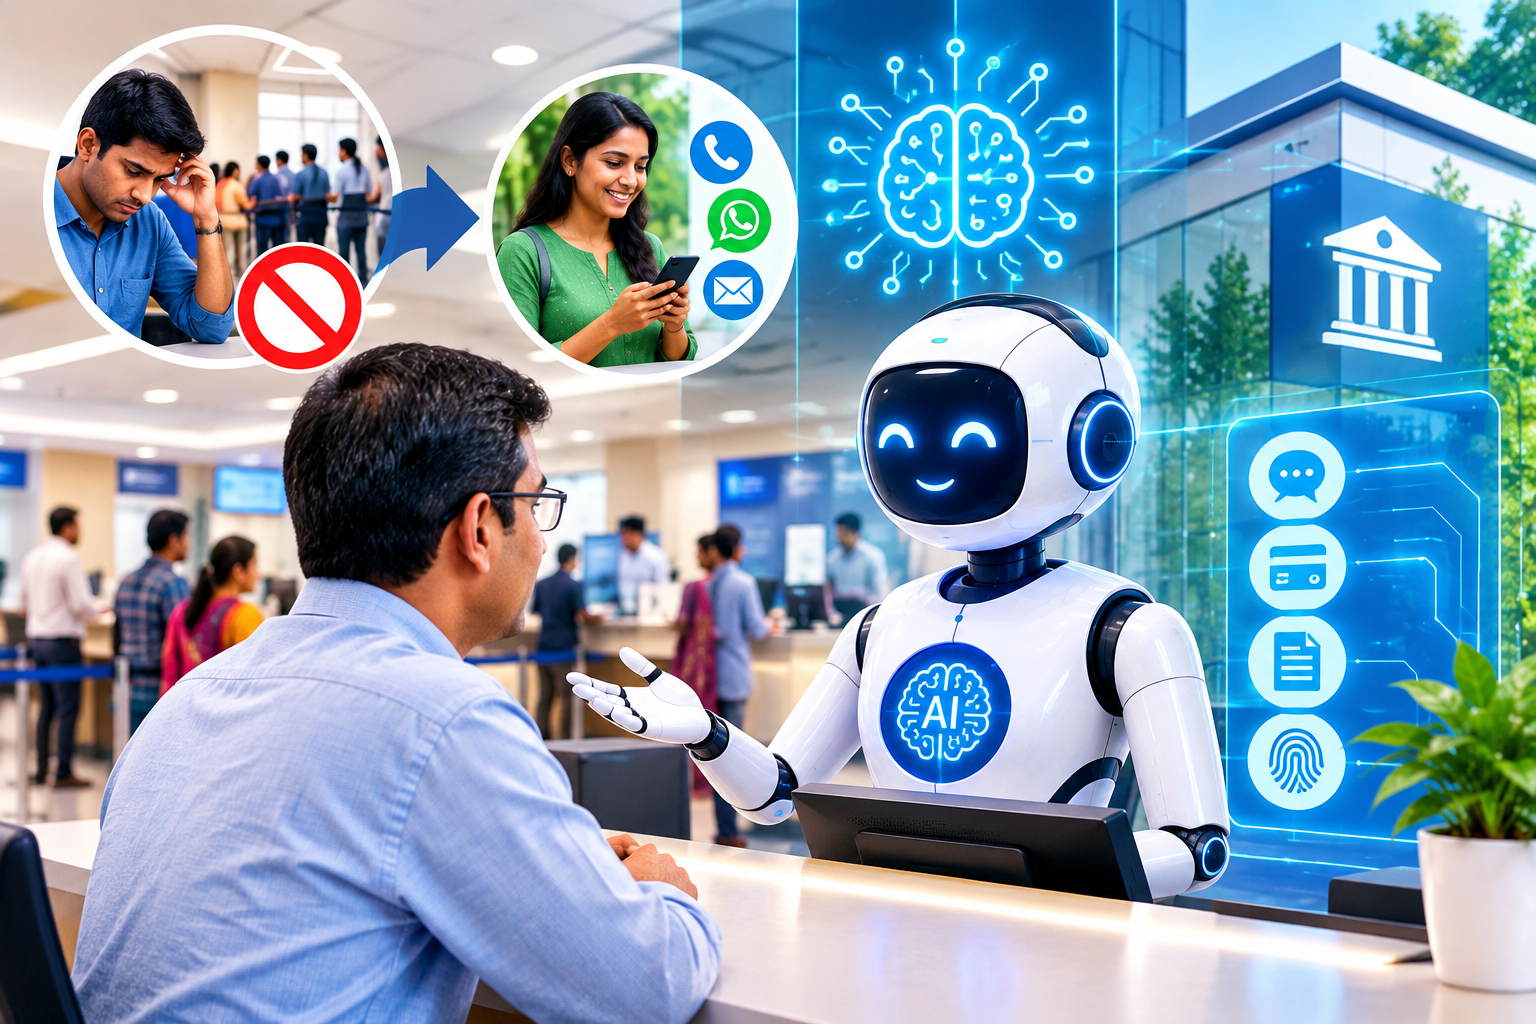
ব্যাংকে একটি হিসাব খুলতে দীর্ঘ সময় অপেক্ষা, ঋণের আবেদন নিয়ে একাধিক দপ্তরে ছোটাছুটি, ক্রেডিট কার্ডের সাধারণ সমস্যার সমাধানে কাস্টমার কেয়ারে দীর্ঘক্ষণ অপেক্ষা কিংবা একটি লেনদেনের ব্যাখ্যা পেতে কর্মকর্তার দ্বারে দ্বারে ঘোরা—ব্যাংকিং সেবার সঙ্গে এসব অভিজ্ঞতা এখনও অনেক গ্রাহকের কাছে পরিচিত। কিন্তু প্রযুক্তিনির্ভর অর্থনীতিতে গ্রাহকের প্রত্যাশা দ্রুত বদলাচ্ছে। এখন মানুষ চায় দ্রুত, সহজ, নিরবচ্ছিন্ন ও ব্যক্তিকেন্দ্রিক সেবা।
এই পরিবর্তনের কেন্দ্রে উঠে আসছে কৃত্রিম বুদ্ধিমত্তা বা এআই। বাংলাদেশেও এর ব্যবহার এখন আর কেবল ভবিষ্যতের সম্ভাবনা নয়। গ্রাহকের প্রশ্নের উত্তর দেওয়া, ব্যক্তিগত আর্থিক ব্যবস্থাপনা, লেনদেন বিশ্লেষণ, ডিজিটাল ঋণ মূল্যায়ন, পরিচয় যাচাই, প্রতারণা শনাক্তকরণ এবং ব্যাংকের অভ্যন্তরীণ কাজ দ্রুত করার মতো বিভিন্ন ক্ষেত্রে এআইয়ের ব্যবহার শুরু হয়েছে। তবে এর অর্থ এই নয় যে মানুষের প্রয়োজন শেষ হয়ে যাচ্ছে। বরং ব্যাংকিং ব্যবস্থায় মানুষের সঙ্গে প্রযুক্তির কাজের ধরন বদলে যাচ্ছে।
অপেক্ষার ব্যাংক থেকে তাৎক্ষণিক সেবার ব্যাংক। এআইয়ের সবচেয়ে দৃশ্যমান প্রভাব পড়তে পারে গ্রাহকসেবায়। প্রচলিত কল সেন্টারে নির্দিষ্ট কর্মীসংখ্যা ও কর্মঘণ্টার কারণে একই সময়ে সীমিতসংখ্যক গ্রাহকের সমস্যা সমাধান করা সম্ভব। বিপরীতে এআইভিত্তিক সহকারী একই সময়ে বিপুলসংখ্যক সাধারণ প্রশ্নের উত্তর দিতে পারে।
বাংলাদেশের বাস্তব উদাহরণও এখন পাওয়া যাচ্ছে। সিটি ব্যাংকের কল সেন্টারে প্রতিদিন প্রায় ৬ হাজার গ্রাহক যোগাযোগ করেন। ২০২৬ সালের একটি প্রতিবেদনে ব্যাংকটির পক্ষ থেকে জানানো হয়েছে, তাদের এআইভিত্তিক চ্যাটবট প্রায় অর্ধেক, অর্থাৎ প্রায় ৩ হাজার প্রশ্ন সামলাতে পারছে। চ্যাটবটটি বাংলা ও ইংরেজিতে করা স্বাভাবিক ভাষার প্রশ্ন বুঝে ব্যাংকের তথ্যভান্ডার থেকে উত্তর দিতে পারে এবং প্রয়োজন হলে গ্রাহককে সংশ্লিষ্ট সেবার দিকে পাঠিয়ে দেয়।
এটি গুরুত্বপূর্ণ পরিবর্তন। কারণ গ্রাহককে প্রতিটি সাধারণ প্রশ্নের জন্য মানব কর্মকর্তার অপেক্ষায় থাকতে হচ্ছে না। হিসাব, কার্ড, ব্যাংকিং পণ্য বা নির্দিষ্ট প্রক্রিয়া সম্পর্কে সাধারণ তথ্য তাৎক্ষণিকভাবে পাওয়া সম্ভব হচ্ছে।
মিউচুয়াল ট্রাস্ট ব্যাংকও ২০২৬ সালের ফেব্রুয়ারি মাসে ‘মিতা’ নামক দেশের প্রথম এআই-চালিত মানবসদৃশ ভার্চুয়াল রিলেশনশিপ ম্যানেজার চালু করেছে।‘ ব্যাংকটির তথ্য অনুযায়ী, মিতা ব্যাংকিং-সংক্রান্ত প্রশ্নের উত্তর দিতে, আর্থিক বিষয়ে তথ্য দিতে, বিভিন্ন ব্যাংকিং সেবার দিকে গ্রাহককে নির্দেশনা দিতে এবং নতুন সেবায় যুক্ত হওয়ার প্রক্রিয়ায় সহায়তা করতে পারে। এটি গ্রাহক ও অগ্রাহক—উভয়ের জন্যই ২৪ ঘণ্টা ব্যবহারের সুযোগ দেওয়ার উদ্দেশ্যে তৈরি। অর্থাৎ এআইয়ের প্রথম বড় অবদান হতে পারে—‘অপেক্ষা কমানো’।
শুধু কথা নয়, মুখের কথাতেই ব্যাংকিং। এআইয়ের ব্যবহার এখন শুধু লিখিত চ্যাটে সীমাবদ্ধ নেই। ভয়েস প্রযুক্তির অগ্রগতির ফলে গ্রাহক কথার মাধ্যমেও ব্যাংকিং সেবা নিতে পারছেন।
মিউচুয়াল ট্রাস্ট ব্যাংক তাদের ‘এমটিবি নিও’ প্ল্যাটফর্মে বাংলা ও ইংরেজি—দুই ভাষায় ভয়েস-অ্যাসিস্টেড ব্যাংকিং চালু করেছে। ব্যাংকের দেওয়া তথ্য অনুযায়ী, নির্দিষ্ট ভয়েস কমান্ড ব্যবহার করে তহবিল স্থানান্তর, মোবাইল আর্থিক সেবায় অর্থ স্থানান্তর, মোবাইল রিচার্জ, ইউটিলিটি বিল এবং ক্রেডিট কার্ডের বিল পরিশোধের মতো কাজ করা যায়।
বাংলাদেশের মতো দেশে এর বিশেষ গুরুত্ব রয়েছে। কারণ প্রযুক্তি ব্যবহারে দক্ষতার পার্থক্যের কারণে অনেক গ্রাহক জটিল অ্যাপের মেনুতে স্বচ্ছন্দ নন। সহজ ভাষায় কথা বলে সেবা নেওয়ার সুযোগ ডিজিটাল ব্যাংকিংকে আরও অন্তর্ভুক্তিমূলক করতে পারে।
ব্যক্তিগত আর্থিক ব্যবস্থাপনায় নতুন সম্ভাবনা। এআই ব্যাংকিংয়ের আরেকটি গুরুত্বপূর্ণ পরিবর্তন হলো—ব্যাংক শুধু গ্রাহকের টাকা সংরক্ষণ বা লেনদেনের মাধ্যম হিসেবে থাকবে না; বরং গ্রাহকের আর্থিক আচরণ বুঝে পরামর্শ দেওয়ার ক্ষেত্রেও ভূমিকা রাখতে পারবে।
মিউচুয়াল ট্রাস্ট ব্যাংকের এমটিবি নিওতে ২০২৬ সালে এআই-চালিত ব্যক্তিগত আর্থিক ব্যবস্থাপনা সুবিধা যুক্ত হয়েছে। এর মাধ্যমে আয়-ব্যয় শ্রেণিবিন্যাস, সম্পদ ও দায় পর্যবেক্ষণ, ব্যয়ের ধরন বিশ্লেষণ এবং সঞ্চয়ের সম্ভাবনা সম্পর্কে এআইভিত্তিক অন্তর্দৃষ্টি পাওয়ার ব্যবস্থা করা হয়েছে। এমনকি ব্যাংকটির অগ্রাহকরাও নির্দিষ্ট প্রক্রিয়ায় এই সুবিধা ব্যবহার করতে পারেন।
এখানে ব্যাংকিংয়ের চরিত্রই বদলে যাচ্ছে। আগে গ্রাহককে নিজের আর্থিক তথ্য দেখে সিদ্ধান্ত নিতে হতো; ভবিষ্যতে প্রযুক্তি সেই তথ্য বিশ্লেষণ করে সম্ভাব্য সঞ্চয়, ব্যয়ের প্রবণতা বা আর্থিক প্রয়োজন সম্পর্কে আগাম ধারণা দিতে পারবে। তবে এই ধরনের পরামর্শকে চূড়ান্ত আর্থিক সিদ্ধান্ত হিসেবে নেওয়া যাবে না। এআইয়ের বিশ্লেষণ সহায়ক হতে পারে, কিন্তু গুরুত্বপূর্ণ আর্থিক সিদ্ধান্তে গ্রাহকের নিজস্ব বিচার এবং প্রয়োজন অনুযায়ী মানব বিশেষজ্ঞের পরামর্শও প্রয়োজন।
ঋণ পাওয়ার প্রক্রিয়ায় কমবে সময়। ঋণপ্রাপ্তির ক্ষেত্রে দীর্ঘ কাগজপত্র, যাচাই-বাছাই এবং অনুমোদন প্রক্রিয়া গ্রাহকের ভোগান্তির বড় কারণ। ডিজিটাল তথ্য বিশ্লেষণ এবং এআইভিত্তিক ঝুঁকি মূল্যায়ন এই সময় কমাতে পারে।
বাংলাদেশে ডিজিটাল ক্ষুদ্রঋণের ক্ষেত্রে এর বাস্তব প্রয়োগ ইতোমধ্যেই দেখা যাচ্ছে। সিটি ব্যাংক ও বিকাশের ডিজিটাল ন্যানো ঋণ কর্মসূচি ২০২১ সালের বাণিজ্যিক যাত্রার পর ২০২৬ সালের জুলাইয়ে মোট ১০ হাজার কোটি টাকার ঋণ বিতরণের মাইলফলক অতিক্রম করেছে। ৩৫ লাখ গ্রাহককে ৩ কোটি ১৯ লাখের বেশি ঋণ হিসাবের মাধ্যমে ঋণ দেওয়া হয়েছে। যোগ্য গ্রাহকেরা শাখায় না গিয়ে বিকাশ অ্যাপের মাধ্যমে এক মিনিটেরও কম সময়ে ঋণ নিতে পারেন।
২০২৬ সালে এবি ব্যাংকও এআই-চালিত ডিজিটাল ঋণ ব্যবস্থার পরীক্ষামূলক কার্যক্রম শুরু করেছে। ‘এবি ই-লোন’ নামে এই ব্যবস্থায় স্বয়ংক্রিয় ঋণ মূল্যায়ন, অনুমোদন ও অর্থ ছাড়ের প্রক্রিয়াকে ডিজিটাল করার উদ্যোগ নেওয়া হয়েছে। তবে এআই দিয়ে ঋণ দেওয়া মানেই সবার ঋণ নিশ্চিত হবে—এমন ধারণা ভুল। বরং প্রযুক্তি গ্রাহকের তথ্য দ্রুত বিশ্লেষণ করে ঝুঁকি মূল্যায়ন করতে পারে। ঋণ অনুমোদনের ক্ষেত্রে ব্যাংকের নীতিমালা, নিয়ন্ত্রক বিধান এবং যথাযথ যাচাই অবশ্যই বহাল থাকবে।
ই-কে-ওয়াই-সিতে কমবে কাগজপত্রের ঝামেলা। গ্রাহক হয়রানি কমানোর আরেকটি গুরুত্বপূর্ণ ক্ষেত্র হলো হিসাব খোলার প্রক্রিয়া। বাংলাদেশ ব্যাংক ১১ মার্চ ২০২৬ হালনাগাদ ইলেকট্রনিক ‘আপনার গ্রাহককে জানুন’ বা ই-কে-ওয়াইসি নির্দেশনা জারি করেছে। এটি ব্যাংক, আর্থিক প্রতিষ্ঠান, মোবাইল আর্থিক সেবা প্রদানকারী, পেমেন্ট সেবা প্রদানকারীসহ সংশ্লিষ্ট প্রতিষ্ঠানের জন্য প্রযোজ্য।
এই ব্যবস্থায় বৈধ জাতীয় পরিচয়পত্রধারী ব্যক্তির পরিচয় ডিজিটাল পদ্ধতিতে যাচাই এবং গ্রাহকের ডিজিটাল কে-ওয়াইসি প্রোফাইল তৈরির ব্যবস্থা রয়েছে। ঝুঁকির মাত্রা অনুযায়ী সরলীকৃত, নিয়মিত বা বর্ধিত যাচাইয়ের ব্যবস্থা রাখা হয়েছে। প্রযুক্তিগত কারণে ই-কে-ওয়াইসি সম্পন্ন করা সম্ভব না হলে প্রচলিত কে-ওয়াইসি প্রক্রিয়ায় যাওয়ার সুযোগও রাখা হয়েছে।
এখানে এআই গুরুত্বপূর্ণ সহায়ক প্রযুক্তি হতে পারে। নথি থেকে তথ্য পড়া, পরিচয় যাচাই, মুখ শনাক্তকরণ বা সন্দেহজনক আচরণ চিহ্নিত করার মতো কাজে যন্ত্রশিক্ষা ব্যবহার করা সম্ভব। তবে ই-কে-ওয়াইসি এবং এআই এক জিনিস নয়—ই-কে-ওয়াইসি হলো নিয়ন্ত্রিত ডিজিটাল পরিচয় যাচাইব্যবস্থা, যার বিভিন্ন ধাপে এআই ব্যবহার করা যেতে পারে।
প্রতারণা শনাক্তকরণে এআইয়ের শক্তি। ডিজিটাল লেনদেন যত বাড়ছে, প্রতারণা শনাক্ত করার প্রয়োজনও তত বাড়ছে। একজন গ্রাহক সাধারণত কখন, কোথা থেকে এবং কী ধরনের লেনদেন করেন—এআই বিপুলসংখ্যক লেনদেনের তথ্য বিশ্লেষণ করে এই স্বাভাবিক আচরণের একটি ধরণ শনাক্ত করতে পারে।
হঠাৎ সেই ধরণ থেকে বড় ধরনের বিচ্যুতি ঘটলে অতিরিক্ত যাচাই বা সতর্কতা দেওয়া সম্ভব। একইভাবে সন্দেহজনক লেনদেনের ধারাবাহিকতা বিশ্লেষণ করে অর্থপাচার প্রতিরোধ ও আর্থিক অপরাধ শনাক্তকরণেও প্রযুক্তি সহায়ক হতে পারে।তবে অপরাধীরাও একই প্রযুক্তি ব্যবহার করতে পারে। এআই-নির্ভর ফিশিং, ভুয়া বার্তা, কণ্ঠস্বর নকল এবং পরিচয়ভিত্তিক প্রতারণা আরও বিশ্বাসযোগ্য হয়ে উঠতে পারে। ফলে ব্যাংকের নিরাপত্তাব্যবস্থায়ও এআই ব্যবহারের পাশাপাশি মানবীয় তদারকি বাড়ানো জরুরি।
বাংলাদেশে নীতিগত প্রস্তুতি কোথায়? বাংলাদেশে এআই ব্যবহারের জন্য জাতীয় পর্যায়েও নীতিগত প্রস্তুতি চলছে। ২০২৬ সালের ফেব্রুয়ারিতে ‘জাতীয় কৃত্রিম বুদ্ধিমত্তা নীতিমালা ২০২৬–২০৩০’-এর দ্বিতীয় খসড়া প্রকাশ করা হয় এবং জনমত গ্রহণের প্রক্রিয়া শেষ হয়েছে। তবে অক্টোবর ২০২৬ পর্যন্ত এটি চূড়ান্ত বা বাধ্যতামূলক আইন হিসেবে জারি হয়নি, বরং নীতিগত প্রস্তুতি ও চূড়ান্তকরণের প্রক্রিয়া চলমান রয়েছে।
খসড়া জাতীয় এআই নীতিমালায় নিরাপদ, দায়িত্বশীল ও অন্তর্ভুক্তিমূলক এআই ব্যবহারের ওপর গুরুত্ব দেওয়া হয়েছে। একই সঙ্গে তথ্যের নিরাপত্তা ও ডিজিটাল সার্বভৌমত্বের বিষয়টিও গুরুত্ব পেয়েছে।
অন্যদিকে ব্যাংকিং খাতে বাংলাদেশ ব্যাংকও এআইয়ের ব্যবহার ও ঝুঁকি নিয়ে প্রস্তুতি নিচ্ছে। ২০২৫ সালের শেষ দিকে বাংলাদেশ ব্যাংকের নিজস্ব এআই ব্যবস্থা বা বড় ভাষা মডেল তৈরির পরিকল্পনার কথা প্রকাশ্যে আসে। এর লক্ষ্য হিসেবে তথ্যের নিরাপত্তা, অর্থনৈতিক পূর্বাভাস, প্রতারণা ও অর্থপাচার শনাক্তকরণ এবং ঝুঁকি ব্যবস্থাপনায় এআই ব্যবহারের কথা বলা হয়েছিল। তবে পরিকল্পনা ও বাস্তবায়নকে এক করে দেখা যাবে না। কেন্দ্রীয় ব্যাংকের নিজস্ব বড় ভাষা মডেল ইতোমধ্যে পূর্ণাঙ্গভাবে চালু হয়েছে—এমন দাবি করার মতো নিশ্চিত তথ্য না থাকায় বিষয়টিকে পরিকল্পনা বা উদ্যোগ হিসেবেই দেখা উচিত।
এআইয়ের সম্ভাবনা যত বড়, প্রস্তুতির ঘাটতিও তত স্পষ্ট। বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের তথ্য উদ্ধৃত করে প্রকাশিত প্রতিবেদনে বলা হয়েছে, প্রায় ৬০ শতাংশ ব্যাংকের এআই-সংক্রান্ত সাইবার নিরাপত্তা নীতিমালা নেই এবং ৬৮ শতাংশ ব্যাংকের পরিচালন নীতিমালায় এআই এখনও অন্তর্ভুক্ত হয়নি। একই গবেষণায় ৬৯ শতাংশ ব্যাংককে এআই বাস্তবায়নে আংশিক প্রস্তুত এবং ১১ শতাংশকে সম্পূর্ণ প্রস্তুত হিসেবে উল্লেখ করা হয়েছে। দুর্যোগ পুনরুদ্ধার পরিকল্পনায় এআই ব্যবহারের হারও অত্যন্ত কম—মাত্র ৫ শতাংশ ব্যাংক সেখানে এআই ব্যবহার করছে বলে তথ্যটি উল্লেখ করা হয়েছে।
এই পরিসংখ্যান একটি গুরুত্বপূর্ণ বাস্তবতা সামনে আনে। শুধু নতুন চ্যাটবট বা অ্যাপ চালু করলেই এআই ব্যাংকিং তৈরি হয় না। প্রয়োজন শক্তিশালী তথ্যভান্ডার, আধুনিক প্রযুক্তি অবকাঠামো, দক্ষ কর্মী, নিরাপদ মডেল, নির্ভরযোগ্য তথ্য এবং সুস্পষ্ট জবাবদিহি।
তথ্যের নিরাপত্তা হবে সবচেয়ে বড় পরীক্ষা। ব্যাংকের কাছে থাকা তথ্য সাধারণ কোনো তথ্য নয়। গ্রাহকের পরিচয়, হিসাব, লেনদেন, আয়, ঋণ ও আর্থিক আচরণ—সবই অত্যন্ত সংবেদনশীল। এআইয়ের কাছে এসব তথ্য যত বেশি যাবে, তথ্য সুরক্ষার দায়িত্বও তত বাড়বে।
এই ঝুঁকির বাস্তব উদাহরণও রয়েছে। ২০২৬ সালের জুনে বাংলাদেশ ব্যাংক তার কর্মকর্তা-কর্মচারীদের গোপনীয় বা সংবেদনশীল ব্যাংকিং তথ্য কোনো এআই প্ল্যাটফর্মে না দেওয়ার নির্দেশ দেয়। অফিসের কাজে এআই ব্যবহারের ক্ষেত্রেও যথাযথ অনুমোদনের প্রয়োজনীয়তা জানানো হয়। বিদেশি সার্ভার বা নেটওয়ার্কে সংবেদনশীল তথ্য চলে যাওয়ার আশঙ্কাই ছিল এই সতর্কতার অন্যতম কারণ। এ থেকে ব্যাংকগুলোর জন্য একটি পরিষ্কার শিক্ষা পাওয়া যায়—এআই ব্যবহারের আগে তথ্য কোথায় যাচ্ছে, কে তা দেখতে পারছে, কতদিন সংরক্ষিত হচ্ছে এবং কীভাবে মুছে ফেলা হচ্ছে—এসব প্রশ্নের উত্তর নিশ্চিত করতে হবে।
বাংলাদেশ ব্যাংক ২৯ মার্চ ২০২৬ ‘সাইবার নিরাপত্তা কাঠামো, সংস্করণ ১.০’ জারি করেছে। এতে সাইবার ঝুঁকি ব্যবস্থাপনা, তথ্য ও উপাত্ত সুরক্ষা, প্রবেশাধিকার নিয়ন্ত্রণ, সাইবার হুমকি পর্যবেক্ষণ, ঘটনা মোকাবিলা, তথ্যের গোপনীয়তা, তৃতীয় পক্ষ ও আউটসোর্সিং ঝুঁকি এবং সাইবার নিরাপত্তা সক্ষমতা বৃদ্ধির মতো বিষয় অন্তর্ভুক্ত করা হয়েছে। প্রতিষ্ঠানগুলোকে ৩১ ডিসেম্বর ২০২৬-এর মধ্যে কাঠামোটি পরিপালনের নির্দেশ দেওয়া হয়েছে।
এআই কি ব্যাংকারের বিকল্প? সবচেয়ে বড় প্রশ্ন এখানেই। এআই কি ব্যাংকের কর্মীদের জায়গা নিয়ে নেবে? বাস্তবতা বলছে, স্বল্পমেয়াদে এআইয়ের সবচেয়ে বড় ভূমিকা হবে কর্মীদের বিকল্প হওয়া নয়; বরং তাদের কাজের ধরন বদলে দেওয়া। তথ্য খোঁজা, নথি শ্রেণিবিন্যাস, সাধারণ প্রশ্নের উত্তর, পুনরাবৃত্তিমূলক যাচাই কিংবা নিয়মিত বিশ্লেষণের মতো কাজ যন্ত্র দ্রুত করতে পারে। ফলে ব্যাংকাররা জটিল গ্রাহক সমস্যা, ঝুঁকি বিশ্লেষণ, সম্পর্ক ব্যবস্থাপনা ও সিদ্ধান্ত গ্রহণে বেশি সময় দিতে পারবেন।
তবে এর জন্য ব্যাংককর্মীদেরও নতুন দক্ষতা অর্জন করতে হবে। তথ্য বিশ্লেষণ, এআই মডেলের ফল যাচাই, সাইবার নিরাপত্তা, তথ্য সুরক্ষা ও প্রযুক্তিনির্ভর গ্রাহকসেবায় প্রশিক্ষণ ছাড়া এই পরিবর্তন টেকসই হবে না। বাংলাদেশ ব্যাংকের কর্মকর্তাদের জন্য ২০২৬ সালে ঢাকা বিশ্ববিদ্যালয়ে প্রয়োগভিত্তিক এআই প্রশিক্ষণের উদ্যোগ নেওয়াও এই পরিবর্তনের গুরুত্বকে তুলে ধরে।
শেষ কথা প্রযুক্তি নয়, গ্রাহকের আস্থাই লক্ষ্য। ব্যাংকিং খাতে এআইয়ের আগমন নিঃসন্দেহে বড় পরিবর্তনের সূচনা করেছে। কিন্তু এআই ব্যবহার করলেই গ্রাহক হয়রানি স্বয়ংক্রিয়ভাবে শেষ হয়ে যাবে—এমন নিশ্চয়তা নেই। বরং ভুল তথ্য, পক্ষপাতদুষ্ট অ্যালগরিদম, তথ্য ফাঁস, সাইবার হামলা কিংবা যন্ত্রের ভুল সিদ্ধান্ত নতুন ধরনের হয়রানি তৈরি করতে পারে। তাই ভবিষ্যতের ব্যাংকিং ব্যবস্থায় তিনটি বিষয়কে সর্বোচ্চ গুরুত্ব দিতে হবে—দ্রুত সেবা, নিরাপদ তথ্য এবং মানবিক জবাবদিহি।
একজন গ্রাহক যদি রাতের বেলায় একটি সাধারণ প্রশ্নের উত্তর কয়েক সেকেন্ডে পান, শাখায় না গিয়ে হিসাব খুলতে পারেন, ডিজিটালভাবে ঋণের আবেদন করতে পারেন কিংবা সন্দেহজনক লেনদেনের আগে সতর্কবার্তা পান—তাহলে প্রযুক্তির প্রকৃত সুফল মিলবে। কিন্তু জটিল অভিযোগে যদি গ্রাহক শুধু একটি যন্ত্রের কাছ থেকে একই উত্তর পেতে থাকেন, তাহলে প্রযুক্তি হয়রানি কমানোর বদলে নতুন হয়রানির কারণ হয়ে দাঁড়াবে।
এ কারণে এআইকে মানুষের বিকল্প নয়, মানুষের সক্ষমতা বাড়ানোর প্রযুক্তি হিসেবে দেখতে হবে। ব্যাংকগুলোকে একই সঙ্গে প্রযুক্তিতে বিনিয়োগ, কর্মীদের পুনঃদক্ষীকরণ, তথ্য সুরক্ষা, মডেল যাচাই এবং গ্রাহকের অভিযোগ নিষ্পত্তির শক্তিশালী ব্যবস্থা গড়ে তুলতে হবে।
বাংলাদেশের ব্যাংকিং খাত ইতোমধ্যে ডিজিটাল ঋণ, এআইভিত্তিক চ্যাটবট, ভার্চুয়াল সহকারী, ব্যক্তিগত আর্থিক ব্যবস্থাপনা, ভয়েস ব্যাংকিং ও ডিজিটাল পরিচয় যাচাইয়ের মতো ক্ষেত্রে নতুন পদক্ষেপ নিচ্ছে। একই সময়ে দেশের জাতীয় এআই নীতিমালাও চূড়ান্ত হওয়ার পথে। ফলে সামনে আরও দ্রুত পরিবর্তনের সম্ভাবনা রয়েছে। তবে এই পরিবর্তনের সাফল্য নির্ধারিত হবে ব্যাংক কতটা আধুনিক প্রযুক্তি ব্যবহার করছে দিয়ে নয়; বরং প্রযুক্তি ব্যবহার করে একজন সাধারণ গ্রাহকের সময়, অর্থ, নিরাপত্তা ও মর্যাদা কতটা রক্ষা করতে পারছে—তা দিয়ে।
শেষ পর্যন্ত ব্যাংকিংয়ের মূল সম্পদ প্রযুক্তি নয়, আস্থা। কৃত্রিম বুদ্ধিমত্তা সেই আস্থাকে আরও শক্তিশালী করার অসাধারণ সুযোগ তৈরি করেছে। এখন দায়িত্ব ব্যাংকগুলোর—এ সুযোগকে যেন কেবল মুনাফা ও ব্যয় কমানোর হাতিয়ার না বানিয়ে গ্রাহককেন্দ্রিক, নিরাপদ ও জবাবদিহিমূলক ব্যাংকিংয়ের ভিত্তি হিসেবে ব্যবহার করা হয়। তবেই সত্যিকার অর্থে বলা যাবে—ব্যাংকিং সেবা শুধু হাতের মুঠোয় আসেনি, গ্রাহকের সময় ও অধিকারও তার সঙ্গে সুরক্ষিত হয়েছে।