
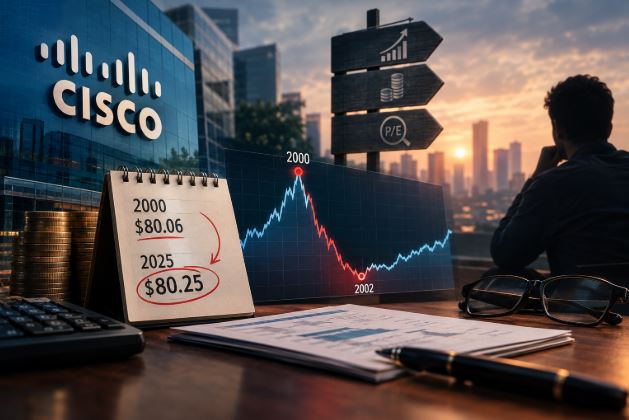
২০২৫ সালের ১০ ডিসেম্বর যুক্তরাষ্ট্রের নেটওয়ার্কিং প্রতিষ্ঠান সিসকো সিস্টেমসের শেয়ার ৮০.২৫ ডলারে বন্ধ হয়েছে। এটি ২০০০ সালের ২৭ মার্চের ক্লোজিং রেকর্ড ৮০.০৬ ডলারকে ছাড়িয়ে গেছে। মানে ডটকম বুদবুদের একেবারে চূড়ায় যিনি কিনেছিলেন, শুধু শেয়ারদরের হিসাবে তিনি নিজের টাকা ফেরত পেতে ২৫ বছরের বেশি অপেক্ষা করেছেন। অথচ কোম্পানিটি এই সময়ে মরে যায়নি, বরং অনেক বড় হয়েছে। তাহলে প্রশ্নটা আপনার মনেও আসার কথা: কোম্পানি ভালো থাকলেও বিনিয়োগ খারাপ হয় কীভাবে? আমার মতে, উত্তর এক শব্দে বলা যায়, শব্দটি হলো ‘দাম’। চলুন ব্যপারটি বিস্তারিতভাবে বোঝার চেস্টা করি।
কোম্পানি আর শেয়ার কি আসলে এক জিনিস?
আমরা অনেক সময় দুটোকে এক করে ফেলি, কিন্তু দুটো আলাদা। কোম্পানি একটি ব্যবসা, আর শেয়ার সেই ব্যবসার ভবিষ্যৎ নগদ আয়ের ওপর একটি দাম। ওয়ারেন বাফেট ১৯৮৯ সালের শেয়ারহোল্ডার চিঠিতে লিখেছিলেন, একটি ব্যবসার প্রকৃত মূল্য হলো তার ভবিষ্যতের সব নগদ প্রবাহকে প্রচলিত সুদের হারে বর্তমান মূল্যে নামিয়ে আনলে যা দাঁড়ায়। এর মানে, আজকের দামে ভবিষ্যতের সব সুখবর আগেই ঢুকে থাকতে পারে। সিসকোর ক্ষেত্রে ঠিক তাই হয়েছিল। রেকর্ডের দিনে কোম্পানিটি মাইক্রোসফটকে ছাড়িয়ে বিশ্বের সবচেয়ে মূল্যবান তালিকাভুক্ত কোম্পানি হয়, আর তার আগের দুই বছরে শেয়ারদর বেড়েছিল প্রায় ৬০০ শতাংশ। এরপর ২০০২ সালের ৮ অক্টোবর দাম নেমে আসে ৮.১২ ডলারে, অর্থাৎ ৮২ ডলারের চূড়া থেকে প্রায় ৯০ শতাংশ কম। রয়টার্সের হিসাবে, ২০১৫ সালে কোম্পানির বার্ষিক আয় ছিল ৪৭.১ বিলিয়ন ডলার, তবু শেয়ার তখনও রেকর্ড থেকে প্রায় ৬৫ শতাংশ নিচে। আর ২০২৫ সালে দাম রেকর্ড ছুঁলেও কোম্পানির বাজার মূলধন চূড়ার চেয়ে ৪০ শতাংশের বেশি নিচে ছিল, কারণ এই সময়ে শেয়ারের সংখ্যা বেড়েছে। ব্যবসা বড় হয়েছে ঠিকই, কিন্তু যে দামে কেনা হয়েছিল, সেটা ব্যবসার সাফল্যকেও ছাপিয়ে গিয়েছিল।
শেয়ারের রিটার্ন আসলে কোথা থেকে আসে?
এখানে একটি সহজ নিয়ম আছে, যা ভ্যানগার্ডের প্রতিষ্ঠাতা জন বগল বারবার বলতেন। শেয়ারের রিটার্ন আসে তিন জায়গা থেকে: শুরুর লভ্যাংশের হার, আয় বৃদ্ধির হার, আর বাজার প্রতি টাকার আয়ের জন্য কত দাম দিতে রাজি, অর্থাৎ পিই রেশিওর পরিবর্তন। বগল ও মাইকেল নোলানের ২০১৫ সালের গবেষণায় দেখা যায়, ১৮৭১ থেকে ২০১৪ সালের মধ্যে যুক্তরাষ্ট্রের শেয়ারবাজারে প্রথম দুটি অংশ থেকে বছরে গড়ে ৮.৬ শতাংশ রিটার্ন এসেছে, আর তৃতীয়টি থেকে এসেছে মাত্র ০.৪ শতাংশ। তাই দীর্ঘ মেয়াদে ব্যবসাই জেতে, এটা সত্য। কিন্তু তৃতীয় অংশটি কোনো এক দশকে এমন খারাপ হতে পারে যে, সেরা ব্যবসাও আপনাকে ভালো রিটার্ন দিতে পারে না। আমার নিজের হিসাবে একটি উদাহরণ দিই। ধরুন কোনো কোম্পানির আয় প্রতি বছর ১৫ শতাংশ বাড়ছে, আর দশ বছর পর আয় দাঁড়াবে প্রায় ৪.০৫ গুণ। আপনি যদি ৫০ গুণ পিইতে কিনে দশ বছর পর ২৫ গুণে বেচেন, তাহলে শেয়ারদর বাড়বে মাত্র ২ গুণের একটু বেশি, মানে বছরে প্রায় ৭.৩ শতাংশ। দশ বছর পর পিই ২০ গুণে নামলে সেটা নামবে প্রায় ৪.৯ শতাংশে। অথচ একই কোম্পানি ২০ গুণ পিইতে কিনে ২৫ গুণে বেচলে রিটার্ন দাঁড়ায় প্রায় ১৭.৬ শতাংশ। কোম্পানি এক, ব্যবসার সাফল্য এক, শুধু কেনার দাম আলাদা।
বাফেটও যে ভুলটা মেনে নিয়েছিলেন
এ নিয়ে সবচেয়ে মজার স্বীকারোক্তি এসেছে খোদ বাফেটের কাছ থেকে। ১৯৮২ সালের চিঠিতে তিনি লিখেছিলেন, একটি চমৎকার কোম্পানির শেয়ারে অতিরিক্ত দাম দিলে পরের এক দশকের ভালো ব্যবসায়িক খবরও সেই ক্ষতি পুষিয়ে দিতে পারে না। এই কথা তিনি নিজের ক্ষেত্রেও খাটিয়েছেন। কোকাকোলার শেয়ার ১৯৯৮ সালের শেষে ছিল আয়ের প্রায় ৪৭ গুণ দামে, আর সে বছর কোম্পানির শেয়ারপ্রতি আয় কমেছিল ১৩ শতাংশ। এরপর চার বছরে কোকাকোলার মোট রিটার্ন ছিল প্রায় মাইনাস ৩০ শতাংশ, যেখানে এস অ্যান্ড পি ৫০০ হারিয়েছিল প্রায় ২৪ শতাংশ। শেয়ারদর ১৯৯৮ সালের উচ্চতার ওপরে কোনো মাস শেষ করতে পেরেছে ২০১৪ সালের শেষ দিকে গিয়ে। ২০০৬ সালের বার্ষিক সভায় বাফেট বলেছিলেন, ৫০ গুণ আয়ে ওই শেয়ার ছিল একটি বোকামির দাম, আর শেয়ারটি না বেচার জন্য তাঁকে দোষ দেওয়া যায়। ভাবুন, বিশ্বের সবচেয়ে সফল বিনিয়োগকারী একটি সেরা ব্যবসা নিয়েও এই কথা বলছেন।
১৯৭২ সালের “নিফটি ফিফটি” আমাদের কী শেখায়?
ইতিহাসে এর আরও বড় পরীক্ষা হয়েছে ১৯৭০ দশকের শুরুতে, যখন যুক্তরাষ্ট্রের ৫০টির মতো নামী কোম্পানিকে বলা হতো “ওয়ান ডিসিশন স্টক”, মানে একবার কিনে চিরদিনের জন্য রেখে দেওয়ার মতো। ১৯৭২ সালের শেষে জেরক্স ট্রেড করছিল আয়ের ৪৯ গুণ দামে, এভন ৬৫ গুণে, আর পোলারয়েড ৯১ গুণে। ১৯৭২-৭৩ সালের চূড়া থেকে ১৯৭৪ সালের তলানি পর্যন্ত জেরক্স পড়েছিল ৭১ শতাংশ, এভন ৮৬ শতাংশ, পোলারয়েড ৯১ শতাংশ। পোমোনা কলেজের জেফ ফেসেনমায়ার ও গ্যারি স্মিথের গবেষণা বলছে, মরগান গ্যারান্টি তালিকার যে ১৬টি শেয়ারের পিই ছিল ৫০ বা তার বেশি, তার মধ্যে মাত্র তিনটি পরবর্তী সময়ে এস অ্যান্ড পিকে হারাতে পেরেছে। অন্যদিকে ৩০-এর নিচে পিই ছিল এমন ১১টির মধ্যে আটটি বাজারকে ছাড়িয়ে গেছে। তাঁদের হিসাবে পিই ১০ পয়েন্ট বাড়লে বার্ষিক রিটার্ন গড়ে প্রায় ২ শতাংশ পয়েন্ট কমে। তবে নিরপেক্ষভাবে বলা দরকার, ওয়ার্টনের অধ্যাপক জেরেমি সিগেল দেখিয়েছেন, পুরো তালিকাটি ২০০১ সাল পর্যন্ত বছরে ১১.৬৪ শতাংশ রিটার্ন দিয়েছে, আর এস অ্যান্ড পির রিটার্ন ছিল ১২.০১ শতাংশ। অর্থাৎ পুরো দলটি বাজারের কাছাকাছি ছিল, কিন্তু সেই রিটার্নের জন্য অপেক্ষা করতে হয়েছে কয়েক দশক, আর ওয়ালমার্টের মতো একটি ব্যতিক্রম, যার বার্ষিক রিটার্ন ছিল প্রায় ২৭ শতাংশ, গড়কে ওপরে টেনেছে। গবেষকদের ভাষায় এটা অনেকটা লটারির টিকিটের মতো, বেশির ভাগ হারে, একটি জেতে অনেক বড়।
আমাদের নিজের বাজারে এর ছায়া
এই গল্প শুধু আমেরিকার নয়। ঢাকা স্টক এক্সচেঞ্জের সাধারণ সূচক ২০১০ সালের ৫ ডিসেম্বর ৮,৯১৮.৫১ পয়েন্টে পৌঁছেছিল, আর ২০১১ সালের ২ মার্চ নেমে এসেছিল ৫,২০৩.০৮ পয়েন্টে, অর্থাৎ প্রায় ৪২ শতাংশ কম। দ্য ফিন্যান্সিয়াল এক্সপ্রেসের তথ্য অনুযায়ী, বাজারের সামগ্রিক পিই রেশিও ২০১০ সালে সর্বোচ্চ ৩০.৫৮ ছুঁয়েছিল, আর ২০১১ সালের শেষে নেমেছিল ১৩.৬৮-তে। আরেকটি উদাহরণ গ্রামীণফোন। ২০০৯ সালের ১৬ নভেম্বর প্রথম দিনেই শেয়ারটি ১৭৮.১০ টাকায় বন্ধ হয়, যা আইপিও মূল্য ৭০ টাকার চেয়ে ১৫৩ শতাংশ বেশি। ট্রেডিংভিউয়ের তথ্য অনুযায়ী, ২০১৩ সালের ১১ মার্চ শেয়ারটি নেমেছিল ১৩৮.১০ টাকায়, মানে প্রথম দিনের ক্লোজিংয়ের চেয়ে প্রায় ২২ শতাংশ কম, আর ২০১৮ সালের জানুয়ারিতে উঠেছিল ৫১৩.১০ টাকায়, মানে ওই তলানি থেকে প্রায় ৩.৭ গুণ। এখানে আমি শুধু শেয়ারদরের হিসাব দিয়েছি, লভ্যাংশ ধরা হয়নি, আর আমি বলছি না যে গ্রামীণফোন খারাপ কোম্পানি। আমার কথা হলো, একই কোম্পানির শেয়ার একজনের জন্য দুর্দান্ত আর আরেকজনের জন্য হতাশার হতে পারে, শুধু কেনার দিনটার কারণে।
তাহলে কি দামি শেয়ার মানেই পতন?
না, এখানেই আমি সতর্ক থাকতে চাই। দাম বেশি মানে পরের বছরই পতন, এমন কোনো নিয়ম নেই। ভ্যানগার্ডের গবেষণা অনুযায়ী, শিলার সিএপিই রেশিও পরবর্তী এক দশকের শেয়ার রিটার্নের প্রায় ৪৩ শতাংশ ব্যাখ্যা করতে পারে। তার মানে বাকি ৬০ শতাংশের মতো অংশ ব্যাখ্যার বাইরে থেকে যায়। অর্থাৎ মূল্যায়ন দীর্ঘ মেয়াদে আপনার সম্ভাবনাকে বদলে দেয়, কিন্তু এটা ক্যালেন্ডার ধরে বলে দেওয়ার যন্ত্র নয়। বেঞ্জামিন গ্রাহাম এই কারণেই “মার্জিন অব সেফটি” ধারণাটিকে বিনিয়োগের কেন্দ্রীয় ধারণা বলেছিলেন, আর তাঁর ভাষায় সেটাই সুষ্ঠু বিনিয়োগের রহস্য তিন শব্দে বলার চেষ্টা। যেহেতু ভবিষ্যৎ কেউ নিখুঁতভাবে দেখতে পায় না, তাই দাম এমন রাখতে হয় যাতে কিছু ভুল হলেও ক্ষতি সামলানো যায়। আমার পর্যবেক্ষণ, ভালো কোম্পানি আপনাকে একটা ঝুঁকি থেকে বাঁচায়, সেটা ব্যবসার ঝুঁকি। কিন্তু দামের ঝুঁকি থেকে বাঁচায় না, ওটা আপনাকেই সামলাতে হয়।
শেষ কথা, কেনার আগে কোন তিনটি প্রশ্ন
কাজেই কোনো শেয়ার কেনার আগে কোম্পানি কেমন, এই প্রশ্নের পাশে আরও তিনটি প্রশ্ন রাখা দরকার। আজকের দামের ভেতরে কত বছরের কত শতাংশ বৃদ্ধির আশা ধরে নেওয়া আছে। সেই বৃদ্ধি পুরোপুরি এলেও পিই কমে গেলে হাতে কী থাকে। আর অনুমান ভুল হলে হাতে নিরাপত্তার কতটা জায়গা রইল। সিসকোর গল্পে কোম্পানি হারেনি, হেরেছিল সেই দাম, যে দামে মানুষ ভবিষ্যৎকে আগেই কিনে ফেলেছিল। ভালো কোম্পানি চেনা বিনিয়োগের অর্ধেক কাজ, বাকি অর্ধেক হলো সঠিক দামে কেনা। এটি বিশ্লেষণ, কোনো শেয়ার কেনা বা বেচার পরামর্শ নয়।
রাকিবুল ইসলাম
রিসার্চার (ফিন্যান্স, ট্রেড ও কমার্স)