
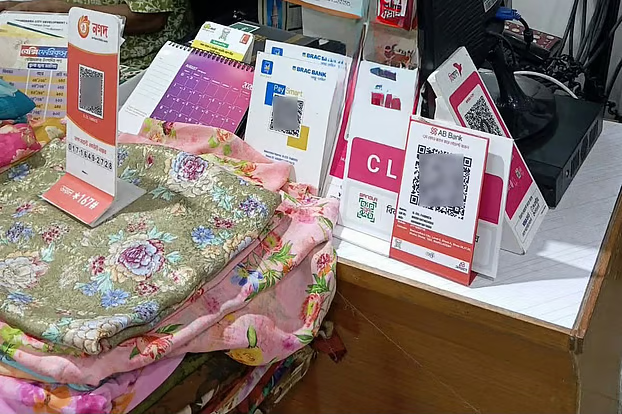
লেনদেন সহজ করার জন্য চালু হওয়া বাংলা কিউআর কোড এখন অনেক ক্ষেত্রে অর্থ উত্তোলনের বিকল্প পথ হয়ে দাঁড়িয়েছে, যার প্রভাবে দেশের প্রায় ২০ লাখ মোবাইল ফাইন্যান্সিয়াল সার্ভিস বা এমএফএস এজেন্টের ব্যবসা এখন অনিশ্চয়তার মুখে পড়েছে।
মূলত পণ্য বা সেবা কেনাবেচার বিল সহজে মেটানোর উদ্দেশ্যে চালু হয়েছিল এই সর্বজনীন কিউআর ব্যবস্থা। কিন্তু বাস্তবে দেখা যাচ্ছে, বহু দোকানদার বা মার্চেন্ট আসলে কোনো পণ্য বিক্রি না করেই কিউআর কোডের মাধ্যমে গ্রাহকের কাছ থেকে টাকা নিয়ে তা নগদে ফিরিয়ে দিচ্ছেন। এতে গ্রাহকের কাছে এমএফএস এজেন্টের বদলে অনেক সহজ ও কম খরচের একটি বিকল্প তৈরি হয়ে গেছে, যা দিয়ে হাজার হাজার এজেন্টের গড়া পুরোনো লেনদেন-ব্যবস্থাই এখন ভেঙে পড়ার মুখে।
কেন গ্রাহকেরা এই পথে যাচ্ছেন, তা বুঝতে হলে খরচের হিসাব দেখা দরকার। কোনো গ্রাহক এমএফএস এজেন্টের মাধ্যমে টাকা ক্যাশ আউট করলে প্রতি হাজারে সংস্থাভেদে ন্যূনতম সাড়ে বারো টাকা থেকে সাড়ে আঠারো টাকা পর্যন্ত মাশুল গুনতে হয়। অর্থাৎ বাংলাদেশ ব্যাংকের অনুমোদিত সর্বোচ্চ সীমা ত্রিশ হাজার টাকা একবারে তুলতে গেলে খরচ পড়ে প্রায় চারশো টাকা। অথচ কিউআর কোডের মাধ্যমে একই পরিমাণ টাকা কোনো মার্চেন্টের কাছে পাঠিয়ে সেটি নগদে ফিরিয়ে নিলে নির্ধারিত কোনো মাশুল লাগে না; সামান্য কিছু বকশিশ দিয়েই কাজ সেরে ফেলা যায়। ফলে গ্রাহকের অর্থ সাশ্রয় হয়, মার্চেন্টও বিনা বিক্রিতে কিছু আয় করে নেন, আর একই সঙ্গে বাংলাদেশ ব্যাংকের বেঁধে দেওয়া লেনদেনের সীমাও পাশ কাটিয়ে যাওয়া সম্ভব হয়ে যায়।
এই পরিস্থিতি তৈরি হওয়ার পেছনে বাংলাদেশ ব্যাংকের একটি সিদ্ধান্তকে বড় কারণ হিসেবে দেখছেন সংশ্লিষ্ট ব্যক্তিরা। চলতি বছরের জুলাই মাস থেকে সব ব্যাংক ও এমএফএসের জন্য বাংলা কিউআর কোড ব্যবহার বাধ্যতামূলক করা হয়েছে। এতে প্রতিষ্ঠানগুলো বাধ্য হয়ে তাদের নিজস্ব কিউআরের বদলে দোকানে দোকানে বাংলা কিউআর কোড স্থাপন শুরু করে। সমস্যা হলো, একই মার্চেন্টের একটি হিসাবের বিপরীতে বিভিন্ন ব্যাংক ও এমএফএস আলাদা আলাদা করে চার থেকে পাঁচটি পর্যন্ত কোড বসিয়ে দিয়েছে। শহর থেকে গ্রাম—সব জায়গার দোকান মিলিয়ে দেশজুড়ে এখন প্রায় পঁয়ত্রিশ লাখ মার্চেন্ট এই কিউআর কোডের আওতায় এসেছে, এবং প্রতিদিন গড়ে প্রায় একশো সাঁইত্রিশ কোটি টাকার লেনদেন হচ্ছে এই পদ্ধতিতে। এত বিপুলসংখ্যক মার্চেন্ট ছড়িয়ে পড়ায় তারাই কার্যত এজেন্টদের প্রতিদ্বন্দ্বী হয়ে উঠেছে।
আগামী অক্টোবর মাস থেকে পরিস্থিতি আরও জটিল হতে পারে বলে আশঙ্কা করা হচ্ছে। কারণ বাংলাদেশ ব্যাংক সিদ্ধান্ত নিয়েছে, বাংলা কিউআরের মাধ্যমে অর্থ গ্রহণের ক্ষেত্রে মার্চেন্টের কোনো খরচ থাকবে না। ফলে গ্রাহকের টাকা নিয়ে তা নগদে ফেরত দিতে মার্চেন্টের কোনো মাশুল গুনতে হবে না, যেখানে এমএফএস এজেন্টের মাধ্যমে ক্যাশ আউট করাতে গেলে নির্দিষ্ট ফি অবশ্যই দিতে হয়। এই ফির একটি অংশ থেকে সরকার প্রতি হাজারে তিন টাকার বেশি রাজস্ব পায়। কিন্তু মার্চেন্টের মাধ্যমে টাকা তুললে সরকারের এই রাজস্বও পাওয়া হয় না। জাতীয় রাজস্ব বোর্ডের একটি সাম্প্রতিক সুবিধাও এখানে যুক্ত হয়েছে—বছরে দুই কোটি টাকা পর্যন্ত লেনদেনে ব্যবসায়িক প্রতিষ্ঠানকে কোনো টার্নওভার কর দিতে হয় না। ফলে কিউআরের মাধ্যমে টাকা স্থানান্তর ও নগদায়নে করের কোনো ঝামেলাও পড়তে হয় না মার্চেন্টদের।
বাংলাদেশ উন্নয়ন গবেষণা প্রতিষ্ঠানের একজন সাবেক মহাপরিচালক, যিনি এমএফএস প্রতিষ্ঠান নগদের সাবেক চেয়ারম্যানও ছিলেন, বিষয়টি নিয়ে মন্তব্য করেছেন যে বাংলাদেশের মতো নগদ-নির্ভর অর্থনীতিতে একলাফে ক্যাশলেস ব্যবস্থায় যাওয়া বাস্তবসম্মত নয়। তাঁর মতে, শুরুতে পরীক্ষামূলকভাবে বাংলা কিউআর চালু করে ধীরে ধীরে পূর্ণাঙ্গ রূপ দেওয়া উচিত ছিল। এর বদলে তাড়াহুড়ো করে কোড বাধ্যতামূলক করা এবং মাশুল তুলে দেওয়ায় মার্চেন্টরা পণ্য বিক্রির বদলে অর্থ উত্তোলনের ব্যবসাকেই বেছে নিয়েছে, যাতে সরকারের রাজস্ব ক্ষতির পাশাপাশি অবৈধ অর্থ লেনদেনের সুযোগও বেড়ে যাচ্ছে বলে তিনি সতর্ক করেছেন।
অন্যদিকে বাংলাদেশ ব্যাংকের এক মুখপাত্র বলেছেন, মানুষের আর্থিক লেনদেন সহজ করা এবং নগদ টাকার ব্যবহার কমানোর লক্ষ্যেই বাংলা কিউআর চালু করা হয়েছিল। তবে কেউ এই ব্যবস্থার অপব্যবহার করলে আইনি ব্যবস্থা নেওয়ার সুযোগ রয়েছে বলেও তিনি জানিয়ে দিয়েছেন।
বাস্তবেই কিউআর কোডে অস্বাভাবিক লেনদেনের বেশ কিছু ঘটনা সামনে এসেছে। কয়েকটি ব্যাংক ও এমএফএস প্রতিষ্ঠান কিছু গ্রাহকের হিসাবে অসঙ্গত পরিমাণ লেনদেন দেখে তা যাচাই করতে গিয়ে দেখেছে, সংশ্লিষ্ট মুঠোফোন নম্বরগুলো বন্ধ পাওয়া যাচ্ছে। যেমন নেত্রকোনার এক ত্রিশ বছর বয়সী নারী গ্রাহক গত আগস্ট মাসের মাঝামাঝি পাঁচ দিনের মধ্যে দুটি ব্যাংকের কিউআর কোড ব্যবহার করে সাইত্রিশ লাখ টাকার কাছাকাছি লেনদেন করেছেন, যার পুরোটাই হয়েছে ব্রাহ্মণবাড়িয়ার কয়েকটি মোবাইল ফোনের দোকানে। একইভাবে ব্রাহ্মণবাড়িয়ার আরেকজন এমএফএস গ্রাহক দুই দিনের মধ্যে জেলার কয়েকটি দোকানে চল্লিশ লাখ টাকার লেনদেন সম্পন্ন করেছেন। অনুসন্ধানে দেখা গেছে, এসব লেনদেনে যাদের জাতীয় পরিচয়পত্র ব্যবহার হয়েছে, তাদের অনেকের হিসাব মূলত অন্য কারও নামে খোলা। প্রবাসী আয় বা ব্যাংক থেকে জমা হওয়া অর্থ এই পথে মার্চেন্টদের মাধ্যমে নগদায়ন করা হয়েছে বলে ধারণা করা হচ্ছে, যেখানে টাকার প্রকৃত উৎস ও গন্তব্য নিয়ে স্পষ্ট কোনো তথ্য পাওয়া যায়নি।
বাংলাদেশ ব্যাংকের সঙ্গে সম্পর্কিত দুজন কর্মকর্তা নাম প্রকাশ না করার অনুরোধ জানিয়ে বলেছেন, কিউআর কোডের মাধ্যমে এই ধরনের নগদ উত্তোলনের বিষয়টি তাঁদের নজরে এসেছে এবং মার্চেন্টভিত্তিক লেনদেনের একটি সীমা বেঁধে দেওয়া যায় কি না, সে বিষয়ে পরীক্ষা-নিরীক্ষা চলছে।
দেশের অন্যতম প্রযুক্তি-সক্ষম ব্যাংক হিসেবে পরিচিত একটি প্রতিষ্ঠান দেশজুড়ে প্রায় সাড়ে চার লাখ বাংলা কিউআর কোড স্থাপন করেছে। এই ব্যাংকের ব্যবস্থাপনা পরিচালক মন্তব্য করেছেন, মার্চেন্টের মাধ্যমে নগদ অর্থ উত্তোলনের এই সুবিধা বন্ধ হওয়া জরুরি, কারণ কে টাকা পাঠাচ্ছেন আর কে তা তুলছেন—তার কোনো সুস্পষ্ট হিসাব থাকছে না। তাঁর আশঙ্কা, এই সুবিধা চালু থাকলে হুন্ডির মতো অবৈধ কার্যক্রম আরও বেড়ে যেতে পারে।
খরচের দিক থেকেও এমএফএস প্রতিষ্ঠানগুলো বড় ধাক্কার মুখে পড়েছে। সাধারণত কোনো গ্রাহক এজেন্টের মাধ্যমে হাজার টাকা এমএফএস হিসাবে জমা করলে সেই এজেন্ট, তার পরিবেশক এবং মোবাইল অপারেটরকে কমিশন হিসেবে প্রায় সাড়ে ছয় টাকা দিতে হয় এমএফএস প্রতিষ্ঠানকে। কিন্তু বাংলা কিউআরে অন্য ব্যাংকের কোড দিয়ে একই পরিমাণ লেনদেন হলে মার্চেন্ট এক শতাংশ হারে মার্চেন্ট ডিসকাউন্ট রেট বা এমডিআর কেটে রাখেন, অর্থাৎ হাজার টাকায় দশ টাকা। এই দশ টাকার মধ্যে থেকে কিউআর স্থাপনকারী ব্যাংক ভ্যাট বাদ দিয়ে প্রায় ছয় টাকা এমএফএস প্রতিষ্ঠানকে ইন্টারচেঞ্জ রি-ইমবার্সমেন্ট ফি হিসেবে দেয়। হিসাব করলে দেখা যায়, প্রতি হাজার টাকা লেনদেনে সরকার ভ্যাট ও উৎসে কর মিলিয়ে পায় প্রায় তিন টাকা, এজেন্ট-পরিবেশক-অপারেটর মিলে পান সাড়ে ছয় টাকা, ব্যাংকের নিজের লাভ থাকে সামান্য, আর এমএফএস প্রতিষ্ঠানের লোকসান হয় অন্তত ত্রিশ পয়সা। বর্তমানে অনেক ব্যাংক প্রচার ও জনপ্রিয়তা বাড়ানোর কৌশল হিসেবে মার্চেন্টের কাছ থেকে কোনো মাশুলই নিচ্ছে না, যা কিউআরের অপব্যবহারকে আরও উৎসাহিত করছে। অক্টোবর থেকে যখন এমডিআর ও ইন্টারচেঞ্জ ফি শূন্যে নেমে আসবে, তখন এই প্রবণতা আরও বাড়তে পারে বলে ধারণা করা হচ্ছে।
সংশ্লিষ্টদের মতে, বিশ্বের অন্য অনেক দেশে প্রচলিত নিয়ম হলো ডিজিটাল লেনদেনের খরচ মার্চেন্টরাই বহন করেন, নিজেদের মুনাফা থেকে তা সমন্বয় করেন। কিন্তু বাংলাদেশে সেই মডেল অনুসরণ না হওয়ায় মার্চেন্টরাই কার্যত এমএফএস এজেন্টদের বিকল্প হয়ে উঠেছেন, যা বিদেশি ও দেশি বিনিয়োগে গড়া প্রতিষ্ঠিত এমএফএস খাতকে ঝুঁকিতে ফেলে দিচ্ছে। ক্যাশ আউট কমে যাওয়ায় বহু এজেন্ট এই ব্যবসায় আগ্রহ হারাচ্ছেন বলেও জানা গেছে।
এই বিষয়ে আগেই উদ্ধৃত নগদের সাবেক চেয়ারম্যান মনে করেন, বিশ্বজুড়ে ডিজিটাল লেনদেন বাড়ানোর যে মডেল প্রচলিত, তা যেমন আছে তেমনভাবে অনুসরণ না করে বাংলাদেশের বাস্তবতার সঙ্গে খাপ খাওয়ানো একটি নিজস্ব মডেল তৈরি করা প্রয়োজন। তাঁর ভাষ্যে, বর্তমানে যে পদ্ধতি অনুসরণ করা হচ্ছে, তা প্রতিষ্ঠিত এমএফএস প্রতিষ্ঠানগুলোকেই ঝুঁকির মুখে ফেলে দিচ্ছে।
সব মিলিয়ে দেখা যাচ্ছে, ডিজিটাল লেনদেন সহজ করার সদিচ্ছা থেকে চালু হওয়া বাংলা কিউআর ব্যবস্থা বাস্তবায়নের ধরন ও নিয়ন্ত্রণের ঘাটতির কারণে নতুন ধরনের ঝুঁকি তৈরি করছে। একদিকে লাখো এজেন্টের জীবিকা অনিশ্চিত হয়ে উঠছে, অন্যদিকে অস্বাভাবিক লেনদেনের মাধ্যমে অর্থের উৎস ও গন্তব্য অস্পষ্ট থেকে যাওয়ায় আর্থিক খাতের স্বচ্ছতা নিয়েও প্রশ্ন তৈরি হচ্ছে। বিশ্লেষকদের মতে, দ্রুত কার্যকর নিয়ন্ত্রণ ব্যবস্থা ও মার্চেন্টভিত্তিক লেনদেনসীমা নির্ধারণ করা না গেলে সমস্যাটি আরও গভীর হতে পারে।