
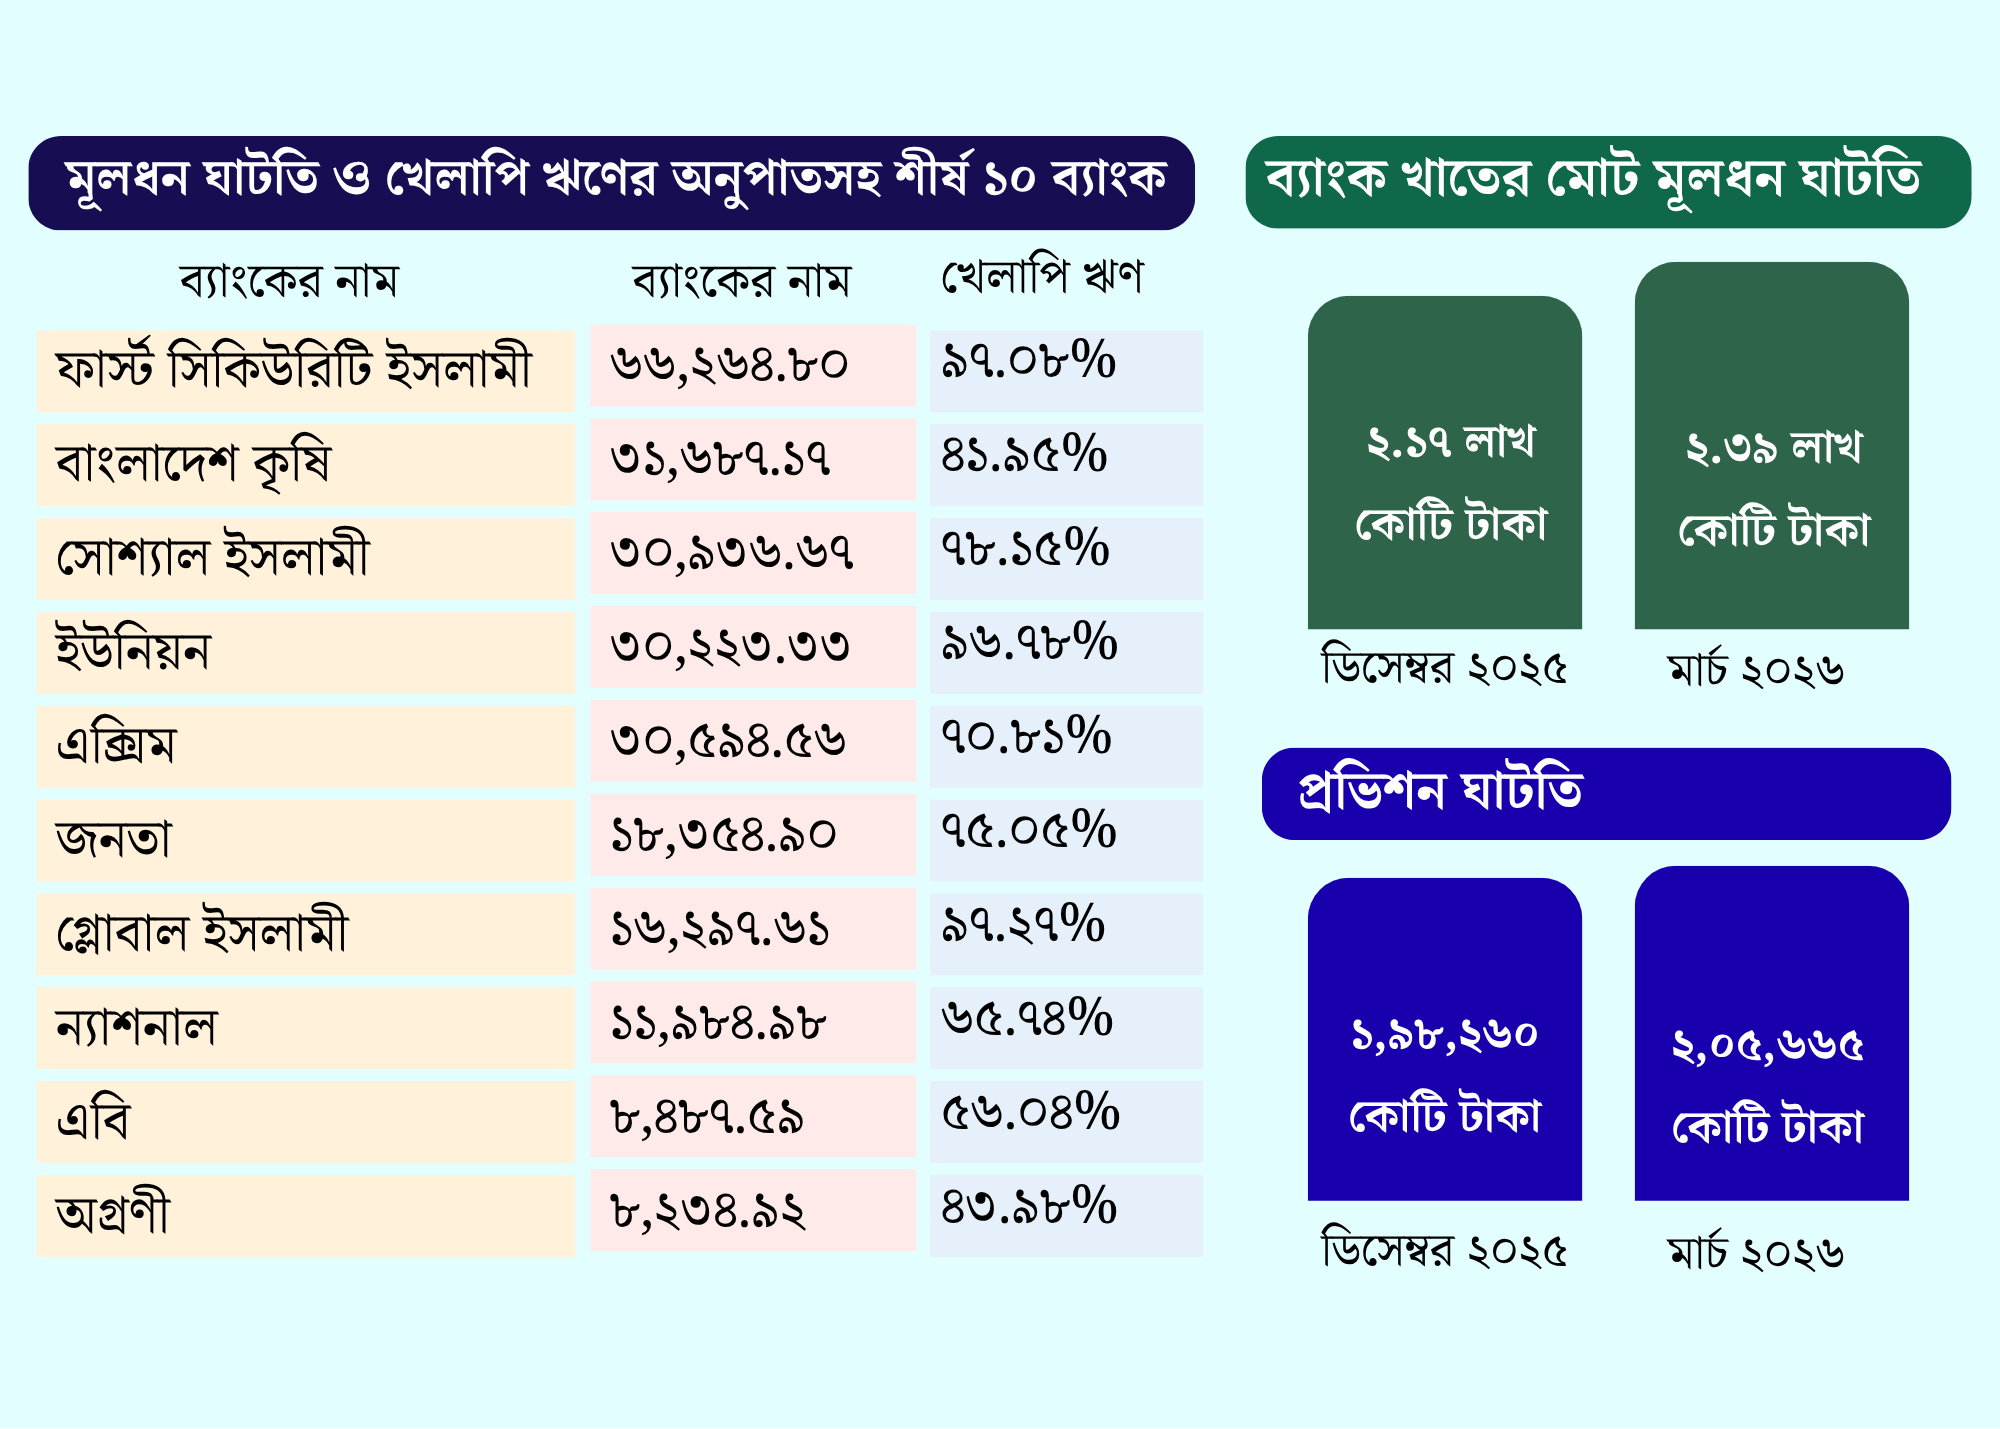
খেলাপি ঋণ ও নিরাপত্তা সঞ্চিতির বাধ্যবাধকতা বেড়ে যাওয়ায় দেশের একুশটি ব্যাংকের সম্মিলিত মূলধন ঘাটতি চলতি বছরের মার্চ প্রান্তিকে বেড়ে প্রায় তিন লাখ কোটি টাকার কাছাকাছি পৌঁছেছে, যা তিন মাস আগে ডিসেম্বর প্রান্তিকে ছিল প্রায় দুই লাখ চুয়াত্তর হাজার কোটি টাকা।
তবে কিছু ব্যাংকে মূলধন উদ্বৃত্ত থাকায় সামগ্রিক হিসাবে তার একটি অংশ সমন্বয় হয়ে যায়। এরপরও দেশের একষট্টিটি ব্যাংক মিলিয়ে সার্বিক নিট মূলধন ঘাটতি মার্চ শেষে দাঁড়িয়েছে প্রায় দুই লাখ ৩৯ হাজার কোটি টাকায়, যেখানে ডিসেম্বরে এই ঘাটতি ছিল দুই লাখ সতেরো হাজার কোটি টাকা—অর্থাৎ মাত্র তিন মাসে নিট ঘাটতি বেড়েছে প্রায় বাইশ হাজার কোটি টাকা।
ব্যাংকার ও অর্থনীতিবিদদের ভাষ্যে, মূলধন ঘাটতি থাকার অর্থ হলো ব্যাংক খাতের একটি বড় অংশ দুর্বল অবস্থানে রয়েছে, এবং এই অবনতির মূল কারণ ক্রমবর্ধমান খেলাপি ঋণ। একজন ব্যাংকের ব্যবস্থাপনা পরিচালক ব্যাখ্যা করেন, খেলাপি ঋণ বাড়লে তার বিপরীতে উচ্চহারে প্রভিশন বা নিরাপত্তা সঞ্চিতি সংরক্ষণ করতে হয়, যা মুনাফা কমিয়ে দেয়—এবং লোকসান ধারাবাহিক হলে মূলধন ঘাটতিও বাড়তেই থাকে।
কেন্দ্রীয় ব্যাংকের তথ্য অনুযায়ী, চলতি বছরের মার্চ শেষে পুরো ব্যাংকিং খাতের প্রভিশন ঘাটতি দাঁড়িয়েছে প্রায় দুই লাখ পাঁচ হাজার কোটি টাকায়, যা গত ডিসেম্বরে ছিল প্রায় এক লাখ আটানব্বই হাজার কোটি টাকা। জুন মাস শেষে এই ঘাটতি আরও বেড়ে প্রায় দুই লাখ বাইশ হাজার কোটি টাকায় পৌঁছায়।
বিশেষজ্ঞদের মতে, বছরের পর বছর ধরে আগ্রাসী ঋণ বিতরণ, দুর্বল তদারকি এবং রাজনৈতিক বিবেচনায় ঋণ অনুমোদনের কারণেই ব্যাংক খাতের মূলধন পরিস্থিতির এই চরম অবনতি ঘটেছে। নিয়মিত বা ভালো ঋণের বিপরীতে সাধারণত এক থেকে দুই শতাংশ প্রভিশন রাখতে হয়, কিন্তু খেলাপি ঋণের ধরন অনুযায়ী এই হার একশো শতাংশ পর্যন্তও উঠতে পারে। আমানতকারীদের স্বার্থ রক্ষা এবং ঝুঁকি মোকাবিলার সক্ষমতা বাড়ানোর উদ্দেশ্যেই এই বিধান রাখা হয়েছে, কিন্তু খেলাপি ঋণ বেড়ে যাওয়ায় ব্যাংকগুলো এখন বিপুল অর্থ প্রভিশন হিসেবে সরিয়ে রাখতে বাধ্য হচ্ছে, যা তাদের মুনাফা ও মূলধন ভিত্তি দুটোকেই সংকুচিত করছে।
মার্চ শেষে দেশে মোট খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে প্রায় পাঁচ লাখ আটাশি হাজার কোটি টাকা, যা মোট বিতরণ করা ঋণের প্রায় বত্রিশ শতাংশ। সংসদে অর্থমন্ত্রী সম্প্রতি জানিয়েছেন, আর্থিক খাতে শৃঙ্খলা ফিরিয়ে আনতে চলতি অর্থবছরে দুর্বল ব্যাংকগুলোর মূলধন পুনর্গঠনে সরকার প্রায় চল্লিশ হাজার কোটি টাকা ব্যয় করছে।
বিশ্বব্যাংকের ঢাকা কার্যালয়ের একজন সাবেক প্রধান অর্থনীতিবিদ বলেন, মূলধন ঘাটতির কারণে দুই ধরনের নেতিবাচক প্রভাব তৈরি হয়। প্রথমত, ঘাটতিতে থাকা ব্যাংকগুলোর ওপর আমানতকারীদের আস্থা কমে যায়, কারণ মূলধনই মূলত আমানতকারীর স্বার্থ রক্ষার প্রধান সুরক্ষা কবচ। দ্বিতীয়ত, যেসব ব্যাংকের অবস্থা তুলনামূলক ভালো, তারাও চাপে পড়ে—কারণ আন্তর্জাতিক ঋণদাতা প্রতিষ্ঠানগুলো পুরো ব্যাংকিং খাতের ওপর আস্থা হারিয়ে ঋণ সুবিধা দিতে দ্বিধা করতে শুরু করে। তার ভাষায়, একটি-দুটি ব্যাংকে ঘাটতি থাকলে সেটা মেনে নেওয়া যায়, কিন্তু একষট্টিটি ব্যাংকের মধ্যে একুশটিতেই দীর্ঘদিন ধরে ঘাটতি থাকার অর্থ হলো পুরো খাতই দুর্বল অবস্থানে চলে গেছে।
কেন্দ্রীয় ব্যাংকের তথ্য বলছে, মূলধন পর্যাপ্ততার একটি গুরুত্বপূর্ণ সূচক—মূলধন ও ঝুঁকিভিত্তিক সম্পদের অনুপাত মার্চ শেষে আরও কমে ঋণাত্মক তিন শতাংশের বেশি পর্যায়ে নেমে গেছে, যা ডিসেম্বরে ছিল ঋণাত্মক প্রায় আড়াই শতাংশ। আন্তর্জাতিক নিয়মে ব্যাংকগুলোর জন্য এই অনুপাত ন্যূনতম সাড়ে বারো শতাংশ রাখা বাধ্যতামূলক। তুলনামূলকভাবে প্রতিবেশী দেশ পাকিস্তানে এই হার প্রায় একুশ শতাংশ, শ্রীলঙ্কায় প্রায় ঊনিশ শতাংশ এবং ভারতে প্রায় সাড়ে সতেরো শতাংশ।
একজন ব্যাংকের ব্যবস্থাপনা পরিচালক জানান, নির্ধারিত মূলধন ও এই অনুপাত বজায় রাখতে না পারলে ব্যাংকগুলোকে লভ্যাংশ বণ্টন ও বোনাসে নিষেধাজ্ঞা, ক্রেডিট রেটিং অবনমন, আমানতকারীদের আস্থা হ্রাস এবং বৈদেশিক বাণিজ্য অর্থায়নে বাড়তি খরচের মতো নেতিবাচক পরিণতি বহন করতে হয়। তার মতে, এই মূলধন সংকট ব্যাংকগুলোর নতুন ঋণ দেওয়ার সক্ষমতা সীমিত করে দেয় এবং ভবিষ্যতে কোনো আর্থিক ধাক্কা সামলানোর ক্ষমতাও কমিয়ে দেয়।
মার্চ শেষের হিসাবে দেখা যায়, দেশের ব্যাংকগুলোর মধ্যে সবচেয়ে বেশি প্রায় ছেষট্টি হাজার কোটি টাকার মূলধন ঘাটতি নিয়ে শীর্ষে রয়েছে একটি ইসলামী ব্যাংক। এর পরের স্থানগুলোতে রয়েছে একটি রাষ্ট্রায়ত্ত কৃষিভিত্তিক ব্যাংক এবং আরও কয়েকটি বেসরকারি ইসলামী ও প্রচলিত ব্যাংক, যাদের প্রতিটির ঘাটতি ত্রিশ হাজার কোটি টাকার আশপাশে। উচ্চ খেলাপি ঋণে জর্জরিত আরও কয়েকটি ব্যাংকের ঘাটতিও আট থেকে আঠারো হাজার কোটি টাকার মধ্যে রয়েছে বলে তথ্যে দেখা যায়।