
বাংলাদেশের ব্যাংকিং খাতে এক কোটি টাকার বেশি আমানত থাকা হিসাবের সংখ্যা আবারও বেড়েছে। বাংলাদেশ ব্যাংকের সর্বশেষ তথ্য অনুযায়ী, চলতি বছরের এপ্রিল থেকে জুন—এই তিন মাসে এক কোটি টাকার বেশি আমানত থাকা হিসাবের সংখ্যা বেড়েছে ৫ হাজার ৭৭টি। একই সময়ে এসব হিসাবে জমা টাকার পরিমাণ বেড়েছে প্রায় ১৬ হাজার কোটি টাকা।
বাংলাদেশ ব্যাংকের তথ্য বলছে, জুন মাসের শেষে এক কোটি টাকার বেশি আমানত থাকা হিসাবগুলোর মোট জমার পরিমাণ দাঁড়িয়েছে প্রায় ৮ লাখ ৭৫ হাজার কোটি টাকা। মার্চ মাসের শেষে এই পরিমাণ ছিল ৮ লাখ ৫৯ হাজার কোটি টাকা।
তবে ব্যাংকার ও অর্থনীতিবিদরা বলছেন, শুধু কোটি টাকার হিসাব বেড়েছে বলেই দেশে নতুন করে বিপুল সংখ্যক ধনী মানুষের সৃষ্টি হয়েছে—এমন সিদ্ধান্তে পৌঁছানো ঠিক হবে না। কারণ এসব হিসাবের বড় অংশই ব্যক্তি নয়, বরং বিভিন্ন সরকারি, বেসরকারি প্রতিষ্ঠান ও ব্যবসায়িক প্রতিষ্ঠানের নামে পরিচালিত।
ব্যাংকিং খাতে বড় অঙ্কের অর্থ সাধারণত প্রতিষ্ঠানগুলোর হিসাবেই বেশি থাকে। বড় ব্যবসা প্রতিষ্ঠান, সরকারি সংস্থা, উন্নয়ন প্রকল্প এবং বিভিন্ন সংগঠন নিয়মিতভাবে কোটি কোটি টাকা ব্যাংকে রাখে। ফলে কোটি টাকার হিসাবের সংখ্যা বাড়লেও তা সরাসরি ব্যক্তিগত সম্পদ বৃদ্ধির প্রতিফলন নয়।
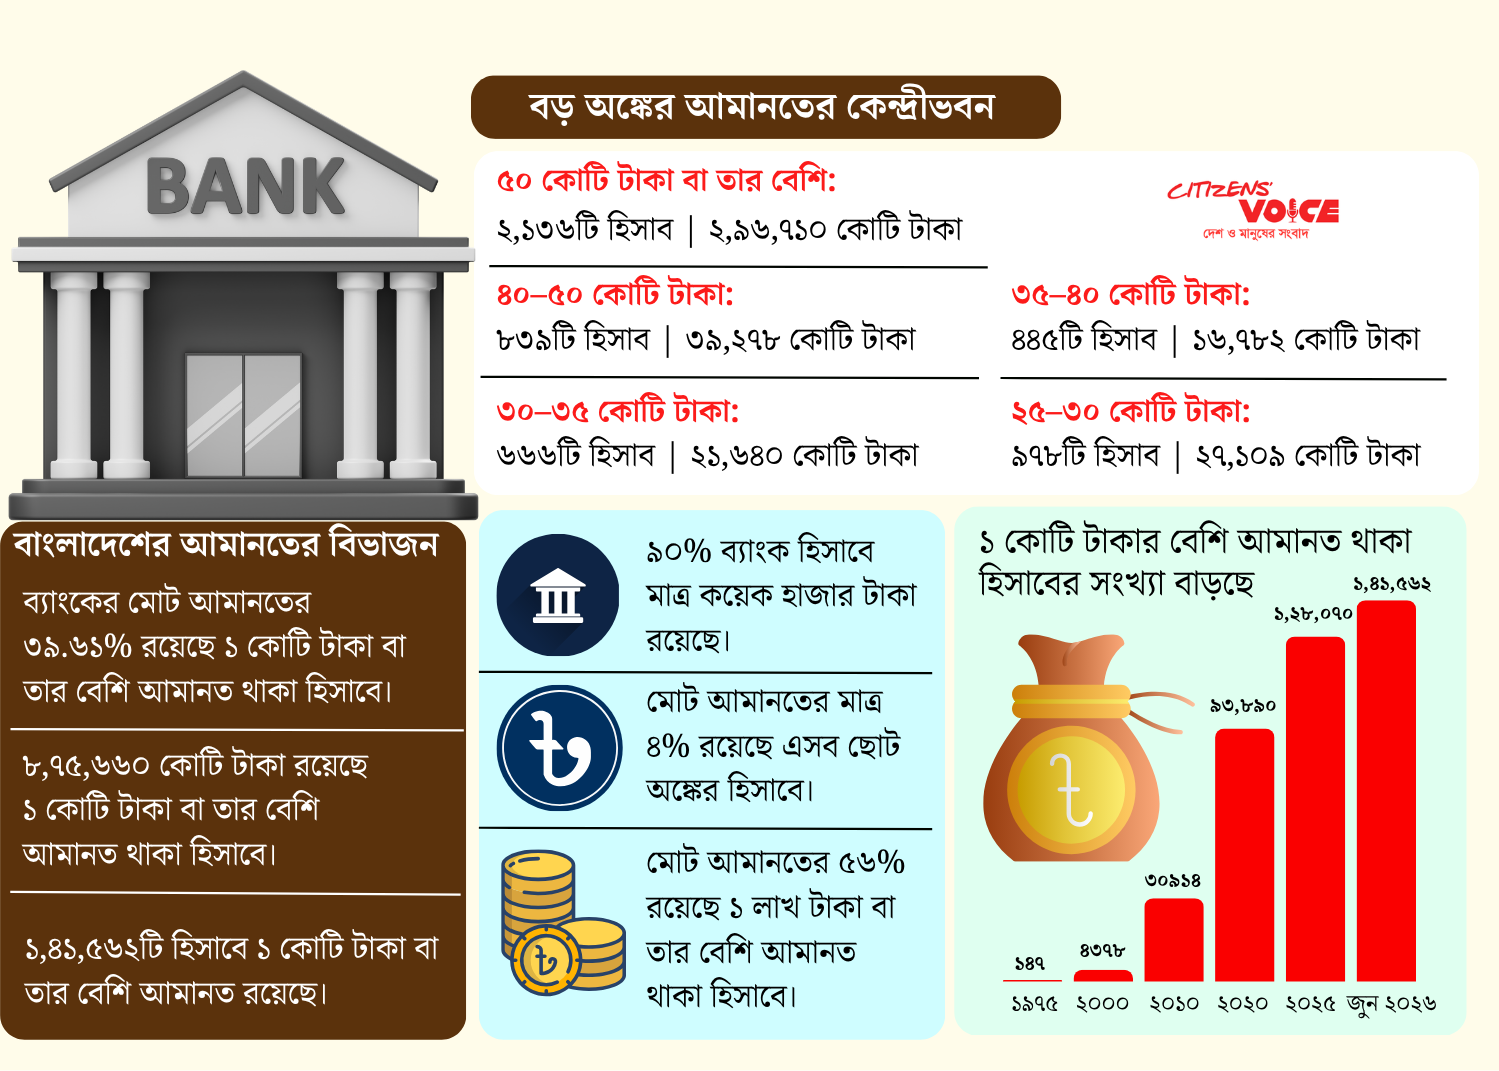
তথ্য বিশ্লেষণ করলে দেখা যায়, বাংলাদেশের ব্যাংকিং খাতে মোট আমানতের বড় একটি অংশ অল্প সংখ্যক বড় হিসাবের নিয়ন্ত্রণে রয়েছে। জুন মাসের শেষে দেশের সব ব্যাংকে মোট আমানতের পরিমাণ ছিল ২২ লাখ ১০ হাজার কোটি টাকা। এর মধ্যে প্রায় ৩৯ দশমিক ৬১ শতাংশ অর্থাৎ প্রায় ৪০ শতাংশ ছিল এক কোটি টাকা বা তার বেশি আমানত থাকা হিসাবগুলোতে।
অন্যদিকে, এক লাখ টাকা বা তার বেশি আমানত থাকা হিসাবগুলোতে রয়েছে মোট আমানতের প্রায় ৫৬ শতাংশ। অর্থাৎ দেশের মোট ব্যাংক আমানতের প্রায় ৯৬ শতাংশই রয়েছে লাখ ও কোটি টাকার হিসাবের মধ্যে।
এর বিপরীতে, দেশের প্রায় ৯০ শতাংশ ব্যাংক হিসাবেই জমা রয়েছে মাত্র কয়েক হাজার টাকা। কিন্তু এসব ছোট হিসাবের সম্মিলিত অংশ মোট আমানতের মাত্র প্রায় ৪ শতাংশ।
এই চিত্র দেশের সম্পদ বণ্টনের একটি গুরুত্বপূর্ণ দিক তুলে ধরে। অল্প সংখ্যক বড় হিসাবের মধ্যে বিপুল পরিমাণ অর্থ কেন্দ্রীভূত থাকলেও সাধারণ মানুষের অধিকাংশ ব্যাংক হিসাব তুলনামূলকভাবে ছোট।
জুন মাসের শেষে দেশে মোট ব্যাংক হিসাবের সংখ্যা ছিল প্রায় ১৮ কোটি ৬৩ লাখ ৮০ হাজার। এর মধ্যে এক কোটি টাকা থেকে শুরু করে ৫০ কোটি টাকার বেশি আমানত থাকা হিসাবের সংখ্যা ছিল ১ লাখ ৪১ হাজার ৫৬২টি।
এই হিসাবগুলোর মোট আমানত ছিল প্রায় ৮ লাখ ৭৬ হাজার কোটি টাকা।
তবে বিশেষজ্ঞরা মনে করছেন, কোটি টাকার হিসাবের তথ্যকে সম্পদের প্রকৃত চিত্র হিসেবে দেখার ক্ষেত্রে সতর্ক থাকা প্রয়োজন। কারণ বাংলাদেশ ব্যাংকের এই পরিসংখ্যানে ব্যক্তি ছাড়াও বিভিন্ন প্রতিষ্ঠান, ব্যবসা প্রতিষ্ঠান ও সরকারি সংস্থার হিসাব অন্তর্ভুক্ত রয়েছে।
ব্যাংকারদের মতে, অনেক ধনী ব্যক্তি সরাসরি নিজের নামে ব্যাংকে বড় অঙ্কের টাকা না রেখে জমি, বাড়ি, ব্যবসা কিংবা অন্যান্য সম্পদে বিনিয়োগ করেন। আবার কেউ কেউ প্রতিষ্ঠানের নামে সম্পদ ধরে রাখেন।
এ ছাড়া কর ও ভ্যাট সংক্রান্ত জটিলতা, আইনি ঝুঁকি এবং ব্যাংকিং খাত নিয়ে অনিশ্চয়তার কারণেও অনেকে বড় অঙ্কের অর্থ ব্যাংকে রাখতে আগ্রহী নন বলে মনে করছেন সংশ্লিষ্টরা।
মেঘনা ব্যাংকের একজন জ্যেষ্ঠ কর্মকর্তা জানান, বাংলাদেশের অর্থনীতির আকারের তুলনায় ব্যাংক হিসাবে অতি ধনী মানুষের জমা অর্থের পরিমাণ খুব বেশি নয়। বর্তমানে বাংলাদেশের অর্থনীতির আকার প্রায় ৪৭৫ বিলিয়ন ডলার হলেও ব্যাংক হিসাবের তথ্য দেশের প্রকৃত সম্পদ বৈষম্যের পুরো চিত্র তুলে ধরে না।
তার মতে, দেশের অতি ধনী ব্যক্তিদের প্রকৃত সম্পদের পরিমাণ এবং ব্যাংক হিসাবে থাকা অর্থের মধ্যে বড় পার্থক্য থাকতে পারে। কারণ অনেকেই ব্যাংকের বাইরে বিভিন্ন খাতে সম্পদ ধরে রাখেন।
তিনি বলেন, মাত্র ১২০টি ব্যক্তিগত ব্যাংক হিসাবে ২৫ কোটি টাকার বেশি আমানত রয়েছে। এটি দেশের প্রকৃত সম্পদ কাঠামোর সঙ্গে পুরোপুরি সামঞ্জস্যপূর্ণ নয়। এর অর্থ হতে পারে, অতি ধনী ব্যক্তিরা ব্যাংকে বড় অঙ্কের অর্থ রাখছেন না অথবা একাধিক হিসাবে অর্থ ভাগ করে রাখছেন।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, এক কোটি টাকার বেশি আমানত থাকা হিসাবের সংখ্যা সময়ের সঙ্গে ওঠানামা করে। গত বছরের ডিসেম্বর শেষে এমন হিসাব ছিল প্রায় ১ লাখ ৩৪ হাজার ৪৪টি। তখন এসব হিসাবে জমা ছিল ৮ লাখ ৩৪ হাজার কোটি টাকা।
২০২৫ সালের জুন শেষে কোটি টাকার হিসাব ছিল প্রায় ১ লাখ ২৭ হাজার, যেখানে জমা ছিল প্রায় ৮ লাখ ৮০ হাজার কোটি টাকা।
এই পরিবর্তন দেখায়, বড় অঙ্কের আমানতের হিসাব স্থির নয়। ব্যবসায়িক কার্যক্রম, বিনিয়োগ, অর্থনৈতিক পরিস্থিতি এবং বাজার পরিস্থিতির ওপর ভিত্তি করে এসব হিসাবের পরিমাণ পরিবর্তিত হয়।
বাংলাদেশ ব্যাংকের মুখপাত্র আরিফ হোসেন খান বলেন, কোটি টাকার হিসাবের প্রকৃতি বিবেচনা না করে সরাসরি এগুলোকে ধনী মানুষের সংখ্যা বৃদ্ধির সঙ্গে মিলিয়ে দেখা ঠিক নয়।
তার মতে, অর্থনৈতিক প্রবৃদ্ধির সঙ্গে সামঞ্জস্য রেখে ব্যক্তিগত হিসাবে এক কোটি টাকার বেশি অর্থ থাকা স্বাভাবিক হতে পারে। তবে কারও বৈধ আয়, ব্যবসা, বেতন ও জীবনযাত্রার সঙ্গে যদি ব্যাংক জমার পরিমাণের বড় অসঙ্গতি দেখা যায়, তাহলে বিষয়টি পর্যালোচনার প্রয়োজন রয়েছে।
তিনি আরও বলেন, দেশে কোটি টাকার হিসাব বাড়ার বিষয়টি সম্পদের বৈষম্য বৃদ্ধির একটি ইঙ্গিতও হতে পারে। কারণ খুব অল্প সংখ্যক মানুষের হাতে অতিরিক্ত সম্পদের কেন্দ্রীভবন কোনো দেশের অর্থনীতির জন্য ইতিবাচক নয়।
বিশিষ্ট অর্থনীতিবিদ ও সেন্টার ফর পলিসি ডায়ালগের ফেলো ফাহমিদা খাতুন মনে করেন, কর ও ভ্যাট সংক্রান্ত জটিলতার কারণে অনেক মানুষ ব্যাংকে বড় অঙ্কের অর্থ রাখতে অনাগ্রহী।
তার মতে, কেউ কেউ কর এড়ানোর জন্য ব্যাংকিং ব্যবস্থার বাইরে থাকতে চান, আবার কেউ বৈধ অর্থ রাখলেও ভবিষ্যৎ জটিলতার আশঙ্কা করেন। অর্থনীতির সুস্থ বিকাশের জন্য ব্যাংকিং ব্যবস্থার প্রতি মানুষের আস্থা ফিরিয়ে আনা জরুরি।
একই সঙ্গে তিনি সতর্ক করে বলেন, আইন প্রয়োগের নামে যেন সাধারণ মানুষ বা বৈধ অর্থের মালিকরা হয়রানির শিকার না হন, সেটিও নিশ্চিত করতে হবে।
দীর্ঘ সময়ের হিসাবেও দেখা যায়, বাংলাদেশে কোটি টাকার ব্যাংক হিসাবের সংখ্যা ব্যাপকভাবে বেড়েছে। ১৯৭৫ সালে দেশে এক কোটি টাকার বেশি আমানত থাকা ব্যাংক হিসাব ছিল মাত্র ৪৭টি। ১৯৮০ সালে তা বেড়ে হয় ৯৮টি, ১৯৯০ সালে ৯৪৩টি এবং ২০০৮ সালে ১৯ হাজার ১৬৩টি।
এরপর দ্রুত বৃদ্ধি পেতে থাকে এই সংখ্যা। ২০২০ সালের ডিসেম্বর শেষে কোটি টাকার হিসাব ছিল ৯৩ হাজার ৮৯০টি। ২০২১ সালে তা বেড়ে হয় ১ লাখ ৯ হাজার ৭৬টি, ২০২২ সালে ১ লাখ ৯ হাজার ৯৪৬টি, ২০২৩ সালে ১ লাখ ১৬ হাজার ৯০৮টি এবং ২০২৪ সালের ডিসেম্বর শেষে ১ লাখ ২১ হাজার ৩৬২টি।
২০২৫ সালের সেপ্টেম্বর শেষে এই সংখ্যা দাঁড়ায় ১ লাখ ২৮ হাজার ৭০টিতে।
সবশেষ তথ্য অনুযায়ী, জুন মাসের শেষে ৫০ কোটি টাকার বেশি আমানত থাকা হিসাব ছিল মাত্র ২ হাজার ১৩৬টি। কিন্তু এসব হিসাবেই জমা ছিল প্রায় ২ লাখ ৯৭ হাজার কোটি টাকা।
অর্থাৎ দেশের ব্যাংকিং ব্যবস্থায় বড় অঙ্কের অর্থ এখনো সীমিত সংখ্যক হিসাবের মধ্যেই কেন্দ্রীভূত। এই পরিস্থিতি একদিকে অর্থনৈতিক সক্ষমতার বৃদ্ধি নির্দেশ করে, অন্যদিকে সম্পদ বৈষম্য ও অর্থের সুষম বণ্টন নিয়ে নতুন প্রশ্নও তৈরি করছে।
বাংলাদেশের অর্থনীতির ভবিষ্যৎ প্রবৃদ্ধির জন্য শুধু ধনীর সংখ্যা বাড়াই যথেষ্ট নয়, বরং প্রয়োজন এমন একটি আর্থিক ব্যবস্থা যেখানে সাধারণ মানুষের অংশগ্রহণ বাড়বে এবং সম্পদের সুযোগ আরও সমানভাবে ছড়িয়ে পড়বে।