
চলতি মূলধনের সংকটে থাকা ক্ষুদ্র, কুটির, ছোট ও মাঝারি শিল্প প্রতিষ্ঠানগুলোকে সহায়তা দিতে বাংলাদেশ ব্যাংকের একটি বড় পুনঃঅর্থায়ন উদ্যোগে যোগ দিয়েছে বেসরকারি খাতের মিউচুয়াল ট্রাস্ট ব্যাংক পিএলসি। কেন্দ্রীয় ব্যাংকের পাঁচ হাজার কোটি টাকার এই তহবিল মূলত সিএমএসএমই খাতের ব্যবসায়িক ধারাবাহিকতা রক্ষা, কর্মসংস্থান সৃষ্টি এবং টিকিয়ে রাখার মতো উন্নয়ন নিশ্চিত করার লক্ষ্যে গঠিত।
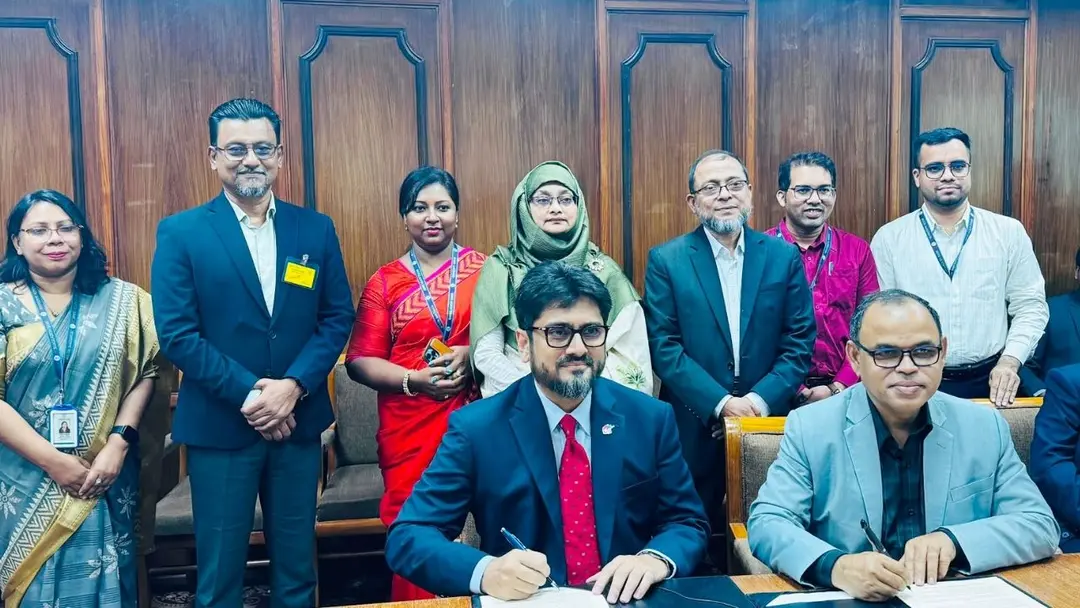
চলতি মাসের ৮ তারিখে বাংলাদেশ ব্যাংকের কার্যালয়ে আয়োজিত একটি অনুষ্ঠানে দুই প্রতিষ্ঠানের মধ্যে সংশ্লিষ্ট চুক্তি স্বাক্ষরিত হয়। বাংলাদেশ ব্যাংকের এসএমই ও বিশেষ কর্মসূচি বিভাগের একজন পরিচালক এবং মিউচুয়াল ট্রাস্ট ব্যাংকের একজন অতিরিক্ত ব্যবস্থাপনা পরিচালক নিজ নিজ প্রতিষ্ঠানের প্রতিনিধিত্ব করে এই চুক্তিতে স্বাক্ষর করেন।
অনুষ্ঠানে প্রধান অতিথি হিসেবে উপস্থিত ছিলেন বাংলাদেশ ব্যাংকের একজন ডেপুটি গভর্নর। এ ছাড়া কেন্দ্রীয় ব্যাংকের কয়েকজন নির্বাহী পরিচালক ও অতিরিক্ত পরিচালক এবং মিউচুয়াল ট্রাস্ট ব্যাংকের এসএমই ও কৃষি ব্যাংকিং বিভাগের প্রধানসহ দুই প্রতিষ্ঠানের একাধিক শীর্ষ কর্মকর্তা এতে অংশ নেন।
তফসিলি ব্যাংকগুলোর কাছে থাকা উদ্বৃত্ত তারল্য একত্র করে গঠিত এই ঘূর্ণায়মান তহবিলের মেয়াদ নির্ধারণ করা হয়েছে তিন বছর। এই ব্যবস্থার আওতায় অংশগ্রহণকারী ব্যাংকগুলো কেন্দ্রীয় ব্যাংক থেকে চার শতাংশ সুদে পুনঃঅর্থায়ন সুবিধা পাবে, আর গ্রাহক পর্যায়ে সর্বোচ্চ সুদের হার বেঁধে দেওয়া হয়েছে ৯ শতাংশে। নির্দিষ্ট কিছু শর্ত পূরণ হলে গ্রাহকেরা তিন থেকে ছয় মাস পর্যন্ত ঋণ পরিশোধ স্থগিতের সুবিধাও পেতে পারেন।
এই তহবিলের মূল উদ্দেশ্য হলো এমন উদ্যোক্তাদের পাশে দাঁড়ানো, যারা পর্যাপ্ত চলতি মূলধনের অভাবে তাদের ব্যবসা পূর্ণ সক্ষমতায় চালাতে পারছেন না। তবে ক্রেডিট ইনফরমেশন ব্যুরোর তথ্য অনুযায়ী যারা খেলাপি ঋণগ্রহীতা হিসেবে চিহ্নিত, তারা এই সুবিধার আওতায় আসবেন না।
এই তহবিলে যুক্ত হওয়ার মধ্য দিয়ে ব্যাংকটি সিএমএসএমই খাতের উদ্যোক্তাদের সহজ শর্তে চলতি মূলধন সরবরাহ, তাদের ব্যবসা সম্প্রসারণে সহায়তা এবং দেশের সামগ্রিক টেকসই অর্থনৈতিক উন্নয়নে অবদান রাখার লক্ষ্য নিয়ে কাজ করার আগ্রহ প্রকাশ করেছে।
বিশ্লেষকদের মতে, চলতি মূলধনের সংকট দীর্ঘদিন ধরেই ছোট ও মাঝারি ব্যবসাগুলোর জন্য বড় প্রতিবন্ধকতা হয়ে দাঁড়িয়েছিল। কম সুদে এই ধরনের পুনঃঅর্থায়ন সুবিধা চালু হলে ক্ষুদ্র উদ্যোক্তাদের ব্যবসা পরিচালনায় কিছুটা স্বস্তি আসতে পারে, বিশেষ করে যারা ব্যাংকঋণের উচ্চ সুদের কারণে ব্যবসা সম্প্রসারণে পিছিয়ে পড়েছিলেন। তবে এই সুবিধা প্রকৃতপক্ষে কতটা কার্যকরভাবে প্রকৃত প্রয়োজনীয় উদ্যোক্তাদের কাছে পৌঁছায়, তা নির্ভর করবে ব্যাংকগুলোর বাস্তবায়ন প্রক্রিয়া ও যোগ্যতা নির্ধারণের স্বচ্ছতার ওপর।