
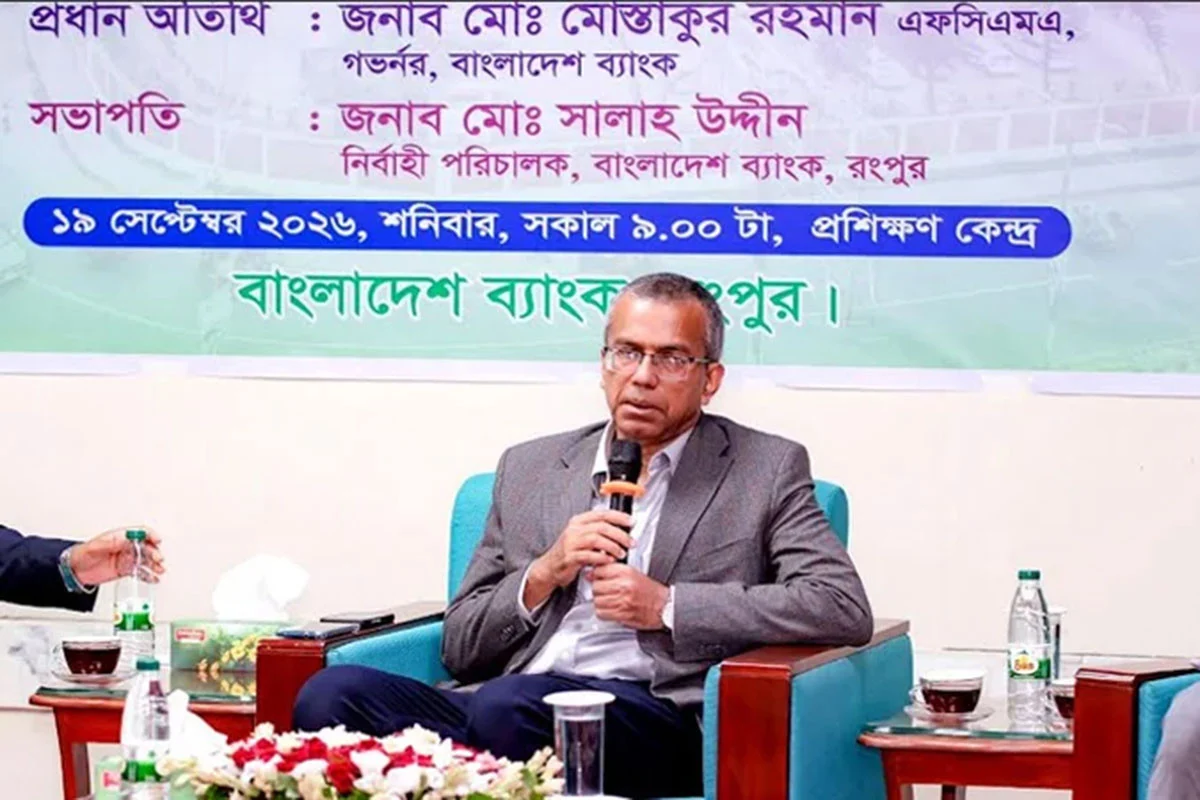
দেশের অর্থনৈতিক উন্নয়ন ত্বরান্বিত করা ও কর্মসংস্থান সৃষ্টিতে বেসরকারি খাত গুরুত্বপূর্ণ ভূমিকা রাখছে। এমন মন্তব্য করেছেন বাংলাদেশ ব্যাংকের গভর্নর মোস্তাকুর রহমান। গ্রামীণ অর্থনীতি শক্তিশালী করতে “এক গ্রাম, এক পণ্য” ধারণা বাস্তবায়নে ব্যাংক, উদ্যোক্তা ও সংশ্লিষ্ট সবাইকে সমন্বিতভাবে কাজ করার আহ্বানও জানান তিনি।
আজ শনিবার রংপুরে বাংলাদেশ ব্যাংকের কার্যালয়ে এক মতবিনিময় সভায় প্রধান অতিথির বক্তব্যে তিনি এ কথা বলেন। সভার বিষয় ছিল বেসরকারি খাতের উন্নয়নে কেন্দ্রীয় ব্যাংকের ঘোষিত প্রণোদনা প্যাকেজের কার্যকর বাস্তবায়ন। সভায় সভাপতিত্ব করেন রংপুর কার্যালয়ের নির্বাহী পরিচালক মো. সালাহ উদ্দিন।
রংপুর বিভাগের বিভিন্ন এলাকা থেকে ব্যাংকার, সুশীল সমাজের প্রতিনিধি, উদ্যোক্তা, ব্যবসায়ী, কৃষক প্রতিনিধি, সরকারি প্রতিষ্ঠানের প্রধান ও সাংবাদিকেরা সভায় অংশ নেন। বেসরকারি খাতের উন্নয়ন, উদ্যোক্তাদের অর্থায়ন এবং স্থানীয় উৎপাদন ও বাণিজ্য সম্প্রসারণ নিয়ে তাঁরা নিজেদের মতামত ও অভিজ্ঞতা তুলে ধরেন। প্রণোদনা প্যাকেজ বাস্তবায়ন নিয়েও পরামর্শ দেন।
“এক গ্রাম, এক পণ্য” ঘিরে আলোচনা: সভায় এই ধারণাটিকে বিশেষ গুরুত্ব দেওয়া হয়। আলোচনায় উঠে আসে চারটি বিষয়: সম্ভাবনাময় স্থানীয় পণ্য ও উদ্যোক্তা চিহ্নিত করা, উৎপাদন বাড়ানো, বাজার সম্প্রসারণ এবং প্রয়োজনীয় অর্থায়ন নিশ্চিত করা। দেশে ও বিদেশে বড় পরিসরে বাজার পাওয়ার মতো স্থানীয় পণ্যের ব্র্যান্ডিং ও বিপণন এবং সংশ্লিষ্ট উদ্যোক্তাদের ব্যাংকিং সেবার আওতায় আনার বিষয়েও কথা হয়।
গভর্নর প্রণোদনা প্যাকেজের সুবিধা যেন প্রকৃত ও যোগ্য উদ্যোক্তাদের কাছে পৌঁছায়, তা নিশ্চিত করতে ব্যাংকগুলোকে কার্যকর পদক্ষেপ নিতে বলেন। উদ্যোক্তাদের পণ্যের বাজার বাড়ানো, অর্থায়ন সহজ করা এবং স্থানীয় অর্থনৈতিক কর্মকাণ্ড আরও গতিশীল করার ওপরও তিনি জোর দেন। গ্রাহক ও কেন্দ্রীয় ব্যাংকের মধ্যে সরাসরি যোগাযোগের জন্য ১৬২৩৬ হটলাইন ব্যবহারের পরামর্শও দেন তিনি।
সভায় হিমাগার স্থাপন, নবায়নযোগ্য জ্বালানির উন্নয়ন, রপ্তানিমুখী কৃষি ও শিল্পপণ্যের প্রসার এবং মানবসম্পদ উন্নয়নের মতো উদ্যোগ এগিয়ে নিতে সব পক্ষের সমন্বিত প্রচেষ্টার প্রয়োজনীয়তার কথা বলা হয়।
সভার আলোচনায় ঘোষণা ও আহ্বান বেশি, নির্দিষ্ট লক্ষ্য কম। প্রণোদনা প্যাকেজের আকার, কতজন উদ্যোক্তা এখন পর্যন্ত সুবিধা পেয়েছেন এবং “এক গ্রাম, এক পণ্য” কর্মসূচির সময়সীমা বা অর্থায়নের রূপরেখা কী, সে তথ্য প্রতিবেদনে নেই। ব্যাংকগুলো ঝুঁকি এড়িয়ে ঋণ দিতে অনীহা দেখালে ছোট উদ্যোক্তারা সুবিধা থেকে বাদ পড়তে পারেন। তাই “যোগ্য উদ্যোক্তা” বাছাইয়ের প্রক্রিয়া কতটা স্বচ্ছ হবে, সেটিই কার্যকারিতার মূল প্রশ্ন। এই বিশ্লেষণ প্রতিবেদনের তথ্যের ওপর ভিত্তি করে করা।