
বাংলাদেশের বেসরকারি খাত একসময় ব্যবসা সম্প্রসারণ, আমদানি অর্থায়ন এবং নতুন প্রকল্প বাস্তবায়নে বিদেশি ঋণের ওপর অনেক বেশি নির্ভরশীল ছিল। কিন্তু সাম্প্রতিক সময়ে সেই প্রবণতায় বড় পরিবর্তন দেখা যাচ্ছে। বৈশ্বিক সুদের হার বৃদ্ধি, টাকার মূল্য কমে যাওয়া এবং বৈদেশিক মুদ্রার সংকটের কারণে দেশের ব্যবসায়ীরা বিদেশি ঋণ নেওয়ার পরিবর্তে বিদ্যমান দায় পরিশোধের দিকে বেশি মনোযোগ দিচ্ছেন।
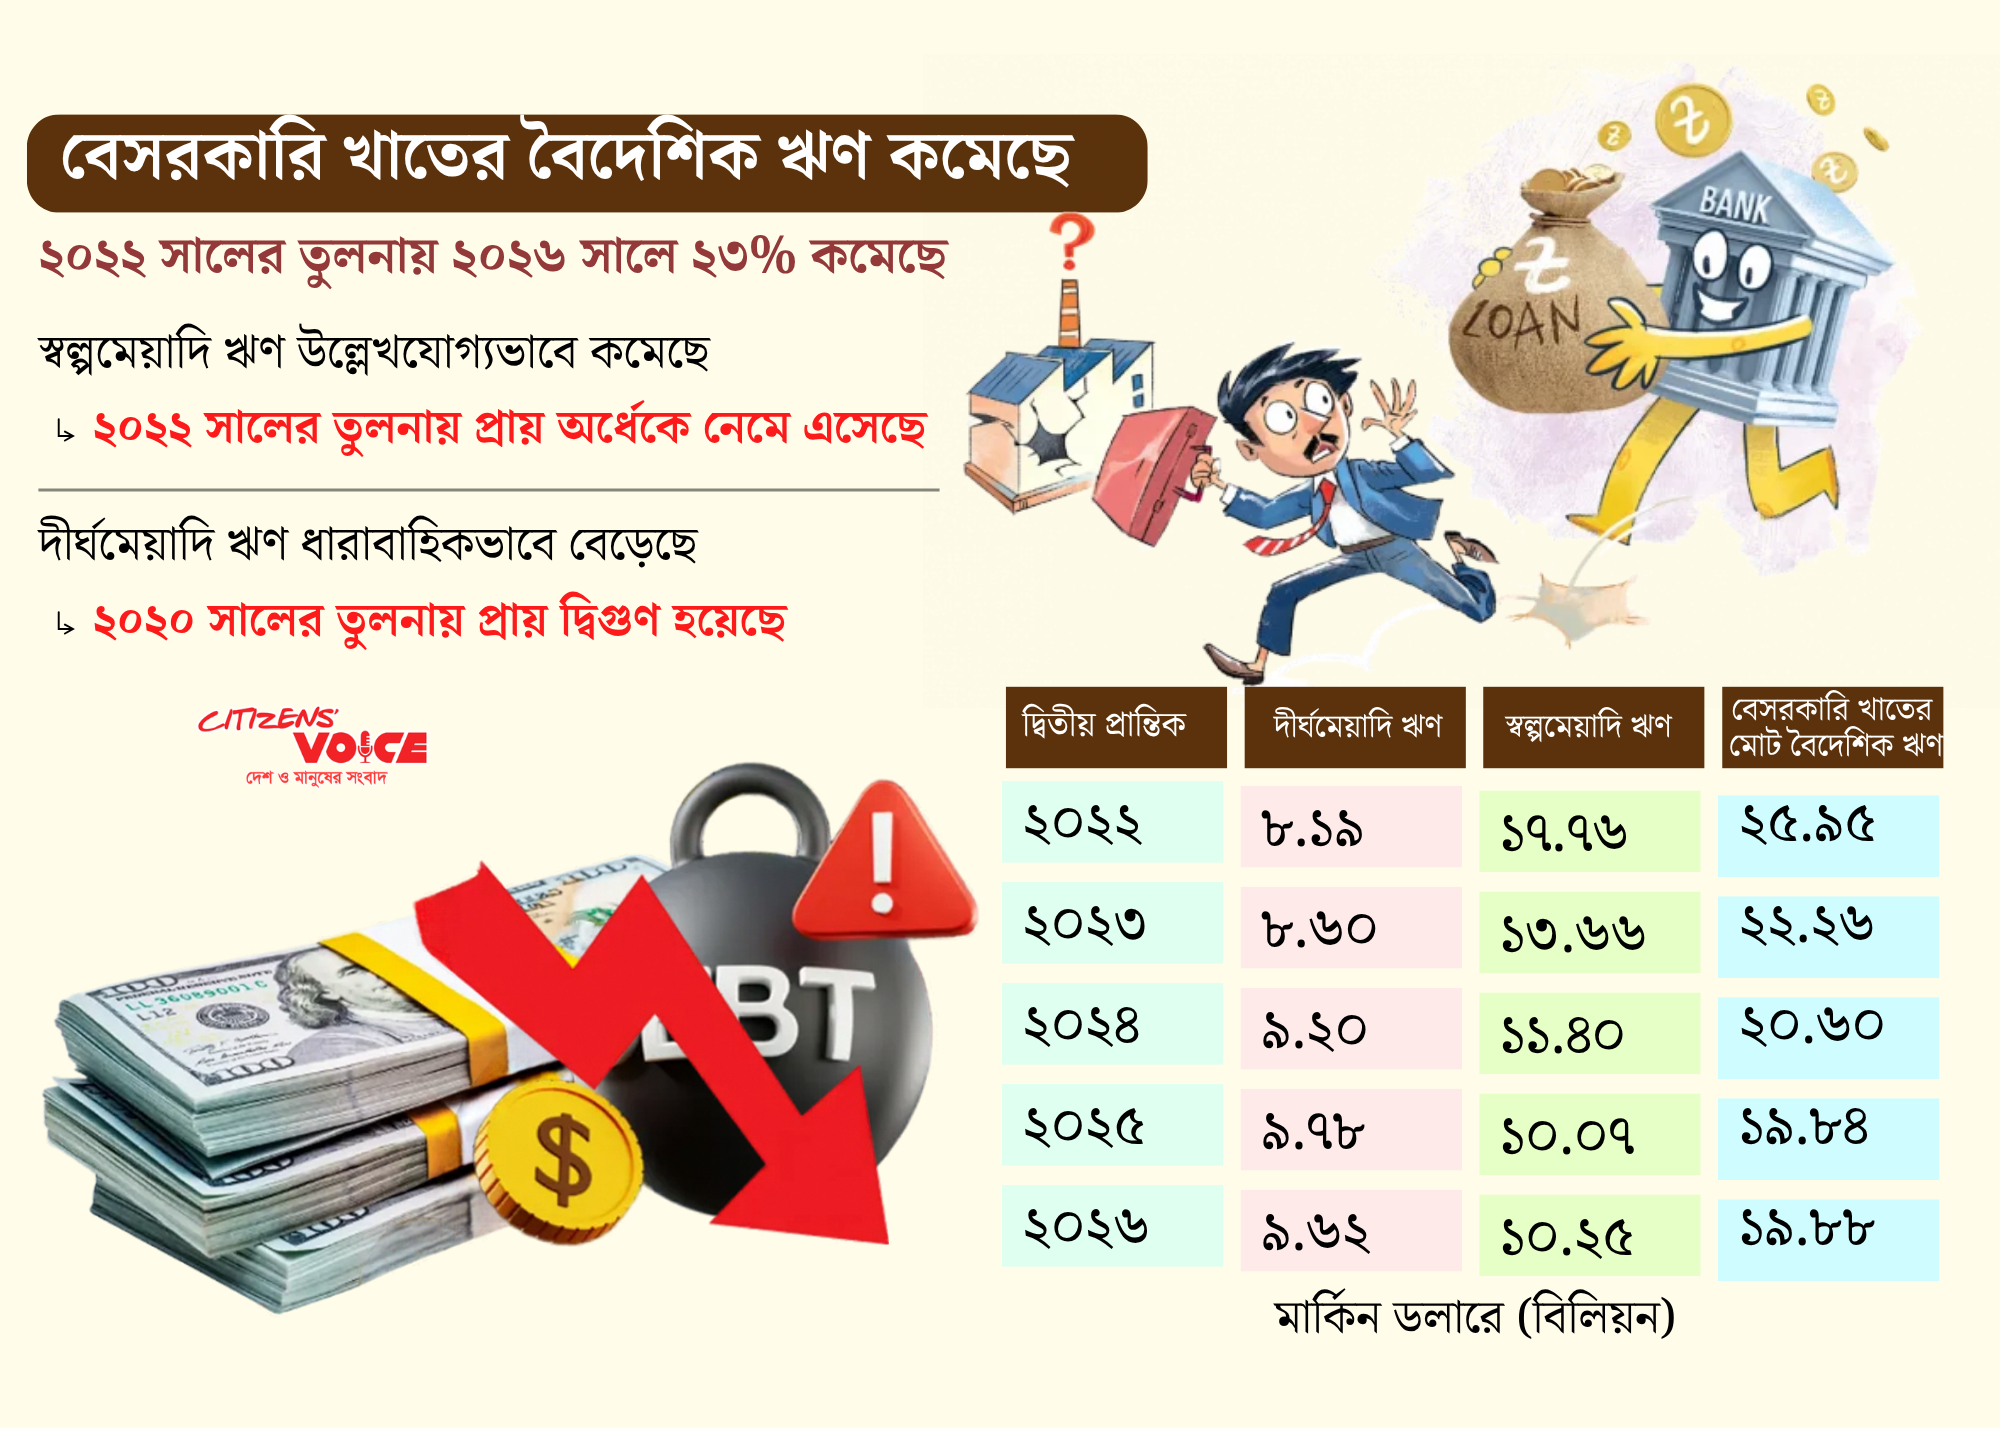
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২২ সালের সর্বোচ্চ অবস্থানের তুলনায় ২০২৬ সালের জুলাই পর্যন্ত বেসরকারি খাতের বৈদেশিক ঋণ ২৩ শতাংশের বেশি কমে প্রায় ১৯ দশমিক ৯৪ বিলিয়ন ডলারে নেমে এসেছে।
বিশেষ করে স্বল্পমেয়াদি বিদেশি ঋণে বড় ধরনের পতন দেখা গেছে। এই ধরনের ঋণের মধ্যে আমদানির জন্য নেওয়া ক্রেতা ঋণ, বিলম্বিত আমদানি পরিশোধ এবং অন্যান্য বাণিজ্যিক সুবিধা অন্তর্ভুক্ত থাকে। ২০২২ সালের দ্বিতীয় প্রান্তিক থেকে ২০২৬ সালের জুলাই পর্যন্ত স্বল্পমেয়াদি ঋণ কমেছে ৪২ দশমিক ৪৮ শতাংশ। বর্তমানে এর পরিমাণ দাঁড়িয়েছে ১০ দশমিক ২১ বিলিয়ন ডলার।
অন্যদিকে দীর্ঘমেয়াদি বিদেশি ঋণের চিত্র সম্পূর্ণ ভিন্ন। ব্যবসা প্রতিষ্ঠানগুলো এখন স্বল্পমেয়াদি ঝুঁকিপূর্ণ ঋণের পরিবর্তে দীর্ঘমেয়াদি কাঠামোবদ্ধ ঋণের দিকে ঝুঁকছে। ২০২০ সালের শুরুতে যেখানে দীর্ঘমেয়াদি বেসরকারি বৈদেশিক ঋণের পরিমাণ ছিল ৪ দশমিক ৯২ বিলিয়ন ডলার, ২০২৬ সালের জুলাইয়ে তা বেড়ে হয়েছে ৯ দশমিক ৭৩ বিলিয়ন ডলার।
অর্থনীতিবিদদের মতে, এই পরিবর্তন ব্যবসায়ীদের কৌশলগত সিদ্ধান্তের অংশ। হঠাৎ করে ঋণ নবায়নের চাপ, বৈদেশিক মুদ্রার ঝুঁকি এবং সুদের অনিশ্চয়তা কমাতে প্রতিষ্ঠানগুলো এখন দীর্ঘমেয়াদি অর্থায়নকে তুলনামূলক নিরাপদ মনে করছে।
বিদেশি ঋণের সবচেয়ে বড় সমস্যা হয়ে দাঁড়িয়েছে এর ব্যয় বৃদ্ধি। আন্তর্জাতিক বাজারে সুদের হার বেড়ে যাওয়ায় ডলারে নেওয়া ঋণের খরচ অনেক বেড়েছে।
মেঘনা গ্রুপ অব ইন্ডাস্ট্রিজের চেয়ারম্যান ও ব্যবস্থাপনা পরিচালক মোস্তফা কামাল বলেন, বর্তমানে বিদেশি ঋণের খরচ অনেক বেড়ে গেছে। আগে যেখানে তুলনামূলক কম খরচে ঋণ পাওয়া যেত, এখন সেখানে সুদের হার ৭ থেকে ৮ শতাংশ পর্যন্ত পৌঁছেছে।
বিদেশি ঋণের সুদের হার সাধারণত আন্তর্জাতিক বেঞ্চমার্ক সুদের হার সোফরের সঙ্গে যুক্ত থাকে। ২০২৬ সালের ১ অক্টোবর নিউইয়র্ক ফেডারেল রিজার্ভের তথ্য অনুযায়ী, সোফরের হার ছিল ৩ দশমিক ৮৭ শতাংশ। অথচ ২০২১ সালে এই হার ছিল প্রায় শূন্যের কাছাকাছি, মাত্র ০ দশমিক ০৫ শতাংশ।
এর সঙ্গে বিদেশি ঋণদাতাদের ঝুঁকি মূল্যায়নভিত্তিক অতিরিক্ত সুদ এবং বিদেশে সুদ পরিশোধের ওপর ২০ শতাংশ উৎসে কর যুক্ত হওয়ায় ঋণের প্রকৃত ব্যয় আরও বেড়ে গেছে।
বিদেশি ঋণের আরেকটি বড় চ্যালেঞ্জ হলো বৈদেশিক মুদ্রার ঝুঁকি। ব্যবসা প্রতিষ্ঠানগুলো ডলারে ঋণ নিলেও তাদের আয় অনেক ক্ষেত্রে হয় টাকায়। ফলে টাকার মূল্য কমে গেলে একই পরিমাণ ডলার পরিশোধ করতে বেশি টাকা প্রয়োজন হয়।
গত কয়েক বছরে ডলারের বিপরীতে টাকার অবমূল্যায়ন হওয়ায় ব্যবসায়ীদের ঋণ পরিশোধের চাপ বেড়েছে। ফলে অনেক প্রতিষ্ঠান নতুন বিদেশি ঋণ নেওয়ার পরিবর্তে পুরোনো দায় কমানোর চেষ্টা করছে।
অর্থনীতিবিদ ফাহমিদা খাতুনের মতে, বৈশ্বিক সুদের হার বৃদ্ধি এবং টাকার অবমূল্যায়ন—দুই ধরনের চাপ একসঙ্গে কাজ করছে। বৈদেশিক মুদ্রার সরবরাহ সীমিত থাকা এবং ডলার পাওয়ার অনিশ্চয়তার কারণে অনেক প্রতিষ্ঠান নতুন বিদেশি ঋণ নেওয়া এড়িয়ে চলছে।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, বেসরকারি খাতের বৈদেশিক ঋণ ২০২২ সালের দ্বিতীয় প্রান্তিকে সর্বোচ্চ ২৫ দশমিক ৯৫ বিলিয়ন ডলারে পৌঁছেছিল। এর দুই বছর আগে, ২০২০ সালে এই ঋণের পরিমাণ ছিল ১৩ দশমিক ২৩ বিলিয়ন ডলার।
সেই সময় মোট বৈদেশিক ঋণের প্রায় ৬৮ শতাংশ বা ১৭ দশমিক ৭৫ বিলিয়ন ডলার ছিল স্বল্পমেয়াদি ঋণ।
কিন্তু ২০২৬ সালের জুলাইয়ে এসে মোট বেসরকারি বৈদেশিক ঋণ কমে ১৯ দশমিক ৯৪ বিলিয়ন ডলারে নেমে এসেছে। একই সময়ে স্বল্পমেয়াদি ঋণের অংশও কমে প্রায় ৫০ শতাংশে দাঁড়িয়েছে।
এটি ইঙ্গিত দেয় যে ব্যবসা প্রতিষ্ঠানগুলো স্বল্পমেয়াদি বৈদেশিক অর্থায়নের ওপর নির্ভরতা কমিয়ে তুলনামূলক স্থিতিশীল দীর্ঘমেয়াদি অর্থায়নের দিকে যাচ্ছে।
বেসরকারি খাতের বৈদেশিক ঋণ কমে যাওয়াকে একদিকে বৈদেশিক মুদ্রার ঝুঁকি কমার ইতিবাচক দিক হিসেবে দেখা যেতে পারে। কারণ কম বৈদেশিক ঋণ মানে ভবিষ্যতে ডলার পরিশোধের চাপও কম।
তবে অর্থনীতিবিদরা সতর্ক করে বলছেন, ঋণ কমে যাওয়া সবসময় শক্তিশালী ব্যবসায়িক অবস্থার ইঙ্গিত দেয় না।
ফাহমিদা খাতুনের মতে, এই পতনের পেছনে একাধিক কারণ থাকতে পারে। এর মধ্যে রয়েছে বিদ্যমান ঋণ পরিশোধ, নতুন ঋণ নেওয়ার অনীহা, আমদানি কমে যাওয়া এবং বিনিয়োগ কার্যক্রমে ধীরগতি।
তার মতে, স্বল্পমেয়াদি ঋণ কমে যাওয়ার অর্থ হতে পারে ব্যবসা প্রতিষ্ঠানগুলো আমদানি অর্থায়নে কম বিদেশি ঋণ ব্যবহার করছে। ডলার সংকট বা বেশি খরচের কারণে অনেক প্রতিষ্ঠান আমদানি কমাচ্ছে, বিলম্ব করছে অথবা দেশের অভ্যন্তরীণ অর্থায়নের ওপর বেশি নির্ভর করছে।
বিদেশি ঋণ কমার আরেকটি দিক হলো বিনিয়োগের গতি। নতুন প্রকল্প, শিল্প সম্প্রসারণ এবং উৎপাদন বাড়াতে অনেক প্রতিষ্ঠান বিদেশি অর্থায়নের ওপর নির্ভর করে।
যদি উচ্চ সুদ ও বৈদেশিক মুদ্রার ঝুঁকির কারণে প্রতিষ্ঠানগুলো নতুন ঋণ নেওয়া কমিয়ে দেয়, তাহলে দীর্ঘমেয়াদে বিনিয়োগ প্রবাহে প্রভাব পড়তে পারে।
তবে দীর্ঘমেয়াদি ঋণের পরিমাণ বাড়ার বিষয়টি দেখাচ্ছে যে ব্যবসা প্রতিষ্ঠানগুলো পুরোপুরি বিদেশি অর্থায়ন থেকে সরে যাচ্ছে না। বরং তারা ঝুঁকি কমাতে ঋণের ধরন পরিবর্তন করছে।
বাংলাদেশের বেসরকারি খাতে বিদেশি ঋণের বর্তমান চিত্র মূলত একটি পরিবর্তনশীল অর্থনৈতিক বাস্তবতার প্রতিফলন। উচ্চ সুদ, ডলারের চাপ এবং বৈদেশিক মুদ্রার অনিশ্চয়তা ব্যবসায়ীদের নতুন কৌশল নিতে বাধ্য করছে।
আগামী দিনে বিদেশি ঋণের প্রবণতা কোন দিকে যাবে, তা নির্ভর করবে বৈশ্বিক সুদের হার, দেশের বৈদেশিক মুদ্রার পরিস্থিতি এবং বিনিয়োগ পরিবেশের ওপর। ঋণ কমা যদি ঝুঁকি কমানোর ফল হয়, তবে তা ইতিবাচক। কিন্তু যদি এটি বিনিয়োগ সংকোচনের কারণে হয়, তাহলে অর্থনীতির জন্য নতুন চ্যালেঞ্জ তৈরি হতে পারে।