
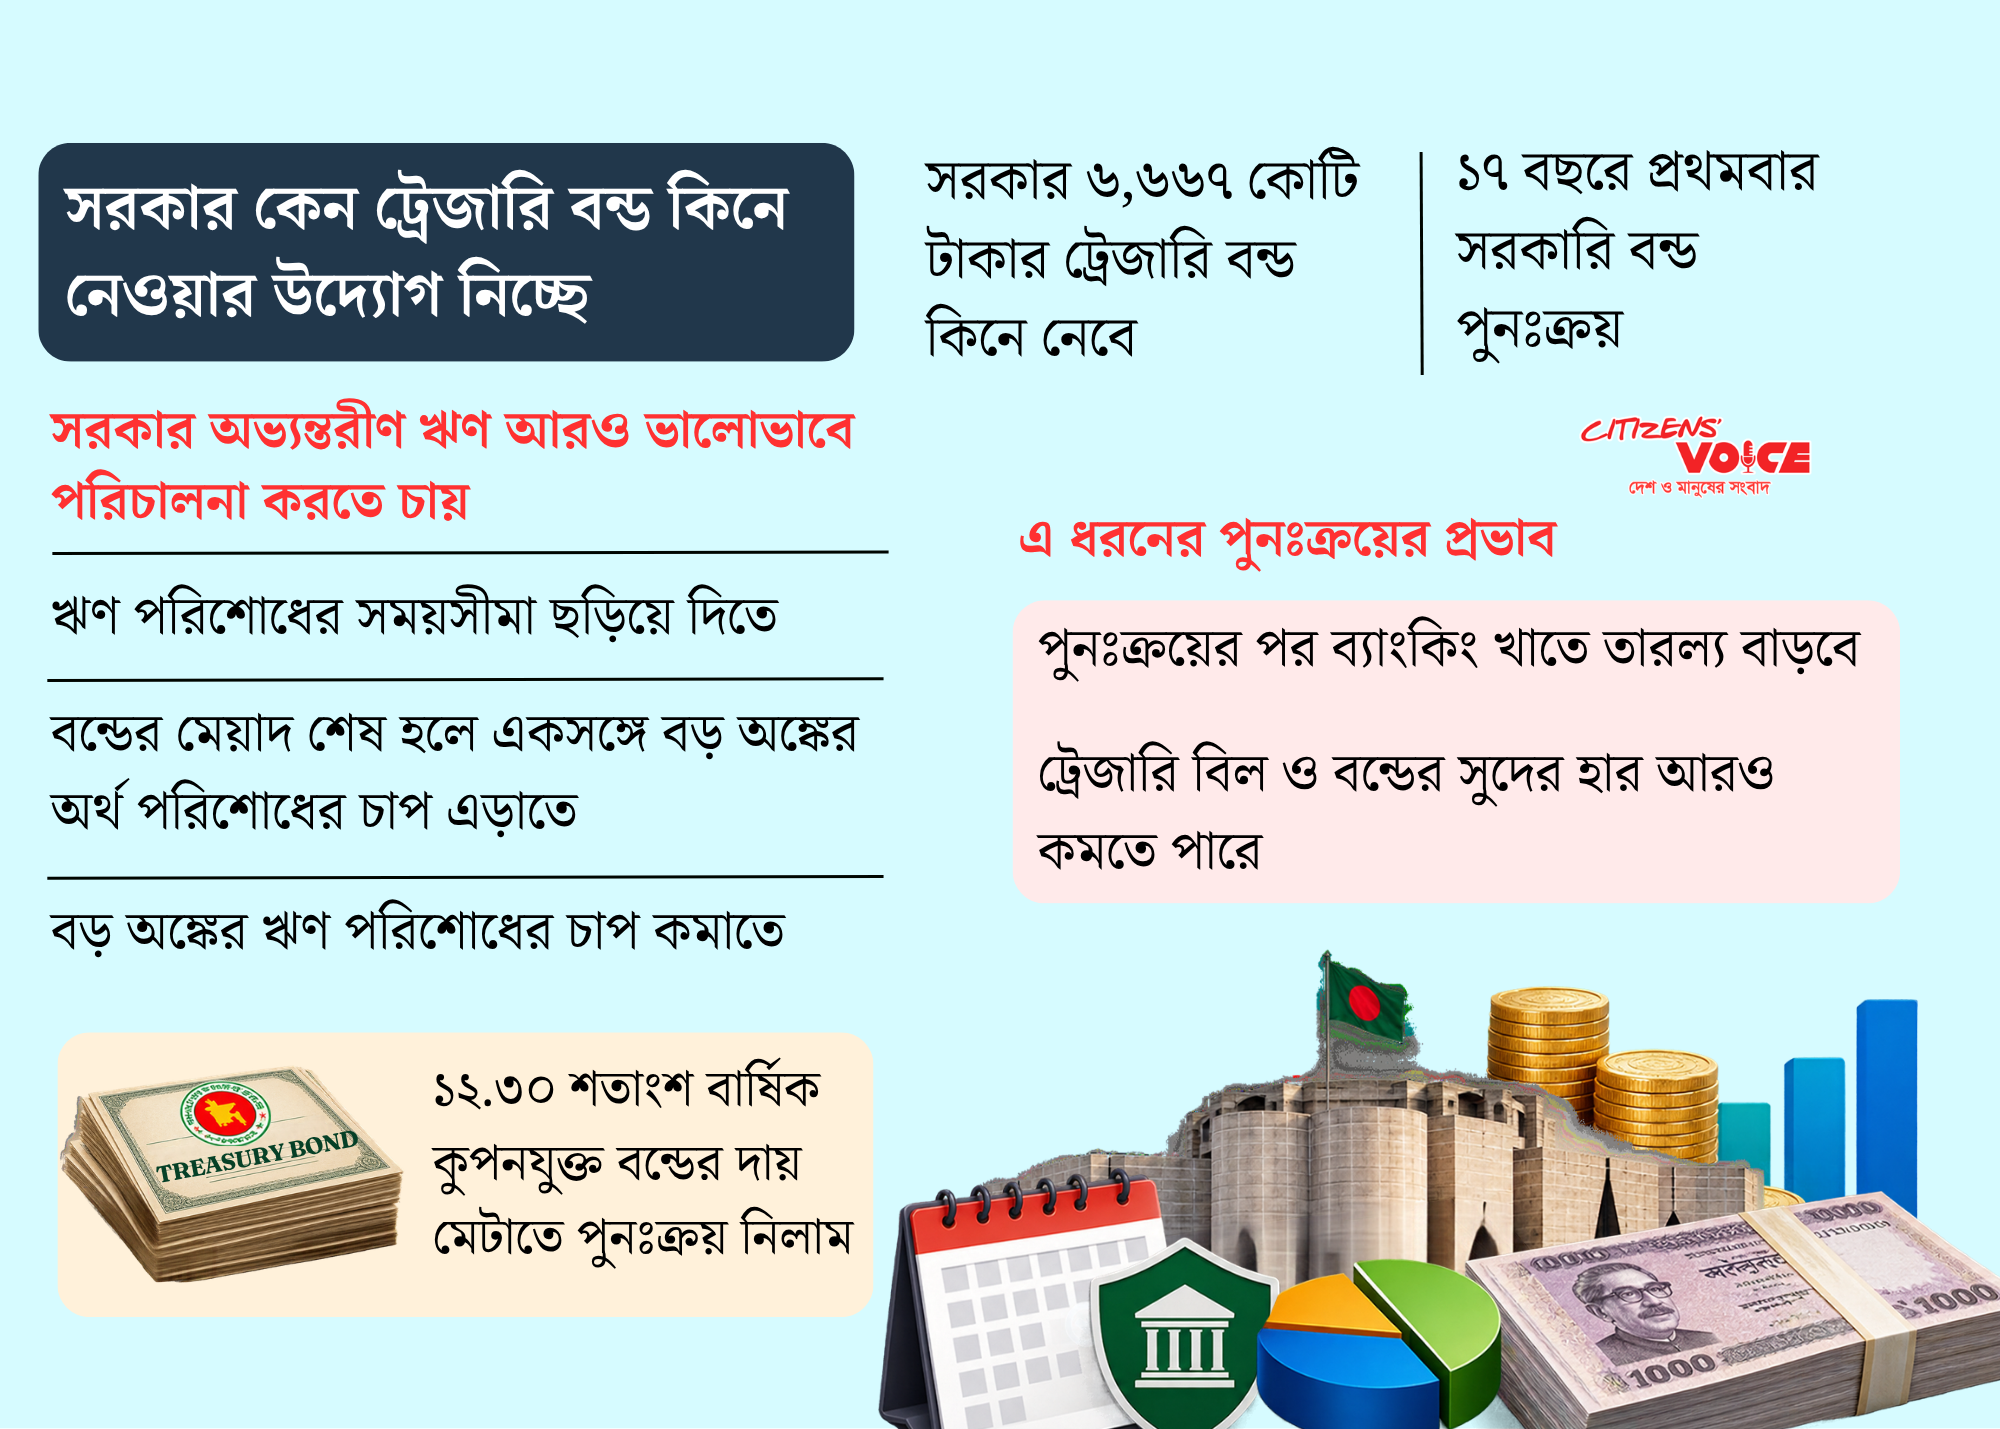
দেশীয় ঋণের সুদ ব্যয় কমানো এবং একসঙ্গে বড় অঙ্কের ঋণ পরিশোধের চাপ এড়াতে নতুন কৌশল নিয়েছে সরকার। এর অংশ হিসেবে ৮ অক্টোবর দুই বছর মেয়াদি ৬ হাজার ৬৬৭ কোটি টাকার ট্রেজারি বন্ড মেয়াদপূর্তির আগেই পুনঃক্রয় করা হবে। বাংলাদেশে সরকারি বন্ড পুনঃক্রয়ের এই উদ্যোগ ১৭ বছরের মধ্যে প্রথম।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, এই পুনঃক্রয় কার্যক্রম দায় ব্যবস্থাপনা কার্যক্রমের আওতায় পরিচালিত হবে। যে বন্ডগুলো কেনা হবে, সেগুলোর বার্ষিক কুপন হার ১২ দশমিক ৩০ শতাংশ এবং সেগুলোর মেয়াদ শেষ হওয়ার কথা ৬ নভেম্বর।
অর্থাৎ সরকার নির্ধারিত সময়ের প্রায় এক মাস আগেই উচ্চ সুদের এই বন্ডগুলোর একটি অংশ বাজার থেকে তুলে নিতে চাচ্ছে। এর মাধ্যমে ভবিষ্যৎ সুদের ব্যয় কিছুটা কমানো এবং ঋণের পরিশোধসূচি আরও ভারসাম্যপূর্ণ করার চেষ্টা করা হচ্ছে।
নিলাম পদ্ধতিতে বিনিয়োগকারীরা প্রতিযোগিতামূলক দর জমা দেবেন। তারা যে দামে নিজেদের ট্রেজারি বন্ড সরকারের কাছে ফেরত বিক্রি করতে ইচ্ছুক, সেই মূল্য উল্লেখ করবেন। পরে সরকার বাজার পরিস্থিতি, প্রস্তাবিত দর এবং সম্ভাব্য ব্যয়ের ভিত্তিতে কোন কোন দর গ্রহণ করবে তা নির্ধারণ করবে।
তবে ঘোষিত ৬ হাজার ৬৬৭ কোটি টাকার পুরো বন্ড সরকারকে কিনতেই হবে—এমন কোনো বাধ্যবাধকতা নেই। বাজারে পাওয়া দরের ওপর নির্ভর করে এর চেয়ে কম পরিমাণ বন্ডও পুনঃক্রয় করা হতে পারে।
বাংলাদেশ ব্যাংক এর আগে সর্বশেষ ডিসেম্বর ২০০৯ সালে সরকারি সিকিউরিটিজ পুনঃক্রয়ের উদ্যোগ নিয়েছিল। সেবার প্রথম দিন চারটি বেসরকারি ব্যাংক ও একটি ব্যাংকবহির্ভূত আর্থিক প্রতিষ্ঠান থেকে ৫০৩ কোটি টাকার প্রস্তাব গ্রহণ করা হয়েছিল।
এরপর দীর্ঘ সময় এ ধরনের কার্যক্রম আর দেখা যায়নি। ফলে এবারের উদ্যোগ শুধু অঙ্কের দিক থেকে নয়, নীতিগত দিক থেকেও গুরুত্বপূর্ণ।
কেন্দ্রীয় ব্যাংকের কর্মকর্তাদের মতে, সরকারের মূল লক্ষ্য হলো একই সময়ে বিপুল পরিমাণ ঋণ পরিশোধের চাপ কমানো। কোনো নির্দিষ্ট সময়ে বড় অঙ্কের বন্ড একসঙ্গে মেয়াদপূর্তিতে পৌঁছালে সরকারের নগদ ব্যবস্থাপনায় চাপ তৈরি হতে পারে। পুনঃক্রয়ের মাধ্যমে সেই চাপ আগেভাগে ভাগ করে দেওয়া যায়।
এ ছাড়া মেয়াদপূর্তির আগেই বন্ড কিনে নিলে সরকারকে পুরো সময়ের ১২ দশমিক ৩০ শতাংশ কুপন ব্যয় বহন করতে হবে না। এতে কার্যত সরকারের প্রকৃত সুদ ব্যয় কিছুটা কমে আসতে পারে।
বাংলাদেশ ব্যাংকের এক কর্মকর্তা জানিয়েছেন, এক মাস আগে বন্ড পুনঃক্রয় করলে সরকারের সুদ ব্যয় কমবে এবং কার্যকর সুদের হার ১২ দশমিক ৩০ শতাংশ কুপন হারের নিচে নামতে পারে।
এই উদ্যোগের আরেকটি গুরুত্বপূর্ণ দিক হলো ব্যাংকিং ব্যবস্থায় তারল্য বৃদ্ধি।
সরকার যখন বন্ডধারীদের কাছ থেকে সিকিউরিটিজ কিনে নেবে, তখন সেই অর্থ ব্যাংকিং ব্যবস্থায় ফিরে আসবে। এর ফলে ব্যাংকগুলোর হাতে নগদ অর্থের পরিমাণ বাড়বে এবং বাজারে তারল্য পরিস্থিতি কিছুটা স্বাভাবিক হতে পারে।
তারল্য বাড়লে ট্রেজারি বিল ও ট্রেজারি বন্ডের ফলনের ওপর নিম্নমুখী চাপ তৈরি হতে পারে। এতে ভবিষ্যতে সরকার নতুন করে দেশীয় বাজার থেকে ঋণ নিলে তুলনামূলক কম সুদে অর্থ সংগ্রহের সুযোগ পেতে পারে।
এটি সরকারের জন্য গুরুত্বপূর্ণ, কারণ উচ্চ সুদে ধার নেওয়া দীর্ঘমেয়াদে বাজেটের ওপর বড় চাপ তৈরি করে। সরকারের ঋণের বড় একটি অংশ যদি উচ্চ সুদে হয়, তাহলে উন্নয়ন ব্যয় বা অন্যান্য সামাজিক খাতে অর্থ বরাদ্দের সুযোগ সংকুচিত হতে পারে।
এই কারণেই ট্রেজারি বন্ড পুনঃক্রয়কে শুধু একটি আর্থিক লেনদেন হিসেবে দেখলে পুরো বিষয়টি বোঝা যাবে না। এটি মূলত সরকারের ঋণের মেয়াদ, সুদ ব্যয় এবং নগদ প্রবাহ—এই তিনটি বিষয় একসঙ্গে ব্যবস্থাপনার একটি পদ্ধতি।
বাংলাদেশ ব্যাংকের কর্মকর্তারা অবশ্য এই উদ্যোগকে এখনো পরীক্ষামূলক পদক্ষেপ হিসেবেই দেখছেন।
কেন্দ্রীয় ব্যাংকের এক জ্যেষ্ঠ কর্মকর্তা জানিয়েছেন, তারা বাজারের প্রতিক্রিয়া পর্যবেক্ষণ করতে চান এবং দেখতে চান এই পদ্ধতি কতটা বাজারভিত্তিক ও কার্যকর হয়।
এর আগে এপ্রিল মাসে উচ্চ ফলন হার থাকার কারণে একই ধরনের নিলাম আয়োজনের পরিকল্পনা থেকে সরে আসতে হয়েছিল। অর্থাৎ বন্ড পুনঃক্রয়ের সাফল্য অনেকটাই নির্ভর করবে বিনিয়োগকারীরা কী দামে বন্ড বিক্রি করতে চান এবং সরকার সেই মূল্য গ্রহণযোগ্য মনে করে কি না তার ওপর।
যদি বিনিয়োগকারীরা খুব বেশি দাম দাবি করেন, তাহলে আগাম পুনঃক্রয় করে সরকারের প্রত্যাশিত সাশ্রয় নাও হতে পারে। আবার প্রতিযোগিতামূলক ও যুক্তিসংগত দর পাওয়া গেলে সরকার সুদ ব্যয় এবং পরিশোধের চাপ—দুই দিক থেকেই সুবিধা পেতে পারে।
বাংলাদেশ ব্যাংকের বিজ্ঞপ্তি অনুযায়ী, প্রাথমিক ডিলার ব্যাংকগুলো সরাসরি এই নিলামে অংশ নিতে পারবে। অন্যান্য ব্যাংক ও আর্থিক প্রতিষ্ঠান সংশ্লিষ্ট প্রাথমিক ডিলারের মাধ্যমে দর জমা দিতে পারবে।
সরকার গ্রহণ করা দরের পাশাপাশি নিষ্পত্তির তারিখ পর্যন্ত অর্জিত সুদও পরিশোধ করবে।
এই ব্যবস্থায় বিনিয়োগকারীদের জন্যও একটি নতুন সুযোগ তৈরি হচ্ছে। আগে যারা মেয়াদপূর্তির আগে ট্রেজারি বন্ড থেকে বের হতে চাইতেন, তাদের জন্য বাজারে পর্যাপ্ত তারল্যের সুযোগ সবসময় ছিল না। এখন সরকার নিজেই পুনঃক্রয়ের জানালা খুলে দেওয়ায় বিনিয়োগকারীরা প্রয়োজনে আগাম বের হওয়ার একটি অতিরিক্ত পথ পাচ্ছেন।
মিউচুয়াল ট্রাস্ট ব্যাংকের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী সৈয়দ মাহবুবুর রহমান মনে করেন, এক মাস আগে পুনঃক্রয় নিলাম আয়োজন করলে সরকারের সুদ ব্যয় কিছুটা কমবে। একই সঙ্গে বাজারে তারল্য বাড়বে এবং সুদের হার নিয়ন্ত্রণে রাখতেও সহায়তা করতে পারে।
তাঁর মতে, এর ফলে ভবিষ্যতে সরকার বড় অঙ্কের ঋণ তুলনামূলক কম সুদে নিতে সক্ষম হতে পারে।
প্রাইম ব্যাংকের ভোক্তা ব্যাংকিং বিভাগের সম্পদ ব্যবস্থাপনা শাখার সহকারী সহসভাপতি মো. মাহমুদুর রহমানও এই ব্যবস্থাকে সরকারি সিকিউরিটিজ বাজারের জন্য ইতিবাচক অগ্রগতি হিসেবে দেখছেন।
তাঁর মতে, বন্ড পুনঃক্রয় ব্যবস্থা সরকারের ঋণ ব্যয় এবং মেয়াদপূর্তির কাঠামো আরও দক্ষভাবে পরিচালনার সুযোগ তৈরি করবে। একই সঙ্গে বিনিয়োগকারীদের হাতে থাকা ট্রেজারি সিকিউরিটিজ পুনর্বিন্যাস বা বিক্রি করে বের হওয়ার একটি অতিরিক্ত তারল্য সুবিধাও তৈরি হবে।
দীর্ঘমেয়াদে এমন ব্যবস্থা নিয়মিত হলে সরকারি সিকিউরিটিজ বাজার আরও গভীর, কার্যকর ও তরল হতে পারে।
বর্তমান ব্যবস্থায় সরকারের দেশীয় ঋণের একটি বড় অংশ ব্যাংক ও আর্থিক প্রতিষ্ঠান ধারণ করে। এসব ঋণের সুদের হার বেশি হলে ব্যাংকগুলো সরকারি সিকিউরিটিজে বিনিয়োগে বেশি আগ্রহী হয়, যা অনেক সময় বেসরকারি খাতে ঋণপ্রবাহেও প্রভাব ফেলতে পারে।
অন্যদিকে বন্ডের ফলন ধীরে ধীরে কমলে সরকারও তুলনামূলক কম ব্যয়ে ধার নিতে পারে এবং বাজারের সুদের কাঠামোতে কিছুটা স্বস্তি আসতে পারে।
তবে বিষয়টির আরেকটি দিকও রয়েছে। পুনঃক্রয়ের মাধ্যমে সরকার পুরোনো ঋণ কমালেও পরে নতুন ঋণ নিতে হলে তা কোন সুদে এবং কোন মেয়াদে নেওয়া হচ্ছে, সেটিই শেষ পর্যন্ত প্রকৃত লাভ-ক্ষতি নির্ধারণ করবে।
অর্থাৎ শুধু উচ্চ কুপনের বন্ড আগেভাগে কিনে নিলেই সমস্যার সমাধান হবে না। এর পরের ধাপে সরকার যদি কম সুদে এবং দীর্ঘ মেয়াদে নতুন ঋণ নিতে পারে, তবেই দায় ব্যবস্থাপনার পুরো সুবিধা পাওয়া যাবে।
এই উদ্যোগ সফল হলে ভবিষ্যতে সরকারের ঋণ ব্যবস্থাপনায় পুনঃক্রয়, বিনিময় বা মেয়াদ পুনর্বিন্যাসের মতো আরও বাজারভিত্তিক কৌশল ব্যবহারের পথ খুলে যেতে পারে।
এ ধরনের পদ্ধতি উন্নত ঋণ ব্যবস্থাপনার ক্ষেত্রে গুরুত্বপূর্ণ, কারণ এতে সরকারের ওপর একসঙ্গে বড় অঙ্কের পরিশোধের চাপ কমে এবং ঋণের সময়সূচি ছড়িয়ে দেওয়া সম্ভব হয়।
সব মিলিয়ে ৮ অক্টোবরের ৬ হাজার ৬৬৭ কোটি টাকার ট্রেজারি বন্ড পুনঃক্রয় নিলাম সরকারের দেশীয় ঋণ ব্যবস্থাপনায় একটি গুরুত্বপূর্ণ পরীক্ষা হতে যাচ্ছে।
১৭ বছর পর আবারও এই পদ্ধতি ব্যবহারের মূল উদ্দেশ্য হলো উচ্চ সুদের বোঝা কমানো, ঋণের মেয়াদপূর্তির চাপ নিয়ন্ত্রণে রাখা এবং ব্যাংকিং ব্যবস্থায় তারল্য বাড়ানো।
তবে চূড়ান্ত সাফল্য নির্ভর করবে বাজারে কী ধরনের দর আসে, সরকার কত টাকার বন্ড কিনতে সক্ষম হয় এবং এর পর ভবিষ্যৎ ঋণ কত কম সুদে নেওয়া যায় তার ওপর।
যদি এই প্রক্রিয়া কার্যকর প্রমাণিত হয়, তাহলে এটি বাংলাদেশের সরকারি ঋণ ব্যবস্থাপনায় আরও সক্রিয় ও বাজারভিত্তিক নীতির সূচনা হতে পারে।