
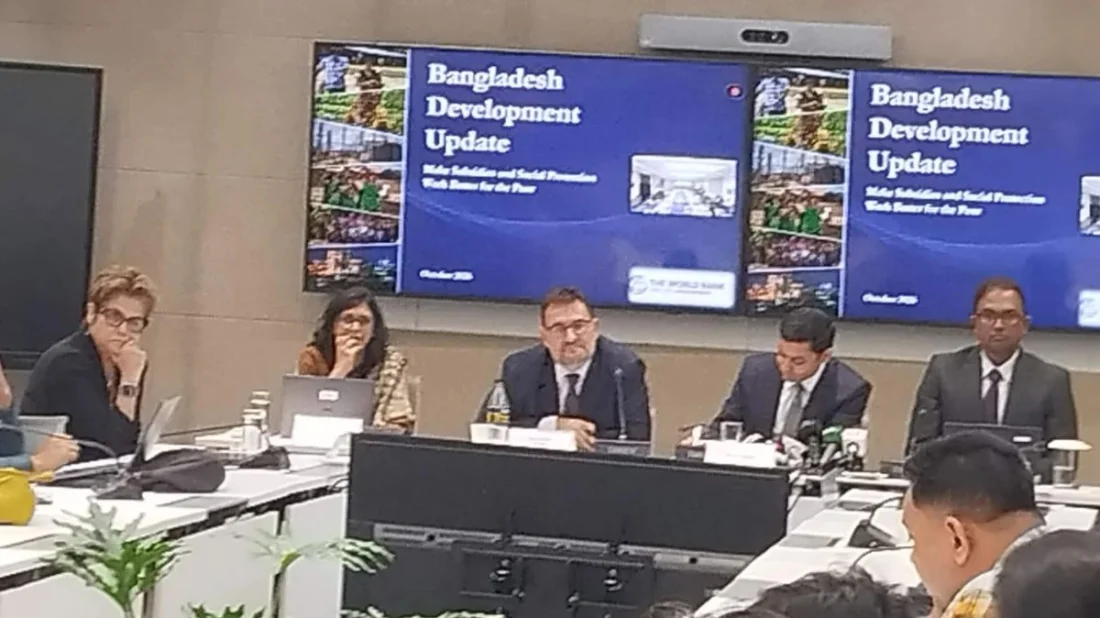
একাধিক খাদ্য ভর্তুকি একত্রিত করা এবং বিদ্যমান নগদ সহায়তা কর্মসূচির সঠিক লক্ষ্য নির্ধারণের সঙ্গে ফ্যামিলি কার্ড যুক্ত করা গেলে দেশের অতিরিক্ত ২৮ লাখ ৫০ হাজার মানুষকে দারিদ্র্য থেকে মুক্ত করা সম্ভব বলে জানিয়েছে বিশ্বব্যাংক। একই প্রতিবেদনে বাংলাদেশের অর্থনীতির বর্তমান চিত্র নিয়ে উদ্বেগও প্রকাশ করেছে সংস্থাটি।
চলতি ও আগামী অর্থবছরের জন্য জিডিপি প্রবৃদ্ধির পূর্বাভাস কমিয়ে ৩ দশমিক ৪ শতাংশ করা হয়েছে। সংস্থাটির মতে, সীমিত সরকারি সম্পদের সর্বোচ্চ সুফল পেতে হলে সামাজিক নিরাপত্তা কর্মসূচিগুলো আরও সুনির্দিষ্টভাবে দরিদ্র ও ঝুঁকিপূর্ণ মানুষের কাছে পৌঁছাতে হবে।
মঙ্গলবার (৬ অক্টোবর) প্রকাশিত ‘বাংলাদেশ উন্নয়ন হালনাগাদ’ প্রতিবেদনে এসব তথ্য তুলে ধরা হয়েছে। এটি বিশ্বব্যাংক গ্রুপের আঞ্চলিক প্রতিবেদন ‘দক্ষিণ এশিয়া অর্থনৈতিক হালনাগাদ’-এর পরিপূরক অংশ, যেখানে পুরো অঞ্চলের অর্থনৈতিক সম্ভাবনা ও নীতিগত অগ্রাধিকার পর্যালোচনা করা হয়েছে।
প্রতিবেদনে বলা হয়েছে, দেশে বিনিয়োগ কার্যক্রম এখন অত্যন্ত মন্থর। রপ্তানি গতি হারিয়েছে, আর মূল্যস্ফীতি উচ্চ পর্যায়েই রয়েছে। এর ফলে একদিকে সাধারণ পরিবারের ক্রয়ক্ষমতা মারাত্মকভাবে কমেছে, অন্যদিকে ব্যবসার পরিচালন ব্যয় অনেক বেড়েছে। পাশাপাশি আর্থিক খাতের ভঙ্গুরতা ঋণ মধ্যস্থতা ও বিনিয়োগকারীদের আস্থাকে ক্ষতিগ্রস্ত করছে। সীমিত রাজস্ব সংস্থানের কারণে সরকারের বড় বিনিয়োগ কার্যক্রমও বাধাগ্রস্ত হচ্ছে। তবে এসব প্রতিকূলতার মধ্যেও শক্তিশালী রেমিট্যান্স প্রবাহ এবং ক্রমবর্ধমান বৈদেশিক মুদ্রার রিজার্ভের সহায়তায় বাহ্যিক খাত কিছুটা স্থিতিশীল থেকেছে।
বিশ্বব্যাংকের হিসাবে, ২০২৬ অর্থবছরে দেশে দারিদ্র্য ও বৈষম্য উল্লেখযোগ্য হারে বেড়েছে। গত বছরের তুলনায় প্রায় ২১ লাখ বেশি মানুষ দারিদ্র্যসীমার নিচে নেমে গেছে। নতুন কর্মসংস্থান সৃষ্টি একপ্রকার থমকে আছে, আর বিপুল সংখ্যক নারী চাকরি হারিয়েছেন। অর্থাৎ ফ্যামিলি কার্ডের মাধ্যমে যে ২৮ লাখ ৫০ হাজার মানুষকে দারিদ্র্যমুক্ত করার সম্ভাবনার কথা বলা হচ্ছে, তা এক বছরে নতুন করে দরিদ্র হওয়া মানুষের সংখ্যার চেয়ে বেশি। এটি সামাজিক নিরাপত্তা কর্মসূচি সংস্কারের গুরুত্ব স্পষ্ট করে।
ব্যাংকিং খাতের দুর্বলতাও আরও তীব্র হয়েছে। খেলাপি ঋণের হার ২০২৫ সালের ডিসেম্বরের ৩০ দশমিক ৬ শতাংশ থেকে বেড়ে ২০২৬ সালের জুনে ৩৩ দশমিক ২ শতাংশে দাঁড়িয়েছে। অর্থাৎ ব্যাংক খাতে দেওয়া প্রতি তিন টাকার একটির বেশি এখন খেলাপি। রাজস্ব আদায়ের চিত্রও হতাশাজনক। জিডিপির মাত্র ৮ দশমিক ৩ শতাংশ রাজস্ব আদায় হচ্ছে, যা বিশ্বের মধ্যে অন্যতম সর্বনিম্ন। এতে জনকল্যাণমূলক খাতে সরকারি ব্যয় সংকুচিত হচ্ছে। রাজস্ব ঘাটতিও ২০২৫ অর্থবছরের ৩ দশমিক ৫ শতাংশ থেকে বেড়ে ২০২৬ অর্থবছরে জিডিপির ৩ দশমিক ৯ শতাংশে পৌঁছেছে।
সামাজিক সুরক্ষা, জ্বালানি ও কৃষি ভর্তুকি দরিদ্র ও দুর্বল জনগোষ্ঠীকে কিছুটা রক্ষা করলেও বাস্তবে প্রায় অর্ধেক দরিদ্রতম পরিবার কোনো সামাজিক সুরক্ষা কর্মসূচির আওতায় নেই। বিশ্বব্যাংকের মতে, উন্নত লক্ষ্য নির্ধারণের মাধ্যমে এসব কর্মসূচির দারিদ্র্য-প্রতিরোধমূলক প্রভাব উল্লেখযোগ্যভাবে বাড়ানো সম্ভব। সরকারের ‘ডাইনামিক সোশ্যাল রেজিস্ট্রি’ কার্যকরভাবে বাস্তবায়ন ও সম্প্রসারণ করা গেলে লক্ষ্য নির্ধারণ এবং আওতার ঘাটতি মোকাবিলায় তা গুরুত্বপূর্ণ ভূমিকা রাখবে। সংস্থাটি মনে করে, দরিদ্রদের জন্য সহায়তা বাড়ানোর পাশাপাশি সেই সহায়তা যেন সঠিক মানুষের কাছে পৌঁছায়, তা নিশ্চিত করাও সমান জরুরি।
ভবিষ্যৎ নিয়ে বিশ্বব্যাংক কিছুটা আশার কথাও জানিয়েছে। জ্বালানি সরবরাহ ক্রমান্বয়ে সহজ হলে এবং সরকারের সংস্কার কার্যক্রম গতি পেলে ২০২৮ অর্থবছরে প্রবৃদ্ধি ৩ দশমিক ৯ শতাংশে উন্নীত হতে পারে। তবে সেটিও শর্তসাপেক্ষ। বাংলাদেশ ও ভুটানের জন্য বিশ্বব্যাংকের কান্ট্রি ডিরেক্টর জ্যাঁ পেসম বলেন, অর্থনৈতিক মন্দা এড়াতে এবং বেসরকারি বিনিয়োগনির্ভর অন্তর্ভুক্তিমূলক প্রবৃদ্ধির পথে ফিরতে ব্যাংকিং খাত, অভ্যন্তরীণ রাজস্ব আহরণ ও জ্বালানি খাতে দ্রুত ও সাহসী সংস্কার প্রয়োজন। তিনি জোর দিয়ে বলেন, দরিদ্রদের সুরক্ষা এবং আরও বেশি ও ভালো মানের কর্মসংস্থান সৃষ্টির জন্য সংস্কার ত্বরান্বিত করতে বাংলাদেশকে জরুরি ভিত্তিতে সাড়া দিতে হবে। তাঁর ভাষ্য, আর দেরি করার সুযোগ নেই, এখনই পদক্ষেপ নেওয়ার সময়।
দক্ষিণ এশিয়ার সার্বিক চিত্র তুলনামূলক ভালো। শক্তিশালী অভ্যন্তরীণ চাহিদার কারণে বিভিন্ন বৈশ্বিক ধাক্কার মধ্যেও অঞ্চলটি উল্লেখযোগ্য স্থিতিস্থাপকতা দেখিয়েছে। এ বছর অঞ্চলটির প্রবৃদ্ধি ৬ দশমিক ৯ শতাংশে উন্নীত হওয়ার আশা করা হচ্ছে। তবে প্রতিকূল বৈশ্বিক পরিস্থিতির কারণে ২০২৭ সালে তা কিছুটা কমে ৬ দশমিক ৭ শতাংশে নামতে পারে। এর বিপরীতে বাংলাদেশের প্রবৃদ্ধির পূর্বাভাস ৩ দশমিক ৪ শতাংশ, যা অঞ্চলের গড়ের প্রায় অর্ধেক। ফলে দক্ষিণ এশিয়ার অন্যান্য অর্থনীতির তুলনায় বাংলাদেশের পিছিয়ে পড়ার ঝুঁকি স্পষ্ট।
দক্ষিণ এশিয়া বিষয়ক বিশ্বব্যাংকের ভাইস প্রেসিডেন্ট ইয়োহানেস জুট বলেন, প্রতিকূল বৈশ্বিক পরিবেশেও দক্ষিণ এশিয়া অসাধারণ স্থিতিস্থাপকতা দেখিয়েছে। এই গতি ধরে রাখতে এবং তরুণদের জন্য আরও কর্মসংস্থান তৈরি করতে অঞ্চলটিকে প্রবৃদ্ধির নতুন চালিকাশক্তিতে বিনিয়োগ বাড়াতে হবে। বিশেষ করে দ্রুত বর্ধনশীল এআই গ্লোবাল ভ্যালু চেইনে তৈরি হওয়া নতুন সুযোগ কাজে লাগাতে দক্ষতা, অবকাঠামো ও সহায়ক কর্মপরিবেশে বিনিয়োগ করতে হবে।
প্রতিবেদনে কৃত্রিম বুদ্ধিমত্তার কৌশলগত ব্যবহার কীভাবে অঞ্চলটিতে প্রবৃদ্ধির নতুন উৎস তৈরি করতে পারে, তা-ও আলোচনা করা হয়েছে। দক্ষিণ এশিয়ায় এআইয়ের ব্যবহার বাড়ছে, তবে উন্নত অর্থনীতির তুলনায় এখনো অনেক পিছিয়ে। বেসরকারি খাতের পাশাপাশি সরকারগুলোও সম্মুখসারির কর্মীদের কর্মক্ষমতা ও জনসেবার মান বাড়াতে এই প্রযুক্তি ব্যবহার করছে। এর উদাহরণ হিসেবে ভারতে ক্ষুদ্র কৃষকদের কাছে এআইভিত্তিক নির্ভুল আবহাওয়ার পূর্বাভাস পৌঁছে দেওয়া এবং বাংলাদেশে এআইয়ের সহায়তায় উন্নত রেটিনাল স্ক্রিনিংয়ের কথা বলা হয়েছে। বিশ্বব্যাংক গ্রুপের এশিয়া অঞ্চলের প্রধান অর্থনীতিবিদ ফ্রানজিস্কা ওনসোর্গে বলেন, এআই গ্রহণ শ্রম উৎপাদনশীলতা বাড়াতে, রপ্তানির বৈচিত্র্য ও সুযোগ সম্প্রসারণে এবং জনসেবার মান উন্নয়নে অঞ্চলটির উন্নয়নের গতিপথ বদলে দিতে পারে। তবে সেই সুফল পেতে হলে সরকারগুলোকে এআই গ্রহণের পথে থাকা মৌলিক ও অবকাঠামোগত ঘাটতি অগ্রাধিকার দিয়ে দূর করতে হবে।
সব মিলিয়ে প্রতিবেদনের বার্তা দুটি। স্বল্পমেয়াদে সীমিত সম্পদ দিয়ে দরিদ্র মানুষের কাছে সহায়তা সঠিকভাবে পৌঁছানো জরুরি। আর দীর্ঘমেয়াদে ব্যাংকিং, রাজস্ব ও জ্বালানি খাতের কাঠামোগত সংস্কার ছাড়া প্রবৃদ্ধি ও কর্মসংস্থান ফেরানো কঠিন। ফ্যামিলি কার্ডের মতো উদ্যোগ কতটা কার্যকর হবে, তা নির্ভর করবে সঠিক সুবিধাভোগী বাছাই এবং বাস্তবায়নের স্বচ্ছতার ওপর।