
গ্রামীণ পরিবারে ঋণ নেওয়ার প্রবণতা বাড়ছে, কিন্তু সেই ঋণের ভাগ কৃষিতে যাচ্ছে আগের চেয়ে অনেক কম। বাংলাদেশ উন্নয়ন গবেষণা প্রতিষ্ঠানের (বিআইডিএস) এক গবেষণায় দেখা গেছে, ২০১০ সালে গ্রামীণ ঋণের ২৫ শতাংশ ব্যবহৃত হতো কৃষিকাজে। ২০২২ সালের তথ্য অনুযায়ী এখন তা নেমে এসেছে ১৬ শতাংশে। অর্থাৎ ১২ বছরে কৃষির অংশ কমেছে প্রায় ৯ শতাংশ।
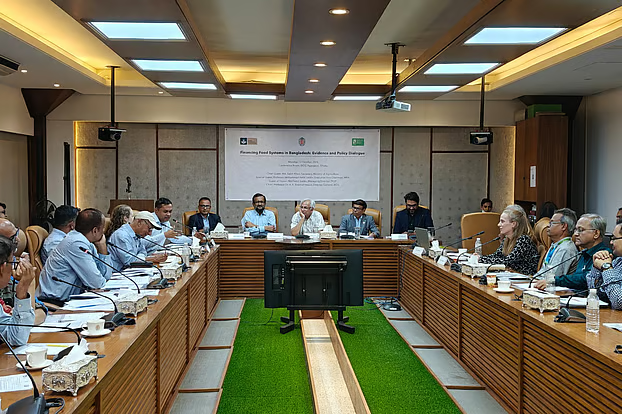
গতকাল সোমবার রাজধানীতে আয়োজিত এক নীতি সংলাপে গবেষকেরা এই চিত্র তুলে ধরেন। সংলাপের শিরোনাম ছিল ‘ফিন্যান্সিং ফুড সিস্টেমস ইন বাংলাদেশ: এভিডেন্স অ্যান্ড পলিসি ডায়ালগ’। এটি যৌথভাবে আয়োজন করে বিআইডিএস ও আন্তর্জাতিক খাদ্যনীতি গবেষণা প্রতিষ্ঠান। বাংলাদেশের খাদ্যব্যবস্থায় অর্থায়নের সুযোগ, চ্যালেঞ্জ এবং নীতিগত করণীয় ছিল আলোচনার মূল বিষয়।
গবেষণা অনুযায়ী, ২০১০ সালে গ্রামের ৩৬ শতাংশ পরিবার ঋণ নিত। ২০২২ সালে এই হার বেড়ে হয়েছে ৪২ শতাংশ। অর্থাৎ ঋণের ওপর নির্ভরতা বেড়েছে। তবে ঋণের বড় অংশ এখন আর মাঠের কাজে যাচ্ছে না। গবেষকেরা বলছেন, এর কারণ গ্রামীণ অর্থনীতির কাঠামোগত পরিবর্তন। গ্রামে নতুন নতুন ব্যবসা গড়ে উঠছে, মানুষ বাড়িঘর তৈরিতে বেশি অর্থ খরচ করছে, আর ভোগের প্রবণতাও বেড়েছে। ঋণের টাকা তাই ক্রমে কৃষি ছাড়িয়ে অন্য খাতে ছড়িয়ে পড়ছে।
এই প্রবণতা শুধু কৃষির জন্য নয়, গোটা দেশের খাদ্য উৎপাদনের জন্যও গুরুত্বপূর্ণ। যে খাতের ওপর খাদ্য নিরাপত্তা নির্ভর করে, সেখানে মূলধনের জোগান কমলে উৎপাদন বাড়ানো কঠিন হয়ে পড়ে।
সংলাপে মূল প্রবন্ধ উপস্থাপন করেন বিআইডিএসের গবেষণা পরিচালক কাজী ইকবাল। তাঁর উপস্থাপনায় গ্রামীণ ঋণবাজারের আরও কিছু উদ্বেগজনক দিক উঠে আসে। গ্রামে প্রতি চারটি ঋণের তিনটিই আসে বিভিন্ন বেসরকারি উন্নয়ন সংস্থা (এনজিও) থেকে। ব্যাংকের ভূমিকা সেখানে সীমিত, এবং তা আরও কমছে। ২০১০ সালে গ্রামের ৪ দশমিক ৭ শতাংশ পরিবার ব্যাংক থেকে ঋণ নিত। ২০২২ সালে এই হার নেমে এসেছে ২ দশমিক ৯ শতাংশে।
ব্যাংকব্যবস্থা থেকে গ্রামের মানুষের এই দূরত্ব নীতিনির্ধারকদের জন্য ভাবনার বিষয়। প্রাতিষ্ঠানিক ও তুলনামূলক কম সুদের ঋণ যদি গ্রামে না পৌঁছায়, তাহলে কৃষক ও গ্রামীণ উদ্যোক্তাদের বাধ্য হয়ে ব্যয়বহুল উৎসের ওপর নির্ভর করতে হয়।
ঋণ কোন কাজে ব্যবহৃত হচ্ছে, সে তথ্যও উপস্থাপনায় ছিল। ২০১০ সালে কৃষিঋণের ৪৪ শতাংশ খরচ হতো সার কিনতে। ২০২২ সালে তা বেড়ে হয়েছে ৫৬ শতাংশ। এর মানে, কৃষক ঋণের বড় অংশ চলতি উৎপাদন খরচ মেটাতেই ব্যয় করছেন। যন্ত্রপাতি, প্রযুক্তি বা উৎপাদনশীলতা বাড়ানোর মতো দীর্ঘমেয়াদি বিনিয়োগের সুযোগ সেখানে কম থাকছে।
ঋণ পরিশোধের চাপও আগের তুলনায় বেড়েছে। গবেষণায় দেখা গেছে, ঋণগ্রহীতা পরিবারগুলোর ৪১ শতাংশ তাদের মাসিক আয়ের ৪০ শতাংশ কিস্তি পরিশোধে খরচ করছে। ২০১০ সালে এমন পরিবারের হার ছিল ২২ শতাংশ। এ ছাড়া ৩৩ শতাংশ পরিবারের একাধিক ঋণ রয়েছে। একটি ঋণ শোধ করতে গিয়ে আরেকটি ঋণ নেওয়ার ঝুঁকি এতে স্পষ্ট হয়ে ওঠে, যা পরিবারের আর্থিক স্থিতিশীলতার জন্য উদ্বেগজনক।
কৃষি যান্ত্রিকীকরণে অর্থায়নের বিষয়ে আলাদা একটি উপস্থাপনা দেন আন্তর্জাতিক খাদ্যনীতি গবেষণা প্রতিষ্ঠানের প্রতিনিধি মেহরাব বখতিয়ার। তাঁর তথ্য অনুযায়ী, একটি কৃষিযন্ত্র কিনতে ১ লাখ থেকে ৩২ লাখ টাকা পর্যন্ত লাগে। অথচ এসব যন্ত্র ভাড়া দিয়ে বছরে গড়ে প্রায় পাঁচ লাখ টাকা আয় করা যায়। গ্রামের অন্য কোনো ব্যবসায় যন্ত্র ভাড়া দিয়ে এত আয় হয় না।
লাভজনক হওয়া সত্ত্বেও ব্যাংকগুলো এই খাতে খুব কম আগ্রহ দেখাচ্ছে। যন্ত্র কেনার মোট খরচের মাত্র ২ থেকে ৭ শতাংশ অর্থায়ন করে ব্যাংক। অথচ দেশে প্রতি বছর প্রায় দুই হাজার কোটি টাকার কৃষিযন্ত্র বিক্রি হয়। ব্যাংক থেকে ঋণ না পেয়ে ক্রেতারা অন্য উৎসের দ্বারস্থ হন। তাঁদের ৩২ শতাংশ আত্মীয়স্বজনের কাছ থেকে, ২৭ শতাংশ এনজিও থেকে এবং ৮ শতাংশ মহাজনের কাছ থেকে টাকা নেন।
এই চিত্র থেকে বোঝা যায়, সম্ভাবনাময় একটি খাত প্রাতিষ্ঠানিক অর্থায়নের অভাবে পিছিয়ে আছে। ব্যাংকগুলো যদি এখানে এগিয়ে আসে, তাহলে কৃষকের খরচ যেমন কমতে পারে, তেমনি কৃষির আধুনিকায়নও গতি পেতে পারে।
বাংলাদেশ কৃষি গবেষণা ইনস্টিটিউটের মুখ্য বৈজ্ঞানিক কর্মকর্তা মোহাম্মদ এরশাদুল হক উন্মুক্ত আলোচনায় একই বিষয়ে উদ্বেগ প্রকাশ করেন। তাঁর মতে, কৃষি যান্ত্রিকীকরণ একটি লাভজনক বিনিয়োগ ক্ষেত্র এবং ব্যাংকগুলোর এখানে এগিয়ে আসা উচিত। তিনি জানান, ব্যাংক হয়তো যন্ত্র উৎপাদনকারী প্রতিষ্ঠানকে ঋণ দিচ্ছে। সেই প্রতিষ্ঠানগুলো আবার কৃষককে বাকিতে যন্ত্র বিক্রি করছে। এতে কৃষকের ওপর দুই দফায় সুদের বোঝা চাপছে।
ঋণব্যবস্থায় এনজিওর আধিপত্যের কথা তুলে ধরেন পল্লী কর্ম-সহায়ক ফাউন্ডেশনের (পিকেএসএফ) ব্যবস্থাপনা পরিচালক মো. ফজলুল কাদের। তিনি বলেন, কৃষকের কাছে ঋণের প্রায় ৯০ শতাংশই যাচ্ছে বিভিন্ন এনজিওর মাধ্যমে। কিন্তু সেই ঋণের সুদ অনেক বেশি, ফলে কৃষকের ওপর পরিশোধের চাপ বাড়ছে। একই সঙ্গে কৃষি উপকরণের দামও বেড়েছে। এসবের ফলে কৃষকের মুনাফা কমেছে। তাঁর ভাষ্য, এ কারণেই কৃষকের সন্তানেরা এখন আর কৃষিতে আসতে চায় না।
এই মন্তব্য কৃষির ভবিষ্যতের জন্য গুরুত্বপূর্ণ ইঙ্গিত বহন করে। মুনাফা কমতে থাকলে নতুন প্রজন্ম এই পেশা থেকে মুখ ফেরাবে, আর তাতে দীর্ঘ মেয়াদে উৎপাদন ও খাদ্য নিরাপত্তা ঝুঁকিতে পড়তে পারে।
সংলাপে সভাপতিত্ব করেন বিআইডিএসের মহাপরিচালক অধ্যাপক এ কে এনামুল হক। তিনি বলেন, গবেষণার এসব ফল নীতিনির্ধারকদের ভাবনার খোরাক জোগাবে। তাঁর মতে, একদিকে কৃষি পরিবারগুলো ক্রমে বিলীন হচ্ছে, অন্যদিকে অনেকে ক্ষেত্র পরিবর্তন করে নতুনভাবে ফিরেও আসছে। তবে উৎপাদনশীলতা বাড়াতে না পারলে কৃষি খাতকে এগিয়ে নেওয়া কঠিন হবে বলে তিনি সতর্ক করেন।
অনুষ্ঠানে প্রধান অতিথি ছিলেন কৃষিসচিব মো. সেলিম খান। তিনি বলেন, কৃষককে সর্বোচ্চ গুরুত্ব দিয়ে দেশের কৃষিকে এগিয়ে নিতে চেষ্টা করছে সরকার। এর অংশ হিসেবে কৃষক কার্ডের মাধ্যমে কৃষকেরা ঋণসহ ১০ ধরনের সুবিধা পাবেন। কৃষিসচিব আরও জানান, এ বছর পেঁয়াজ আমদানি করতে হয়নি। আগামী দুই বছরের মধ্যে মরিচ ও টমেটো আমদানির প্রয়োজনও হবে না বলে তিনি আশা প্রকাশ করেন।
বিশেষ অতিথি হিসেবে উপস্থিত ছিলেন মাইক্রোক্রেডিট রেগুলেটরি অথরিটির নির্বাহী ভাইস চেয়ারম্যান অধ্যাপক মোহাম্মদ হেলাল উদ্দিন। সংলাপে গ্রামীণ ঋণবাজারের পরিবর্তন, প্রাণিসম্পদ খাতে অর্থায়ন, শহরের খাদ্য বিক্রেতাদের জন্য আর্থিক পণ্য এবং কৃষিভিত্তিক ক্ষুদ্র ও মাঝারি উদ্যোগের অর্থায়ন নিয়েও আলোচনা হয়। সরকারি ও বেসরকারি বিভিন্ন সংস্থার গবেষক ও বিশেষজ্ঞেরা অনুষ্ঠানে উপস্থিত ছিলেন।
সব মিলিয়ে সংলাপের তথ্যে একটি স্পষ্ট চিত্র উঠে এসেছে। গ্রামে ঋণের চাহিদা বাড়ছে, কিন্তু তা মেটাচ্ছে মূলত এনজিও, যাদের সুদের হার বেশি। ব্যাংক সরে থাকায় কৃষক ও উদ্যোক্তাদের ব্যয় বাড়ছে, আর ঋণের চাপে কৃষির মুনাফা কমছে। নীতিনির্ধারকেরা যদি ব্যাংকঋণ গ্রামে ও কৃষিতে পৌঁছানোর পথ সহজ করতে পারেন এবং যান্ত্রিকীকরণের মতো লাভজনক খাতে অর্থায়ন বাড়াতে পারেন, তবে কৃষির উৎপাদনশীলতা বাড়ানো ও নতুন প্রজন্মকে এই পেশায় ধরে রাখা সহজ হবে বলে বিশেষজ্ঞদের বক্তব্যে ইঙ্গিত মেলে।