
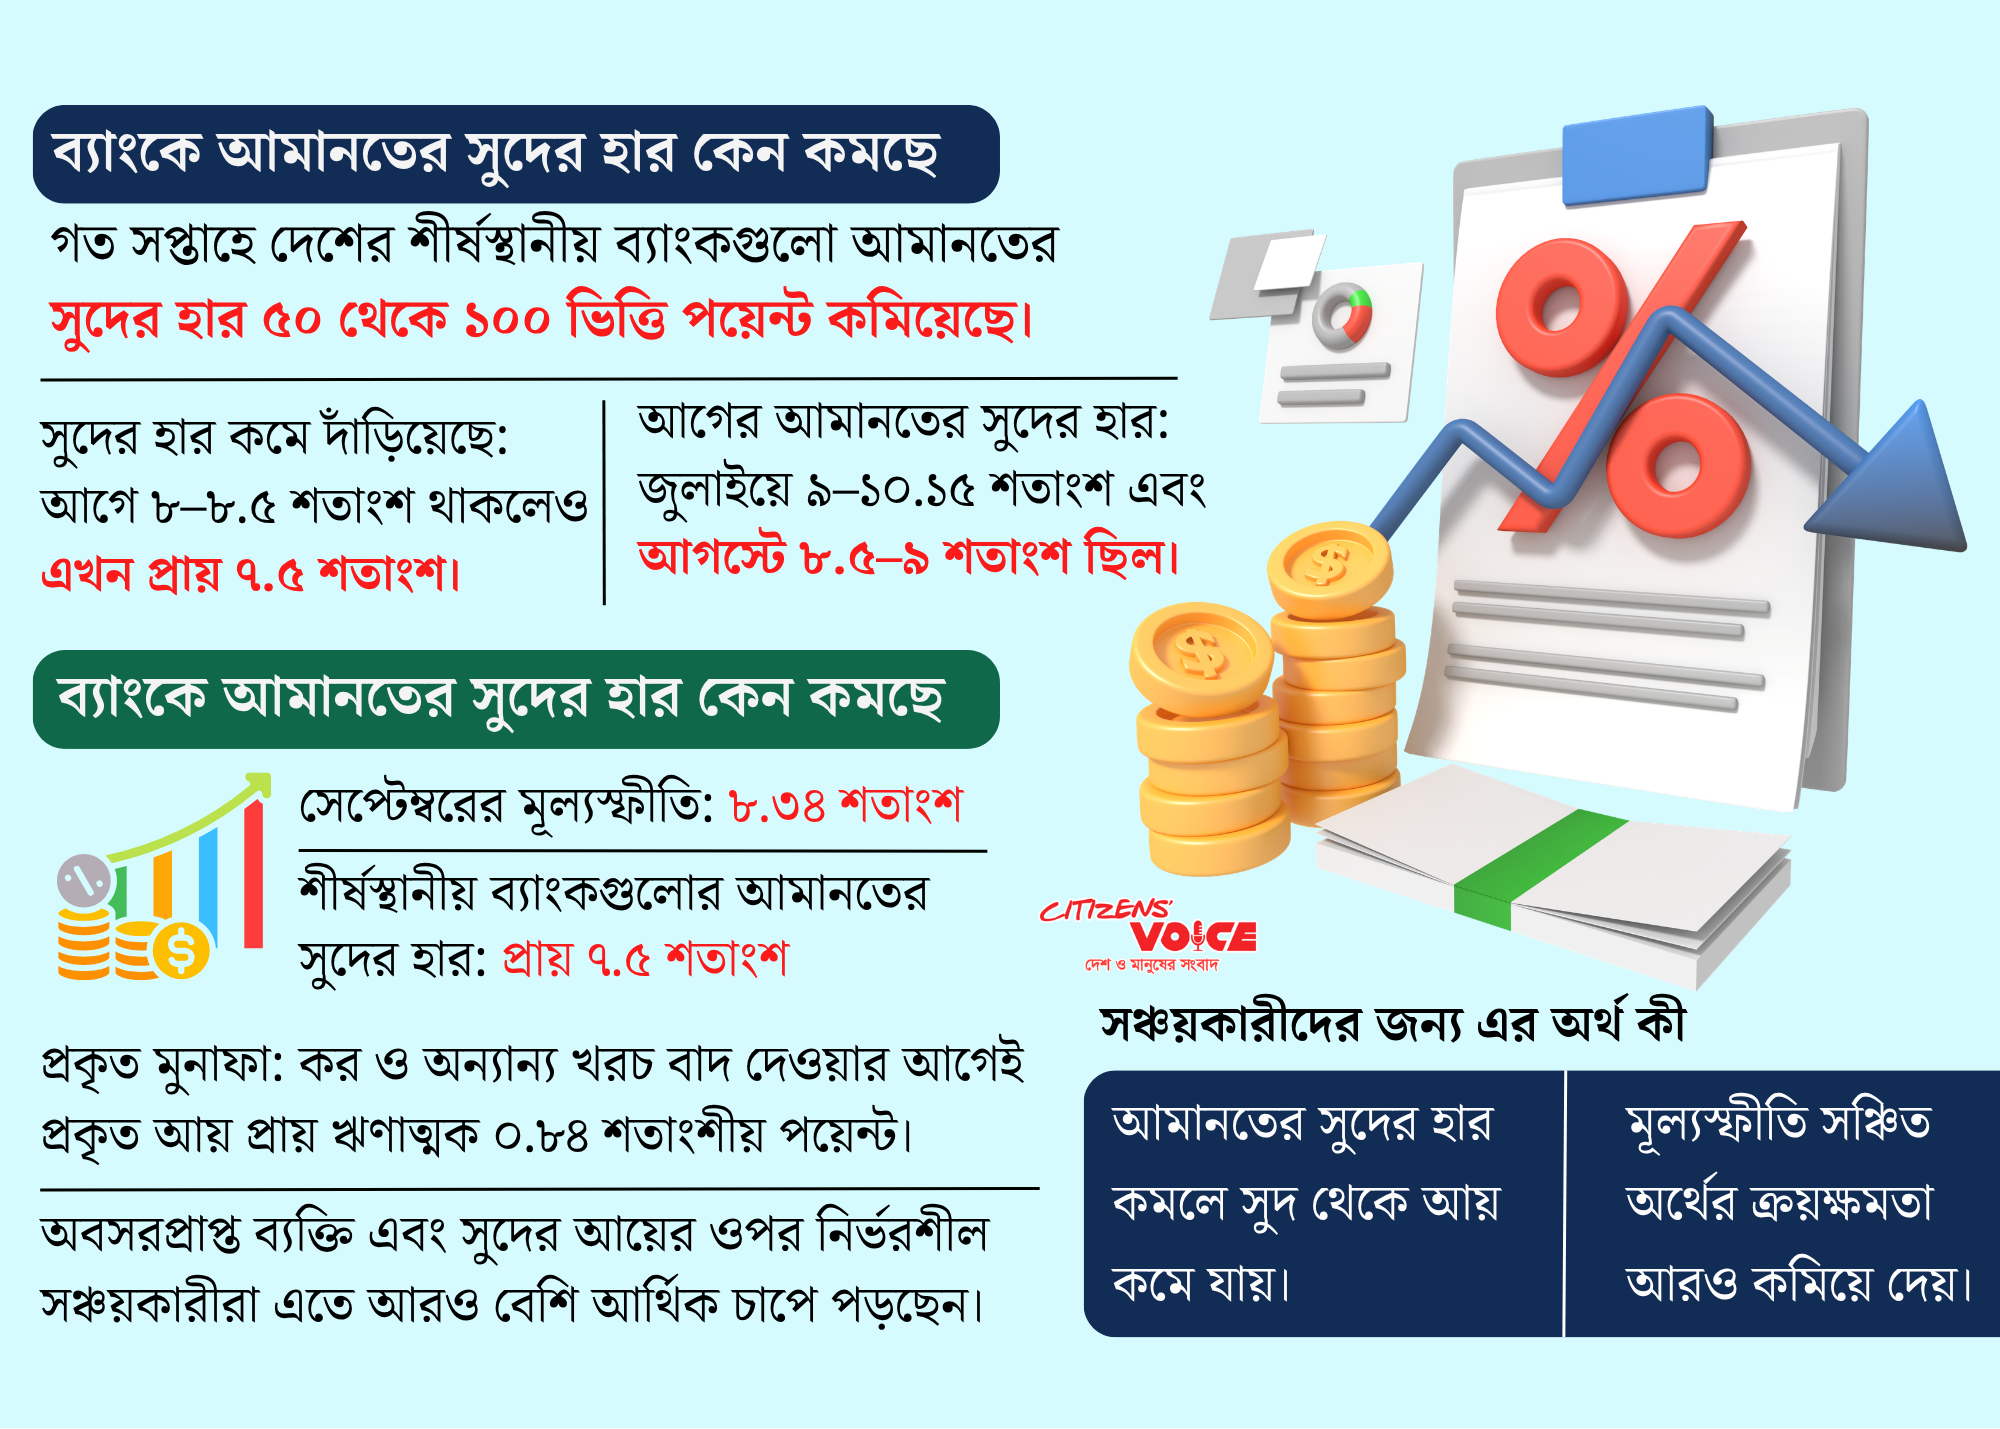
দেশের শীর্ষ বাণিজ্যিক ব্যাংকগুলো এক বছর মেয়াদি স্থায়ী আমানতের সুদহার কমিয়ে প্রায় সাড়ে ৭ শতাংশে নামিয়ে এনেছে। অথচ সেপ্টেম্বরে মূল্যস্ফীতি ছিল ৮ দশমিক ৩৪ শতাংশ। অর্থাৎ আমানতকারীরা যে হারে সুদ পাচ্ছেন, তার চেয়ে দ্রুত বাড়ছে জিনিসপত্রের দাম। এতে সঞ্চয়ের প্রকৃত ক্রয়ক্ষমতা কমে যাচ্ছে। সবচেয়ে বেশি চাপে পড়ছেন অবসরপ্রাপ্ত ব্যক্তি ও সুদের আয়ে সংসার চালানো মানুষ।
গত সপ্তাহে কয়েকটি ব্যাংক সুদহার ৫০ থেকে ১০০ বেসিস পয়েন্ট পর্যন্ত কমিয়েছে। দুই মাসের মধ্যে এটি দ্বিতীয় দফা কাটছাঁট। জুলাইয়ে যেখানে সুদহার ছিল ৯ থেকে ১০ দশমিক ১৫ শতাংশ, আগস্টে তা নেমে আসে ৮ দশমিক ৫ থেকে ৯ শতাংশে। এরপর বর্তমানে তা ৮ থেকে ৮ দশমিক ৫ শতাংশ ছুঁয়ে আরও নিচে নেমে এসেছে।
একটি হিসাবে বিষয়টি পরিষ্কার হয়। কেউ ১০ লাখ টাকা সাড়ে ৭ শতাংশ সুদে এক বছরের স্থায়ী আমানতে রাখলে সুদহার অপরিবর্তিত থাকলে বছর শেষে মোট সুদ পাবেন ৭৫ হাজার টাকা। কিন্তু বর্তমান মূল্যস্ফীতির হারে এই আয় দিয়ে আমানতের ক্রয়ক্ষমতা ধরে রাখা যাবে না। কর, আবগারি শুল্কসহ অন্যান্য কর্তনের পর প্রকৃত আয় আরও কমে যাবে।
ব্র্যাক ব্যাংক ও ডাচ্-বাংলা ব্যাংক এখন এক বছর মেয়াদি আমানতে সাড়ে ৭ শতাংশ সুদ দিচ্ছে। এক সপ্তাহে ব্র্যাক ব্যাংক সুদ কমিয়েছে ৫০ বেসিস পয়েন্ট, আর ডাচ্-বাংলা কমিয়েছে ১০০ বেসিস পয়েন্ট। প্রাইম ব্যাংক দিচ্ছে ৭ দশমিক ৭৫ শতাংশ, সিটি ব্যাংক সাড়ে ৭ শতাংশ।
ব্যাংকাররা বলছেন, এই সুদহার কমার পেছনে তিনটি কারণ কাজ করছে। প্রথমত, শীর্ষ ব্যাংকগুলোতে আমানত জোরদার হয়েছে। দ্বিতীয়ত, বেসরকারি খাতে ঋণের চাহিদা ঝিমিয়ে আছে। তৃতীয়ত, ব্যাংকিং খাতে তারল্য প্রচুর। ফলে নতুন আমানত টানতে আগের মতো প্রতিযোগিতার প্রয়োজন পড়ছে না।
আমানত বাড়ার একটি বড় কারণ আস্থা। সমস্যাগ্রস্ত ব্যাংক থেকে অনেক গ্রাহক টাকা সরিয়ে তুলনামূলক নির্ভরযোগ্য ব্যাংকে রাখছেন। ব্যাংকারদের তথ্য অনুযায়ী, চলতি বছরের প্রথম আট মাসে কয়েকটি শীর্ষ ব্যাংকে আমানত বেড়েছে ১৫ থেকে ২২ শতাংশ। আগস্ট পর্যন্ত পুরো ব্যাংকিং খাতে এই প্রবৃদ্ধি ছিল ১১ দশমিক ৯৬ শতাংশ। কিছু ব্যাংকের শীর্ষ কর্মকর্তারা জানিয়েছেন, মেয়াদ শেষে তুলনামূলক বেশি সুদ দিতে হবে এমন আমানত তাঁরা ইচ্ছা করেই নিরুৎসাহিত করছেন।
ব্যাংক এশিয়ার ব্যবস্থাপনা পরিচালক সোহেল আরকে হোসেন বলেন, খাতটিতে তারল্য এখন বেশ ভালো এবং অগ্রিম-আমানত অনুপাত (এডিআর) ৬০ শতাংশের কাছাকাছি। তাঁর ভাষ্য, এর মানে হলো ব্যাংকগুলোতে বিপুল অর্থ অলস পড়ে আছে। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, জুন শেষে ব্যাংকিং খাতে উদ্বৃত্ত তারল্য ছিল ৪ লাখ ৮ হাজার কোটি টাকা।
ঋণের বাজারের চিত্র আরও উদ্বেগজনক। বেসরকারি খাতে ঋণ প্রবৃদ্ধি টানা ছয় মাসের বেশি সময় ধরে ৫ শতাংশের নিচে। এতে বিনিয়োগ ও ব্যবসায়িক ঋণে দীর্ঘ মন্দা স্পষ্ট। ঋণ নেওয়ার মতো যোগ্য গ্রাহক কম থাকায় ব্যাংকের হাতে অব্যবহৃত অর্থ জমছে। সোহেল আরকে হোসেনের মতে, কারখানাগুলো এখন খুব কম সক্ষমতায় চলছে। জ্বালানি তেলের দাম বাড়ায় উৎপাদন খরচও বেড়েছে। অন্য একটি ব্যাংকের ট্রেজারি বিভাগের এক জ্যেষ্ঠ কর্মকর্তা জানান, ঋণের সুদহার এখনো ১০ থেকে ১১ শতাংশ, যা ব্যবসায়ীদের ঋণ নিতে নিরুৎসাহিত করছে। একটি বেসরকারি ব্যাংকের এক জ্যেষ্ঠ কর্মকর্তা মনে করেন, বর্তমান অর্থনৈতিক পরিস্থিতিতে আগামী এক বছর নতুন ব্যবসা শুরু বা বিদ্যমান ব্যবসা সম্প্রসারণ কঠিন থাকবে। তাঁর ভাষ্য, ব্যবসায়ীরা নতুন বিনিয়োগে আগ্রহ দেখাচ্ছেন না।
ঋণের চাহিদা কম থাকায় ব্যাংকগুলো উদ্বৃত্ত অর্থ খাটাচ্ছে সরকারি ট্রেজারি বিল ও বন্ডে। ব্যাংকাররা জানান, সরকারি সিকিউরিটিজের প্রবল চাহিদার কারণে গত সপ্তাহে ট্রেজারি বিলের সুদহার তিন বছরের মধ্যে সর্বনিম্নে নেমেছিল। তবে গতকাল ৯১ দিন, ১৮২ দিন ও ৩৬৪ দিন মেয়াদি বিলের সুদহার আগের সপ্তাহের তুলনায় ৩২ থেকে ১০০ বেসিস পয়েন্ট বেড়েছে। ব্যাংকারদের ধারণা, ব্যবসায়িক কার্যক্রম মন্থর থাকায় এই বৃদ্ধি সাময়িক হতে পারে। একটি বেসরকারি ব্যাংকের কর্মকর্তা জানান, সোনালী ব্যাংক ন্যাশনাল ব্যাংককে ৭ হাজার কোটি টাকা ঋণ দেওয়াই মূলত এই উল্লম্ফনের কারণ। সরকার সমন্বয় শুরু করলে বিল ও বন্ডের সুদহার আবার কমবে বলে তিনি মনে করেন। সামগ্রিকভাবে এসব সিকিউরিটিজের সুদের গতি নিম্নমুখী।
সেন্টার ফর পলিসি ডায়ালগের (সিপিডি) বিশিষ্ট ফেলো ফাহমিদা খাতুন বলেন, সুদহার কমলে ব্যাংকের আমানতের ওপর নির্ভরশীল মানুষ, বিশেষ করে অবসরপ্রাপ্তরা চাপে পড়বেন। তাঁর মতে, মানুষ অবসরে ব্যাংকে টাকা রেখে সুদ পান, আর এখন মূল্যস্ফীতি বেশি থাকায় এই চাপ আরও স্পষ্ট। বাজারভিত্তিক অর্থনীতিতে চাহিদা ও জোগানের ওপর সুদহার নির্ভর করে উল্লেখ করে তিনি বলেন, যেসব ব্যাংকের তারল্য বেশি, তাদের নতুন আমানত টানার তাগিদ কম, তাই কেউ কেউ সুদহার কমাচ্ছে।
বাংলাদেশ ব্যাংকের সাবেক প্রধান অর্থনীতিবিদ মুস্তফা কামাল মুজেরী বলেন, জনআস্থার কারণে যেসব ব্যাংকে আমানত আসছে, তারা স্বাভাবিকভাবেই সুদ কমাবে। তাঁর মতে, এটি বাজারভিত্তিক চর্চা এবং দেশের জন্য ভালো, কারণ এর ফলে ঋণের সুদহারও কমতে পারে, যা ব্যবসা ও সামগ্রিক অর্থনীতির জন্য সুফল বয়ে আনবে। তবে সুদ কমলে সঞ্চয়ের আয়ের ওপর নির্ভরশীলদের ভোগান্তি বাড়বে বলেও তিনি স্বীকার করেন। বিকল্প হিসেবে তিনি শেয়ারবাজার বা সঞ্চয়পত্রে বিনিয়োগের কথা ভাবতে বলেছেন। শেয়ারে রিটার্ন বেশি হতে পারে, কিন্তু লোকসানের ঝুঁকিও আছে বলে সতর্ক করেছেন তিনি।
পুরো চিত্রটি একটি দ্বৈত সংকটের ইঙ্গিত দেয়। একদিকে ব্যাংকের হাতে বিপুল অলস অর্থ, অন্যদিকে ঋণ নেওয়ার মতো উদ্যোক্তার অভাব। এর ফল ভোগ করছেন সাধারণ সঞ্চয়কারীরা, যাঁদের সুদ আয় মূল্যস্ফীতির নিচে নেমে গেছে। ঋণের সুদহার কমলে বিনিয়োগ চাঙা হওয়ার সুযোগ তৈরি হতে পারে, তবে তা নির্ভর করবে ব্যবসায়ীদের আস্থা ফেরার ওপর। ততদিন পর্যন্ত নিশ্চিত আয়ের ওপর নির্ভরশীল পরিবারগুলোকে ব্যয় ও বিনিয়োগের পরিকল্পনা নতুন করে সাজাতে হতে পারে।