
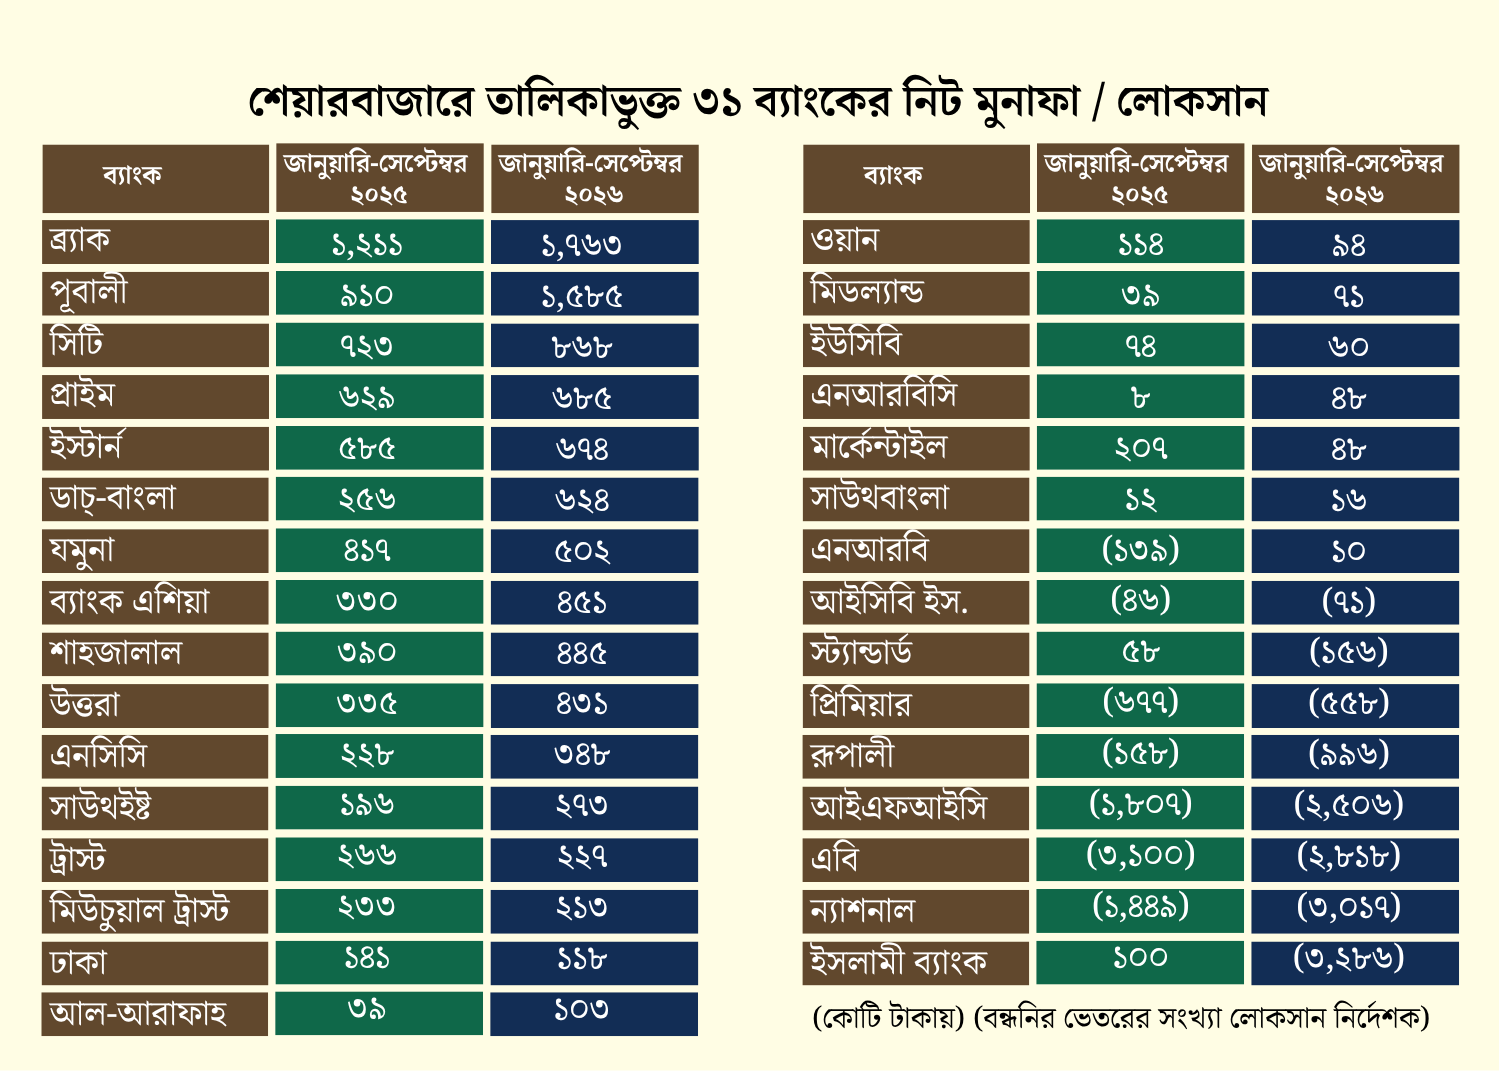
চলতি বছরের প্রথম নয় মাসে দেশের ব্যাংক খাতে দুটি সম্পূর্ণ ভিন্ন চিত্র দেখা গেছে। একদিকে শেয়ারবাজারে তালিকাভুক্ত বেসরকারি খাতের ২৩টি ব্যাংক সম্মিলিতভাবে ৯ হাজার ৬৫৭ কোটি টাকা নিট মুনাফা করেছে, যা গত বছরের একই সময়ের তুলনায় ৩৪ শতাংশ বেশি। অন্যদিকে আটটি ব্যাংকের লোকসান হয়েছে ১৩ হাজার ৪০৮ কোটি টাকা। এই আট ব্যাংকের লোকসানই পুরো খাতের চিত্র বদলে দিয়েছে। ফলে তালিকাভুক্ত ৩১টি ব্যাংকের সম্মিলিত লোকসান দাঁড়িয়েছে ৩ হাজার ৭৫১ কোটি টাকা। গত বছরের একই সময়ে খাতটির নিট মুনাফা ছিল ১২৫ কোটি টাকা।
লোকসানি ব্যাংকগুলোর প্রায় সবগুলোরই আর্থিক অবস্থা খারাপ হয়েছে প্রভাবশালী গোষ্ঠীর নিয়ন্ত্রণে থাকার কারণে। ব্যাংকিং আইন ও প্রচলিত রীতিনীতি না মানায় এসব ব্যাংকে খেলাপি ঋণ বেড়েছে। অনেক ব্যাংকের মালিকেরা বেনামে ঋণ নিয়ে অর্থ আত্মসাৎ করেছেন, যা এখন কাগজে-কলমে খেলাপি হিসেবে দেখা যাচ্ছে।
মুনাফার দিক থেকে শীর্ষে আছে ব্র্যাক ব্যাংক। ব্যাংকটি ১ হাজার ৭৬৩ কোটি টাকা নিট মুনাফা করেছে, যা গত বছরের একই সময়ের ১ হাজার ২১১ কোটি টাকার চেয়ে ৪৫ শতাংশের বেশি। দ্বিতীয় অবস্থানে বেসরকারি খাতের প্রথম প্রজন্মের ব্যাংক পূবালী। সেপ্টেম্বর পর্যন্ত ব্যাংকটির মুনাফা বেড়ে হয়েছে ১ হাজার ৫৮৫ কোটি টাকা। গত বছরের একই সময়ে এটি ছিল ৯১০ কোটি টাকা, অর্থাৎ প্রবৃদ্ধি ৭৪ শতাংশ।
এরপর সিটি ব্যাংক ৮৬৮ কোটি টাকা (প্রবৃদ্ধি ২০ শতাংশ), প্রাইম ব্যাংক ৬৮৫ কোটি টাকা (প্রবৃদ্ধি প্রায় ৯ শতাংশ) এবং ইস্টার্ন ব্যাংক ৬৭৪ কোটি টাকা (প্রবৃদ্ধি ১৫ শতাংশ) নিট মুনাফা করেছে। ডাচ্-বাংলা ব্যাংকের মুনাফা বেড়ে হয়েছে ৬২৪ কোটি টাকা। এ ছাড়া যমুনা ব্যাংক ৫০২ কোটি, ব্যাংক এশিয়া ৪৫১ কোটি, শাহজালাল ইসলামী ব্যাংক ৪৪৫ কোটি এবং উত্তরা ব্যাংক ৪৩১ কোটি টাকা মুনাফা করেছে।
তবে সার্বিকভাবে মুনাফায় থাকলেও প্রভিশন সংরক্ষণ বাড়া এবং পরিচালন মুনাফা ও সহযোগী প্রতিষ্ঠানের আয় কমার কারণে ঢাকা ব্যাংক, মিউচুয়াল ট্রাস্ট ব্যাংক, ওয়ান ব্যাংক, ট্রাস্ট ব্যাংক, মার্কেন্টাইল ব্যাংক ও ইউসিবির নিট মুনাফা আগের বছরের তুলনায় কিছুটা কমেছে।
লোকসানের তালিকায় সবচেয়ে ওপরে ইসলামী ব্যাংক। ব্যাংকটি প্রথম নয় মাসে রেকর্ড ৩ হাজার ২৮৬ কোটি টাকা নিট লোকসান করেছে, অথচ গত বছরের একই সময়ে তাদের মুনাফা ছিল ১০০ কোটি টাকা। খেলাপি ঋণের বিপরীতে প্রভিশন বাড়ানোয় ন্যাশনাল ব্যাংকের লোকসান হয়েছে ৩ হাজার ১৭ কোটি টাকা, এবি ব্যাংকের ২ হাজার ৮১৮ কোটি টাকা এবং আইএফআইসি ব্যাংকের ২ হাজার ৫০৬ কোটি টাকা। এ ছাড়া রূপালী ব্যাংকের লোকসান ৯৪৮ কোটি, প্রিমিয়ার ব্যাংকের ৫৫৮ কোটি, স্ট্যান্ডার্ড ব্যাংকের ১৫৬ কোটি এবং আইসিবি ইসলামিক ব্যাংকের ৭১ কোটি টাকা। এই আট ব্যাংকের সম্মিলিত লোকসান গত বছরের একই সময়ের ৭ হাজার ৭৯ কোটি টাকা থেকে প্রায় দ্বিগুণ হয়েছে।
লোকসানের কারণ হিসেবে ব্যাংকগুলো নিজেদের আর্থিক প্রতিবেদনে ভিন্ন ভিন্ন ব্যাখ্যা দিয়েছে। ইসলামী ব্যাংক জানিয়েছে, অতীত থেকে চলে আসা বৃহৎ ঋণে সংশ্লিষ্ট পক্ষগুলোর অর্থ আত্মসাৎ ও জালিয়াতির কারণে খেলাপি বিনিয়োগ অস্বাভাবিক হারে বেড়েছে। আইনি বাধ্যবাধকতায় অর্জিত আয় ব্যাংকটি নিজস্ব আয় হিসেবে দেখাতে পারেনি। পাশাপাশি আমানতের ভিত্তি কমলেও আমানতকারীদের মুনাফা পরিশোধের ব্যয় বেড়েছে।
ন্যাশনাল ব্যাংক বলেছে, অনাদায়ী ও শ্রেণিকৃত ঋণ বাড়ায় বিশাল অঙ্কের ঋণের সুদ আয় হিসেবে নেওয়া যায়নি, অথচ আমানত ও ধারের সুদ ব্যয় অনেক বেড়েছে। আইএফআইসি ব্যাংক জানিয়েছে, খেলাপি ঋণ বাড়ার পাশাপাশি সম্পদের গুণগত মান মারাত্মকভাবে খারাপ হয়েছে।
স্ট্যান্ডার্ড ব্যাংকের ব্যাখ্যা, সমস্যাগ্রস্ত ব্যবসায়ীদের পুনর্বাসনে বিশেষ নীতিগত সুবিধা দেওয়ায় বিনিয়োগ থেকে আয় প্রায় ২৫৬ কোটি টাকা কমেছে। কমিশন, মুদ্রা বিনিময় ও ব্রোকারেজ খাতের আয়ও কমেছে প্রায় ৬৭ কোটি টাকা। একই সময়ে আমানতের সুদ ও পরিচালন ব্যয় বাড়ায় ব্যাংকটি লোকসানে পড়েছে।
সব মিলিয়ে ব্যাংক খাতের এই চিত্র একটি স্পষ্ট বিভাজন তুলে ধরছে। সুশাসন ও ঋণ ব্যবস্থাপনায় ভালো অবস্থানে থাকা ব্যাংকগুলো প্রবৃদ্ধি ধরে রাখছে, আর অতীতের অনিয়মের বোঝা বইতে থাকা ব্যাংকগুলো প্রভিশন ঘাটতি ও তারল্য সংকটে ডুবছে। খাতটির সামগ্রিক স্থিতিশীলতা এখন নির্ভর করছে দুর্বল ব্যাংকগুলোর খেলাপি ঋণ আদায়, পুনর্গঠন এবং আমানতকারীদের আস্থা ফিরিয়ে আনার ওপর।