
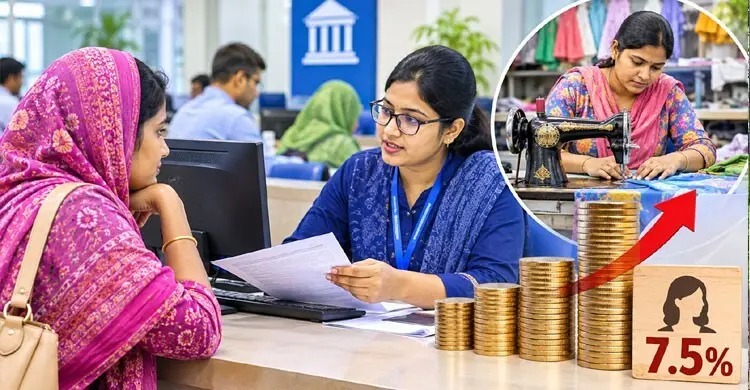
দেশের আর্থিক খাতে নারীর অংশগ্রহণ বাড়লেও ব্যাংকঋণ পাওয়ার ক্ষেত্রে নারী উদ্যোক্তাদের পিছিয়ে থাকার চিত্র আবারও স্পষ্ট হয়েছে। ২০২৫ সালের অক্টোবর-ডিসেম্বর প্রান্তিকে কুটির, অতিক্ষুদ্র, ক্ষুদ্র ও মাঝারি শিল্প খাতে বিতরণ করা মোট ঋণের মাত্র ৭ দশমিক ৫ শতাংশ গেছে নারীদের মালিকানাধীন প্রতিষ্ঠানের হাতে। অন্যদিকে ক্ষুদ্রঋণ প্রতিষ্ঠানের ঋণগ্রহীতাদের ৯১ শতাংশই নারী। অর্থাৎ ছোট অঙ্কের ঋণে নারীরা এগিয়ে থাকলেও বড় অঙ্কের ব্যবসায়িক ঋণে তাঁদের প্রবেশাধিকার এখনো সীমিত।
বাংলাদেশ ব্যাংকের ‘ফিন্যান্সিয়াল ইনক্লুশন রিপোর্ট বাংলাদেশ, ২০২৫’ প্রতিবেদনে এসব তথ্য উঠে এসেছে। প্রতিবেদন অনুযায়ী, ব্যাংকে নারীদের আমানত হিসাব বাড়লেও মোট ঋণ হিসাবের অনুপাতে তাঁদের অংশ কমেছে।
কেন্দ্রীয় ব্যাংকের তথ্য বলছে, ২০২৪ সালের ডিসেম্বর শেষে ব্যাংকে নারীদের আমানত হিসাব ছিল পাঁচ কোটি ৫০ লাখ। ২০২৫ সালের একই সময়ে তা বেড়ে দাঁড়িয়েছে ছয় কোটি ৪১ লাখে। এক বছরে হিসাব বেড়েছে ৯১ লাখ। ব্যাংকের মোট আমানত হিসাবের ৩৮ দশমিক ৫ শতাংশ এখন নারীদের নামে, যা আগের বছর ছিল ৩৭ দশমিক ৮ শতাংশ। সঞ্চয়ের ক্ষেত্রে নারীদের অংশগ্রহণ ধীরে হলেও বাড়ছে, এটি তার ইতিবাচক ইঙ্গিত।
তবে সামগ্রিক আনুষ্ঠানিক আর্থিক সেবায় নারী ও পুরুষের ব্যবধান এখনো রয়ে গেছে। ২০২৫ সালে প্রাপ্তবয়স্ক পুরুষদের ৬৯ দশমিক ৫ শতাংশ আনুষ্ঠানিক আর্থিক সেবার আওতায় থাকলেও নারীদের ক্ষেত্রে এই হার ৬০ দশমিক ৯ শতাংশ। সব মিলিয়ে দেশের প্রাপ্তবয়স্ক জনগোষ্ঠীর ৬৪ দশমিক ৫ শতাংশ এ সেবার আওতায় এসেছে।
ঋণের ক্ষেত্রে চিত্র আরও উদ্বেগজনক। প্রতিবেদনে বলা হয়েছে, ২০২৪ সালের ডিসেম্বর শেষে ব্যাংকে নারীদের ঋণ হিসাব ছিল ২১ লাখ ৯০ হাজার। ২০২৫ সালের একই সময়ে তা বেড়ে হয়েছে ২৫ লাখ ১০ হাজার। কিন্তু সংখ্যায় বাড়লেও মোট ঋণ হিসাবের মধ্যে নারীদের অংশ ২০ শতাংশ থেকে কমে নেমেছে ১৮ দশমিক ৬ শতাংশে। অর্থাৎ নারীরা ঋণ নিচ্ছেন বেশি, কিন্তু পুরুষদের ঋণ গ্রহণ তার চেয়েও দ্রুত বেড়েছে।
সিএমএসএমই খাতে নারী উদ্যোক্তাদের ঋণপ্রাপ্তির চিত্র তুলনামূলক হতাশাজনক। ২০২৫ সালের ডিসেম্বর পর্যন্ত ব্যাংক ও আর্থিক প্রতিষ্ঠানগুলো এ খাতে মোট ৭০ হাজার ১৭১ কোটি টাকা ঋণ বিতরণ করেছে। এর মধ্যে নারীদের মালিকানাধীন প্রতিষ্ঠান পেয়েছে মাত্র পাঁচ হাজার ২৮৪ কোটি টাকা, যা মোট ঋণের ৭ দশমিক ৫ শতাংশ।
আকর্ষণীয় বিষয় হলো, ঋণ পাওয়া প্রতিষ্ঠানের সংখ্যায় নারীদের অংশ তুলনামূলক বেশি, ৩৭ দশমিক ৬ শতাংশ। ওই সময়ে নারী মালিকানাধীন এক লাখ ৬১ হাজার ২১৩টি প্রতিষ্ঠান ঋণ পেয়েছে, আর পুরুষ মালিকানাধীন প্রতিষ্ঠানের সংখ্যা ছিল দুই লাখ ৬৭ হাজার ৪২৪টি। সংখ্যা ও অর্থের এই ফারাক থেকে বোঝা যায়, নারী উদ্যোক্তারা ঋণ পেলেও তাঁদের ঋণের গড় অঙ্ক পুরুষদের তুলনায় অনেক কম। ফলে ব্যবসা সম্প্রসারণের সুযোগও সীমিত থেকে যাচ্ছে।
নারী উদ্যোক্তাদের পাওয়া ঋণের ৪১ দশমিক ৫ শতাংশ গেছে উৎপাদন খাতে, যার পরিমাণ দুই হাজার ১৯০ কোটি টাকা। বাণিজ্য খাতে তাঁরা পেয়েছেন এক হাজার ৬২৩ কোটি টাকা বা ৩০ দশমিক ৭ শতাংশ। সেবা খাতে বিতরণ করা হয়েছে এক হাজার ৪৭১ কোটি টাকা, যা নারী উদ্যোক্তাদের মোট ঋণের ২৭ দশমিক ৮ শতাংশ।
অন্যদিকে ডিজিটাল আর্থিক সেবায় নারীর অংশগ্রহণ উল্লেখযোগ্য। প্রতিবেদনে বলা হয়েছে, আর্থিক অন্তর্ভুক্তি বাড়াতে মোবাইল আর্থিক সেবা বড় ভূমিকা রাখছে। ২০২৫ সালে দেশে এমএফএস হিসাবের সংখ্যা দাঁড়িয়েছে ২৫ কোটি ২ লাখে, যার মধ্যে নারীদের হিসাব ১০ কোটি ৫৬ লাখ ৭০ হাজার। দেশজুড়ে এ সেবা দিতে সক্রিয় এজেন্ট রয়েছেন ২০ লাখ ৩০ হাজারের বেশি। ওই বছর এমএফএসের মাধ্যমে মোট লেনদেন হয়েছে ২১ লাখ ৮৩ হাজার ১০০ কোটি টাকা। এ ছাড়া দেশে ব্যাংকের মোট শাখা রয়েছে ১১ হাজার ৪১৮টি, আর এজেন্ট ব্যাংকিংও আর্থিক সেবার পরিধি বাড়াতে ভূমিকা রাখছে।
জাতীয় আর্থিক অন্তর্ভুক্তি কৌশলের ২০২১-২৬ মেয়াদের অগ্রগতি পর্যালোচনায় প্রতিবেদনটি তৈরি করেছে বাংলাদেশ ব্যাংক। এতে ৪৩২টি নমুনা এলাকার ছয় হাজার ৯১২টি পরিবারের তথ্য নেওয়া হয়েছে। প্রতিটি পরিবার থেকে ১৫ বছর বা তার বেশি বয়সী একজন সদস্যের তথ্য জরিপে অন্তর্ভুক্ত করা হয়েছে।
সব মিলিয়ে প্রতিবেদনের চিত্র বলছে, সঞ্চয় ও ডিজিটাল লেনদেনে নারীরা ধীরে ধীরে এগোলেও প্রাতিষ্ঠানিক ঋণের বড় অংশ এখনো তাঁদের নাগালের বাইরে। ফলে নারী উদ্যোক্তাদের বড় আকারে ব্যবসা গড়ে তোলার পথে ঋণপ্রাপ্তিই সবচেয়ে বড় বাধা হয়ে দাঁড়িয়েছে।