
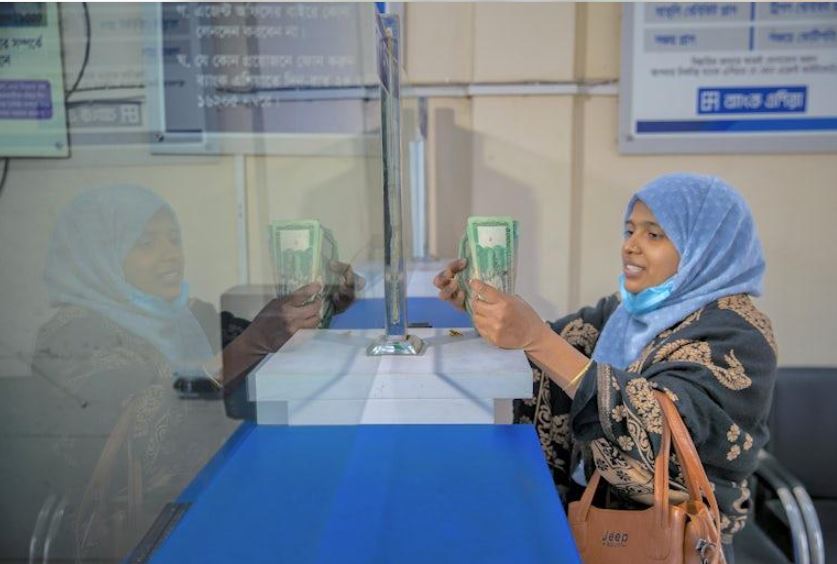
দেশের ব্যাংকিং ব্যবস্থায় নারীদের অংশগ্রহণ বাড়ছে। বাড়ছে তাদের নামে আমানত হিসাব, ঋণ হিসাব ও মোবাইল আর্থিক সেবার ব্যবহারও। কিন্তু উদ্যোক্তা হিসেবে ব্যবসা সম্প্রসারণ কিংবা উৎপাদনশীল খাতে বিনিয়োগের জন্য ব্যাংকঋণ পাওয়ার ক্ষেত্রে এখনো পিছিয়ে রয়েছেন নারীরা। বিশেষ করে কুটির, অতিক্ষুদ্র, ক্ষুদ্র ও মাঝারি শিল্প (সিএমএসএমই) খাতে বিতরণ করা মোট ঋণের বড় অংশই যাচ্ছে পুরুষ উদ্যোক্তাদের কাছে।
বাংলাদেশ ব্যাংকের ‘ফিন্যান্সিয়াল ইনক্লুশন রিপোর্ট বাংলাদেশ, ২০২৫’ অনুযায়ী, ২০২৫ সালের ডিসেম্বর প্রান্তিকে সিএমএসএমই খাতে বিতরণ করা মোট ঋণের মাত্র ৭ দশমিক ৫ শতাংশ পেয়েছে নারীদের মালিকানাধীন প্রতিষ্ঠান। ওই সময়ে নারী উদ্যোক্তাদের প্রতিষ্ঠানের অনুকূলে ঋণ বিতরণ হয়েছে ৫ হাজার ২৮৪ কোটি টাকা। বিপরীতে এ খাতে মোট ঋণ বিতরণের পরিমাণ ছিল ৭০ হাজার ১৭১ কোটি টাকা। অর্থাৎ দেশের ক্ষুদ্র ও মাঝারি উদ্যোক্তাদের জন্য ঋণের ব্যবস্থা থাকলেও নারী উদ্যোক্তাদের কাছে তার সামান্য অংশই পৌঁছাচ্ছে।
অথচ ব্যাংকে নারীদের সঞ্চয়ের প্রবণতা বাড়ছে। বাংলাদেশ ব্যাংকের তথ্য বলছে, ২০২৪ সালের ডিসেম্বর শেষে নারীদের নামে আমানত হিসাব ছিল ৫ কোটি ৫০ লাখ। এক বছরের ব্যবধানে তা বেড়ে ২০২৫ সালের ডিসেম্বর শেষে দাঁড়িয়েছে ৬ কোটি ৪১ লাখে। অর্থাৎ এক বছরে নতুন করে যুক্ত হয়েছে ৯১ লাখ হিসাব। ব্যাংকের মোট আমানত হিসাবের মধ্যে নারীদের অংশও বেড়ে ৩৮ দশমিক ৫ শতাংশ হয়েছে। আগের বছর যা ছিল ৩৭ দশমিক ৮ শতাংশ। কিন্তু সঞ্চয়ে অংশগ্রহণ বাড়লেও সেই অর্থনৈতিক সক্ষমতা উদ্যোক্তা হিসেবে ঋণ পাওয়ার ক্ষেত্রে সমানভাবে প্রতিফলিত হচ্ছে না।
ঋণ হিসাবের ক্ষেত্রেও একই ধরনের বৈপরীত্য দেখা যায়। ২০২৪ সালের ডিসেম্বর শেষে ব্যাংকে নারীদের ঋণ হিসাব ছিল ২১ লাখ ৯০ হাজার। ২০২৫ সালের একই সময়ে তা বেড়ে ২৫ লাখ ১০ হাজার হয়েছে। এক বছরে ঋণ হিসাব বেড়েছে ১৪ দশমিক ৬ শতাংশ। তবে ব্যাংকের মোট ঋণ হিসাবের মধ্যে নারীদের অংশ ২০ শতাংশ থেকে কমে ১৮ দশমিক ৬ শতাংশে নেমেছে। অর্থাৎ নারীদের ঋণ হিসাব বাড়লেও মোট ঋণগ্রহীতার তুলনায় তাঁদের অংশগ্রহণ বাড়েনি।
আর্থিক সেবায় সামগ্রিক অংশগ্রহণেও নারী-পুরুষের ব্যবধান রয়েছে। বাংলাদেশ ব্যাংকের প্রতিবেদনে দেখা যায়, ২০২৫ সালে প্রাপ্তবয়স্ক পুরুষদের ৬৯ দশমিক ৫ শতাংশ আনুষ্ঠানিক আর্থিক সেবার আওতায় ছিলেন। নারীদের ক্ষেত্রে এই হার ৬০ দশমিক ৯ শতাংশ। ব্যাংক, মোবাইল আর্থিক সেবা, ক্ষুদ্রঋণ, বিমা ও অন্যান্য আনুষ্ঠানিক আর্থিক সেবাকে এই হিসাবের আওতায় ধরা হয়েছে। ফলে ব্যাংক হিসাবের সংখ্যা বাড়লেও আর্থিক ব্যবস্থায় নারীদের সামগ্রিক প্রবেশাধিকার এখনো পুরুষদের তুলনায় কম।
নারী উদ্যোক্তাদের ঋণপ্রাপ্তির চিত্রে অবশ্য প্রতিষ্ঠানসংখ্যার হিসাবে কিছুটা অগ্রগতি রয়েছে। ২০২৫ সালের চতুর্থ প্রান্তিকে সিএমএসএমই খাতে ঋণ পেয়েছে নারীদের মালিকানাধীন ১ লাখ ৬১ হাজার ২১৩টি প্রতিষ্ঠান। পুরুষদের মালিকানাধীন ঋণ পাওয়া প্রতিষ্ঠানের সংখ্যা ছিল ২ লাখ ৬৭ হাজার ৪২৪। মোট ঋণ পাওয়া প্রতিষ্ঠানের মধ্যে নারী উদ্যোক্তাদের অংশ ৩৭ দশমিক ৬ শতাংশ। কিন্তু ঋণের অর্থের হিসাবে তাঁদের অংশ মাত্র ৭ দশমিক ৫ শতাংশ। অর্থাৎ ঋণ পাওয়া প্রতিষ্ঠানের সংখ্যায় নারীদের উপস্থিতি থাকলেও অর্থের পরিমাণে বড় ব্যবধান রয়ে গেছে।
তবে ক্ষুদ্রঋণ প্রতিষ্ঠানের ক্ষেত্রে নারীদের অংশগ্রহণ অনেক বেশি। এসব প্রতিষ্ঠানের মোট ঋণ হিসাবের ৯১ শতাংশই নারীদের। অন্যদিকে ব্যাংক ও আর্থিক প্রতিষ্ঠানের মাধ্যমে দেওয়া সিএমএসএমই ঋণে নারীদের অংশ তুলনামূলক কম। এই পার্থক্য আনুষ্ঠানিক ব্যাংকঋণ পাওয়ার ক্ষেত্রে নারীদের সামনে থাকা প্রবেশগত জটিলতার বিষয়টিও সামনে আনে।
নারী উদ্যোক্তাদের পাওয়া ঋণের খাতভিত্তিক বণ্টনেও উৎপাদনশীল কর্মকাণ্ডের উপস্থিতি রয়েছে। ২০২৫ সালের ডিসেম্বর শেষে তাঁদের পাওয়া সিএমএসএমই ঋণের ৪১ দশমিক ৫ শতাংশ গেছে উৎপাদন খাতে। টাকার অঙ্কে যার পরিমাণ ২ হাজার ১৯০ কোটি। বাণিজ্য খাতে দেওয়া হয়েছে ১ হাজার ৬২৩ কোটি টাকা বা ৩০ দশমিক ৭ শতাংশ। আর সেবা খাতে গেছে ১ হাজার ৪৭১ কোটি টাকা বা ২৭ দশমিক ৮ শতাংশ। অর্থাৎ নারী উদ্যোক্তারা উৎপাদন ও ব্যবসায়িক কর্মকাণ্ডে যুক্ত থাকলেও সামগ্রিক ঋণপ্রবাহে তাঁদের অংশ এখনো সীমিত।
এদিকে ডিজিটাল আর্থিক সেবা নারীদের আর্থিক অন্তর্ভুক্তির নতুন সুযোগ তৈরি করছে। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৫ সালে দেশে মোবাইল আর্থিক সেবার হিসাবের সংখ্যা বেড়ে ২৫ কোটি ২ লাখে পৌঁছেছে। এর মধ্যে নারীদের হিসাব ১০ কোটি ৫৬ লাখ ৭০ হাজার। একই বছরে এই মাধ্যমে মোট লেনদেন হয়েছে ২১ লাখ ৮৩ হাজার ১০০ কোটি টাকা। তবে হিসাবের সংখ্যা বেশি হওয়া মানেই সক্রিয় ব্যবহারকারী বা ব্যবসায়িক ঋণপ্রাপ্তি বেড়ে যাওয়া নয়। ডিজিটাল লেনদেনের সুবিধাকে উদ্যোক্তাদের জন্য কার্যকর অর্থায়নের সুযোগে রূপ দেওয়াই এখন গুরুত্বপূর্ণ।