
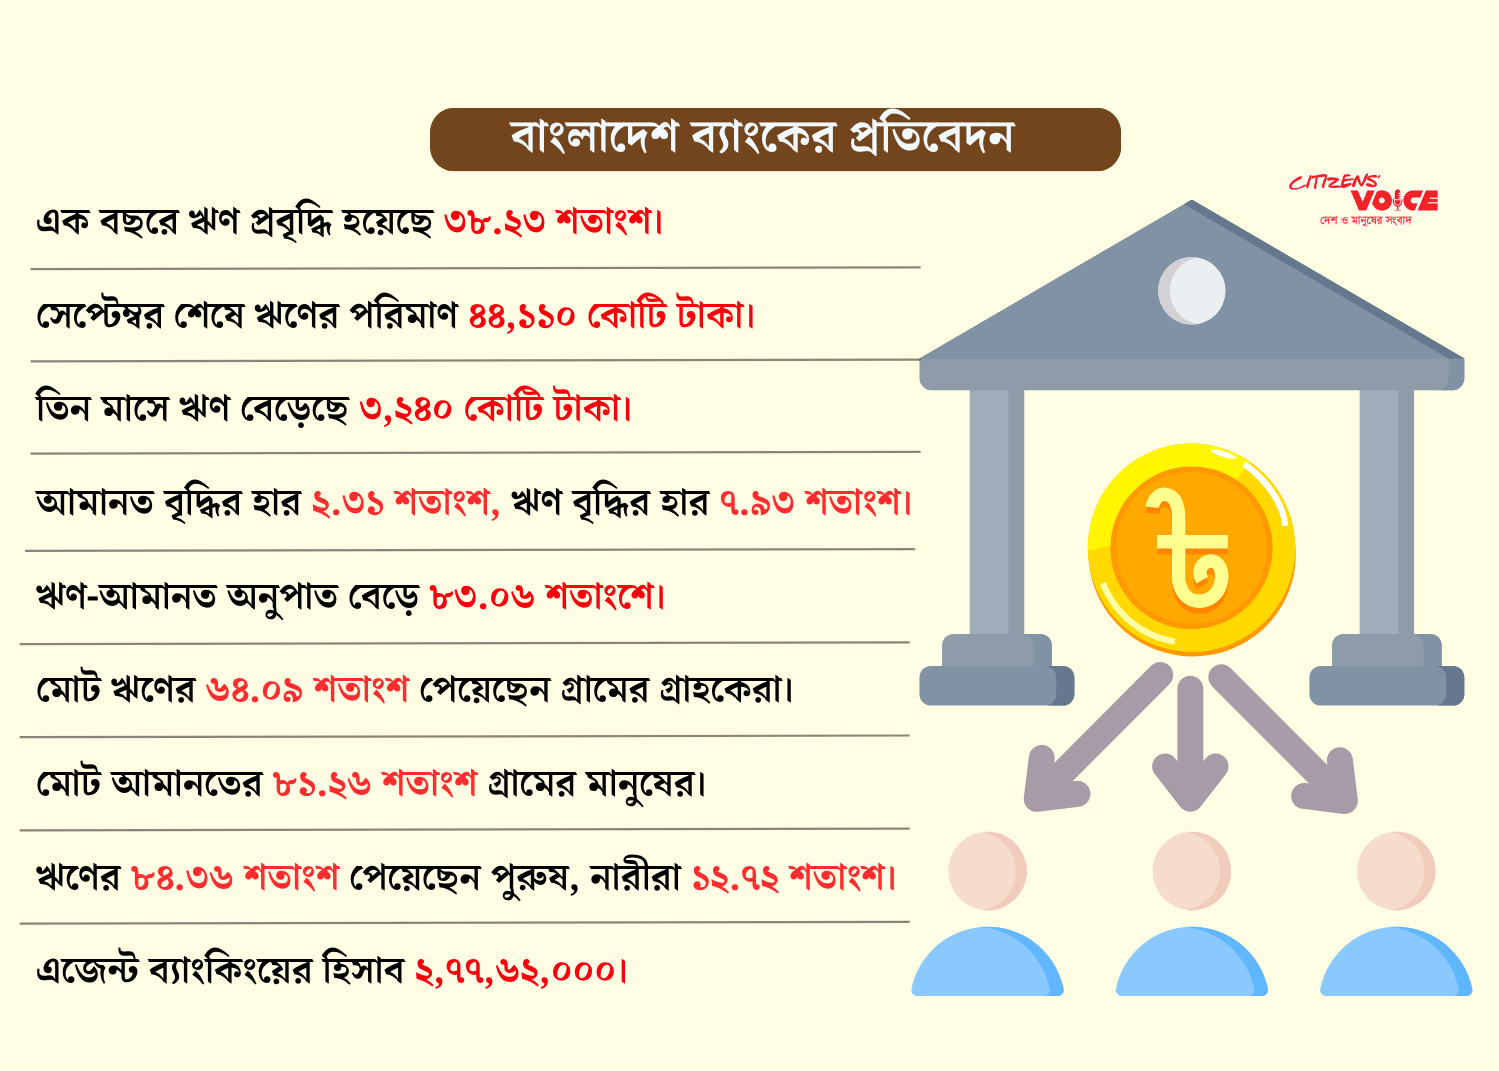
গ্রামাঞ্চলে ব্যাংকিং সেবার বিস্তারের সঙ্গে বাড়ছে ঋণ নেওয়ার প্রবণতা। বিশেষ করে এজেন্ট ব্যাংকিংয়ের মাধ্যমে ঋণ বিতরণে উল্লেখযোগ্য প্রবৃদ্ধি দেখা গেছে। বাংলাদেশ ব্যাংকের সর্বশেষ প্রতিবেদনে বলা হয়েছে, এক বছরের ব্যবধানে এজেন্ট ব্যাংকিংয়ে ঋণ বিতরণ বেড়েছে ৩৮ দশমিক ২৩ শতাংশ। গত সেপ্টেম্বর শেষে এ খাতে মোট ঋণের পরিমাণ দাঁড়িয়েছে ৪৪ হাজার ১১০ কোটি টাকা। শুধু তিন মাসেই ঋণ বেড়েছে ৩ হাজার ২৪০ কোটি টাকা।
বাংলাদেশ ব্যাংকের এজেন্ট ব্যাংকিংসংক্রান্ত সর্বশেষ প্রতিবেদনে এ তথ্য উঠে এসেছে। প্রতিবেদনের হিসাবে, ২০২৫ সালের সেপ্টেম্বর শেষে এজেন্ট ব্যাংকিংয়ের মাধ্যমে বিতরণ করা ঋণের পরিমাণ ছিল ৩১ হাজার ৯১১ কোটি টাকা। এক বছরের ব্যবধানে তা বেড়েছে ১২ হাজার ১৯৯ কোটি টাকা।
চলতি বছরের জুন শেষে এ খাতে ঋণের পরিমাণ ছিল ৪০ হাজার ৮৭০ কোটি টাকা। তিন মাস পর সেপ্টেম্বর শেষে তা বেড়ে দাঁড়িয়েছে ৪৪ হাজার ১১০ কোটি টাকায়।
অন্যদিকে, একই সময়ে আমানত বেড়েছে মাত্র ২ দশমিক ৩১ শতাংশ। ফলে আমানত সংগ্রহের তুলনায় ঋণ বিতরণের গতি বেশি হওয়ায় ঋণ-আমানত অনুপাতও বেড়েছে। জুনে এ অনুপাত ছিল ৭৮ দশমিক ৭৪ শতাংশ, যা সেপ্টেম্বরে বেড়ে দাঁড়িয়েছে ৮৩ দশমিক ০৬ শতাংশে।
এজেন্ট ব্যাংকিংয়ের মাধ্যমে বিতরণ করা ঋণের বড় অংশই যাচ্ছে গ্রামাঞ্চলের গ্রাহকদের কাছে। সেপ্টেম্বর শেষে মোট ঋণের ৬৪ দশমিক ০৯ শতাংশ পেয়েছেন গ্রামের গ্রাহকেরা। টাকার অঙ্কে যার পরিমাণ ২৮ হাজার ২৭০ কোটি। অন্যদিকে শহরের গ্রাহকদের ঋণের পরিমাণ ১৫ হাজার ৮৪০ কোটি টাকা।
আগের তিন মাসে গ্রামাঞ্চলে ঋণ-আমানত অনুপাত ছিল ৬২ শতাংশ। সেপ্টেম্বরে তা বেড়ে হয়েছে ৬৬ শতাংশ। অর্থাৎ গ্রামীণ এলাকায় এজেন্ট ব্যাংকিংয়ের মাধ্যমে ঋণ গ্রহণের প্রবণতা আরও বেড়েছে।
তবে আমানত সংগ্রহের ক্ষেত্রেও এগিয়ে রয়েছে গ্রামাঞ্চল। এজেন্ট ব্যাংকিংয়ের মাধ্যমে সংগৃহীত মোট আমানতের ৮১ দশমিক ২৬ শতাংশই এসেছে গ্রামের গ্রাহকদের কাছ থেকে। সেপ্টেম্বর শেষে গ্রামীণ আমানতের পরিমাণ ছিল ৪৩ হাজার ১৫৯ কোটি টাকা। বিপরীতে শহরাঞ্চলে আমানত জমা হয়েছে ৯ হাজার ৯৪৯ কোটি টাকা। অর্থাৎ শহরের তুলনায় গ্রামে আমানতের পরিমাণ সাড়ে চার গুণেরও বেশি।
এজেন্ট ব্যাংকিং কার্যক্রমে যুক্ত ব্যাংকগুলোর মধ্যে ঋণ বিতরণের ক্ষেত্রে বড় ধরনের বৈষম্য রয়েছে। বর্তমানে ৩০টি ব্যাংকে এজেন্ট ব্যাংকিং সেবা চালু থাকলেও ঋণ বিতরণ করছে মাত্র ২৩টি ব্যাংক।
প্রতিবেদন অনুযায়ী, মোট ঋণের ৯৬ দশমিক ১৫ শতাংশ বিতরণ করেছে মাত্র পাঁচটি ব্যাংক। এর মধ্যে এককভাবে সবচেয়ে বেশি ঋণ দিয়েছে ব্র্যাক ব্যাংক। এ খাতে ব্যাংকটির অংশ ৭৪ দশমিক ৪৯ শতাংশ, যার পরিমাণ ৩২ হাজার ৮৫৯ কোটি টাকা।
এজেন্ট ব্যাংকিংয়ের মাধ্যমে ঋণ বিতরণে নারী ও পুরুষের অংশগ্রহণেও বড় ব্যবধান রয়েছে। মোট ঋণের ৮৪ দশমিক ৩৬ শতাংশ পেয়েছেন পুরুষ গ্রাহকেরা। অন্যদিকে নারীদের অংশ মাত্র ১২ দশমিক ৭২ শতাংশ। টাকার অঙ্কে নারীদের প্রাপ্ত ঋণের পরিমাণ ৫ হাজার ৬১২ কোটি টাকা।
নারী উদ্যোক্তাদের ঋণপ্রাপ্তি বাড়াতে বাংলাদেশ ব্যাংকের পুনঃঅর্থায়ন কর্মসূচি রয়েছে বলে জানিয়েছেন কেন্দ্রীয় ব্যাংকের নির্বাহী পরিচালক ও মুখপাত্র আরিফ হোসেন খান।
তিনি বলেন, গ্রামীণ নারী উদ্যোক্তারা যাতে এ সুবিধা পান, সে জন্য ব্যাংকগুলোকে প্রয়োজনীয় নির্দেশনা দেওয়া হয়েছে। ভবিষ্যতে তাঁরা আরও বেশি ঋণ পাবেন বলে আশা প্রকাশ করেন তিনি।
সেপ্টেম্বর শেষে দেশে এজেন্ট ব্যাংকিংয়ের আউটলেটের সংখ্যা দাঁড়িয়েছে ২০ হাজার ৬৮১টি। এসব আউটলেট পরিচালনা করছেন ১৫ হাজার ৫০৭ জন এজেন্ট। এ ব্যবস্থায় মোট ব্যাংক হিসাব রয়েছে ২ কোটি ৭৭ লাখ ৬২ হাজার। এর মধ্যে প্রায় ৮৫ শতাংশ হিসাব গ্রামাঞ্চলের মানুষের। মোট হিসাবের প্রায় অর্ধেক নারীদের নামে।
প্রবাসী আয় পৌঁছে দেওয়ার ক্ষেত্রেও এজেন্ট ব্যাংকিংয়ের গুরুত্ব বাড়ছে। এ ব্যবস্থার মাধ্যমে বিতরণ করা হয়েছে ২ লাখ ২০ হাজার ১৪৯ কোটি টাকা প্রবাসী আয়। এর মধ্যে ৯০ দশমিক ৪৭ শতাংশ পেয়েছেন গ্রামাঞ্চলে বসবাসকারী প্রবাসীদের স্বজনেরা।
ব্যাংকিং সেবার বাইরে থাকা জনগোষ্ঠীকে আনুষ্ঠানিক আর্থিক ব্যবস্থার আওতায় আনতে ২০১৩ সালে এজেন্ট ব্যাংকিং চালু করে বাংলাদেশ ব্যাংক। তুলনামূলক কম খরচে ব্যাংকিং সেবা পৌঁছে দেওয়ার সুযোগ থাকায় সময়ের সঙ্গে এ ব্যবস্থার প্রতি ব্যাংকগুলোর আগ্রহ বেড়েছে।
শুরুতে হিসাব খোলা, টাকা জমা ও উত্তোলনের মতো সাধারণ সেবার মধ্যে সীমাবদ্ধ থাকলেও বর্তমানে এজেন্ট ব্যাংকিংয়ের মাধ্যমে ঋণ বিতরণ, ঋণের কিস্তি পরিশোধ এবং প্রবাসী আয় পৌঁছে দেওয়ার কাজও হচ্ছে।
বিশেষ করে ক্ষুদ্র ব্যবসায়ী ও নারী উদ্যোক্তাদের অর্থায়নের সুযোগ বাড়াতে এ ব্যবস্থাকে আরও কার্যকরভাবে কাজে লাগাতে চায় কেন্দ্রীয় ব্যাংক। তবে ঋণ বিতরণে নারী-পুরুষের ব্যবধান কমানো, আরও বেশি ব্যাংকের অংশগ্রহণ নিশ্চিত করা এবং গ্রামীণ উদ্যোক্তাদের জন্য অর্থায়নের সুযোগ সম্প্রসারণ করাই এখন বড় চ্যালেঞ্জ।