
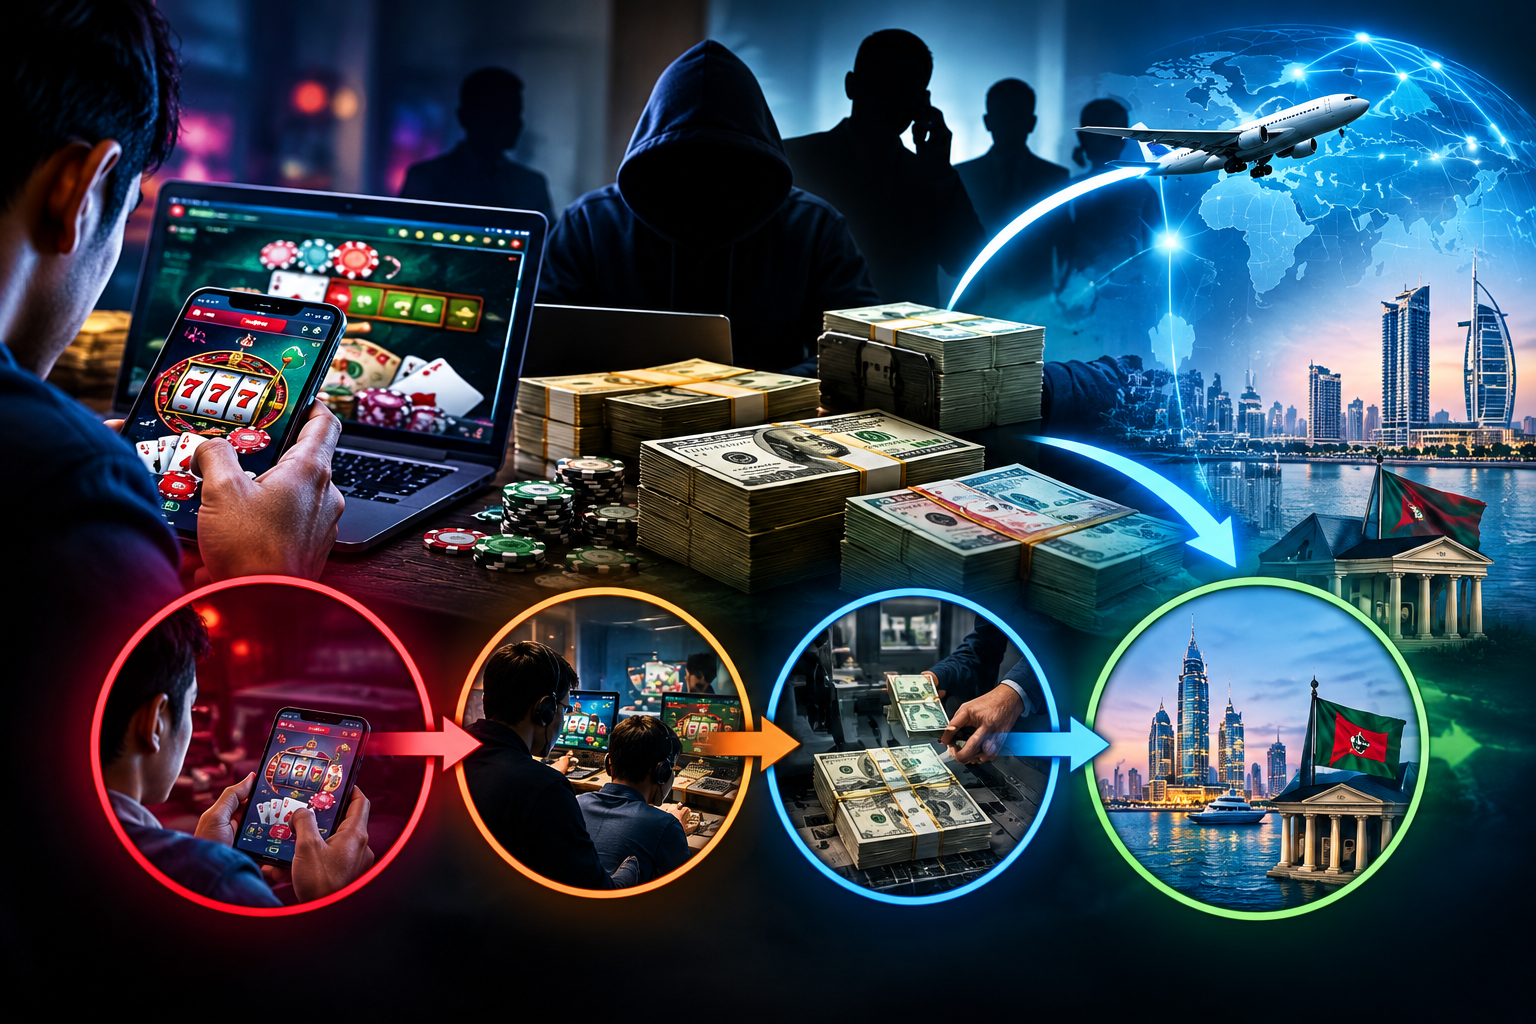
দেশে অনলাইন জুয়া এখন আর কয়েকজনের নেশা বা শখের গণ্ডিতে আটকে নেই। শহর থেকে গ্রাম পর্যন্ত ছড়িয়ে পড়া এই জুয়া বহু পরিবারকে আর্থিক সংকটে ফেলছে। আইনশৃঙ্খলা রক্ষাকারী বাহিনীর তথ্য বলছে, জুয়াড়ির পকেট থেকে বেরিয়ে যাওয়া টাকা চারটি ধাপ পেরিয়ে বিদেশে চলে যায়। অভিযানে ধরা পড়ছেন নিচের সারির লোকজন, কিন্তু যাঁরা পুরো ব্যবস্থার নিয়ন্ত্রণ করেন, তাঁরা থেকে যাচ্ছেন নাগালের বাইরে।
উত্তরার একটি বেসরকারি প্রতিষ্ঠানের কর্মী ফরহাদ হোসেনের (ছদ্মনাম) অভিজ্ঞতা এই বাস্তবতার একটি ছোট চিত্র। ২০২২ সালে এক বন্ধুকে দেখে কৌতূহলবশত তিনি অনলাইনে জুয়া খেলা শুরু করেন। প্রথমে ১০০, ২০০ বা ৫০০ টাকা জমা দিয়ে খেলতেন, বেশির ভাগ সময় হারতেন। একদিন এক হাজার টাকায় পাঁচ হাজার এবং পরদিন দুই হাজার টাকায় ১০ হাজার টাকা জেতার পর তাঁকে লোভে পেয়ে বসে।
গত বছর একদিন মাত্র ১০ হাজার টাকা খাটিয়ে তিনি প্রায় ছয় লাখ টাকা জেতেন। সেই অর্থের অর্ধেক তুলে ধারদেনা মেটান এবং একটি মোটরসাইকেল কেনেন। বাকি টাকা আবার জুয়ায় লাগিয়ে তিনি সবই হারান। হারানো টাকা ফেরত পাওয়ার আশায় আবার ধার করে খেলেন এবং আরও প্রায় ছয় লাখ টাকা খোয়ান। এক মাসের ব্যবধানে প্রায় ১০ লাখ টাকা হারানোর পর তিনি ভুল বুঝতে পারেন এবং আসক্তি থেকে বেরিয়ে আসেন। সবাই অবশ্য তাঁর মতো ফিরতে পারছেন না।
চলতি বছরের জানুয়ারিতে প্রকাশিত পরিকল্পনা কমিশনের সাধারণ অর্থনীতি বিভাগের একটি সমীক্ষায় অনলাইন জুয়ার দ্রুত বৃদ্ধির কথা বলা হয়েছে। সমীক্ষা অনুযায়ী, বর্তমানে ৫০ লাখের বেশি মানুষ অনলাইন জুয়া ও বেটিংয়ে আসক্ত। তাঁদের ৩৮ শতাংশ তরুণ ও যুবক। কার্যকর পদক্ষেপ না নিলে ২০২৭ সালের মধ্যে আসক্তের সংখ্যা দুই কোটি ছাড়িয়ে যেতে পারে বলে সতর্ক করা হয়েছে।
একই সমীক্ষা বলছে, দেশে অনলাইন জুয়ার বাজারের আকার প্রায় ৬২ থেকে ৬৮ মিলিয়ন ডলার। প্রতিবছর এই বাজার ৪ দশমিক ৭ থেকে ৬ দশমিক ১ শতাংশ হারে বাড়ছে।
পুলিশের অপরাধ তদন্ত বিভাগ (সিআইডি) জানায়, জুয়ার অর্থ চার ধাপে হাতবদল হয়ে দেশের বাইরে যায়। প্রথম ধাপে থাকেন জুয়াড়ি, দ্বিতীয় ধাপে স্থানীয় এজেন্ট, তৃতীয় ধাপে সুপার এজেন্ট এবং সবার ওপরে মূল হোতা।
সংশ্লিষ্টরা বলছেন, বেশির ভাগ মানুষ সামাজিক যোগাযোগমাধ্যমের বিজ্ঞাপন দেখে বা পরিচিতজনের মাধ্যমে এই জগতে ঢোকেন। অ্যাপ ও ওয়েবসাইটে সাধারণত তিন ধরনের খেলা থাকে: স্লট, ফিশিং ও লাইভ ক্যাসিনো।
খেলা শুরুর আগে জুয়ার অ্যাকাউন্টে ‘বেট মানি’ যোগ করতে হয়। মোবাইল ফাইন্যান্সিয়াল সার্ভিস বা এমএফএসের মাধ্যমে অ্যাপে দেওয়া নম্বরে টাকা পাঠালেই তা অ্যাকাউন্টে জমা হয়। হারলে সেই টাকা চলে যায়, জিতলে একই পথে ফেরত আসে।
জুয়াড়িদের পাঠানো ছোট ছোট অঙ্কের টাকা প্রথমে জমা হয় স্থানীয় এজেন্টদের এমএফএস অ্যাকাউন্টে। এই এজেন্টরা সাধারণত একে অপরকে চেনেন না। অ্যাপের ভেতরেই এজেন্ট নিয়োগের ব্যবস্থা থাকে। আইনশৃঙ্খলা বাহিনীর নজর ও গ্রেপ্তার এড়াতে তাঁরা নিয়মিত নম্বর বদলান। যোগাযোগ চলে টেলিগ্রাম, হোয়াটসঅ্যাপ বা অন্যান্য এনক্রিপ্টেড অ্যাপে।
স্থানীয় এজেন্টরা সংগৃহীত অর্থ একত্র করে সুপার এজেন্টদের এমএফএস বা ব্যাংক অ্যাকাউন্টে পাঠান। বিনিময়ে তাঁরা শূন্য দশমিক ৪ থেকে ২ শতাংশ কমিশন পান। সিআইডির ভাষ্য, সুপার এজেন্টরা সাধারণত প্রযুক্তিতে দক্ষ। তাঁরা জুয়ার সাইট পরিচালনার পাশাপাশি ডিজিটাল হুন্ডি বা ক্রিপ্টোকারেন্সির মাধ্যমে অর্থ বিদেশে পাঠান। শেষ পর্যন্ত সেই অর্থ পৌঁছায় মূল হোতাদের হাতে।
সিআইডির বিশেষ পুলিশ সুপার (মিডিয়া) মো. ছুফি উল্লাহ বলেন, কমিশনের বিনিময়ে স্থানীয় এজেন্টরা এই অর্থ পাচারে সহযোগিতা করছেন। তাঁদের আইনের আওতায় আনতে সিআইডির সাইবার পুলিশ সেন্টার নিয়মিত নজরদারি করছে এবং অভিযুক্তদের গ্রেপ্তার করছে।
সিআইডির তথ্য অনুযায়ী, চলতি বছরের জানুয়ারি থেকে ১৫ সেপ্টেম্বর পর্যন্ত অনলাইন জুয়ার অভিযোগে ১১৫ জনকে গ্রেপ্তার করা হয়েছে। এ ঘটনায় ১২টি মামলা হয়েছে এবং ৮৮ জনের বিরুদ্ধে আদালতে অভিযোগপত্র দেওয়া হয়েছে। সর্বশেষ গত সোমবার রাজধানীর রামপুরা থেকে সজীব দে (৩৭) ও মো. মাসুদ রানা (৩০) নামে দুই এজেন্টকে গ্রেপ্তার করেছে সিআইডির সাইবার পুলিশ সেন্টার।
অন্যদিকে গত ৩০ জুন জাতীয় সংসদে ‘জুয়া প্রতিরোধ আইন, ২০২৬’ পাস হওয়ার পর এই আইনে ১১টি মামলায় ৪৪ জনকে গ্রেপ্তার করেছে ঢাকা মহানগর গোয়েন্দা পুলিশের (ডিবি) সাইবার অ্যান্ড স্পেশাল ক্রাইম বিভাগ-দক্ষিণ। তাঁদের মধ্যে ১২ জন চীনা নাগরিক।
তবে দুই সংস্থার কর্মকর্তারাই স্বীকার করছেন, গ্রেপ্তারদের প্রায় সবাই স্থানীয় বা সুপার এজেন্ট। মূল হোতারা বিদেশে বসে কার্যক্রম চালান বলে তাঁদের ধরা সম্ভব হচ্ছে না। অনেক ক্ষেত্রে তাঁদের শনাক্ত করাই কঠিন, কারণ স্থানীয় ও সুপার এজেন্টদের সঙ্গে তাঁদের সরাসরি পরিচয় থাকে না। আইনশৃঙ্খলা বাহিনীর তথ্যমতে, এসব সাইট ও অ্যাপ সাধারণত চীন, রাশিয়া, মালয়েশিয়া ও সংযুক্ত আরব আমিরাত থেকে পরিচালিত হয়।
ডিবির সাইবার অ্যান্ড স্পেশাল ক্রাইম বিভাগের (দক্ষিণ) মো. তরিকুল ইসলাম বলেন, সাইবার অপরাধের কোনো নির্দিষ্ট সীমারেখা নেই। বিশ্বের যেকোনো স্থান থেকে অনলাইন জুয়া খেলা এবং পরিচালনা করা যায়। ভার্চুয়াল জগতে সংঘটিত হওয়ায় এর ওপর তাঁদের একচ্ছত্র নিয়ন্ত্রণ নেই।
জুয়া ছড়িয়ে পড়ার কারণ হিসেবে তিনি বলেন, অল্প সময়ে সামান্য পুঁজিতে বড় অঙ্কের আয়ের ধারণা মানুষকে টানে। এই প্রলোভন থেকেই আসক্তি জন্মায়। তাঁর মতে, দেশি-বিদেশি সংঘবদ্ধ অপরাধী চক্রও এর সঙ্গে জড়িত। তারা জুয়ার মাধ্যমে অর্থ সংগ্রহ করে বিদেশে পাচার করছে, ফলে পুরোপুরি বন্ধ করা যাচ্ছে না।
অভিযানের ফলে অনলাইন জুয়া অনেকটা কমেছে বলে দাবি করেন এই কর্মকর্তা। তাঁর ভাষ্য, অনেক সার্ভার ও কিছু অ্যাপ বন্ধ করা হয়েছে এবং বাংলাদেশ ব্যাংকও কিছু অ্যাপ্লিকেশন নিয়ে মানুষকে সচেতন করছে।
গত ১৫ জুলাই প্রকাশিত বাংলাদেশ ফাইন্যান্সিয়াল ইন্টেলিজেন্স ইউনিটের (বিএফআইইউ) বার্ষিক প্রতিবেদনে অর্থপ্রবাহের একটি স্পষ্ট ছবি পাওয়া যায়। ২০২০ থেকে ২০২৪ সালের মধ্যে অনলাইন জুয়ার সঙ্গে সম্পৃক্ত ৬ হাজার ২২২টি ব্যাংক ও এমএফএস অ্যাকাউন্টে জমা পড়েছে ৬ হাজার ১৪৪ কোটি টাকা। একই সময়ে এসব অ্যাকাউন্ট থেকে তোলা হয়েছে ৪ হাজার ৩৪৯ কোটি টাকা।
এই সময়ে জুয়াসংশ্লিষ্ট ১ হাজার ৮৯৯টি সন্দেহজনক লেনদেন ও কার্যক্রম প্রতিবেদন পেয়েছে বিএফআইইউ। বছরওয়ারি সংখ্যা দ্রুত বেড়েছে: ২০২০ সালে ৫০টি, ২০২১ সালে ১০৮টি, ২০২২ সালে ২২৭টি, ২০২৩ সালে ৪৬৮টি এবং ২০২৪ সালে ১ হাজার ৪৬টি।
চলতি বছর সিআইডি জুয়াসংশ্লিষ্ট ৭৩৪টি এমএফএস ও ২২৪টি ব্যাংক অ্যাকাউন্ট স্থগিত করতে বিএফআইইউকে অনুরোধ জানিয়েছে। সিআইডি সূত্রে জানা গেছে, এসব অ্যাকাউন্ট থেকে ৪৯ লাখ টাকা জব্দ করা হয়েছে। এ ছাড়া ৭৬৩টি ওয়েবসাইট ও অ্যাপ শনাক্ত করে বন্ধের জন্য বাংলাদেশ টেলিযোগাযোগ নিয়ন্ত্রণ কমিশনকে (বিটিআরসি) অনুরোধ করা হয়েছে।
ঢাকা বিশ্ববিদ্যালয়ের সমাজকল্যাণ ও গবেষণা ইনস্টিটিউটের সহযোগী অধ্যাপক ড. মো. তাওহীদুল হক বলেন, জুয়ার টাকা জোগাড় করতে কিছু তরুণ চুরি করছেন, মূল্যবান জিনিস বিক্রি করছেন, এমনকি পরিবারের সদস্যদের অজান্তে তাঁদের টাকাও ব্যবহার করছেন।
তাঁর ভাষ্য, কোথাও কোথাও পরিবারের উপার্জনক্ষম সদস্য বেতন পেয়েই পুরো টাকা জুয়ায় উড়িয়ে দিচ্ছেন। টাকা ফুরিয়ে গেলে আবার ধার করে খেলছেন। এতে পরিবারে আর্থিক সংকট তৈরি হচ্ছে এবং সম্পর্ক ও শান্তি ঝুঁকিতে পড়ছে।
তিনি মনে করেন, জুয়ার আসক্তিতে যাঁরা পৃষ্ঠপোষকতা ও সহায়তা করছেন, তাঁদের বিরুদ্ধেও ব্যবস্থা নিতে হবে। পাশাপাশি সাইট পরিচালনাকারীদের শনাক্ত করে আইনের আওতায় আনতে আইনশৃঙ্খলা বাহিনীর তথ্য ও যোগাযোগপ্রযুক্তি-সংশ্লিষ্ট ইউনিটগুলোকে বিভিন্ন কৌশল কাজে লাগাতে হবে বলে তিনি মত দেন।
প্রথমত, এই চক্রের কাঠামোই এমন যে নিচের স্তরের কেউ ওপরের স্তরের কাউকে চেনেন না। ফলে একজন এজেন্ট ধরা পড়লেও সূত্র ধরে শীর্ষে পৌঁছানো প্রায় অসম্ভব হয়ে পড়ে। কমিশনের লোভে নতুন এজেন্ট সহজেই পাওয়া যায়, তাই একজন ধরা পড়লে আরেকজন তাঁর জায়গা নেন। গ্রেপ্তারের সংখ্যা বাড়লেও সমস্যার মূল জায়গায় তাতে আঘাত লাগছে না।
দ্বিতীয়ত, অর্থ পাচারের প্রধান পথগুলো ডিজিটাল হুন্ডি ও ক্রিপ্টোকারেন্সি। এগুলো প্রচলিত ব্যাংকিং নজরদারির বাইরে কাজ করে। বিএফআইইউর তথ্যে দেখা যায়, পাঁচ বছরে জমা ও উত্তোলনের মধ্যে প্রায় ১ হাজার ৮০০ কোটি টাকার ব্যবধান। এই ফারাক নির্দিষ্টভাবে কোথায় গেছে, তা প্রতিবেদনে বলা হয়নি। তবে এটি জুয়ার অর্থ ব্যবস্থার ভেতরে থেকে যাওয়া বা বাইরে চলে যাওয়ার ইঙ্গিত দিতে পারে।
তৃতীয়ত, সন্দেহজনক লেনদেনের প্রতিবেদন ২০২০ সালের ৫০টি থেকে ২০২৪ সালে এক হাজারের বেশি হওয়া দুটি দিক নির্দেশ করে। একদিকে জুয়ার বিস্তার বেড়েছে। অন্যদিকে ব্যাংক ও আর্থিক প্রতিষ্ঠানগুলো আগের চেয়ে বেশি সতর্ক হয়েছে। তবে সতর্কতা ও কার্যকর ব্যবস্থার মধ্যে এখনো দূরত্ব রয়েছে। সিআইডির জব্দ করা ৪৯ লাখ টাকা কয়েক হাজার কোটি টাকার প্রবাহের তুলনায় খুবই সামান্য।
চতুর্থত, নতুন আইন ও অভিযান ইতিবাচক পদক্ষেপ, কিন্তু এর কার্যকারিতা নির্ভর করবে আন্তর্জাতিক সহযোগিতার ওপর। মূল হোতারা যেসব দেশে অবস্থান করছেন বলে ধারণা করা হয়, সেখানকার কর্তৃপক্ষের সঙ্গে তথ্য বিনিময় ও আইনি সহায়তা ছাড়া তাঁদের আইনের আওতায় আনা কঠিন। সাইট ও অ্যাপ বন্ধ করাও সাময়িক সমাধান, কারণ নতুন নামে নতুন সাইট চালু হতে সময় লাগে না।
পঞ্চমত, সমস্যাটি শুধু আইনশৃঙ্খলার নয়, সামাজিকও। ফরহাদের মতো অভিজ্ঞতা বলছে, অল্প জিতে বড় আয়ের প্রলোভনই মানুষকে টানে। তাই সচেতনতা কার্যক্রম, আসক্তি থেকে ফেরার সহায়তা এবং সামাজিক যোগাযোগমাধ্যমে জুয়ার বিজ্ঞাপন নিয়ন্ত্রণ, এই তিনটি দিকেই সমান গুরুত্ব দেওয়া দরকার।
অনলাইন জুয়া এখন একই সঙ্গে সামাজিক সংকট ও সংগঠিত অর্থ পাচারের চ্যানেল। নিচের সারির এজেন্টদের গ্রেপ্তার জরুরি, কিন্তু তাতে সমস্যার সমাধান হবে না। মূল হোতাদের শনাক্ত ও আইনের আওতায় আনা, আর্থিক প্রবাহে কড়া নজরদারি এবং তরুণদের মধ্যে সচেতনতা বাড়ানো, এই তিন ফ্রন্টে একযোগে কাজ না করলে আসক্তের সংখ্যা আরও বাড়ার যে আশঙ্কা সমীক্ষায় উঠে এসেছে, তা বাস্তব হয়ে ওঠার ঝুঁকি থেকেই যাবে।