
বিশেষ বিশ্লেষণ
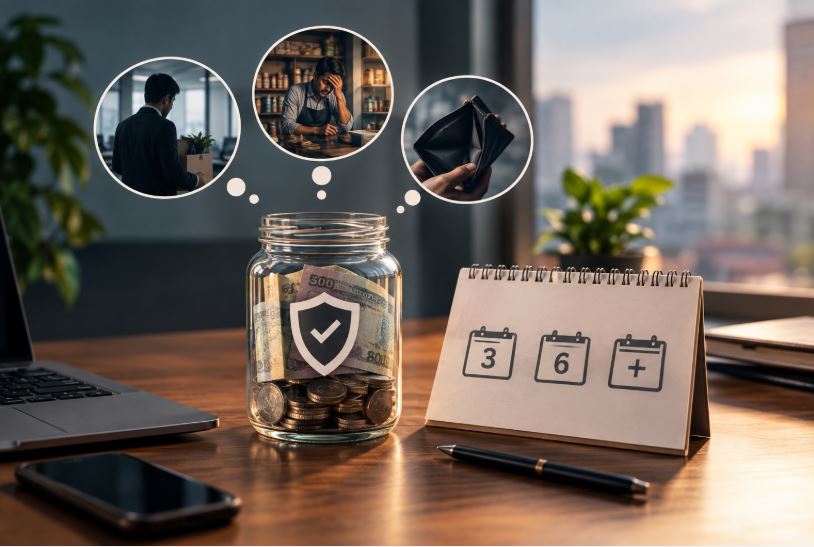
আপনার হাতে যদি হঠাৎ চাকরি চলে যায়, কিংবা ব্যবসার আয় তিন মাস বন্ধ হয়ে যায়; তাহলে আপনি কতদিন টিকে থাকতে পারবেন? এই একটা প্রশ্নের উত্তরই আসলে ঠিক করে দেয় আপনার জরুরি তহবিল কত টাকা হওয়া উচিত। প্রচলিত পরামর্শ বলে তিন থেকে ছয় মাসের খরচ জমিয়ে রাখতে, কিন্তু সংখ্যাটা এমন কোথা থেকে এলো, আর বাংলাদেশের বাস্তবতায় সেটা আদৌ যথেষ্ট কিনা, এই প্রশ্নের উত্তর ব্যক্তিগত অর্থব্যবস্থাপনার বাইরে গিয়ে অর্থনীতির মৌলিক তত্ত্বেই লুকিয়ে আছে।
কেন মানুষ টাকা “ফেলে রাখে”
অর্থনীতিবিদ জন মেনার্ড কেইনস তার বিখ্যাত লিকুইডিটি প্রেফারেন্স তত্ত্বে ব্যাখ্যা করেছিলেন, মানুষ কেন আয়ের একটা অংশ নগদ বা তরল অবস্থায় রেখে দেয়, যদিও সেটা বিনিয়োগ করলে বেশি রিটার্ন পাওয়া যেত। কেইনসের মতে এর একটা বড় কারণ হলো “প্রিকশনারি মোটিভ” বা সতর্কতামূলক প্রবণতা; ভবিষ্যতে কী ঘটবে তার নিশ্চয়তা নেই বলেই মানুষ একটা বাফার রেখে দেয়। এই তত্ত্ব শুধু ব্যক্তির জন্য নয়, পুরো অর্থনীতির টাকার চাহিদা ব্যাখ্যা করতেও ব্যবহৃত হয়। পরবর্তীতে অর্থনীতিবিদ ক্রিস্টোফার ক্যারল এই ধারণাকে আরও এগিয়ে নিয়ে “বাফার-স্টক সেভিংস মডেল” তৈরি করেন, যেখানে বলা হয়, মানুষ কোনো নির্দিষ্ট সংখ্যা মাথায় রেখে সঞ্চয় করে না, বরং তাদের আয়ের অনিশ্চয়তা যত বেশি, তত বড় বাফার তারা রাখতে চায়। অর্থাৎ যার আয় স্থিতিশীল, তার কম সঞ্চয়েই চলে; যার আয় ওঠানামা করে, তাকে বেশি রাখতে হয়। এখানেই “তিন মাস না ছয় মাস” প্রশ্নের আসল উত্তর লুকিয়ে; এটা কোনো সার্বজনীন নিয়ম নয়, এটা নির্ভর করে আপনার আয়-ঝুঁকির ওপর। কেইনসের প্রস্তাবিত এই ধারণা অনুযায়ী, ভবিষ্যতে আয়ের অনিশ্চয়তা থাকলে মানুষ ভোগ কমিয়ে বর্তমানে সঞ্চয় করে, যাতে খারাপ সময়ে সেই সঞ্চয় থেকে খরচ চালানো যায়।
সংখ্যাটা কোথা থেকে এলো
তিন কিংবা ছয় মাসের নিয়মটা আসলে একধরনের অনুমান-ভিত্তিক সরলীকরণ, যার পেছনে একটা বাস্তব হিসাব আছে; একজন মানুষ চাকরি হারালে গড়ে নতুন কাজ পেতে কতদিন সময় লাগে। যুক্তরাষ্ট্রের শ্রম পরিসংখ্যান ব্যুরোর তথ্য বলছে, ২০২৬ সালের মার্চে বেকারত্বের গড় সময়কাল ছিল প্রায় ২৩ সপ্তাহ, অর্থাৎ পাঁচ মাসের কাছাকাছি, আর মধ্যম সময়কাল ছিল প্রায় ১০ সপ্তাহ বা আড়াই মাস। আরও গুরুত্বপূর্ণ তথ্য হলো, একই সময়ে মোট বেকারদের প্রায় এক-চতুর্থাংশ ছয় মাসের বেশি সময় ধরে কাজ খুঁজছিলেন, আর এই দীর্ঘমেয়াদি বেকারত্বের হার আগের বছরের তুলনায় বেড়েছে। ২০২৬ সালের মার্চ পর্যন্ত হিসাবে মোট বেকারদের এক-চতুর্থাংশ ছয় মাসের বেশি সময় ধরে কর্মহীন ছিলেন, এবং দীর্ঘমেয়াদি বেকারত্বের এই অংশ আগের বছরের তুলনায় বৃদ্ধি পেয়েছে, যা থেকে বোঝা যায় শ্রমবাজারে পুনঃকর্মসংস্থানের গতি কিছুটা ধীর হয়ে এসেছে। এখান থেকেই বোঝা যায় কেন শুধু তিন মাসের নিয়মে ভরসা করা ঝুঁকিপূর্ণ, গড় হিসাবই যদি পাঁচ মাসের কাছাকাছি হয়, তাহলে মধ্যবিন্দুর নিচে যাওয়া মানুষের সংখ্যাও কম নয়। যুক্তরাষ্ট্রের ফেডারেল রিজার্ভের ২০২৪ সালের জরিপেও দেখা গেছে, মাত্র ৬৩ শতাংশ প্রাপ্তবয়স্ক মানুষ হঠাৎ ৪০০ ডলারের একটা খরচ নগদ টাকা দিয়ে মেটাতে পারবেন বলে জানিয়েছেন, বাকিদের হয় ধার করতে হবে, নয়তো কিছু বিক্রি করতে হবে। ২০২৪ সালের জরিপে ৬৩ শতাংশ প্রাপ্তবয়স্ক মানুষ জানিয়েছেন তারা হঠাৎ ৪০০ ডলারের জরুরি খরচ সম্পূর্ণভাবে নগদ অর্থ বা তার সমতুল্য উপায়ে মেটাতে পারবেন, যা ২০২১ সালের সর্বোচ্চ ৬৮ শতাংশ থেকে কমে এসেছে। যে দেশে বেকার ভাতা এবং সামাজিক নিরাপত্তা ব্যবস্থা তুলনামূলক শক্তিশালী, সেখানেই এই ছবি; বাংলাদেশের প্রেক্ষাপটে তাহলে হিসাবটা আরও কঠিন হওয়ার কথা।
“ছয় মাস”ও কখনো কখনো কম মনে হতে পারে
বাংলাদেশের শ্রমবাজারের একটা মৌলিক বৈশিষ্ট্য হলো, এখানে আনুষ্ঠানিক চাকরির তুলনায় অনানুষ্ঠানিক কর্মসংস্থানের অংশই বেশি। বাংলাদেশ পরিসংখ্যান ব্যুরোর শ্রমশক্তি জরিপ অনুযায়ী, দেশের মোট কর্মজীবী মানুষের প্রায় ৮৫ শতাংশই অনানুষ্ঠানিক খাতে কাজ করেন। ২০২২ সালের বাংলাদেশ শ্রমশক্তি জরিপ অনুযায়ী, দেশের প্রায় ৬ কোটি মানুষ, অর্থাৎ মোট কর্মজীবী জনসংখ্যার ৮৪.৯ শতাংশ, অনানুষ্ঠানিক কর্মসংস্থানে নিয়োজিত। এই খাতের আয় নিয়মিত নয়, লিখিত চুক্তি নেই, আর চাকরি হারালে কোনো ক্ষতিপূরণ বা বেকার ভাতারও ব্যবস্থা নেই। এখানেই আসে দ্বিতীয় বড় পার্থক্য, উন্নত দেশগুলোতে সরকারি বেকার ভাতা একধরনের বিমার মতো কাজ করে, যা মানুষের ব্যক্তিগত জরুরি তহবিলের ওপর চাপ কমায়। বাংলাদেশে এখনো এই ধরনের কোনো কার্যকর ব্যবস্থা নেই। জাতীয় সামাজিক নিরাপত্তা কৌশলে ২০১৫ সাল থেকেই বেকার বিমার পরিকল্পনার কথা বলা হচ্ছে, কিন্তু আইনি কাঠামো ও প্রাতিষ্ঠানিক সক্ষমতার অভাবে এখনো এই পরিকল্পনা বাস্তবায়িত হয়নি। অর্থাৎ যেখানে রাষ্ট্র সেই বাফারের দায়িত্ব নেয়নি, সেখানে ব্যক্তিকেই নিজের জরুরি তহবিলকে আরও শক্তভাবে দাঁড় করাতে হয় এবং যেহেতু আয়ের উৎসও এখানে অনেক বেশি অনিশ্চিত, তাই বাফার-স্টক তত্ত্ব অনুযায়ী স্বাভাবিকভাবেই এখানকার মানুষের জন্য প্রয়োজনীয় জরুরি তহবিলের আকার পশ্চিমা “তিন-ছয় মাস” সূত্রের চেয়ে বড় হওয়ার কথা।
টাকাটা রাখবেন কোথায়
জরুরি তহবিল কত মাসের হবে সেটা যেমন গুরুত্বপূর্ণ প্রশ্ন, তেমনি গুরুত্বপূর্ণ প্রশ্ন হলো সেই টাকাটা কোথায় রাখবেন। এখানে অনেকেই একটা সাধারণ ভুল করেন, ভালো সুদের আশায় পুরো জরুরি তহবিল ফিক্সড ডিপোজিটে (এফডিআর) আটকে রাখেন। ২০২৬ সালে বাংলাদেশ ব্যাংকের নীতি সুদহার ১০ শতাংশে থাকায় ব্যাংকগুলো এক বছর মেয়াদি এফডিআরে ৯ থেকে ১২ শতাংশ পর্যন্ত সুদ দিচ্ছে। ২০২৬ সালে এফডিআরের সুদহার বহু বছরের মধ্যে সর্বোচ্চ পর্যায়ে পৌঁছেছে, সাধারণত এক বছর মেয়াদের জন্য বছরে ৯ থেকে ১২ শতাংশের মধ্যে, যার পেছনে রয়েছে বাংলাদেশ ব্যাংকের ১০ শতাংশ নীতি সুদহার এবং আমানত সংগ্রহে ব্যাংকগুলোর মধ্যে প্রতিযোগিতা। সংখ্যাটা আকর্ষণীয় শোনালেও, ২০২৬ সালের আগস্টে দেশের সাধারণ মূল্যস্ফীতির হার ছিল ৮ দশমিক ২৬ শতাংশ। ২০২৬ সালের আগস্টে বাংলাদেশের সাধারণ মূল্যস্ফীতি টানা দ্বিতীয় মাসের মতো কমে দাঁড়িয়েছে ৮ দশমিক ২৬ শতাংশে, যেখানে জুলাইয়ে ছিল ৮ দশমিক ৩২ শতাংশ। অর্থাৎ প্রকৃত রিটার্ন – সুদ বাদ দিয়ে মূল্যস্ফীতির পর যা হাতে থাকে, খুবই সামান্য। কিন্তু আসল সমস্যা রিটার্নে নয়, তারল্যে। এফডিআরে টাকা আটকে থাকে একটা নির্দিষ্ট মেয়াদের জন্য, আর মেয়াদের আগে ভাঙালে সুদ কমে যায়। জরুরি অবস্থা তো আর ব্যাংকের মেয়াদপূর্তির তারিখ দেখে আসে না। তাই অর্থনীতির তারল্য তত্ত্ব অনুযায়ী, জরুরি তহবিলের প্রথম শর্তই হলো তাৎক্ষণিক প্রাপ্যতা, তারপর রিটার্ন। সেভিংস অ্যাকাউন্ট বা স্বল্প-মেয়াদি আমানতে যদিও সুদ কম, কিন্তু প্রয়োজনের মুহূর্তে টাকাটা হাতে পাওয়া যায় আর জরুরি তহবিলের আসল কাজ তো লাভ করা নয়, বিপদের মুহূর্তে ঢাল হয়ে দাঁড়ানো।
তাহলে চূড়ান্ত হিসাবটা কী
এতসব তথ্য-উপাত্ত একসাথে করলে একটা জিনিস স্পষ্ট হয়ে ওঠে “তিন মাস নাকি ছয় মাস” এই প্রশ্নের কোনো একক সঠিক উত্তর নেই, কারণ প্রশ্নটাই ভুল ফ্রেমে করা। সঠিক প্রশ্ন হওয়া উচিত, আপনার আয়ের উৎস কতটা অনিশ্চিত, এবং আপনার আয় বন্ধ হলে বিকল্প আয়ের উৎসে ফিরতে কতদিন সময় লাগবে। যার বেতন প্রতি মাসে নির্দিষ্ট সময়ে আসে, চাকরিটা সরকারি বা বড় প্রতিষ্ঠানের, তার জন্য তিন থেকে চার মাসের খরচ যথেষ্ট হতে পারে। কিন্তু যিনি ফ্রিল্যান্স করেন, ব্যবসা চালান, কিংবা অনানুষ্ঠানিক খাতে কাজ করেন, যেখানে বাংলাদেশের প্রায় সাড়ে আট কোটির বেশি কর্মজীবী মানুষ আছেন; তার জন্য ছয় থেকে নয় মাস, এমনকি কারো কারো ক্ষেত্রে এক বছরের বাফারও অযৌক্তিক নয়। এটাই বাফার-স্টক তত্ত্বের মূল কথা। ঝুঁকি যত বেশি, বাফার তত বড়। আমার নিজস্ব পর্যবেক্ষণ হলো, বাংলাদেশের মতো অর্থনীতিতে যেখানে রাষ্ট্রীয় বেকার ভাতা নেই, মূল্যস্ফীতি চড়া, আর সিংহভাগ কর্মসংস্থানই অনানুষ্ঠানিক; সেখানে “তিন মাস” কোনো নিরাপদ ন্যূনতম নয়, বরং এটা কেবল একটা শুরুর বিন্দু। জরুরি তহবিলকে তাই স্থির সংখ্যা হিসেবে না দেখে, নিজের আয়ের স্থিতিশীলতার সাথে সমন্বয় করে বাড়ানো-কমানোর একটা চলমান হিসাব হিসেবে দেখাই বেশি যুক্তিসঙ্গত। শেষ পর্যন্ত এই তহবিলের কাজ মুনাফা করা নয়, আপনাকে একটা খারাপ সময়ে ধারের ফাঁদে না ফেলে টিকিয়ে রাখা, যতদিন না নতুন আয়ের পথ খুলছে।
রাকিবুল ইসলাম।
রিসার্চার (ফিন্যান্স, ট্রেড ও কমার্স)