
বাংলাদেশ ব্যাংক সম্প্রতি তফসিলি ব্যাংকগুলোর ব্যবস্থাপনা পরিচালক (এমডি) ও প্রধান নির্বাহী কর্মকর্তাদের (সিইও) কর্মদক্ষতা মূল্যায়নের জন্য একটি অভিন্ন কেপিআই (KPI – Key Performance Indicators) বা মূল কর্মসম্পাদন সূচক কাঠামো প্রবর্তন করে সার্কুলার জারি করেছে। (বিআরপিডি-২ সার্কুলার নম্বর ০৫, তারিখ: ১৩ সেপ্টেম্বর, ২০২৬)
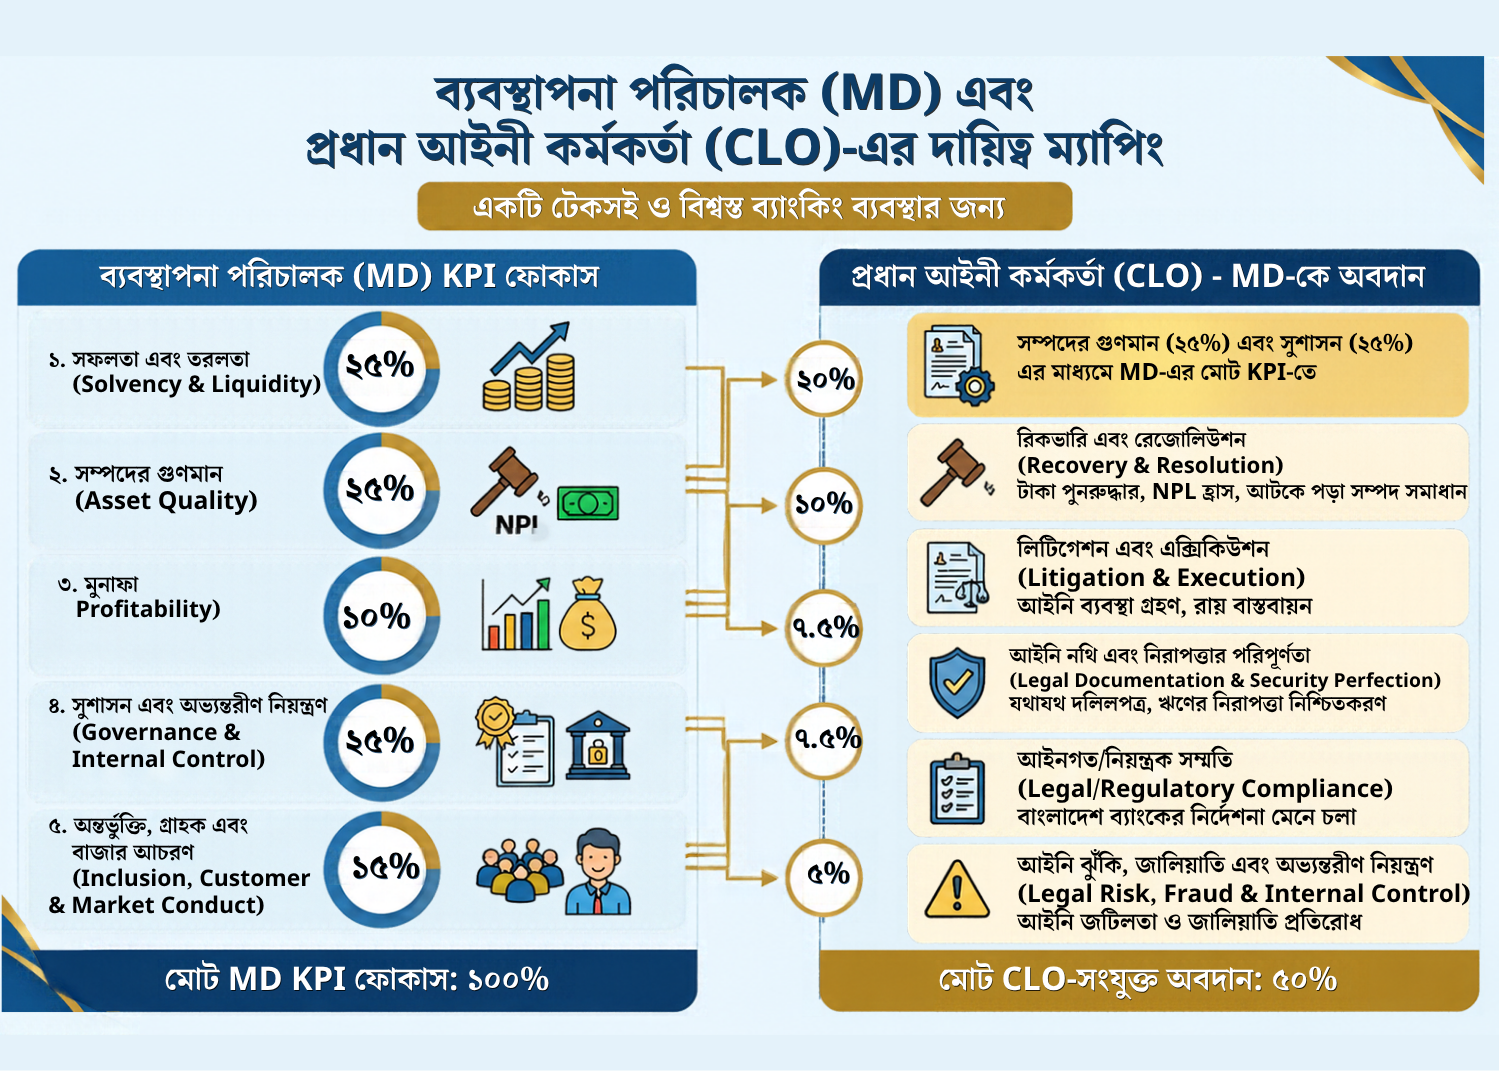
এই কাঠামোর আওতায় এমডি মহোদয়দের কাজের মূল্যায়নের জন্য ১০০ নম্বরের একটি স্কোরকার্ড নির্ধারণ করা হয়েছে, যা মোট পাঁচটি প্রধান দৃষ্টিভঙ্গি বা সূচকের আলোকে বিভক্ত। পাঁচটি প্রধান সূচক এবং এর নম্বর বণ্টন নিচে দেওয়া হলো:
১. তহবিল সুরক্ষা ও তারল্য পরিস্থিতি (Bank Solvency and Liquidity Lens): এই সূচকের জন্য বরাদ্দ রয়েছে ২৫ নম্বর। এর মধ্যে ব্যাংকের মূলধন পর্যাপ্ততা (Capital to Risk Weighted Ratio – CRAR), তারল্য ব্যবস্থাপনা এবং সামগ্রিক আর্থিক স্থায়িত্বের বিষয়গুলো অন্তর্ভুক্ত।
২. সম্পদের গুণগত মান (Asset Quality Lens): এই সূচকেও রয়েছে ২৫ নম্বর। এর আওতায় ব্যাংকের খেলাপি ঋণ (NPL) নিয়ন্ত্রণ, সম্পদের ঝুঁকি ও গুণগত মান যাচাই করা হয়।
৩. মুনাফা অর্জন (Profitability Lens): এই সূচকের জন্য রয়েছে ১০ নম্বর। এর আওতায় ব্যাংকের রিটার্ন অন অ্যাসেটস (ROA) এবং সামগ্রিক আয়-ব্যয় ও মুনাফা অর্জনের সক্ষমতা মূল্যায়ন করা হয়।
৪. সুশাসন ও অভ্যন্তরীণ নিয়ন্ত্রণ (Governance and Internal Control): এই সূচকের জন্য নির্ধারিত আছে ২৫ নম্বর। এর মূল লক্ষ্য ব্যাংকের অভ্যন্তরীণ সুশাসন, রেগুলেটরি কমপ্লায়েন্স বা নিয়মকানুন প্রতিপালন এবং মানি লন্ডারিং প্রতিরোধ (AML/CFT) সংক্রান্ত বিষয়গুলো মূল্যায়ন করা।
৫. আর্থিক অন্তর্ভুক্তি, গ্রাহকসেবা ও বাজার আচরণ (Inclusion, Customer and Market Conduct Lens): এই খাতে বরাদ্দ রয়েছে ১৫ নম্বর। এর মাধ্যমে গ্রাহকসেবার মান, সিএমএসএমই (CMSME), কৃষি ও গ্রিন ফাইন্যান্সের প্রসার এবং সাধারণ মানুষকে ব্যাংকিং সেবার আওতায় আনার বিষয়টি দেখা হয়।
এই সামগ্রিক কাঠামোর অধীনে প্রায় ৩০টি সুনির্দিষ্ট কেপিআই বা উপ-সূচক রয়েছে। এর মধ্যে ব্যাংকের জন্য অতি গুরুত্বপূর্ণ ছয়টি বিশেষ উপ-সূচকে লক্ষ্যমাত্রা অর্জনে ব্যর্থ হলে অতিরিক্ত নম্বর কাটার বিধান রাখা হয়েছে। সূচকগুলো হলো:
- আমানত-ঋণ অনুপাত (ADR Ratio)
- মোট খেলাপি ঋণের অনুপাত (NPL Ratio -Gross)
- প্রকৃত খেলাপি ঋণের অনুপাত (NPL Ratio-Net)
- বড় ঋণ ও শীর্ষ ঋণগ্রহীতার কেন্দ্রীভূত ঝুঁকি (Large Loan and Top-borrower Concentration Risk)
- খেলাপি ও অবলোপনকৃত ঋণ আদায় (Recovery against classified and write-off loan)
- সিএমএসএমই, কৃষি, গ্রিন ফাইন্যান্স এবং আর্থিক অন্তর্ভুক্তিমূলক খাতের প্রসার (CMSME, Agriculture, Green Finance and Financial Inclusion outreach)
কেন্দ্রীয় ব্যাংকের নির্দেশনা অনুযায়ী, প্রতিটি নির্দিষ্ট সূচকে এমডিদের ন্যূনতম ৫০ শতাংশ লক্ষ্যমাত্রা অর্জন করতে হবে। কোনো সূচকে অর্জন এর চেয়ে কম হলে ওই সূচকে কোনো নম্বর (শূন্য) দেওয়া হবে। সামগ্রিক মূল্যায়নে ৭৫ বা তার বেশি নম্বর পেলে ‘মানসম্মত/উচ্চ মানের‘, ৬৫ থেকে ৭৫-এর কম পেলে ‘গড়পড়তা‘ এবং ৬৫-এর নিচে নম্বর পেলে ‘নিম্নমানের পারফরম্যান্স‘ হিসেবে গণ্য করা হবে।
দেশের ব্যাংকিং খাতের বর্তমান বাস্তবতায়—যেখানে মোট ঋণ ১৮.০৯ লক্ষ কোটি টাকার মধ্যে প্রায় ৩৪% অর্থাৎ ৬.০৬ লক্ষ কোটি টাকার বেশি খেলাপি ঋণ (সম্ভবত: ১০ লক্ষ কোটি টাকা) এবং সরকারের ব্যাংক ঋণ প্রায় ৯.৪০ লক্ষ কোটি টাকা। এমন ভগ্ন দশায় ব্যাংকের ব্যবস্থাপনা পরিচালক বা প্রধান নির্বাহীদের কেপিআই (KPI) মূল্যায়ন অত্যন্ত কঠোর ও বাস্তবসম্মত হওয়া আবশ্যক বলে অনেকে মনে করেন।
খেলাপি ঋণ নিয়ন্ত্রণে এমডিদের কেপিআই-এর গুরুত্ব: উল্লেখিত ৩৪%-এর বেশি খেলাপি ঋণের দুষ্টচক্র ভাঙতে এমডিদের কেপিআই স্কোরকার্ডে নিচের বিষয়গুলোকে সবচেয়ে বেশি প্রায়োরিটি দেওয়া হয়েছে:
১. নগদ আদায় লক্ষ্যমাত্রা (Cash Recovery Target): শুধুমাত্র ঋণ পুনঃতফসিল বা রিশিডিউল করে খেলাপি ঋণ কমানোর পথ বন্ধ করতে হবে। কেপিআই-এর বড় একটি অংশ জুড়ে থাকতে হবে সরাসরি নগদ ক্যাশ রিকভারি কত টাকা হলো তার ওপর।
২. নতুন খেলাপি বা ‘ফ্রেশ এনপিএল’ শূন্যের কোঠায় নামানো: এমডি দায়িত্ব নেওয়ার পর নতুন কোনো ভালো ঋণ যেন রাজনৈতিক বা করপোরেট চাপে খেলাপি না হয় (Zero Tolerance for New NPLs), তার সুনির্দিষ্ট লক্ষ্যমাত্রা থাকতে হবে।
৩. অবলোপনকৃত ঋণ (Write-off Loans) আদায়: যেসব ঋণ ব্যালেন্সশিটের বাইরে রাখা হয়েছে, সেখান থেকে আইনগত ব্যবস্থা (যেমন অর্থঋণ আদালতে মামলা সহ নানামুখী মামলা করে দ্রুত টাকা আদায়ের মাধ্যমে নিষ্পত্তি) নিয়ে কত টাকা আদায় করা হলো, তার স্পষ্ট মাসিক বা ত্রৈমাসিক হিসাব প্রদান করতে হবে।
৪. রাজনৈতিক ও বড় ঋণের কেন্দ্রীভূত ঝুঁকি (Concentration Risk) হ্রাস: ব্যাংকের মোট ঋণের বড় একটি অংশ যেন হাতে গোনা কয়েকটি করপোরেট গ্রুপ বা শীর্ষ ঋণগ্রহীতার কাছে কুক্ষিগত না থাকে, তা নিশ্চিত করা।
কঠোর শাস্তিমূলক ও তদারকি ব্যবস্থা
ক) ৫০% অর্জনে ব্যর্থতা: কেন্দ্রীয় ব্যাংকের নিয়মানুযায়ী কোনো এমডি যদি নির্ধারিত খেলাপি নিয়ন্ত্রণ বা আদায়ের লক্ষ্যমাত্রার ৫০ শতাংশ অর্জনে ব্যর্থ হন, তবে ওই সূচকে তাকে সরাসরি ‘শূন্য’ (০) দিতে হবে।
খ) চাকরির মেয়াদ ও ইনক্রিমেন্ট নিয়ন্ত্রণ: কোনো ব্যাংকের এমডি টানা দুই প্রান্তিকে (৬ মাস পরপর মূল্যায়নে) ৬৫-এর নিচে স্কোর বা ‘নিম্নমানের পারফরম্যান্স’ প্রদর্শন করলে তার চুক্তি নবায়ন বা মেয়াদ বৃদ্ধি নিষিদ্ধ করা উচিত এবং পর্ষদের মাধ্যমে তাকে অপসারণের ব্যবস্থা করা দরকার হিসেবে বিবেচনা করেন।
ব্যাংকিং খাতে শৃঙ্খলা ফেরাতে এমডিদের শুধু মুনাফা অর্জনের ইঁদুর দৌড়ে না রেখে, ব্যাংকের ‘অ্যাসেট কোয়ালিটি’ বা সম্পদের সুস্বাস্থ্য রক্ষা করাকেই তাদের মূল যোগ্যতার মাপকাঠি হিসেবে দেখা সকলের দায়িত্ব।
হেড অব লিগ্যাল বা চিফ লিগ্যাল অফিসার (CLO) কি নেপথ্যের চালিকাশক্তি?: বর্তমান বৈশ্বিক ও অভ্যন্তরীণ অর্থনৈতিক বাস্তবতায় বাংলাদেশের ব্যাংকিং খাতের মূল চ্যালেঞ্জ হলো খেলাপি ঋণ (Non-Performing Loan – NPL) নিয়ন্ত্রণ এবং সুশাসন নিশ্চিত করা। ব্যাংক খাতের যেকোনো প্রতিষ্ঠানে ব্যবস্থাপনা পরিচালক বা এমডি (Managing Director) সামগ্রিক কর্মক্ষমতা ও অর্জনের জন্য পর্ষদের কাছে এককভাবে দায়ী থাকেন। তবে এমডির এই বিশাল সাফল্যের নেপথ্যে সবচেয়ে বড় ভূমিকা পালন করেন চিফ লিগ্যাল অফিসার (CLO) বা হেড অব লিগ্যাল।
যদিও বাংলাদেশ ব্যাংকের নির্ধারিত এমডির কেপিআই (Key Performance Indicator) নির্দেশিকায় সরাসরি সিএলও-এর জন্য কোনো সুনির্দিষ্ট বাধ্যতামূলক শতাংশের উল্লেখ নেই, তবে ব্যাংকের অভ্যন্তরীণ পারফরম্যান্স ম্যানেজমেন্ট সিস্টেম (PMS) ও করপোরেট সুশাসনের নিয়ম অনুযায়ী এমডির সফলতার প্রায় অর্ধেক (৫০ শতাংশ) অংশই নির্ভর করে লিগ্যাল হেডের কার্যক্ষমতার ওপর। কারণ কী?
কারণ বাংলাদেশ ব্যাংকের নির্ধারিত ১০০ নম্বরের কেপিআই কাঠামোর দুটি প্রধান ক্ষেত্র সরাসরি লিগ্যাল ডিভিশনের কাজের সঙ্গে ওতপ্রোতভাবে জড়িত:
১) সম্পদের গুণগত মান ও খেলাপি নিয়ন্ত্রণ (২৫ নম্বর): খেলাপি ঋণ আদায়, অর্থঋণ আদালতে মামলা পরিচালনা এবং অবলোপনকৃত ঋণ থেকে ক্যাশ রিকভারি।
২) সুশাসন ও অভ্যন্তরীণ নিয়ন্ত্রণ (২৫ নম্বর): ঋণ বিতরণের পূর্বে আইনি কমপ্লায়েন্স, চুক্তিপত্র ও মর্টগেজ ডকুমেন্টের নিখুঁত লিগ্যাল ভেটিং এবং আইনি ঝুঁকি প্রশমন।
এই দুটি সূচকে মোট ৫০ নম্বর রয়েছে। ব্যাংকিং অপারেশন ও রিকভারি টিমের পাশাপাশি এই ৫০ নম্বরের বড় একটি ফলাফল অর্জনের মূল দায়িত্ব থাকে লিগ্যাল ডিভিশনের কাঁধে।
সংক্ষেপে বলতে গেলে, কাগজে-কলমে এমডির কেপিআই সরাসরি এমডির জন্যই নির্ধারিত হলেও, ব্যাংকের সম্পদ সুরক্ষা এবং খেলাপি আদায়ের প্রায় ৫০% সফলতা বা ব্যর্থতা প্রত্যক্ষভাবে চিফ লিগ্যাল অফিসার বা হেড অব লিগ্যালের পারফরম্যান্সের ওপরই বর্তায়। ব্যাংকিং খাতের টেকসই উন্নয়নে তাই লিগ্যাল ডিভিশনকে শক্তিশালী করার কোনো বিকল্প নেই।
-কাজী মাহমুদুর রহমান
চিফ লিগ্যাল অফিসার
সম্মিলিত ইসলামী ব্যাংক পিএলসি (ইউনিয়ন ব্যাংক গ্রহীতা)