
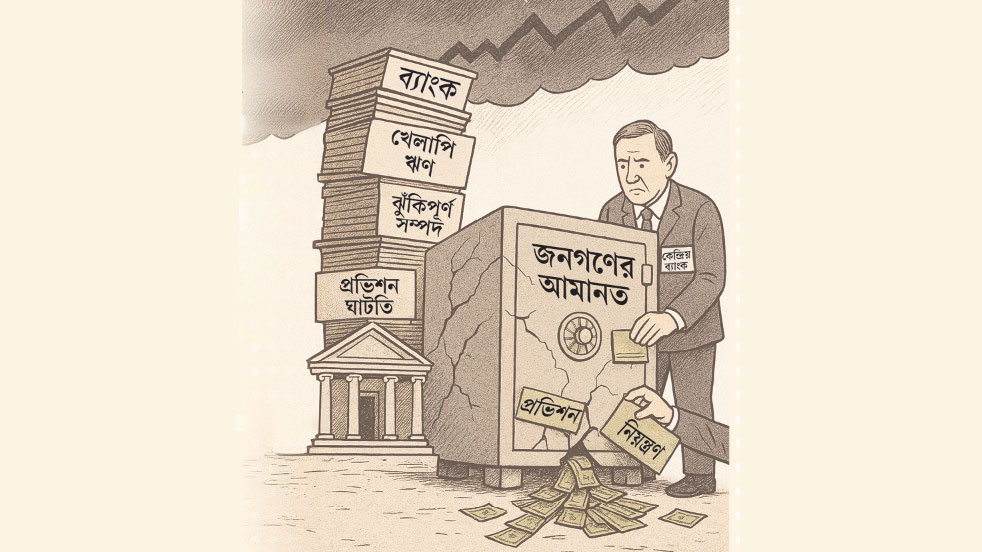
ব্যাংকিং ব্যবস্থার সবচেয়ে গুরুত্বপূর্ণ সম্পদ শুধু মূলধন, ঋণপোর্টফোলিও কিংবা প্রযুক্তিগত অবকাঠামো নয়, গ্রাহকের আস্থা। একজন মানুষ যখন তার জীবনের সঞ্চয় ব্যাংকে জমা রাখেন, তখন তিনি কেবল একটি আর্থিক প্রতিষ্ঠানের কাছে অর্থ হস্তান্তর করেন না; তিনি একটি প্রতিষ্ঠানের ওপর ভবিষ্যৎ নিরাপত্তার দায়িত্বও অর্পণ করেন। প্রয়োজনের সময় অর্থ ফেরত পাওয়া যাবে, লেনদেন নির্বিঘ্ন থাকবে এবং সঞ্চয় নিরাপদ থাকবে, এই বিশ্বাসের ওপরই দাঁড়িয়ে থাকে ব্যাংক ও গ্রাহকের সম্পর্ক।
কিন্তু বাংলাদেশের ব্যাংকিং খাত এখন এমন এক সন্ধিক্ষণে দাঁড়িয়ে, যেখানে সেই প্রচলিত বিশ্বাসের কাঠামো বদলে যাচ্ছে। দীর্ঘদিনের খেলাপি ঋণ, দুর্বল সুশাসন, অনিয়ম, কিছু ব্যাংকের আর্থিক দুর্বলতা, তারল্যচাপ এবং ব্যাংক পুনর্গঠন ও একীভূতকরণের মতো ঘটনাগুলো গ্রাহকের মনে নতুন ধরনের অনিশ্চয়তা তৈরি করেছে। ফলে ব্যাংক সম্পর্কে মানুষের চিন্তা এখন আর শুধু ‘কত সুদ পাব’—এই প্রশ্নে সীমাবদ্ধ নেই; বরং প্রশ্নটি হয়ে উঠেছে—‘প্রয়োজনে আমার মূল টাকাটি কতটা নিরাপদ?’ এই পরিবর্তনই বর্তমান ব্যাংকিং সংকটের অন্যতম গুরুত্বপূর্ণ মনস্তাত্ত্বিক দিক।
আস্থার সংকট এখন কেন গুরুত্বপূর্ণ? ব্যাংকিং ব্যবস্থা মূলত আস্থার ওপর নির্ভরশীল। ব্যাংকের সব আমানতকারীর অর্থ একই সময়ে নগদ হিসেবে সংরক্ষিত থাকে না। আমানতের একটি বড় অংশ ঋণ, বিনিয়োগ ও অর্থনৈতিক কর্মকাণ্ডে ব্যবহৃত হয়। ফলে গ্রাহক বিশ্বাস করেন যে প্রয়োজনের সময় ব্যাংক তার আমানত ফেরত দিতে পারবে এবং ব্যাংকও সেই আস্থার ভিত্তিতে অর্থনীতিতে ঋণ ও তারল্য সরবরাহ করে।
এই ভারসাম্যে যখন সন্দেহ তৈরি হয়, তখন সমস্যা শুধু একটি ব্যাংকের মধ্যে সীমাবদ্ধ থাকে না। একটি প্রতিষ্ঠানের দুর্বলতা নিয়ে নেতিবাচক খবর অন্য ব্যাংকের গ্রাহকদের মধ্যেও উদ্বেগ সৃষ্টি করতে পারে। তৈরি হতে পারে আস্থার সংক্রমণ—একজনের উদ্বেগ অন্যজনের সিদ্ধান্তকে প্রভাবিত করে এবং ব্যক্তিগত ভয় ধীরে ধীরে সামষ্টিক আচরণে রূপ নেয়।
সামাজিক যোগাযোগমাধ্যম ও তাৎক্ষণিক বার্তার যুগে এই প্রক্রিয়া আরও দ্রুত। কোনো ব্যাংক নিয়ে একটি গুজব ছড়িয়ে পড়লে তা কয়েক মিনিটের মধ্যেই হাজারো মানুষের কাছে পৌঁছে যায়। তখন ‘আমার ব্যাংক কি নিরাপদ?’ প্রশ্নটি দ্রুত বদলে যেতে পারে ‘অন্যরা টাকা তুলছে, আমিও কি তুলে নেব?’—এই সিদ্ধান্তে। অর্থাৎ ব্যাংকিং সংকট এখন একই সঙ্গে আর্থিক ও মনস্তাত্ত্বিক সংকট।
ব্যাংকিং খাতের বর্তমান দুর্বলতার সবচেয়ে স্পষ্ট সূচক খেলাপি ঋণ। বিশ্বব্যাংকের এপ্রিল ২০২৬-এর মূল্যায়নে দেখা যায়, ২০২৫ সালের ডিসেম্বর শেষে বাংলাদেশের ব্যাংকিং খাতে খেলাপি ঋণের অনুপাত ছিল ৩০ দশমিক ৬ শতাংশ। একই সময়ে সামগ্রিক মূলধন পর্যাপ্ততা নিয়ন্ত্রক ন্যূনতমের নিচে নেমে যায়, যা ব্যাংকগুলোর ক্ষতি সামাল দেওয়ার সক্ষমতা নিয়ে উদ্বেগ তৈরি করে।
কিন্তু এরপরও পরিস্থিতির আরও অবনতি হয়েছে। বাংলাদেশ ব্যাংকের সর্বশেষ তথ্য অনুযায়ী, ২০২৬ সালের জুন শেষে ব্যাংকিং খাতে খেলাপি ঋণ দাঁড়িয়েছে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা, যা মোট ঋণের ৩২ দশমিক ৭৮ শতাংশ। মার্চে এই পরিমাণ ছিল ৫ লাখ ৮৮ হাজার ৭০৪ কোটি টাকা। মাত্র তিন মাসে খেলাপি ঋণ বেড়েছে ১৭ হাজার ৮৫১ কোটি টাকা।
অর্থাৎ প্রতি ১০০ টাকা ঋণের প্রায় ৩৩ টাকা এখন খেলাপির আওতায়। এই পরিসংখ্যান কেবল ব্যাংকের হিসাবের সমস্যা নয়; এটি আমানতকারীর মনেও একটি সরাসরি প্রশ্ন তৈরি করে—ব্যাংক যে অর্থ ঋণ হিসেবে বিতরণ করছে, তার কতটা নিরাপদভাবে ব্যবস্থাপনা করা হচ্ছে?
আরও উদ্বেগের বিষয় হলো, খেলাপি ঋণ সারা খাতে সমানভাবে ছড়িয়ে নেই। জুন শেষে মাত্র ১০টি ব্যাংকের হাতে ছিল পুরো ব্যাংকিং খাতের খেলাপি ঋণের ৭২ শতাংশের বেশি—প্রায় ৪ লাখ ৩৯ হাজার ৫২৭ কোটি টাকা। ফলে সমস্যাটি পুরো ব্যাংকিং ব্যবস্থাকে একই মাত্রায় দুর্বল করেছে—এমন ধারণাও সঠিক নয়। বরং কোন ব্যাংক কতটা ঝুঁকিতে আছে, তা আলাদা করে মূল্যায়ন করা জরুরি।
এই পার্থক্যটি গ্রাহকের জন্যও গুরুত্বপূর্ণ। কারণ আতঙ্কের কারণে সব ব্যাংককে একই মানদণ্ডে বিচার করলে একটি তুলনামূলকভাবে সুস্থ প্রতিষ্ঠানও অপ্রয়োজনীয় তারল্যচাপের মুখে পড়তে পারে। অন্ধ বিশ্বাস থেকে সচেতন সতর্কতা গ্রাহকের মনস্তাত্ত্বিক পরিবর্তনের সবচেয়ে গুরুত্বপূর্ণ দিক হলো—অন্ধ বিশ্বাস ধীরে ধীরে সচেতন সতর্কতায় রূপ নিচ্ছে।
একসময় ব্যাংকের নাম, দীর্ঘদিনের পরিচিতি কিংবা শাখার অবস্থানই অনেকের কাছে যথেষ্ট ছিল। এখন গ্রাহকেরা জানতে চাইছেন—ব্যাংকের খেলাপি ঋণ কত, মূলধনের অবস্থা কেমন, তারল্য পরিস্থিতি কেমন, পরিচালনা কতটা সুশৃঙ্খল এবং প্রতিষ্ঠানটির ওপর নিয়ন্ত্রক সংস্থার আস্থা কতটা।
অবশ্য সাধারণ মানুষের পক্ষে ব্যাংকের জটিল আর্থিক প্রতিবেদন বিশ্লেষণ করা সহজ নয়। কিন্তু সংবাদমাধ্যম, সামাজিক যোগাযোগমাধ্যম ও অনলাইন আর্থিক বিশ্লেষণের কারণে এসব তথ্য এখন আগের চেয়ে অনেক বেশি মানুষের কাছে পৌঁছাচ্ছে। এই পরিবর্তনকে নেতিবাচকভাবে দেখার কারণ নেই। বরং এটি আর্থিক সচেতনতার লক্ষণ। সমস্যা তৈরি হয় তখনই, যখন সচেতনতা যাচাই করা তথ্যের পরিবর্তে গুজবনির্ভর আতঙ্কে পরিণত হয়। তাই ভবিষ্যতের ব্যাংকিং ব্যবস্থায় গ্রাহককে শুধু আমানতকারী হিসেবে নয়, সচেতন আর্থিক অংশীদার হিসেবেও বিবেচনা করতে হবে।
গুজবের যুগে আস্থার পরীক্ষা। ব্যাংকিং খাতে গুজবের প্রভাব অত্যন্ত দ্রুত হতে পারে। একজন গ্রাহক যদি দেখেন পরিচিত কয়েকজন ব্যাংক থেকে অর্থ তুলে নিচ্ছেন, তিনিও হয়তো একই কাজকে নিরাপদ সিদ্ধান্ত মনে করবেন। এরপর সেই আচরণ আরও মানুষের মধ্যে ছড়িয়ে পড়তে পারে। এই পরিস্থিতিকে শুধু অর্থনৈতিক আচরণ হিসেবে দেখা ঠিক নয়। এর পেছনে কাজ করে ক্ষতির ভয়, অনিশ্চয়তা, সামাজিক অনুকরণ এবং ভবিষ্যৎ নিয়ে উদ্বেগ।
ফলে একটি ব্যাংক মৌলিকভাবে সক্ষম হলেও অতিরিক্ত অর্থ উত্তোলনের চাপ তার স্বল্পমেয়াদি তারল্য ব্যবস্থাপনায় সমস্যা তৈরি করতে পারে। এ কারণেই ব্যাংকের আর্থিক ব্যবস্থাপনার পাশাপাশি সংকটকালীন যোগাযোগব্যবস্থাও অত্যন্ত গুরুত্বপূর্ণ।কোনো গুজব ছড়িয়ে পড়লে দীর্ঘ সময় নীরব থাকা যেমন ঝুঁকিপূর্ণ, তেমনি যাচাই না করে অতিরিক্ত আশ্বাস দেওয়াও বিপজ্জনক। প্রয়োজন দ্রুত, সুনির্দিষ্ট এবং যাচাইযোগ্য তথ্য।
দুর্বল ব্যাংক পুনর্গঠনের অংশ হিসেবে একীভূতকরণের পদক্ষেপও গ্রাহকের মনস্তত্ত্বে প্রভাব ফেলেছে। পাঁচটি সমস্যাগ্রস্ত শরিয়াহভিত্তিক ব্যাংক—এক্সিম ব্যাংক, ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক, গ্লোবাল ইসলামী ব্যাংক, সোশ্যাল ইসলামী ব্যাংক ও ইউনিয়ন ব্যাংক—একীভূত করে সম্মিলিত ইসলামী ব্যাংক গঠনের প্রক্রিয়া শুরু হয়। ২০২৬ সালের শুরুতে আমানতকারীদের অর্থ ফেরত দেওয়ার কার্যক্রমও শুরু হয়।
এ ধরনের পুনর্গঠন একদিকে ব্যাংকিং খাতের দুর্বল প্রতিষ্ঠানকে সামাল দেওয়ার প্রয়োজনীয় ব্যবস্থা হতে পারে, অন্যদিকে সাধারণ গ্রাহকের কাছে এটি একটি গুরুত্বপূর্ণ বার্তা বহন করে—একটি ব্যাংক দুর্বল হলে তার ভবিষ্যৎ কী? তাই একীভূতকরণ শুধু আর্থিক পুনর্গঠন নয়; এটি একটি আস্থা ব্যবস্থাপনার প্রক্রিয়াও। আমানতকারীকে পরিষ্কারভাবে জানাতে হবে তার অর্থের কী হবে, লেনদেন কীভাবে চলবে এবং নতুন প্রতিষ্ঠানের দায় ও দায়িত্ব কী। সংস্কারের উদ্দেশ্য যদি গ্রাহকের অর্থ ও স্বার্থ রক্ষা হয়, তবে সেই বার্তাটি গ্রাহকের কাছে স্পষ্টভাবে পৌঁছানোও সংস্কারেরই অংশ।
ডিজিটাল ব্যাংকিংয়ে আস্থার নতুন মাত্রা। প্রযুক্তি ব্যাংকিং সেবাকে দ্রুত ও সহজ করেছে। মোবাইল অ্যাপ, ইন্টারনেট ব্যাংকিং, এটিএম ও তাৎক্ষণিক অর্থ স্থানান্তরের ফলে গ্রাহককে এখন প্রতিটি লেনদেনের জন্য শাখায় যেতে হয় না।
কিন্তু প্রযুক্তির সঙ্গে সঙ্গে আস্থার সংজ্ঞাও বদলেছে। এখন গ্রাহকের প্রশ্ন শুধু ‘আমার টাকা নিরাপদ কি না’ নয়; বরং ‘আমার অ্যাকাউন্টের তথ্য নিরাপদ কি না’, ‘ডিজিটাল প্রতারণা হলে ব্যাংক কত দ্রুত ব্যবস্থা নেবে’ এবং ‘ভুল লেনদেন হলে অভিযোগের সমাধান কত দ্রুত হবে’—এসব বিষয়ও গুরুত্বপূর্ণ।
বিশ্বব্যাংক ২০২৬ সালের জুনে বাংলাদেশের ব্যাংকিং খাত শক্তিশালী করতে ৪৫০ মিলিয়ন ডলারের অর্থায়ন অনুমোদন করেছে। প্রকল্পটির অংশ হিসেবে বাংলাদেশ ব্যাংকের তদারকি সক্ষমতা ও তথ্যপ্রযুক্তি অবকাঠামো আধুনিকায়ন, সাইবার নিরাপত্তা ঝুঁকি মোকাবিলা, আমানত সুরক্ষা ব্যবস্থা শক্তিশালী করা এবং ব্যাংক পুনর্গঠনের সক্ষমতা বাড়ানোর কথা রয়েছে।এটি দেখায় যে ভবিষ্যতের ব্যাংকিং আস্থা শুধু আর্থিক সক্ষমতার ওপর নির্ভর করবে না; প্রযুক্তিগত নিরাপত্তাও তার অবিচ্ছেদ্য অংশ হবে।
গ্রাহকের আস্থা পুনর্গঠনের অন্যতম গুরুত্বপূর্ণ উপায় হলো কার্যকর আমানত সুরক্ষা। ২০২৬ সালের আমানত সুরক্ষা আইনে প্রতি আমানতকারী প্রতি প্রতিষ্ঠানে সুরক্ষার সীমা ১ লাখ টাকা থেকে বাড়িয়ে ২ লাখ টাকা করা হয়েছে। একই সঙ্গে আমানত সুরক্ষা তহবিলের ভূমিকা শুধু আমানত ফেরতের মধ্যে সীমাবদ্ধ না রেখে ব্যাংক পুনর্গঠন ও সমাধান প্রক্রিয়ায় সহায়তার সুযোগও রাখা হয়েছে।
এটি ক্ষুদ্র আমানতকারীর জন্য গুরুত্বপূর্ণ নিরাপত্তাব্যবস্থা। তবে আইন থাকা এবং মানুষ সেই আইনের ওপর আস্থা রাখা—দুটি এক বিষয় নয়। গ্রাহককে জানতে হবে, কোন আমানত সুরক্ষিত, কোন পরিস্থিতিতে সুরক্ষা কার্যকর হবে, অর্থ ফেরত পাওয়ার প্রক্রিয়া কী এবং কত সময়ের মধ্যে তা সম্পন্ন হওয়ার কথা। এসব তথ্য জটিল আইনি ভাষায় নয়, সাধারণ মানুষের বোধগম্য ভাষায় প্রকাশ করা প্রয়োজন। কারণ আইন তখনই মানসিক নিরাপত্তা তৈরি করে, যখন মানুষ জানে সংকটে সেই আইন কীভাবে তার পাশে দাঁড়াবে।
খেলাপি ঋণ মোকাবিলায় শৃঙ্খলা জরুরি। খেলাপি ঋণ কমাতে বাংলাদেশ ব্যাংক ২০২৬ সালে এককালীন ‘বিশেষ প্রস্থান’ সুবিধা দিয়েছে। ৩০ জুন ২০২৬ পর্যন্ত ‘ব্যাড’ বা ‘লস’ হিসেবে শ্রেণিকৃত নির্দিষ্ট ঋণ এককালীন অর্থ পরিশোধের মাধ্যমে নিষ্পত্তির সুযোগ পেয়েছে; নির্দিষ্ট ক্ষেত্রে সুদ মওকুফের ব্যবস্থাও রাখা হয়েছে এবং সুবিধাটি ৩১ ডিসেম্বর ২০২৬ পর্যন্ত কার্যকর থাকার কথা।
এ ধরনের ব্যবস্থা দীর্ঘদিনের আটকে থাকা ঋণ নিষ্পত্তি এবং ব্যাংকের অর্থ উৎপাদনশীল খাতে ফের ব্যবহারের সুযোগ তৈরি করতে পারে। কিন্তু এর সাফল্যের শর্ত হলো স্বচ্ছতা ও কঠোর যাচাই। যদি প্রকৃত ব্যবসায়িক সংকটে পড়া ঋণগ্রহীতাকে পুনরুদ্ধারের সুযোগ দেওয়া হয়, সেটি অর্থনীতির জন্য ইতিবাচক হতে পারে। কিন্তু ইচ্ছাকৃত ঋণখেলাপিকে বারবার সুবিধা দিলে উল্টো একটি বিপজ্জনক বার্তা যায়—সময়মতো ঋণ পরিশোধ না করলেও শেষ পর্যন্ত ছাড় পাওয়া সম্ভব। তাই খেলাপি ঋণ ব্যবস্থাপনায় মানবিকতা ও শৃঙ্খলার মধ্যে ভারসাম্য প্রয়োজন।
ব্যাংকের আস্থার সংকটের গভীরে রয়েছে সুশাসনের প্রশ্ন। ঋণ অনুমোদন, পরিচালনা পর্ষদের দায়িত্ব, সংশ্লিষ্ট পক্ষকে ঋণ দেওয়া, স্বার্থের সংঘাত, খেলাপি ঋণ আদায় এবং অনিয়মের বিরুদ্ধে ব্যবস্থা—সব ক্ষেত্রেই নিয়মের সমান প্রয়োগ নিশ্চিত করতে হবে।
বিশ্বব্যাংকের ২০২৬ সালের মূল্যায়নে বাংলাদেশের ব্যাংকিং খাতে দুর্বল করপোরেট সুশাসন, নিয়ন্ত্রক প্রভাব এবং সংশ্লিষ্ট পক্ষকে ঋণ দেওয়ার মতো সমস্যাকে গুরুত্বপূর্ণ দুর্বলতা হিসেবে চিহ্নিত করা হয়েছে।
এখানেই গ্রাহকের ন্যায়বোধের প্রশ্নটি সামনে আসে। একজন সাধারণ মানুষ যদি নিয়মিত ঋণের কিস্তি পরিশোধ করেন, অথচ প্রভাবশালী ঋণগ্রহীতারা বারবার বিশেষ সুবিধা পান, তাহলে ব্যাংকের প্রতি তার আস্থা শুধু আর্থিকভাবে নয়, নৈতিকভাবেও ক্ষতিগ্রস্ত হয়। তাই ব্যাংকিং খাতকে শুধু ‘কে কত টাকা ঋণ পেল’—এই প্রশ্নের মধ্যে আটকে থাকলে চলবে না। জানতে হবে—কেন ঋণ দেওয়া হলো, ঝুঁকি কীভাবে যাচাই করা হয়েছিল, জামানত কী ছিল এবং অর্থ ফেরত না এলে দায়িত্ব কার।
গ্রাহকের আচরণেও প্রয়োজন দায়িত্বশীলতা। আস্থা পুনর্গঠন শুধু ব্যাংক বা নিয়ন্ত্রক সংস্থার দায়িত্ব নয়। গ্রাহকেরও দায়িত্ব রয়েছে। অতিরিক্ত সুদের আশায় কোনো প্রতিষ্ঠানে অর্থ রাখার আগে তার আর্থিক অবস্থা, সেবার শর্ত ও আমানত সুরক্ষা সম্পর্কে জানা প্রয়োজন। একইভাবে সামাজিক যোগাযোগমাধ্যমে ছড়িয়ে পড়া কোনো খবর যাচাই না করে অর্থ তুলে নেওয়া বা অন্য বিনিয়োগে চলে যাওয়াও ঝুঁকিপূর্ণ।
ব্যাংকের বাইরে অতিরিক্ত নগদ অর্থ রাখলেও নিরাপত্তা ও মূল্যস্ফীতির ঝুঁকি থাকে। আবার সোনা, সম্পত্তি বা অন্য কোনো সম্পদও ঝুঁকিমুক্ত নয়। তাই আতঙ্কের পরিবর্তে প্রয়োজন বৈচিত্র্যপূর্ণ ও তথ্যভিত্তিক আর্থিক পরিকল্পনা।
স্বচ্ছতা হতে হবে নতুন ব্যাংকিং সংস্কৃতির ভিত্তি। আস্থা ফেরানোর জন্য ব্যাংকগুলোকে ‘খারাপ খবর লুকিয়ে রাখা’র পুরোনো সংস্কৃতি থেকে বেরিয়ে আসতে হবে। আর্থিক দুর্বলতা থাকলে তা যথাযথভাবে প্রকাশ করা, সমস্যা সমাধানের পরিকল্পনা জানানো এবং অগ্রগতি সম্পর্কে গ্রাহককে অবহিত করা—এসবই আস্থা তৈরির অংশ।
বার্ষিক প্রতিবেদন প্রকাশ করাই যথেষ্ট নয়। ব্যাংকের ওয়েবসাইট, মোবাইল অ্যাপ, শাখা ও সামাজিক যোগাযোগমাধ্যমে গুরুত্বপূর্ণ তথ্য সহজ ভাষায় তুলে ধরতে হবে। একইভাবে বাংলাদেশ ব্যাংকেরও ঝুঁকি সম্পর্কে বাজারকে দ্রুত ও নির্ভরযোগ্য তথ্য দেওয়ার সক্ষমতা বাড়াতে হবে। তথ্যের শূন্যস্থান তৈরি হলে সেখানে গুজব জায়গা করে নেয়।
বিশ্বব্যাংকের ২০২৬ সালের ব্যাংকিং খাত সহায়তা প্রকল্পে তথ্যপ্রযুক্তি আধুনিকায়ন, তথ্যভিত্তিক ও ঝুঁকিনির্ভর তদারকি এবং সাইবার ঝুঁকি মোকাবিলার ওপর যে গুরুত্ব দেওয়া হয়েছে, তা এই প্রয়োজনকেই প্রতিফলিত করে।
সংস্কার হতে হবে দৃশ্যমান। ব্যাংকিং খাতের সংস্কার কেবল নীতিপত্র, নতুন আইন বা সাময়িক তারল্য সহায়তার মধ্যে সীমাবদ্ধ থাকলে গ্রাহকের আস্থা পুরোপুরি ফিরবে না। সংস্কারের ফল মানুষের চোখে দৃশ্যমান হতে হবে। খেলাপি ঋণ কমছে কি না, ঋণ আদায় বাড়ছে কি না, দুর্বল ব্যাংকের ব্যবস্থাপনায় পরিবর্তন এসেছে কি না, আমানতকারীরা প্রয়োজনের সময় অর্থ পাচ্ছেন কি না এবং অনিয়মের জন্য কেউ জবাবদিহির আওতায় আসছেন কি না—এসবই হবে সংস্কারের বাস্তব মাপকাঠি।
বিশ্বব্যাংকের জুন ২০২৬-এর উদ্যোগে আমানত সুরক্ষা, জরুরি তারল্য সহায়তা, ব্যাংক পুনর্গঠন এবং রাষ্ট্রায়ত্ত ব্যাংক সংস্কারের ওপর গুরুত্ব দেওয়া হয়েছে। অর্থাৎ আন্তর্জাতিক পর্যায়েও এখন সমস্যার মূল সমাধান হিসেবে শুধু অর্থ জোগান নয়, বরং প্রাতিষ্ঠানিক সক্ষমতা ও বিশ্বাসযোগ্যতা পুনর্গঠনকে গুরুত্ব দেওয়া হচ্ছে।
বাংলাদেশের ব্যাংকিং খাতের বর্তমান সংকটকে শুধু খেলাপি ঋণ, মূলধন ঘাটতি বা তারল্য সমস্যার সমষ্টি হিসেবে দেখলে এর গভীরতা বোঝা যাবে না। এর কেন্দ্রে রয়েছে মানুষের বিশ্বাস।
সর্বশেষ তথ্য বলছে, জুন ২০২৬ শেষে খেলাপি ঋণ ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা এবং মোট ঋণের ৩২ দশমিক ৭৮ শতাংশে পৌঁছেছে। একই সঙ্গে বিশ্বব্যাংক বাংলাদেশের ব্যাংকিং খাতকে দুর্বল সুশাসন ও সীমিত ক্ষতি-শোষণ সক্ষমতার কারণে উচ্চ ঝুঁকিপূর্ণ হিসেবে চিহ্নিত করেছে।
তবে এই সংকটের মধ্যেও একটি ইতিবাচক সম্ভাবনা রয়েছে। গ্রাহক এখন আগের চেয়ে বেশি প্রশ্ন করছেন, তথ্য জানতে চাইছেন এবং ঝুঁকি বিবেচনা করছেন। এই সচেতনতা ব্যাংকিং খাতের জন্য হুমকি নয়; বরং একটি সুস্থ ও জবাবদিহিমূলক ব্যবস্থা গড়ে তোলার সুযোগ। ভবিষ্যতের ব্যাংকিং সম্পর্ক তাই অন্ধ বিশ্বাসের ওপর দাঁড়াবে না। দাঁড়াবে তথ্য, স্বচ্ছতা, সুশাসন, প্রযুক্তিগত নিরাপত্তা এবং বাস্তব সক্ষমতার ওপর।
ব্যাংককে শুধু গ্রাহকের অর্থ ধারণ করলেই হবে না; তাকে গ্রাহকের বিশ্বাসও ধারণ করতে হবে। কারণ ব্যাংকের ভল্ট যত শক্তিশালীই হোক, মানুষের মনে যদি নিরাপত্তার অনুভূতি না থাকে, তাহলে সেই শক্তি দীর্ঘস্থায়ী হয় না।
বর্তমান সংকটে বাংলাদেশের ব্যাংকিং খাতের সবচেয়ে বড় পরীক্ষা তাই অর্থ সংগ্রহ বা ঋণ বিতরণ নয়—বিশ্বাস পুনর্গঠন। আর সেই বিশ্বাস ফিরবে প্রতিশ্রুতিতে নয়, ধারাবাহিক কার্যক্রমে; প্রচারে নয়, স্বচ্ছতায়; এবং সাময়িক সহায়তায় নয়, দীর্ঘমেয়াদি সুশাসন ও জবাবদিহিতে। গ্রাহক যখন আবার নিশ্চিন্তে বলতে পারবেন—‘আমার অর্থ নিরাপদ, আমার অধিকার সুরক্ষিত এবং প্রয়োজনের সময় ব্যাংক আমার পাশে থাকবে’—সেদিনই ব্যাংকিং খাতের সংস্কার তার প্রকৃত অর্থে সফল হয়েছে বলে বিবেচিত হবে।