
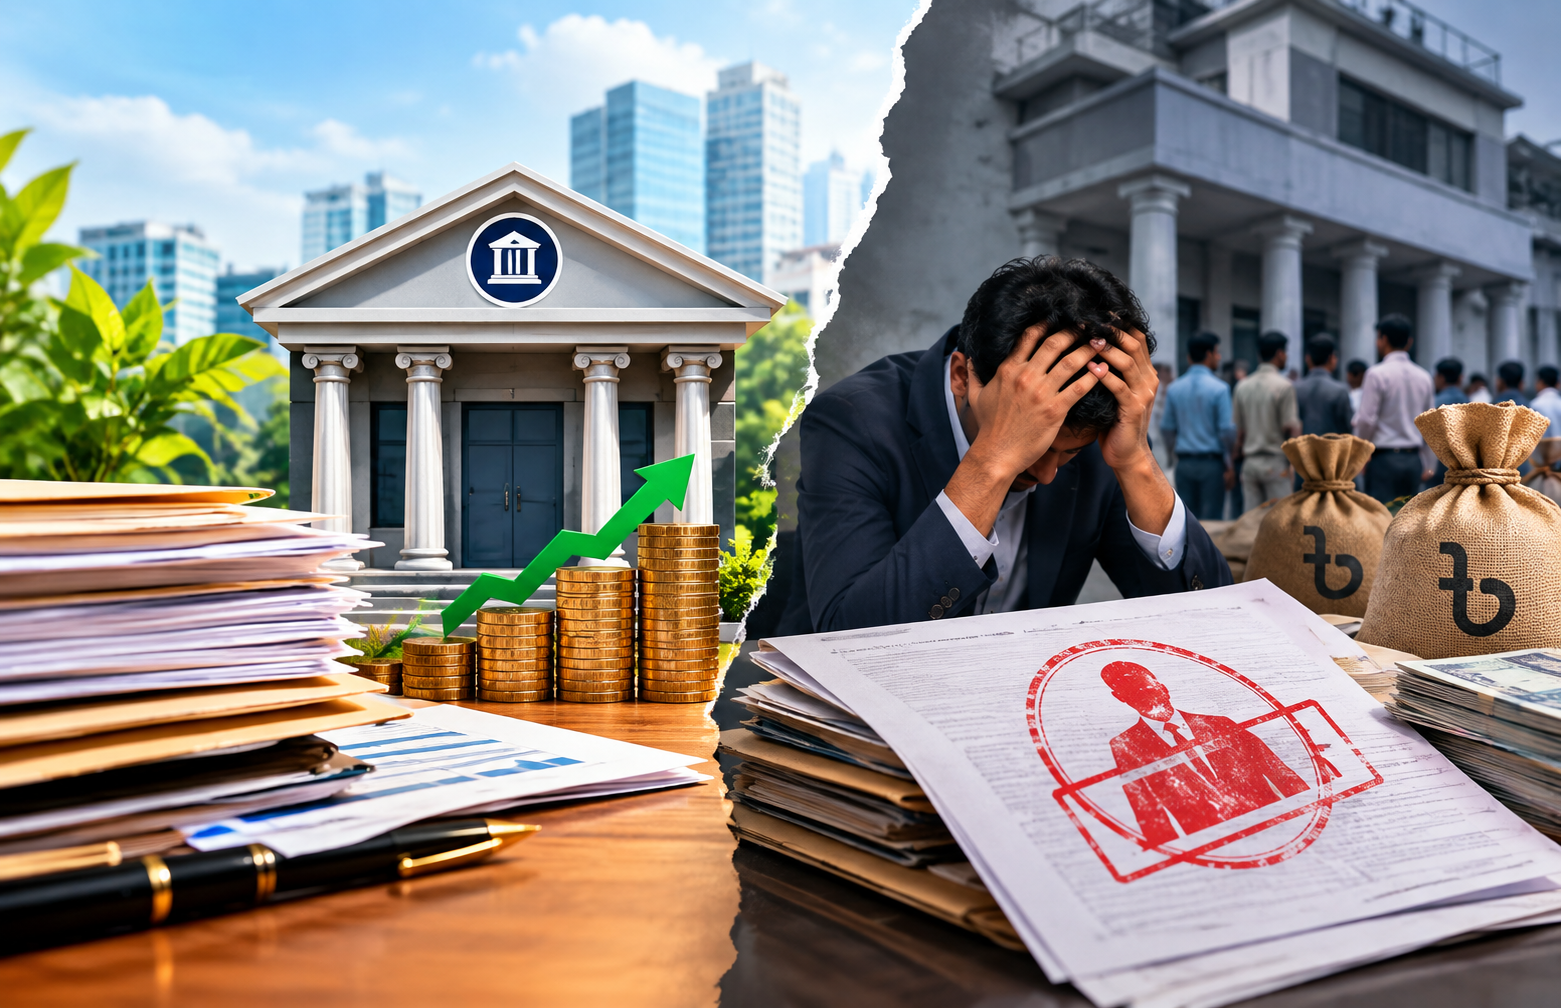
একটি দেশের অর্থনীতির রক্তসঞ্চালন ব্যবস্থা হলো তার ব্যাংকিং খাত। সঞ্চয়কে বিনিয়োগে রূপান্তর করা, শিল্প ও ব্যবসায় অর্থ জোগানো, কর্মসংস্থান সৃষ্টি এবং উৎপাদনশীল অর্থনীতিকে সচল রাখার প্রধান মাধ্যম এই খাত। কিন্তু সেই ব্যবস্থায় যখন বিপুল পরিমাণ ঋণ আটকে যায়, তখন সমস্যা আর কেবল কয়েকটি ব্যাংকের হিসাবের খাতায় সীমাবদ্ধ থাকে না; এর অভিঘাত ছড়িয়ে পড়ে বিনিয়োগ, উৎপাদন, কর্মসংস্থান, সরকারি অর্থব্যবস্থা এবং সাধারণ মানুষের আমানতের নিরাপত্তায়। বাংলাদেশের ব্যাংকিং খাতে সেই দীর্ঘস্থায়ী সংকটের কেন্দ্রবিন্দু এখন খেলাপি ঋণ।
বাংলাদেশ ব্যাংকের সর্বশেষ প্রকাশিত তথ্য অনুযায়ী, ২০২৬ সালের জুন শেষে ব্যাংকিং খাতে শ্রেণিকৃত বা খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা, যা মোট ঋণের ৩২ দশমিক ৭৮ শতাংশ। মার্চ শেষে এই পরিমাণ ছিল ৫ লাখ ৮৮ হাজার ৭০৪ কোটি টাকা। অর্থাৎ মাত্র তিন মাসে আরও ১৭ হাজার ৮৫১ কোটি টাকা খেলাপি ঋণের খাতায় যুক্ত হয়েছে। তবে ২০২৫ সালের সেপ্টেম্বরের ৩৫ দশমিক ৭৩ শতাংশের তুলনায় অনুপাত কিছুটা কমেছে। এই আপাত উন্নতিকে স্বস্তির চূড়ান্ত কারণ না দেখে বরং ব্যাংকের প্রকৃত দুর্বলতা প্রকাশ পাওয়ার একটি ধাপ হিসেবে দেখা প্রয়োজন।
কারণ, দীর্ঘদিনের গোপন ক্ষত যখন হিসাবের খাতায় প্রকাশ পেতে শুরু করে, তখন পরিসংখ্যান প্রথমে আরও খারাপ দেখাতেই পারে। প্রকৃত সংস্কারের সাফল্য নির্ভর করবে নতুন খেলাপি ঋণ কতটা কমছে, পুরোনো ঋণ থেকে কতটা অর্থ আদায় হচ্ছে এবং ব্যাংকগুলো ভবিষ্যৎ ক্ষতির জন্য যথেষ্ট সংরক্ষণ করছে কি না—তার ওপর।
কাগুজে নিয়মের মরীচিকা। বাংলাদেশে ব্যাংকিং খাত নিয়ন্ত্রণের জন্য আইন ও বিধিবিধানের অভাব নেই। ব্যাংক কোম্পানি আইন, অর্থঋণ আদালত আইন, ঋণ শ্রেণিকরণ ও সংরক্ষণসংক্রান্ত নির্দেশনা এবং বিভিন্ন তদারকি কাঠামো বহু বছর ধরেই রয়েছে। তবু নিয়ম থাকা এবং নিয়ম কার্যকর হওয়া এক বিষয় নয়।
অতীতে দুর্বল ঋণ যাচাই, অতিরিক্ত ঋণকেন্দ্রীভবন, পরিচালনা পর্ষদের প্রভাব, সংশ্লিষ্ট পক্ষকে ঋণ দেওয়া এবং পর্যাপ্ত নজরদারির ঘাটতি ব্যাংকিং খাতে বড় ঝুঁকি তৈরি করেছে। কোনো কোনো ক্ষেত্রে ঋণগ্রহীতার ব্যবসার প্রকৃত সক্ষমতার তুলনায় ঋণের পরিমাণ বেশি হয়েছে, আবার কোথাও ঋণের অর্থ নির্ধারিত কাজে ব্যবহার হচ্ছে কি না, তা পর্যাপ্তভাবে পর্যবেক্ষণ করা হয়নি। এসব দুর্বলতা একসময় ব্যাংকের সম্পদের মানকে ক্ষতিগ্রস্ত করেছে।
সবচেয়ে বড় সমস্যা তৈরি হয়েছে ঋণ পুনঃতফসিল ও পুনর্গঠনের ক্ষেত্রে। সাময়িকভাবে সমস্যায় পড়া কিন্তু মূলত সক্ষম ব্যবসাকে সময় দেওয়া অর্থনৈতিকভাবে যুক্তিসংগত। কিন্তু একই সুবিধা বারবার ব্যবহার করে যদি একটি ঋণের প্রকৃত দুর্বলতা আড়াল করা হয়, তাহলে ব্যাংকের হিসাব সাময়িকভাবে ভালো দেখালেও ঝুঁকি দূর হয় না। ফলে নীতির উদ্দেশ্য হওয়া উচিত ঋণকে কাগজে নিয়মিত করা নয়, বাস্তবে পরিশোধযোগ্য করে তোলা।
সংখ্যার আড়ালে যে বাস্তবতা। ২০২৫ সালের শেষে ব্যাংকিং খাতে স্থূল খেলাপি ঋণ ছিল ৫ লাখ ৫৭ হাজার ২১৭ কোটি টাকা। ওই ঋণের বিপরীতে প্রয়োজনীয় সংরক্ষণ ছিল ৪ লাখ ৪১ হাজার ৯১ কোটি টাকা, কিন্তু ব্যাংকগুলো সংরক্ষণ করতে পেরেছিল ২ লাখ ৪৯ হাজার ৬৪৯ কোটি টাকা। ফলে সংরক্ষণ ঘাটতি দাঁড়ায় প্রায় ১ লাখ ৯১ হাজার ৪৪১ কোটি টাকা। ২০২৬ সালের মার্চ শেষে বাংলাদেশের ব্যাংকিং খাতে মোট খেলাপি ঋণের পরিমাণ দাঁড়ায় ৫ লাখ ৮৮ হাজার ৭০৪ কোটি টাকা। পরবর্তী সময়ে খেলাপি ঋণের চাপ আরও বেড়েছে। সাম্প্রতিক প্রতিবেদন অনুযায়ী, জুন শেষে এর পরিমাণ প্রায় ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকায় পৌঁছেছে, যা ব্যাংকগুলোর মোট বিতরণকৃত ঋণের প্রায় এক-তৃতীয়াংশ।
এই ঘাটতির তাৎপর্য গভীর। ব্যাংকের আয় থেকে ভবিষ্যৎ ঋণক্ষতির জন্য পর্যাপ্ত অর্থ আলাদা রাখা না গেলে লোকসান শেষ পর্যন্ত মূলধনের ওপর চাপ সৃষ্টি করে। মূলধন দুর্বল হলে নতুন ঋণ দেওয়ার সক্ষমতা কমে, বিনিয়োগ বাধাগ্রস্ত হয় এবং আমানতকারীদের আস্থাও ঝুঁকির মুখে পড়ে।
আরেকটি গুরুত্বপূর্ণ বিষয় হলো, খেলাপি ঋণ পুরো ব্যাংকিং খাতে সমানভাবে ছড়িয়ে নেই। ২০২৬ সালের জুন শেষে মাত্র ১০টি ব্যাংকের কাছে মোট খেলাপি ঋণের ৭২ শতাংশের বেশি কেন্দ্রীভূত ছিল। অর্থাৎ পুরো খাতের সংকট বুঝতে শুধু গড় হার দেখলে হবে না; কোন ব্যাংক কতটা দুর্বল, কোন খাতে কতটা ঋণ কেন্দ্রীভূত এবং বড় ঋণগ্রহীতাদের প্রকৃত ঝুঁকি কতটা—এসব আলাদাভাবে বিশ্লেষণ করতে হবে।
আন্তর্জাতিক মানদণ্ডের শিক্ষা। বাসেল-৩ ব্যাংকের মূলধন, তারল্য ও ঝুঁকি ব্যবস্থাপনার জন্য একটি আন্তর্জাতিক নিয়ন্ত্রক কাঠামো। তবে একটি বিষয় স্পষ্ট করা জরুরি—বাসেল-৩ সরাসরি কোনো দেশের খেলাপি ঋণের হার পাঁচ শতাংশের নিচে রাখার বাধ্যতামূলক সীমা নির্ধারণ করে না। তাই ‘বাসেল-৩ অনুযায়ী খেলাপি ঋণ পাঁচ শতাংশের নিচে হওয়া বাধ্যতামূলক’—এমন বক্তব্য সঠিক নয়।
বাসেল কাঠামোর মূল শিক্ষা হলো, ব্যাংককে সম্ভাব্য ঝুঁকি মোকাবিলার মতো পর্যাপ্ত মূলধন, সংরক্ষণ, তারল্য ও ঝুঁকি ব্যবস্থাপনা রাখতে হবে। অর্থাৎ খেলাপি ঋণ যত বেশি হবে, ব্যাংকের সম্পদের মান ও মূলধনের ওপর চাপ তত বাড়বে। বাংলাদেশের বর্তমান পরিস্থিতিতে এই নীতির গুরুত্ব অত্যন্ত বেশি।
বিশ্বের বিভিন্ন দেশ সংকটের পর ব্যাংকের সম্পদের মান যাচাই, দুর্বল ঋণ আলাদা করা, দ্রুত আদায় এবং প্রয়োজনে বিশেষায়িত সম্পদ ব্যবস্থাপনা প্রতিষ্ঠানের মাধ্যমে সমস্যাগ্রস্ত সম্পদ পরিচালনার ব্যবস্থা করেছে। তবে কোনো দেশের মডেল হুবহু বাংলাদেশে প্রয়োগ না করে দেশের আইনি, প্রাতিষ্ঠানিক ও অর্থনৈতিক বাস্তবতার সঙ্গে সামঞ্জস্য রেখে কাঠামো তৈরি করতে হবে।
খেলাপি ঋণের সামষ্টিক অর্থনৈতিক ক্ষতি। খেলাপি ঋণ প্রথমে ব্যাংকের সম্পদের মান নষ্ট করে, পরে তার প্রভাব পড়ে পুরো অর্থনীতিতে। ব্যাংকের বিপুল অর্থ যদি ফেরত না আসে, তবে নতুন উদ্যোক্তাকে ঋণ দেওয়ার মতো সম্পদ কমে যায়। বিশেষ করে ক্ষুদ্র, ছোট ও মাঝারি উদ্যোক্তারা এর প্রভাব বেশি অনুভব করতে পারেন, কারণ বড় প্রতিষ্ঠানের তুলনায় তাদের বিকল্প অর্থায়নের সুযোগ সীমিত।
ঋণের অর্থ আটকে থাকলে ব্যাংকের ঝুঁকি বাড়ে। ঝুঁকি সামলাতে ব্যাংক নতুন ঋণ দেওয়ার ক্ষেত্রে সতর্ক হয়ে পড়ে। এতে উৎপাদনশীল বিনিয়োগ ধীর হতে পারে। আবার উচ্চ সুদ, জ্বালানি ও পরিবহন ব্যয়, আমদানি ব্যয় এবং বাজারের অনিশ্চয়তা একসঙ্গে কাজ করলে প্রকৃত ব্যবসায়ীও ঋণ পরিশোধে সমস্যায় পড়তে পারেন। তাই সব খেলাপি ঋণকে একই কারণে সৃষ্টি হয়েছে বলে ধরে নেওয়া ঠিক নয়।
একদিকে ইচ্ছাকৃতভাবে ঋণ পরিশোধ না করা, ঋণের অর্থ অন্যত্র সরিয়ে নেওয়া বা জালিয়াতির মাধ্যমে ঋণ নেওয়ার মতো ঘটনা রয়েছে; অন্যদিকে প্রকৃত ব্যবসায়িক ক্ষতি, বাজার সংকোচন বা আকস্মিক অর্থনৈতিক ধাক্কায় সমস্যায় পড়া ঋণগ্রহীতাও রয়েছেন। এই দুই শ্রেণিকে আলাদা না করলে নীতিও কার্যকর হবে না।
ব্যাংকের অর্থ কোথায় যাচ্ছে? ব্যাংক যখন উৎপাদনশীল খাতে ঋণ দেওয়ার বদলে অপেক্ষাকৃত কম ঝুঁকির সরকারি সিকিউরিটিজে বেশি অর্থ রাখে, তখন একদিকে ব্যাংকের তারল্য ও আয় ব্যবস্থাপনা সহজ হতে পারে, কিন্তু অন্যদিকে বেসরকারি বিনিয়োগে অর্থের প্রবাহ কমে যেতে পারে। অবশ্য সরকারি সিকিউরিটিজে বিনিয়োগ নিজেই অস্বাভাবিক নয়; ব্যাংকের সম্পদ ব্যবস্থাপনায় এর প্রয়োজন রয়েছে। সমস্যা তখনই, যখন ঋণঝুঁকি এত বেশি হয়ে যায় যে ব্যাংক উৎপাদনশীল খাতে ঋণ দিতে অনাগ্রহী হয়ে পড়ে।
এতে অর্থনীতিতে একটি বিপজ্জনক চক্র তৈরি হতে পারে—খেলাপি ঋণ বাড়ে, ব্যাংকের ঝুঁকি বাড়ে, নতুন ঋণ কমে, বিনিয়োগ ধীর হয়, ব্যবসার আয় কমে এবং আরও কিছু ঋণ খেলাপিতে পরিণত হয়। তাই খেলাপি ঋণ কমানোকে শুধু ব্যাংকিং খাতের সংস্কার হিসেবে দেখলে চলবে না; এটি বিনিয়োগ ও প্রবৃদ্ধির পূর্বশর্তও।
ব্যাংকের প্রকৃত শক্তি শুধু তার ভবন, শাখা বা হিসাবের পরিমাণে নয়; সবচেয়ে বড় সম্পদ হলো আমানতকারীর আস্থা। মানুষ যদি বিশ্বাস করে তার টাকা প্রয়োজনের সময় নিরাপদে ফেরত পাবে, তবেই ব্যাংকিং ব্যবস্থা কার্যকর থাকে।
দুর্বল ব্যাংকে যখন তারল্যচাপ তৈরি হয়, তখন আমানতকারীদের আস্থায় ধাক্কা লাগে। একটি ব্যাংকের সমস্যা যদি অন্য ব্যাংকের ওপরও সন্দেহ তৈরি করে, তাহলে তা পুরো ব্যবস্থায় ছড়িয়ে পড়তে পারে। তাই দুর্বল ব্যাংককে সাময়িক তারল্য সহায়তা দেওয়া এবং একটি অকার্যকর ব্যাংকের মূলধনগত সমস্যা সমাধান করা—দুটি আলাদা বিষয়। জরুরি তারল্য সহায়তা আমানতকারীর অর্থপ্রবাহ সচল রাখতে পারে, কিন্তু এটি ব্যাংকের দীর্ঘমেয়াদি ক্ষতি ঢাকার বিকল্প হতে পারে না।
বাংলাদেশ ব্যাংকের সাম্প্রতিক নীতিতে এই পার্থক্যকে গুরুত্ব দেওয়া হয়েছে। খেলাপি ঋণ ব্যবস্থাপনার রোডম্যাপে ঝুঁকিভিত্তিক তদারকি, সম্পদের মান যাচাই, মূলধন পুনর্গঠন, আদায় জোরদার এবং জরুরি তারল্য সহায়তাকে আলাদা কাঠামোয় রাখার কথা বলা হয়েছে।
বর্তমান পর্যায়ে শুধু ঋণ শ্রেণিকরণ কঠোর করাই যথেষ্ট নয়। বাংলাদেশ ব্যাংক ইতোমধ্যে ব্যাংকভিত্তিক সম্পদের মান যাচাই, ঝুঁকিভিত্তিক তদারকি এবং দুর্বল ব্যাংকের জন্য মূলধন পুনর্গঠনের পরিকল্পনার দিকে এগোচ্ছে। পাশাপাশি ২০২৭ সালে প্রত্যাশিত ঋণক্ষতি পদ্ধতি চালুর লক্ষ্য রয়েছে। এর ফলে কোনো ঋণ পুরোপুরি খেলাপি হওয়ার পর ক্ষতি হিসাব করার পরিবর্তে সম্ভাব্য ভবিষ্যৎ ক্ষতি আগেভাগে শনাক্ত করার সুযোগ বাড়বে।
এটি গুরুত্বপূর্ণ সংস্কার, কিন্তু হিসাবপদ্ধতি পরিবর্তন করলেই ঋণ আদায় হবে না। ঋণ অনুমোদনের সময় থেকেই ঝুঁকি শনাক্ত করা, ঋণের অর্থ কোথায় ব্যবহার হচ্ছে তা পর্যবেক্ষণ করা এবং সমস্যার প্রথম লক্ষণ দেখা দিলে দ্রুত ব্যবস্থা নেওয়াই মূল বিষয়।
প্রযুক্তিই হতে পারে নতুন প্রতিরোধক। ঋণ ব্যবস্থাপনায় প্রযুক্তির ব্যবহার এখন আর বিলাসিতা নয়। গ্রাহকের আয়, ব্যবসার নগদ প্রবাহ, পূর্ববর্তী ঋণ পরিশোধের ইতিহাস, বিভিন্ন ব্যাংকে তার দায় এবং লেনদেনের ধরন একত্রে বিশ্লেষণ করে স্বয়ংক্রিয় ঝুঁকি মূল্যায়ন করা সম্ভব।
কৃত্রিম বুদ্ধিমত্তা ও বৃহৎ তথ্যভান্ডার ব্যবহার করে সন্দেহজনক লেনদেন বা অস্বাভাবিক ঋণচাহিদা দ্রুত শনাক্ত করা যেতে পারে। তবে প্রযুক্তিকে মানুষের বিকল্প হিসেবে নয়, সিদ্ধান্ত গ্রহণের সহায়ক হিসেবে ব্যবহার করতে হবে। কারণ ভুল তথ্যের ওপর তৈরি কোনো স্বয়ংক্রিয় ব্যবস্থা নতুন ধরনের বৈষম্য বা ভুল সিদ্ধান্তও তৈরি করতে পারে।
ইচ্ছাকৃত ও অনিচ্ছাকৃত খেলাপির পৃথক ব্যবস্থা। একটি সুস্থ ব্যাংকিং ব্যবস্থায় সবচেয়ে গুরুত্বপূর্ণ নীতিগুলোর একটি হওয়া উচিত—যে ব্যবসা টিকে থাকার সম্ভাবনা রাখে তাকে পুনর্গঠনের সুযোগ দেওয়া, কিন্তু ইচ্ছাকৃত অনিয়মকে পুরস্কৃত না করা।
সাময়িক সংকটে থাকা প্রতিষ্ঠানের জন্য বাস্তবসম্মত পুনর্গঠন, নির্দিষ্ট সময়ের জন্য ছাড় বা নতুন পরিশোধসূচি অর্থনীতিকে রক্ষা করতে পারে। কিন্তু যার বিরুদ্ধে অর্থ আত্মসাৎ, জালিয়াতি বা ইচ্ছাকৃত পরিশোধ-অস্বীকৃতির বিশ্বাসযোগ্য প্রমাণ রয়েছে, তার ক্ষেত্রে দ্রুত আইনি ব্যবস্থা প্রয়োজন। পাসপোর্ট জব্দ বা ভ্রমণ নিষেধাজ্ঞার মতো পদক্ষেপও যথাযথ আইন, আদালতের আদেশ ও প্রমাণের ভিত্তিতেই প্রয়োগ করা উচিত। এখানে নীতির মূল কথা হওয়া উচিত—ক্ষমতাবান ও সাধারণ ঋণগ্রহীতার জন্য আলাদা নিয়ম নয়; একই আইনি মানদণ্ড সবার ক্ষেত্রে কার্যকর করা।
ঋণ আদায়ের ক্ষেত্রে সময় নিজেই একটি অর্থনৈতিক মূল্য। বছরের পর বছর মামলা চললে জামানতের মূল্য কমে যেতে পারে, ব্যবসা বন্ধ হয়ে যেতে পারে এবং ঋণগ্রহীতার সম্পদ ছড়িয়ে পড়তে পারে। ফলে বহু বছর পর পাওয়া অর্থের প্রকৃত মূল্যও কমে যায়।
অর্থঋণ আদালতের সক্ষমতা বাড়ানো, মামলা ব্যবস্থাপনায় প্রযুক্তি ব্যবহার, ব্যাংকের আইনি বিভাগকে দক্ষ করা এবং জামানত দ্রুত বাস্তবায়নের ব্যবস্থা শক্তিশালী করা জরুরি। প্রয়োজনে বড় ও জটিল আর্থিক মামলার জন্য বিশেষায়িত বিচারিক কাঠামো গড়ে তোলা যেতে পারে। তবে দ্রুততার সঙ্গে ন্যায়বিচারের ভারসাম্যও বজায় রাখতে হবে।
সম্পদ ব্যবস্থাপনা কোম্পানি: সমাধান, না নতুন ঝুঁকি? ব্যাংকের দীর্ঘদিনের পচা ঋণ আলাদা করে একটি পেশাদার সম্পদ ব্যবস্থাপনা প্রতিষ্ঠানের মাধ্যমে পরিচালনার ধারণা নতুন নয়। দক্ষিণ কোরিয়া ও মালয়েশিয়ার মতো দেশ সংকটের পর এ ধরনের কাঠামো ব্যবহার করেছে। বাংলাদেশেও এমন ব্যবস্থা বিবেচনা করা যেতে পারে।
তবে এর উদ্দেশ্য হতে হবে ব্যাংকের হিসাব পরিষ্কার করে নতুন ঋণপ্রবাহ সচল করা, ঋণখেলাপিকে দায়মুক্তি দেওয়া নয়। সম্পদ কত দামে কেনা হবে, ক্ষতির দায় কে নেবে, কীভাবে সম্পদ বিক্রি হবে এবং কারা এর তদারকি করবে—এসব বিষয়ে স্বচ্ছতা না থাকলে একটি সমাধান নতুন আর্থিক ঝুঁকিতে পরিণত হতে পারে।
তাহলে কি খেলাপি ঋণমুক্ত ব্যাংক সম্ভব? শতভাগ খেলাপি ঋণমুক্ত ব্যাংকিং ব্যবস্থা বাস্তবে একটি কঠিন লক্ষ্য। কারণ ব্যবসায়িক ঝুঁকি কখনো শূন্য হবে না। কোনো সৎ ব্যবসায়ীও বাজার ধস, প্রাকৃতিক দুর্যোগ, বৈশ্বিক সংকট বা অন্য কোনো অপ্রত্যাশিত ঘটনায় ঋণ পরিশোধে ব্যর্থ হতে পারেন।
কিন্তু এর অর্থ এই নয় যে খেলাপি ঋণ কমানো অসম্ভব। বরং বাংলাদেশের বাস্তব লক্ষ্য হওয়া উচিত এমন একটি ব্যবস্থা তৈরি করা, যেখানে নতুন খেলাপি ঋণ দ্রুত শনাক্ত হবে, প্রকৃত সমস্যাগ্রস্ত ব্যবসা পুনর্গঠনের সুযোগ পাবে, ইচ্ছাকৃত অনিয়মের বিরুদ্ধে দ্রুত ব্যবস্থা হবে এবং ব্যাংক সম্ভাব্য ক্ষতির বিপরীতে পর্যাপ্ত সংরক্ষণ রাখবে। অর্থাৎ লক্ষ্য হওয়া উচিত ‘শূন্য খেলাপি’ নয়, বরং ‘শূন্য সহনশীলতা’—অনিয়ম, রাজনৈতিক প্রভাব, জালিয়াতি এবং ইচ্ছাকৃত ঋণখেলাপির ক্ষেত্রে।
এখন প্রয়োজন পাঁচটি মৌলিক পরিবর্তন। প্রথমত, ঋণ অনুমোদনকে ব্যক্তিনির্ভরতা থেকে তথ্যনির্ভর করতে হবে। দ্বিতীয়ত, বড় ঋণগ্রহীতার ওপর ব্যাংকের অতিরিক্ত নির্ভরতা কমাতে হবে। তৃতীয়ত, পুনঃতফসিলকে স্থায়ীভাবে ঋণ লুকানোর পদ্ধতিতে পরিণত হতে দেওয়া যাবে না। চতুর্থত, ঋণ আদায় ও বিচারব্যবস্থাকে সময়সাশ্রয়ী ও প্রযুক্তিনির্ভর করতে হবে। পঞ্চমত, দুর্বল ব্যাংকের মূলধন ঘাটতি, তারল্য সমস্যা এবং ব্যবস্থাপনার দুর্বলতাকে পৃথকভাবে সমাধান করতে হবে।
এর সঙ্গে পরিচালনা পর্ষদের জবাবদিহি, নিরীক্ষার স্বাধীনতা এবং বাংলাদেশ ব্যাংকের কার্যকর তদারকি নিশ্চিত করা অপরিহার্য। ব্যাংকের মালিকানা বা প্রভাব যত শক্তিশালীই হোক, ঋণ অনুমোদনের নিয়ম যদি সবার জন্য সমানভাবে প্রযোজ্য না হয়, তাহলে কোনো সংস্কার দীর্ঘস্থায়ী হবে না।
বাংলাদেশের ব্যাংকিং খাত এখন এমন এক সন্ধিক্ষণে দাঁড়িয়ে আছে, যেখানে পুরোনো সমস্যাকে নতুন নিয়ম দিয়ে ঢেকে রাখার সুযোগ ক্রমেই কমছে। ২০২৬ সালের জুনে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকার খেলাপি ঋণ সেই বাস্তবতারই কঠিন প্রতিচ্ছবি। একই সঙ্গে সেপ্টেম্বর ২০২৫-এর তুলনায় খেলাপি ঋণের অনুপাত কমে আসার ঘটনাও দেখাচ্ছে যে হিসাব পরিষ্কার করার উদ্যোগ কিছু পরিবর্তন আনছে। কিন্তু অনুপাতের সামান্য উন্নতি তখনই অর্থবহ হবে, যখন প্রকৃত আদায় বাড়বে এবং নতুন খেলাপি ঋণের প্রবাহ কমবে।
বাংলাদেশ ব্যাংকের সাম্প্রতিক রোডম্যাপ, সম্পদের মান যাচাই, ঝুঁকিভিত্তিক তদারকি, প্রত্যাশিত ঋণক্ষতি পদ্ধতিতে যাওয়ার প্রস্তুতি এবং আদায় ব্যবস্থার সংস্কার—এসব সঠিক দিকের পদক্ষেপ। এখন মূল পরীক্ষা হবে বাস্তবায়নে।
আর একটি বিষয়ও বর্তমান বাস্তবতায় পরিষ্কার করা জরুরি। অন্তর্বর্তীকালীন সরকার ২০২৬ সালের ফেব্রুয়ারিতে শেষ হয়েছে এবং এরপর নতুন সরকার দায়িত্ব নিয়েছে। একই সময়ে আহসান এইচ মনসুরও ২৫ ফেব্রুয়ারি ২০২৬ পর্যন্ত বাংলাদেশ ব্যাংকের গভর্নর ছিলেন; এবং ২৬ ফেব্রুয়ারি ২০২৬ থেকে কেন্দ্রীয় ব্যাংকের ১৪তম গভর্নর হিসেবে দায়িত্ব পালন করছেন মো. মোস্তাকুর রহমান এফসিএমএ। ফলে ব্যাংকিং সংস্কারের প্রশ্নটি কোনো এক ব্যক্তি বা এক সরকারের কর্মসূচি হিসেবে না দেখে দীর্ঘমেয়াদি রাষ্ট্রীয় প্রাতিষ্ঠানিক সংস্কার হিসেবে দেখা প্রয়োজন।
শেষ পর্যন্ত খেলাপি ঋণের বিরুদ্ধে সবচেয়ে কার্যকর অস্ত্র কোনো একটি কঠোর প্রজ্ঞাপন নয়। প্রয়োজন এমন একটি ব্যবস্থা, যেখানে ঋণ দেওয়ার আগে যাচাই কঠোর, ঋণ দেওয়ার পর নজরদারি নিয়মিত, সমস্যা দেখা দিলে পুনর্গঠন যুক্তিসংগত, অনিয়ম হলে বিচার দ্রুত এবং খেলাপি হলে আদায় নিশ্চিত হয়।
কাগজে ব্যাংকের হিসাব যতই সুন্দর দেখানো হোক, অর্থনীতি শেষ পর্যন্ত সত্যিটা প্রকাশ করে দেয়। তাই বাংলাদেশের সামনে প্রশ্নটি কেবল খেলাপি ঋণ কত কমানো যাবে—তা নয়; বরং এমন একটি ব্যাংকিং সংস্কৃতি তৈরি করা যাবে কি না, যেখানে জনগণের আমানত নিরাপদ থাকবে, উদ্যোক্তা ন্যায্য অর্থায়ন পাবেন এবং ঋণ নেওয়া মানেই দায়িত্ব নিয়ে তা ফেরত দেওয়ার বাধ্যবাধকতা হবে।
খেলাপি ঋণমুক্ত ব্যাংক হয়তো শতভাগ বাস্তবসম্মত লক্ষ্য নয়; কিন্তু খেলাপি ঋণনির্ভর, জবাবদিহিহীন ও দুর্বল ব্যাংকিং সংস্কৃতি থেকে বেরিয়ে আসা সম্পূর্ণ সম্ভব। সেই পরিবর্তনের মাপকাঠি হবে কাগজের সংখ্যা নয়—বাস্তবে কত টাকা উদ্ধার হলো, কত নতুন ঋণ নিরাপদে দেওয়া গেল এবং আমানতকারীর আস্থা কতটা ফিরল। বাংলাদেশের ব্যাংকিং খাতের ভবিষ্যৎ নির্ধারিত হবে এই বাস্তব পরীক্ষাতেই।