
বিশেষ বিশ্লেষণ
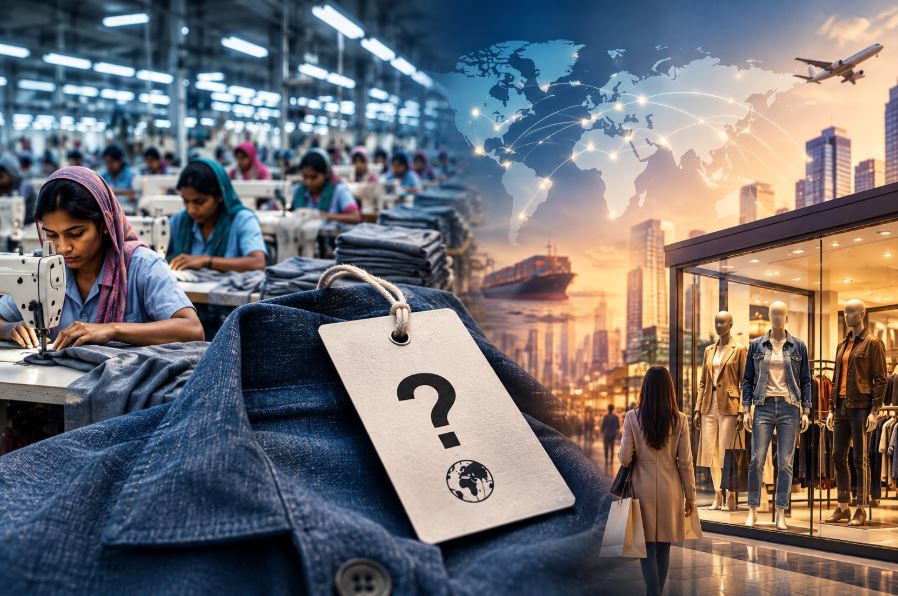
নিউইয়র্কের একটা শোরুমে টাঙানো শার্টটা, বার্লিনের কোনো তরুণীর পরনের জিন্স, কিংবা সিডনির শপিং মলে ঝুলতে থাকা জ্যাকেট; এগুলোর অনেকগুলোরই জন্ম আসলে নারায়ণগঞ্জ, গাজীপুর বা চট্টগ্রামের কোনো কারখানায়। ট্যাগে লেখা থাকে জারা, এইচঅ্যান্ডএম, ওয়ালমার্ট বা মার্কস অ্যান্ড স্পেনসারের নাম, কিন্তু ক্রেতা কখনো জানতেই পারেন না পণ্যটা আসলে কোথায় তৈরি হয়েছে। এই বৈপরীত্য নিয়ে একটা প্রশ্ন বহুদিন ধরেই ঘুরপাক খাচ্ছে, বিশ্বের দ্বিতীয় বৃহত্তম তৈরি পোশাক রপ্তানিকারক দেশ, প্রায় সাড়ে চার মিলিয়ন শ্রমিক আর হাজার হাজার কারখানা নিয়ে যে শিল্প বৈশ্বিক পোশাক বাণিজ্যের প্রায় ৭ শতাংশ দখল করে রেখেছে, সেই বাংলাদেশ কেন নিজের নামে একটাও বৈশ্বিক খুচরা ব্র্যান্ড দাঁড় করাতে পারল না? এই প্রশ্নটা শুধু আবেগের নয়, এর মধ্যে লুকিয়ে আছে অর্থনীতির একটা কঠিন হিসাব, যেটা বুঝলে বোঝা যায় কেন এই শিল্প এখনো এক ধাপ আগে থেমে আছে।
সেলাইয়ের টাকা আর ব্র্যান্ডের টাকা; এই দুইয়ের ফারাকটা কোথায়
বাংলাদেশের তৈরি পোশাক শিল্প মূলত দাঁড়িয়ে আছে ওইএম বা কনট্র্যাক্ট ম্যানুফ্যাকচারিং মডেলের ওপর অর্থাৎ বিদেশি ব্র্যান্ড ডিজাইন ঠিক করে দেয়, কাপড় কখনো নিজেরাই সরবরাহ করে, আর বাংলাদেশি কারখানা শুধু কাটিং, সেলাই আর ফিনিশিং করে পণ্যটা জাহাজে তুলে দেয়। অর্থনীতিবিদরা একে বলেন ‘স্মাইল কার্ভ’; একটা পণ্যের পুরো মূল্য শৃঙ্খলে গবেষণা-নকশার শুরুর ধাপ আর ব্র্যান্ডিং-মার্কেটিং-খুচরা বিক্রির শেষ ধাপে সবচেয়ে বেশি মুনাফা জমা হয়, মাঝখানের উৎপাদন ধাপে মুনাফা সবচেয়ে কম। বাংলাদেশ ঠিক সেই মাঝের সরু জায়গাটাতেই আটকে আছে। বাংলাদেশ ব্যাংকের হিসাবে গত এক দশকে দেশের পোশাক রপ্তানির গ্রস ভ্যালু অ্যাডিশন ৫৫ থেকে ৬৪ শতাংশের মধ্যে ওঠানামা করেছে, কিন্তু এই সংখ্যাটা মূলত কাঁচামাল আমদানির খরচ বাদ দিয়ে হিসাব করা। এটা প্রকৃত ব্র্যান্ড-মুনাফার সঙ্গে গুলিয়ে ফেলার সুযোগ নেই। একটা শার্ট যে দামে বিদেশি ব্র্যান্ড ক্রেতার কাছে বিক্রি করে, তার একটা বড় অংশ যায় ডিজাইন, বিজ্ঞাপন, দোকান ভাড়া আর ক্রেতার আস্থা তৈরির পেছনে। আর এই “অদৃশ্য” মূল্যটাই বাংলাদেশের কারখানা মালিকদের হাতে কখনো আসে না, কারণ তারা এই ধাপগুলোতে অংশগ্রহণই করেন না। ২০২৪-২৫ অর্থবছরে বাংলাদেশ পোশাক রপ্তানি থেকে আয় করেছে ৩৯ দশমিক ৩৫ বিলিয়ন ডলার, যা মোট রপ্তানি আয়ের প্রায় সাড়ে ৮১ শতাংশ আর জিডিপির প্রায় সাড়ে ৮ শতাংশ। সংখ্যাটা বিশাল, কিন্তু এই বিশালতার পুরোটাই তৈরি হয়েছে উৎপাদন-ভিত্তিক আয় থেকে, ব্র্যান্ড-ভিত্তিক আয় থেকে নয়।
ঝুঁকি এড়ানোর হিসাব
এখন আসল প্রশ্ন দাঁড়ায়, সক্ষমতা থাকা সত্ত্বেও কারখানা মালিকরা কেন নিজের ব্র্যান্ড গড়ার ঝুঁকি নেন না? উত্তরটা লুকিয়ে আছে ব্যবসার অর্থায়ন কাঠামোর ভেতরে। কনট্র্যাক্ট উৎপাদনে একটা কারখানা বিদেশি ক্রেতার কাছ থেকে অর্ডার পায়, ব্যাক-টু-ব্যাক এলসি বা ঋণপত্রের মাধ্যমে কাঁচামাল কেনার টাকা জোগাড় করে, আর পণ্য জাহাজীকরণের সঙ্গে সঙ্গেই টাকা পেয়ে যায়। এখানে অবিক্রীত মালামালের ঝুঁকি নেই, বিপণনের খরচ নেই, দোকান ভাড়ার বোঝা নেই। কিন্তু নিজের ব্র্যান্ড খুলে বিদেশের বাজারে খুচরা বিক্রি শুরু করতে গেলে পুরো হিসাবটাই উল্টে যায়। বছরের পর বছর ডিজাইন টিম রাখতে হয়, বিজ্ঞাপনে টাকা ঢালতে হয়, বিদেশে দোকান বা অনলাইন সরবরাহ ব্যবস্থা তৈরি করতে হয়, আর সবচেয়ে বড় কথা, বছরের পর বছর মুনাফা না পাওয়ার ঝুঁকি নিতে হয়। বাংলাদেশের রপ্তানিমুখী শিল্পের আর্থিক কাঠামোও এই ঝুঁকি নেওয়াকে সহজ করে না; রপ্তানি ঋণ গ্যারান্টি স্কিমে সাধারণ পণ্যের জন্য মোট আয়ের ৪০ শতাংশ পর্যন্ত সুরক্ষা মিললেও পোশাকের মতো তুলনামূলক কম মূল্য সংযোজনকারী খাতের জন্য এই সীমা মাত্র সাড়ে ৭ শতাংশ, আর ব্যাংক ঋণের সুদহারও দীর্ঘমেয়াদি ঝুঁকিপূর্ণ বিনিয়োগের জন্য অনুকূল নয় বলে ব্যবসায়ীরা বারবার জানিয়েছেন। ফলে যে অর্থনৈতিক যুক্তিতে একটা কারখানা মালিক সিদ্ধান্ত নেন, সেই যুক্তিতেই “নিরাপদ কনট্র্যাক্ট উৎপাদন” সবসময় “ঝুঁকিপূর্ণ ব্র্যান্ড বিনিয়োগের” চেয়ে এগিয়ে থাকে। এটা সাহসের অভাব নয়, বরং প্রণোদনা কাঠামোর স্বাভাবিক ফলাফল।
এই প্রবণতার শিকড় আরও গভীরে, ইতিহাসে। ১৯৮০ সালে দক্ষিণ কোরিয়ার ইয়াংওয়ান্স করপোরেশন আর বাংলাদেশের ট্রেক্সিম লিমিটেড যৌথভাবে যে কারখানা গড়ে তুলেছিল, কিংবা এর কিছুদিন পর দেশ-দাইয়্যু চুক্তির মাধ্যমে যে প্রশিক্ষণ ও প্রযুক্তি হস্তান্তর ঘটেছিল, তার মূল কাঠামোই ছিল বিদেশি অংশীদারের নকশা অনুযায়ী উৎপাদন করা। চার দশক ধরে পুরো শিল্প এই একই মডেলের ওপর গড়ে উঠেছে, বেড়েছে, বিশ্ববাজার দখল করেছে; কিন্তু মডেলটা কখনো বদলায়নি। একবার একটা শিল্প পুরোপুরি একটা নির্দিষ্ট কাঠামোর ওপর দাঁড়িয়ে যায়, তখন সেই কাঠামো থেকে সরে আসাটা প্রযুক্তিগত সমস্যা নয়, বরং প্রাতিষ্ঠানিক জড়তার সমস্যা হয়ে দাঁড়ায়; অর্থনীতিতে যাকে বলা হয় পাথ-ডিপেন্ডেন্সি।
তুরস্ক যা পেরেছে, বাংলাদেশ কেন পারেনি
এই তর্কটা তাত্ত্বিক নয়, বাস্তবে প্রমাণিত উদাহরণ আছে। তুরস্কের এলসি ওয়াইকিকি এক সময় ছিল প্যারিসের একটা ছোট পাইকারি ব্র্যান্ড, ১৯৯৭ সালে তুর্কি মালিকানায় আসার পর ধীরে ধীরে তা বিশ্বের ৪০টিরও বেশি দেশে হাজারের বেশি দোকান নিয়ে বার্ষিক পাঁচ বিলিয়ন ডলারের বেশি বিক্রি করা এক বৈশ্বিক ফ্যাশন চেইনে পরিণত হয়েছে। কোটন আর মাভি জিন্সের গল্পও প্রায় একইরকম; দেশীয় বাজারে প্রথমে শক্ত অবস্থান তৈরি করে, তারপর ধাপে ধাপে আলবেনিয়া, উগান্ডা কিংবা মঙ্গোলিয়ার মতো বাজারে পা রেখেছে, যেখানে জারা বা এইচঅ্যান্ডএমের উপস্থিতিই নেই। এই সাফল্যের পেছনে ছিল দীর্ঘমেয়াদি বিনিয়োগের সাহস, রাষ্ট্রীয় নীতি সহায়তা আর নিজস্ব ডিজাইন সক্ষমতা গড়ে তোলার সচেতন সিদ্ধান্ত। দক্ষিণ কোরিয়ার উদাহরণটাও এখানে প্রাসঙ্গিক; স্যামসাংয়ের মতো একটামাত্র বৈশ্বিক ব্র্যান্ড দেশটার মোট রপ্তানির প্রায় এক-পঞ্চমাংশ আর জিডিপির প্রায় ১৭ শতাংশ পর্যন্ত জোগান দিতে পারে, এমন হিসাব এক সময় নিউইয়র্ক টাইমসের প্রতিবেদনে উঠে এসেছিল। অর্থাৎ একটা সফল বৈশ্বিক ব্র্যান্ড শুধু একটা কোম্পানির নয়, পুরো একটা জাতীয় অর্থনীতির চেহারা বদলে দিতে পারে।
বাংলাদেশে ব্র্যান্ড তৈরির চেষ্টা যে একেবারেই হয়নি তা নয়। আড়ং, ইয়েলো, সেইলর, ক্যাটস আই, রিচম্যান বা এক্সট্যাসির মতো নাম দেশের ভেতরে রীতিমতো প্রতিষ্ঠিত ব্যবসায়িক পরিচয় তৈরি করে ফেলেছে, আর এদের কেউ কেউ প্রবাসী বাংলাদেশিদের লক্ষ্য করে বিদেশেও দোকান খুলেছে। কিন্তু দেশীয় বাজারে জনপ্রিয় হওয়া আর বৈশ্বিক ক্রেতার মন জয় করা; এই দুইয়ের মধ্যে ফারাকটা অনেক বড়। একটা সত্যিকারের বৈশ্বিক ব্র্যান্ড হতে গেলে লাগে ধারাবাহিকভাবে বিশ্বমানের নকশা তৈরির সক্ষমতা, আক্রমণাত্মক বিপণন, একাধিক দেশে দক্ষ সরবরাহ শৃঙ্খল আর খুচরা নেটওয়ার্ক পরিচালনার অভিজ্ঞতা। এগুলো একদিনে তৈরি হয় না, আর প্রবাসী বাজারে সীমাবদ্ধ থাকা ব্যবসা থেকে এই দক্ষতাগুলো এমনিতেই চলে আসে না।
সময়টা কেন এখন গুরুত্বপূর্ণ
এই আলোচনাটা এখন নিছক তাত্ত্বিক বিলাসিতা নয়, বরং জরুরি হয়ে উঠছে কয়েকটা বাস্তব কারণে। ২০২৬ সালের নভেম্বরে বাংলাদেশ জাতিসংঘের স্বল্পোন্নত দেশের তালিকা থেকে উত্তরণ ঘটাচ্ছে, যদিও ইউরোপীয় ইউনিয়ন ও যুক্তরাজ্য ২০২৯ সাল পর্যন্ত শুল্কমুক্ত সুবিধার মেয়াদ বাড়িয়েছে। কিন্তু এই তিন বছরের রেহাই ফুরিয়ে গেলে বিভিন্ন আন্তর্জাতিক পূর্বাভাস অনুযায়ী শুল্ক বেড়ে ৯ থেকে ১২ শতাংশে দাঁড়াতে পারে, আর বিশ্ব বাণিজ্য সংস্থার এক মূল্যায়নে আশঙ্কা করা হয়েছে যে এতে বাংলাদেশের বার্ষিক রপ্তানি আয় থেকে প্রায় ৮ বিলিয়ন ডলার পর্যন্ত ক্ষতি হতে পারে। ভিয়েতনাম, কম্বোডিয়া বা ভারতের মতো প্রতিদ্বন্দ্বী দেশগুলোও দ্রুত উৎপাদন সক্ষমতা বাড়াচ্ছে, শ্রমিকের মজুরি বাড়ছে দেশের ভেতরেও, আর বৈশ্বিক ক্রেতারা প্রতিটা অর্ডারে দামের ওপর আরও কঠোর দরকষাকষি করছেন। করোনাভাইরাস মহামারির শুরুর দিকে যখন বিদেশি ব্র্যান্ডগুলো একতরফাভাবে প্রায় ৪০ বিলিয়ন ডলার মূল্যের অর্ডার বাতিল করে দিয়েছিল, তখনই স্পষ্ট হয়ে গিয়েছিল যে শুধু কনট্র্যাক্ট উৎপাদনের ওপর নির্ভর করাটা কতটা ভঙ্গুর একটা অবস্থান। নিজের কোনো নিয়ন্ত্রণ ছাড়াই একটা গোটা শিল্পের ভাগ্য অন্য কারও সিদ্ধান্তের ওপর ঝুলে থাকে। এই সব মিলিয়ে এখন যুক্তিটা দাঁড়ায় এভাবে, শুধু কম দামে বেশি সেলাই করার প্রতিযোগিতায় টিকে থাকার সময়টা ফুরিয়ে আসছে, আর ব্র্যান্ড মালিকানা এখন বিলাসিতা নয়, বরং ঝুঁকি কমানোর একটা কৌশলগত হাতিয়ার।
তাহলে সমাধানটা কোথায়
আমার পর্যবেক্ষণ হলো, এই সমস্যাটাকে “সক্ষমতার অভাব” হিসেবে দেখাটাই ভুল; আসল সমস্যাটা অর্থায়ন ও প্রণোদনা কাঠামোর মধ্যে। যতদিন ব্যাক-টু-ব্যাক এলসি নির্ভর তাৎক্ষণিক নগদ প্রবাহ নিরাপদ থাকবে আর দীর্ঘমেয়াদি ব্র্যান্ড-বিনিয়োগের জন্য সাশ্রয়ী, ধৈর্যশীল মূলধন পাওয়া কঠিন থাকবে, ততদিন যুক্তিসঙ্গত একজন ব্যবসায়ী নিরাপদ পথটাই বেছে নেবেন। এটা তাদের ব্যর্থতা নয়, ঝুঁকি-প্রতিদান হিসাবের স্বাভাবিক ফলাফল। তবে একটা আশার জায়গা তৈরি হচ্ছে ই-কমার্স আর সরাসরি-ক্রেতা (ডিটুসি) মডেলে, যেখানে দোকান ভাড়া বা পাইকারি মধ্যস্বত্বভোগীর খরচ ছাড়াই অনলাইনে নিজের ব্র্যান্ড দাঁড় করানো তুলনামূলক কম পুঁজিতেই সম্ভব; বেশ কিছু বাংলাদেশি প্রস্তুতকারক ইতিমধ্যে এই পথে হাঁটতে শুরু করেছেন। সরকারি নীতি যদি এখন রপ্তানি প্রণোদনা আর ঋণ গ্যারান্টি স্কিমকে শুধু উৎপাদন-ভিত্তিক না রেখে ব্র্যান্ড-বিনিয়োগ আর মেধাস্বত্ব সুরক্ষার দিকেও প্রসারিত করে, তাহলে হয়তো “মেড ইন বাংলাদেশ” লেখা ট্যাগের পাশাপাশি একদিন সত্যিই “মেড বাই এ বাংলাদেশি ব্র্যান্ড” কথাটাও বিশ্ববাজারে শোনা যাবে। এই রূপান্তর রাতারাতি হবে না, ব্র্যান্ড তৈরি হতে সাধারণত দশকের পর দশক সময় লাগে কিন্তু পথটা চেনা আছে, শুধু হাঁটা শুরু করাটাই বাকি।
রাকিবুল ইসলাম।
রিসার্চার (ফিন্যান্স, ট্রেড ও কমার্স)