
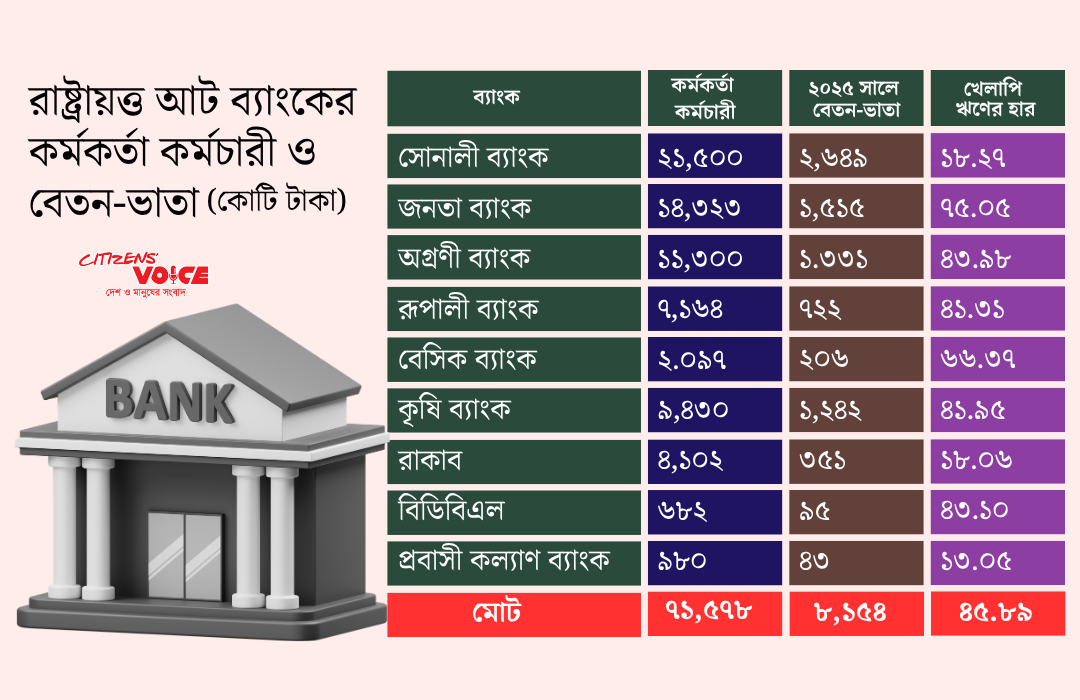
দেশের রাষ্ট্রায়ত্ত ব্যাংকগুলো একদিকে বিপুল খেলাপি ঋণ, মূলধন ঘাটতি ও লোকসানে জর্জরিত। অন্যদিকে নতুন জাতীয় বেতন কাঠামো কার্যকর হওয়ায় সেগুলোর কর্মীদের বেতন-ভাতা বেড়ে প্রায় দ্বিগুণ হতে যাচ্ছে। নয়টি সরকারি ব্যাংকে কর্মরত আছেন ৭১ হাজার ৫৭৮ জন কর্মকর্তা-কর্মচারী। গত বছর তাঁদের বেতন-ভাতায় খরচ হয়েছে ৮ হাজার ১৫৪ কোটি টাকা। ২০২৮ সালে এই ব্যয় ১৬ হাজার কোটি টাকা ছাড়িয়ে যাবে বলে সংশ্লিষ্টরা মনে করছেন। প্রশ্ন উঠেছে, আয় না বাড়িয়ে এই বাড়তি ব্যয়ের অর্থ আসবে কোথা থেকে।
বাংলাদেশ ব্যাংক ও সংশ্লিষ্ট ব্যাংকগুলোর তথ্য অনুযায়ী, ২০২৫ সালে নয়টি ব্যাংকের বেতন-ভাতা ব্যয় ছিল ৮ হাজার ১৫৪ কোটি টাকা। সরকারি কর্মচারীদের নতুন বেতন কাঠামো বাস্তবায়নের ফলে চলতি বছরেই এই ব্যয় অন্তত ২৫ শতাংশ বাড়বে। পূর্ণ বাস্তবায়ন হলে অনেক ব্যাংকের ব্যয় দ্বিগুণ হবে।
নয়টি ব্যাংকের মধ্যে ছয়টি বাণিজ্যিক ব্যাংক হিসেবে পরিচিত। এগুলো হলো সোনালী, জনতা, অগ্রণী, রূপালী, বেসিক ও বাংলাদেশ ডেভেলপমেন্ট ব্যাংক (বিডিবিএল)। বাকি তিনটি বিশেষায়িত ব্যাংক। সেগুলো হলো বাংলাদেশ কৃষি ব্যাংক, রাজশাহী কৃষি উন্নয়ন ব্যাংক (রাকাব) ও প্রবাসী কল্যাণ ব্যাংক।
কেন্দ্রীয় ব্যাংকের তথ্য বলছে, চলতি বছরের জুন পর্যন্ত নয়টি ব্যাংকের বিতরণ করা ঋণের স্থিতি ছিল ৩ লাখ ৬৯ হাজার ৩০ কোটি টাকা। এর মধ্যে ১ লাখ ৬৯ হাজার ৩৬৯ কোটি টাকাই খেলাপি। অর্থাৎ ৪৫ দশমিক ৮৯ শতাংশ ঋণ আদায় হচ্ছে না।
নয় ব্যাংকের মধ্যে একমাত্র সোনালী ব্যাংক এখন মুনাফায় আছে। বাকি আটটি ব্যাংকই লোকসানি। খেলাপি ঋণ, মূলধন ঘাটতি ও প্রভিশন ঘাটতির চাপে সবগুলোই ঝুঁকিতে।
জনতা ব্যাংক: সবচেয়ে খারাপ অবস্থায় আছে এই ব্যাংক।
- গত দুই বছরে নিট লোকসান প্রায় ৭ হাজার কোটি টাকা। ২০২৪ সালে ৩ হাজার ৬৬ কোটি এবং ২০২৫ সালে ৩ হাজার ৯৩১ কোটি টাকা।
- খেলাপি ঋণ ৭৬ হাজার কোটি টাকা। খেলাপির হার ৭৫ শতাংশের বেশি।
- মূলধন ঘাটতি ৬৪ হাজার কোটি টাকার বেশি।
- কর্মী ১৪ হাজার ৩২৩ জন। গত বছর বেতন-ভাতায় ব্যয় ১ হাজার ৫১৫ কোটি টাকা, যা এবার দ্বিগুণ হবে।
- ২০০৯ সালের পর ব্যাংকটিতে লুটপাট হয়েছিল। এতে পর্ষদ, ব্যবস্থাপনা ও বিভিন্ন স্তরের কর্মকর্তারা জড়িত ছিলেন বলে প্রতিবেদনে বলা হয়েছে।
অগ্রণী ব্যাংক:
- জুন শেষে খেলাপি ঋণ ৩২ হাজার ১৩৩ কোটি টাকা। বিতরণ করা ঋণের প্রায় ৪৪ শতাংশ।
- এই খেলাপি ঋণ থেকে আয় না থাকায় ব্যাংকটি লোকসানে।
- ১১ হাজার ৩০০ কর্মীর বেতনে গত বছর ব্যয় ১ হাজার ৩৩১ কোটি টাকা।
বেসিক ব্যাংক:
- কর্মী দুই হাজারের বেশি।
- ২০১৩ সাল থেকে ধারাবাহিক লোকসান। ২০২৫ সাল পর্যন্ত ১৩ বছরে নিট লোকসান ৬ হাজার ৩২৩ কোটি টাকা।
- আয় না বাড়িয়ে শুধু বেতন বাড়ালে লোকসান আরও বাড়বে বলে সংশ্লিষ্টরা মনে করছেন।
রূপালী ব্যাংক:
- পুঁজিবাজারে তালিকাভুক্ত একমাত্র সরকারি ব্যাংক।
- চলতি বছরের প্রথমার্ধে পরিচালন লোকসান ৬৪০ কোটি টাকা।
- ৭ হাজার ১৬৪ কর্মীর বেতনে গত বছর ব্যয় ৭২২ কোটি টাকা। এ বছরের প্রথম ছয় মাসেই ব্যয় ৪০০ কোটি টাকা ছাড়িয়েছে।
বাংলাদেশ কৃষি ব্যাংক:
- লোকসানের দিক থেকে সবচেয়ে নাজুক বিশেষায়িত ব্যাংক।
- ২০২৪-২৫ অর্থবছরে নিট লোকসান ৮ হাজার ২১৮ কোটি টাকা। আগের অর্থবছরে ছিল ৬ হাজার ৫১৩ কোটি টাকা।
- মূলধন ঘাটতি ৩০ হাজার কোটি টাকার বেশি।
- ৯ হাজার ৪৩০ কর্মীর জন্য ২০২৪-২৫ অর্থবছরে ব্যয় ১ হাজার ২৪২ কোটি টাকা।
অন্য তিন ব্যাংক: গত দুই অর্থবছরে রাকাবের নিট লোকসান ২৯৪ কোটি টাকা। প্রবাসী কল্যাণ ব্যাংক ২০২৪-২৫ অর্থবছরে ১৬২ কোটি টাকা এবং বিডিবিএল গত বছর ৬৯ কোটি টাকা লোকসান করেছে।
সোনালী ব্যাংক দেশের সবচেয়ে বড় রাষ্ট্রায়ত্ত ব্যাংক। কর্মী ২১ হাজার ৫০০-এর বেশি। গত বছর বেতন-ভাতায় ব্যয় হয়েছে ২ হাজার ৬৪৯ কোটি টাকা। জুন পর্যন্ত খেলাপি ঋণ ১৫ হাজার ৭১০ কোটি টাকা, যা মোট ঋণের ১৮ দশমিক ২৭ শতাংশ।
চলতি বছরের প্রথম ছয় মাসে ব্যাংকটির পরিচালন আয় ৫ হাজার ৭৮৫ কোটি টাকা। কিন্তু এর ৮৩ শতাংশের বেশি এসেছে সরকারি ট্রেজারি বিল ও বন্ডের সুদ থেকে। অর্থাৎ মুনাফার বড় উৎস ঋণ ব্যবসা নয়, সরকারি সিকিউরিটিজ।
সোনালী ব্যাংকের চেয়ারম্যান পদ নিয়েও অনিশ্চয়তা আছে। ২০২৪ সালের গণ-অভ্যুত্থানের পর এই পদে নিয়োগ পেয়েছিলেন সাবেক সিএজি ও অর্থ সচিব মোহাম্মদ মুসলিম চৌধুরী। গত ২ মার্চ ব্যক্তিগত কারণ দেখিয়ে তিনি পদত্যাগ করেন। এরপর সরকার নতুন কাউকে নিয়োগ দেয়নি। সাবেক আমলা মোহাম্মদ মাহবুবুর রহমান এখন চলতি দায়িত্বে আছেন।
নাম প্রকাশ না করা এক ব্যাংকের প্রধান আর্থিক কর্মকর্তা বলেন, কয়েকটি ব্যাংকের পরিচালন আয়ে কর্মীদের বেতনই মিটছে না। অনেক আগেই এই ব্যাংকগুলো মূলধন খেয়ে ফেলেছে। এখন মূলত আমানতকারীদের অর্থে ব্যাংক চলছে। “সরকার মালিক, তাই দেউলিয়া হবে না”, এই বিশ্বাসের কারণেই মানুষ এখনো আমানত রাখছে।
অর্থনীতিবিদ দেবপ্রিয় ভট্টাচার্য: বাড়তি বেতনের সংস্থান কোথা থেকে আসবে, তা দায়িত্বশীলদের ভাবা উচিত। বেতন বাড়িয়ে কর্মীদের খুশি রাখা একটি পদক্ষেপ, যা বাস্তবায়ন হয়েছে। কিন্তু এতে ব্যাংকের কী উন্নতি হবে, তাও নির্ধারণ করা দরকার। খেলাপি ঋণ কীভাবে আদায় হবে এবং পর্ষদ ও ব্যবস্থাপনা কী দায়িত্ব পালন করবে, তারও সীমারেখা টানা প্রয়োজন।
সাবেক সিএজি মোহাম্মদ মুসলিম চৌধুরী: বিশ্বের সব দেশে ব্যাংকের বেতন নির্ধারিত হয় ব্যাংকের পারফরম্যান্স অনুযায়ী। বাংলাদেশের দুর্বল বেসরকারি ব্যাংকগুলোতে বেতন সেভাবে বাড়ছে না, পদোন্নতিও আটকে আছে। কিন্তু সরকারি ব্যাংকগুলো ২০০৭ সালে পাবলিক লিমিটেড কোম্পানি হলেও মালিকানা সরকারের হাতেই। তাই সরকারি বেতন কাঠামো বদলালে এদের বেতনও বাড়বে, এটাই স্বাভাবিক। তিনি আরও বলেন, মুনাফা করলে বোনাস আর লোকসান করলে শাস্তি, এই নীতি কার্যকর হলে সরকারি প্রতিষ্ঠান মুনাফায় ফিরতে বাধ্য হবে।
অগ্রণী ব্যাংকের চেয়ারম্যান সৈয়দ আবু নাসের বখতিয়ার আহমেদ: মুনাফা হলে বেতন, ইনক্রিমেন্ট ও বোনাস বাড়ে, এটাই সারা বিশ্বের নিয়ম। কিন্তু এখন সোনালী ছাড়া কোনো সরকারি ব্যাংক মুনাফায় নেই। তবে তাঁর মতে, অনেক বেসরকারি ব্যাংকের তুলনায় সরকারি ব্যাংকের বেতন কম। নতুন কাঠামোয় সেই বৈষম্য দূর হবে। একই সঙ্গে কেপিআই (কর্মদক্ষতা সূচক) নির্ধারণ করতে হবে, যাতে ভালো করলে পুরস্কার ও খারাপ করলে তিরস্কার নিশ্চিত হয়।
বাংলাদেশ ব্যাংকের মুখপাত্র আরিফ হোসেন খান: সরকারি ব্যাংকের মালিকানা এখনো পুরোপুরি সরকারের। ব্যাংকগুলোর নিয়ন্ত্রণে আর্থিক প্রতিষ্ঠান বিভাগ রয়েছে। তারাই সিদ্ধান্ত নেবে। কেন্দ্রীয় ব্যাংক নিরীক্ষা ও তদারকি করে। অনিয়ম পেলে ব্যবস্থা নেওয়া হয়।
আর্থিক প্রতিষ্ঠান বিভাগের সচিব নাজমা মোবারেক: এ বিষয়ে মন্তব্য করতে রাজি হননি।
বিশ্লেষণ:
প্রথমত, আয় ও ব্যয়ের ভারসাম্য নেই। যেসব ব্যাংকের পরিচালন আয়ে বেতনই মেটে না, সেখানে ব্যয় দ্বিগুণ হলে ঘাটতি বাড়বেই। এই ঘাটতি পূরণ করতে হলে হয় সরকারকে অর্থ দিতে হবে, নয়তো ব্যাংকগুলো আরও দুর্বল হবে।
দ্বিতীয়ত, বেতন বৃদ্ধির যুক্তি ও পাল্টা যুক্তি। বেতন বৃদ্ধির পক্ষে যুক্তি হলো, সরকারি কর্মচারী হিসেবে ব্যাংকারদের একই কাঠামোর সুবিধা পাওয়া স্বাভাবিক। আবার বেসরকারি ব্যাংকের তুলনায় তাঁদের বেতন কম, এটিও একটি যুক্তি। অন্যদিকে বিপক্ষের যুক্তি হলো, ব্যাংক কোম্পানি হিসেবে কার্যক্রম চালালে কর্মদক্ষতা ও আর্থিক ফলাফলের সঙ্গে বেতনের সম্পর্ক থাকা উচিত। দুই পক্ষের যুক্তিই বিবেচনার যোগ্য। মূল সমস্যা হলো, বেতন বাড়ার সঙ্গে জবাবদিহির কোনো কাঠামো এখনো স্পষ্ট নয়।
তৃতীয়ত, আমানতকারীর আস্থাই এখন ভরসা। নাম প্রকাশ না করা কর্মকর্তার বক্তব্য অনুযায়ী, সরকারি মালিকানার ওপর ভরসা করেই মানুষ আমানত রাখছে। এই আস্থা ভেঙে গেলে সংকট আরও গভীর হতে পারে। তাই খরচ বাড়ানোর আগে আস্থা ধরে রাখার উপায় ভাবা জরুরি।
চতুর্থত, সোনালীর মুনাফার কাঠামো নিয়ে প্রশ্ন। আয়ের ৮৩ শতাংশ আসছে সরকারি ট্রেজারি বিল-বন্ড থেকে। এই ধরনের আয় ঝুঁকিহীন হলেও ব্যাংকের মূল ঋণ ব্যবসার সক্ষমতা প্রকাশ করে না। সুদহার বদলালে বা সরকারি ঋণ কমলে এই আয়ও কমতে পারে।
পঞ্চমত, খেলাপি ঋণ ও মূলধন ঘাটতিই মূল রোগ। ৪৫ দশমিক ৮৯ শতাংশ খেলাপির হার প্রায় অর্ধেক ঋণ আটকে যাওয়ার ইঙ্গিত দেয়। কর্মী বা বেতনের বিষয়টি এর তুলনায় গৌণ হলেও বাড়তি ব্যয় এই সংকটকে আরও চাপে ফেলবে। তাই খেলাপি ঋণ আদায়ের কার্যকর পরিকল্পনা ছাড়া সংস্কার সম্ভব নয়।
ষষ্ঠত, দায়িত্বের ফাঁক। কেন্দ্রীয় ব্যাংক বলছে, সিদ্ধান্ত নেবে আর্থিক প্রতিষ্ঠান বিভাগ। আর সেই বিভাগের সচিব মন্তব্য করেননি। ফলে সিদ্ধান্তের দায় কার, তা স্পষ্ট নয়। নীতিনির্ধারণের এই অস্বচ্ছতা সংকট সমাধানে বাধা হতে পারে।
সব মিলিয়ে, বেতন বৃদ্ধি একটি ন্যায্য পদক্ষেপ হতে পারে। কিন্তু লোকসানি ও মূলধনহীন ব্যাংকে এটি টেকসই করতে হলে সঙ্গে আনতে হবে খেলাপি ঋণ আদায়ের পরিকল্পনা, কর্মদক্ষতাভিত্তিক মূল্যায়ন এবং পর্ষদ ও ব্যবস্থাপনার স্পষ্ট জবাবদিহি। নইলে বাড়তি ব্যয়ের চাপ শেষ পর্যন্ত সরকারি কোষাগার ও আমানতকারীর আস্থার ওপরই পড়বে।