
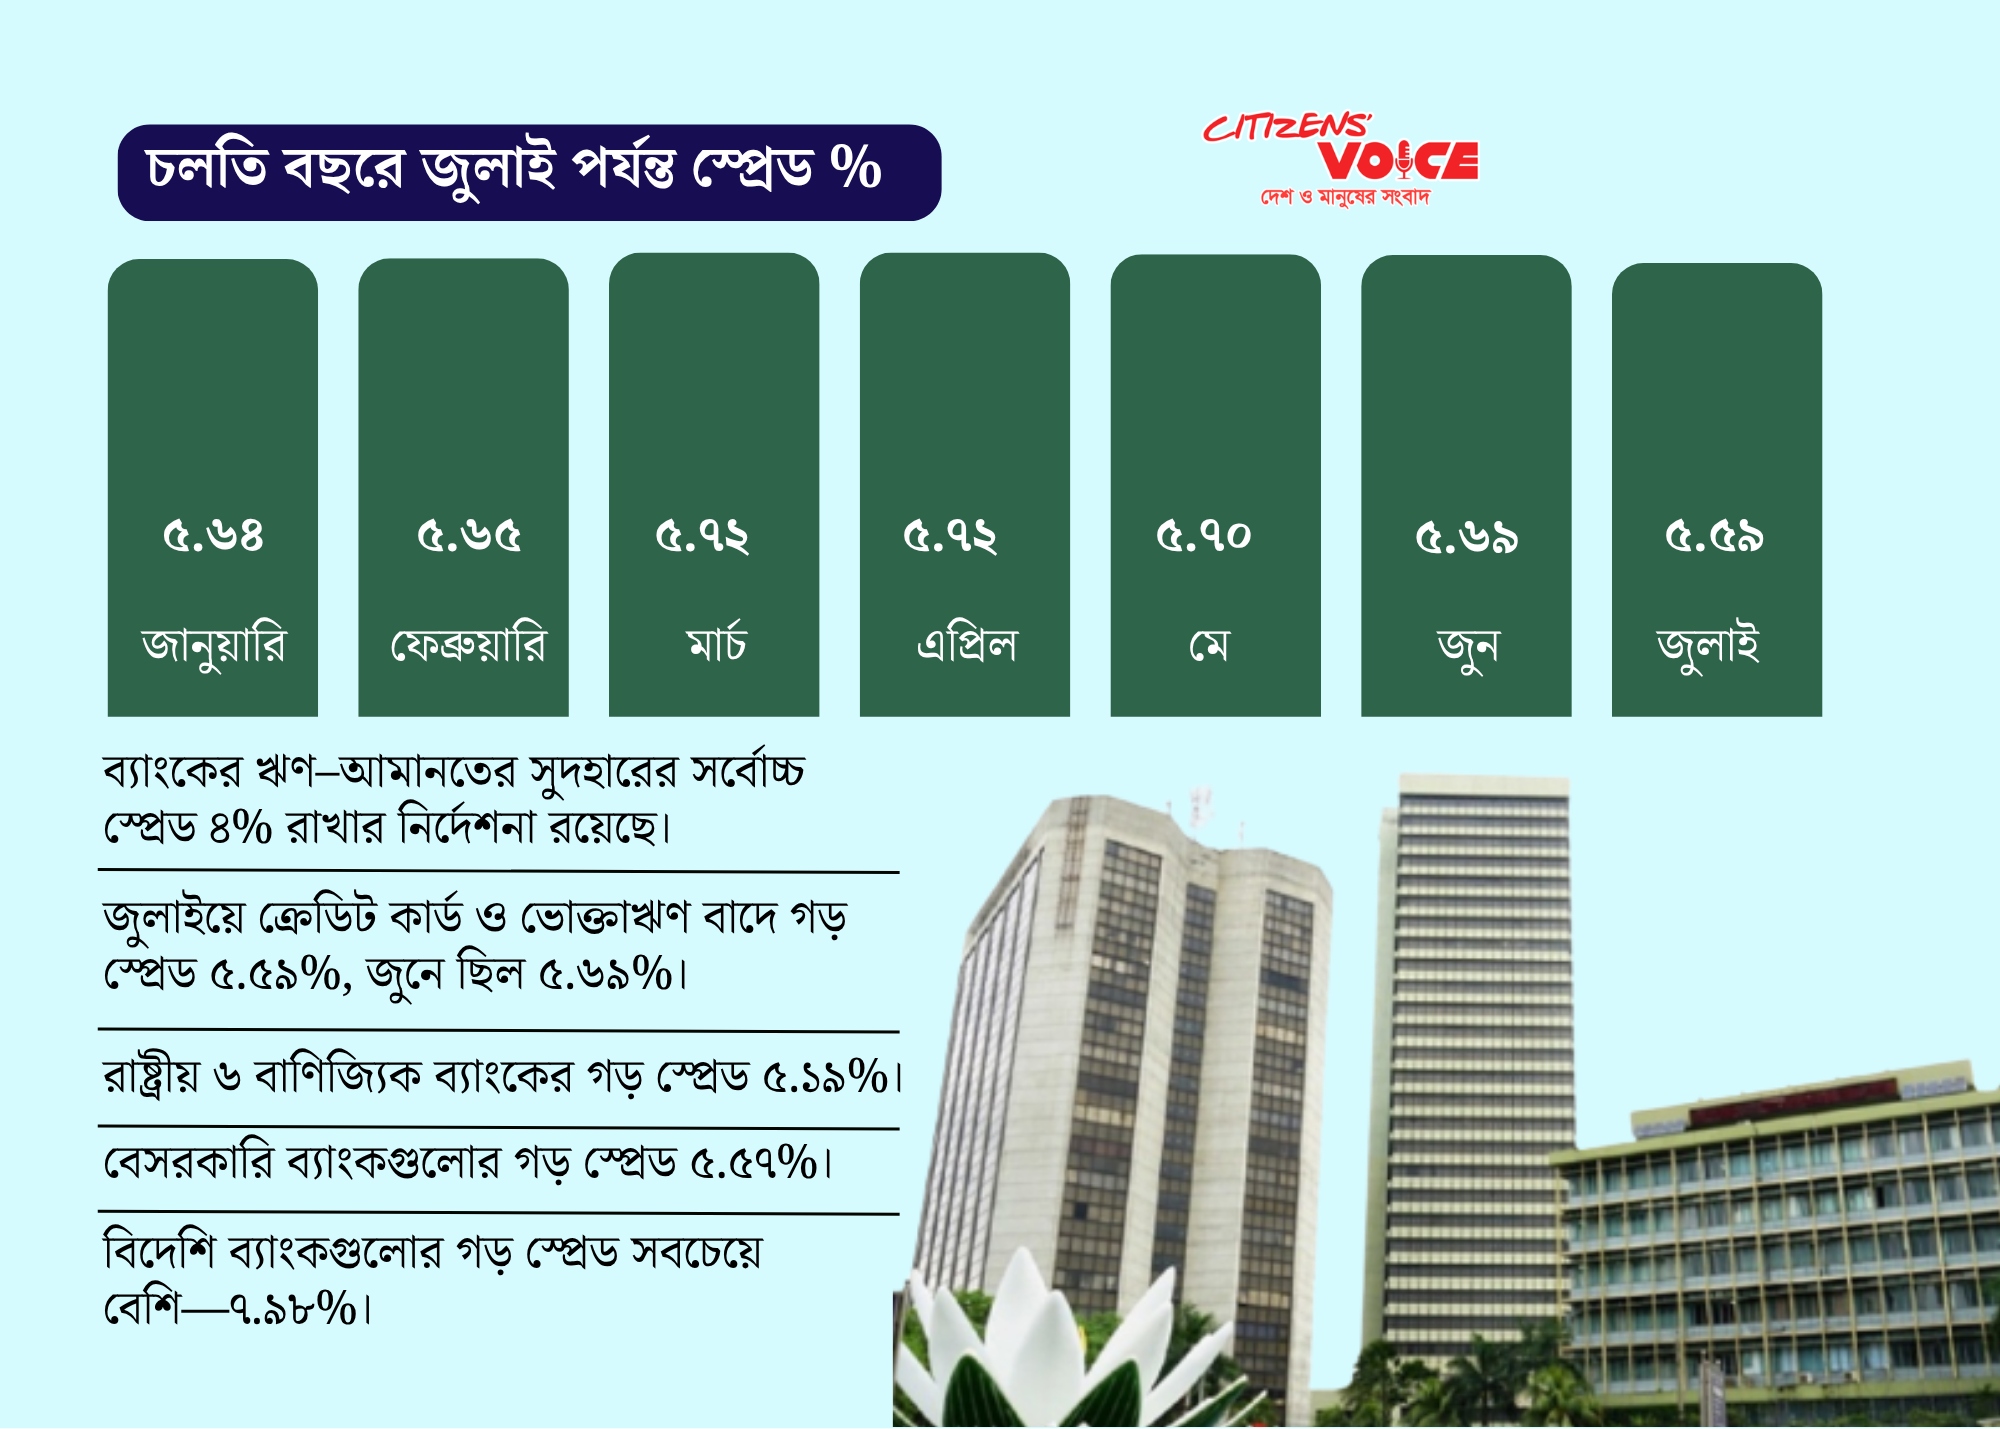
ব্যাংকের ঋণ ও আমানতের সুদহারের গড় ব্যবধান বা স্প্রেড সর্বোচ্চ চার শতাংশে রাখার নির্দেশ দিয়েছে বাংলাদেশ ব্যাংক। তবে বেশির ভাগ ব্যাংক এখনো এই সীমা মানতে পারছে না। চলতি বছরের জুলাই মাসে ক্রেডিট কার্ড ও ভোক্তাঋণ বাদে ব্যাংক খাতের গড় স্প্রেড দাঁড়িয়েছে ৫ দশমিক ৫৯ শতাংশে।
এর আগে জুন মাসে এই ব্যবধান ছিল ৫ দশমিক ৬৯ শতাংশ। অর্থাৎ কিছুটা কমলেও তা এখনো কেন্দ্রীয় ব্যাংকের নির্ধারিত সীমার চেয়ে অনেক বেশি।
বাংলাদেশ ব্যাংক বলছে, অনেক ব্যাংক আমানতের সুদের তুলনায় ঋণের সুদহার অনেক বেশি নির্ধারণ করছে। এর ফলে ঋণগ্রহীতাদের ওপর বাড়তি চাপ তৈরি হচ্ছে এবং ব্যবসা ও শিল্প খাতের প্রবৃদ্ধি বাধাগ্রস্ত হচ্ছে।
গত জুন মাসে জারি করা এক নির্দেশনায় কেন্দ্রীয় ব্যাংক জানায়, ক্রেডিট কার্ড ও ভোক্তাঋণ ছাড়া অন্যান্য ঋণের ক্ষেত্রে ব্যাংকগুলোকে সুদহারের ব্যবধান ৪ শতাংশের মধ্যে রাখতে হবে।
বাংলাদেশ ব্যাংক নিয়মিতভাবে তিন ধরনের স্প্রেডের হিসাব প্রকাশ করে। এর মধ্যে রয়েছে ভোক্তাঋণ ও ক্রেডিট কার্ড বাদে গড় সুদ, শুধু ক্রেডিট কার্ড বাদ দিয়ে গড় সুদ এবং সব ধরনের ঋণের গড় সুদ।
জুলাই মাসে দেশের ব্যাংকগুলোর আমানতের গড় সুদহার ছিল ৬ দশমিক ২১ শতাংশ। একই সময়ে ঋণের গড় সুদহার ছিল ১১ দশমিক ৮১ শতাংশ। ফলে সামগ্রিকভাবে ব্যাংক খাতের স্প্রেড দাঁড়িয়েছে প্রায় ৫ দশমিক ৬০ শতাংশ।
শুধু ক্রেডিট কার্ড বাদ দিলে ঋণের গড় সুদহার ছিল ১১ দশমিক ৭৫ শতাংশ এবং স্প্রেড দাঁড়ায় ৫ দশমিক ৫৪ শতাংশ। আর ক্রেডিট কার্ড ও ভোক্তাঋণ বাদ দিলে ঋণের গড় সুদহার ছিল ১১ দশমিক ৮০ শতাংশ, যার ফলে স্প্রেড দাঁড়িয়েছে ৫ দশমিক ৫৯ শতাংশ।
ব্যাংকভেদেও সুদ ব্যবধানের বড় পার্থক্য রয়েছে। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, রাষ্ট্রীয় মালিকানাধীন ছয় বাণিজ্যিক ব্যাংকের গড় স্প্রেড জুলাই মাসে ছিল ৫ দশমিক ১৯ শতাংশ।
এর মধ্যে সবচেয়ে বেশি স্প্রেড ছিল সোনালী ব্যাংকের, ৫ দশমিক ২৫ শতাংশ। অন্যদিকে বাংলাদেশ ডেভেলপমেন্ট ব্যাংকের স্প্রেড ছিল মাত্র ১ দশমিক ৪৭ শতাংশ।
বেসরকারি ব্যাংকগুলোর গড় স্প্রেড ছিল ৫ দশমিক ৫৭ শতাংশ। এর মধ্যে তিনটি ব্যাংক ছাড়া প্রায় সব বেসরকারি ব্যাংকের স্প্রেড নির্ধারিত সীমার ওপরে রয়েছে।
ঋণ কার্যক্রম প্রায় বন্ধ থাকা এবি ব্যাংকের স্প্রেড ছিল শূন্য দশমিক ৩৩ শতাংশ। মিউচুয়াল ট্রাস্ট ব্যাংকের স্প্রেড ছিল ৩ দশমিক ৫৮ শতাংশ এবং মেঘনা ব্যাংকের ছিল ৪ শতাংশ।
বিদেশি ব্যাংকগুলোর ক্ষেত্রে স্প্রেড আরও বেশি। এই শ্রেণির ব্যাংকগুলোর গড় স্প্রেড ছিল ৭ দশমিক ৯৮ শতাংশ। বিশেষায়িত ব্যাংকগুলোর গড় স্প্রেড ছিল ৩ দশমিক ৪৪ শতাংশ।
তবে ব্যাংকারদের একটি অংশ বলছে, স্প্রেড হিসাবের পদ্ধতিতে পার্থক্যের কারণে প্রকৃত চিত্র নিয়ে বিভ্রান্তি তৈরি হচ্ছে।
সোনালী ব্যাংকের ব্যবস্থাপনা পরিচালক শওকত আলী খান বলেন, বর্তমানে ব্যাংকগুলো ভিন্ন ভিন্ন পদ্ধতিতে স্প্রেড হিসাব করছে। সব ব্যাংকের জন্য একটি অভিন্ন ও গ্রহণযোগ্য পদ্ধতি নির্ধারণে কেন্দ্রীয় ব্যাংকের সঙ্গে আলোচনা চলছে।
তার মতে, হিসাবের পদ্ধতি পরিবর্তন হলে অনেক ব্যাংকের স্প্রেড নির্ধারিত সীমার মধ্যে চলে আসতে পারে।
মিউচুয়াল ট্রাস্ট ব্যাংকের ব্যবস্থাপনা পরিচালক সৈয়দ মাহবুবুর রহমান বলেন, বর্তমানে আমানত ও ঋণের গড় সুদের ওপর ভিত্তি করে মোট বা গ্রস হিসাবে স্প্রেড নির্ধারণ করা হচ্ছে।
তার মতে, নিট ভিত্তিতে হিসাব করা হলে ব্যাংকগুলোর প্রকৃত ব্যবধান আরও পরিষ্কারভাবে বোঝা যাবে।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, চলতি বছরের শুরুতেও ব্যাংক খাতে স্প্রেড ছিল উচ্চ পর্যায়ে। জানুয়ারিতে গড় স্প্রেড ছিল ৫ দশমিক ৬৪ শতাংশ। ফেব্রুয়ারিতে তা বেড়ে ৫ দশমিক ৬৫ শতাংশ হয়। মার্চ ও এপ্রিল মাসে ছিল ৫ দশমিক ৭২ শতাংশ এবং মে মাসে ছিল ৫ দশমিক ৭০ শতাংশ।
কেন্দ্রীয় ব্যাংকের এক কর্মকর্তা বলেন, বর্তমানে গ্রাহকদের একটি অংশ এক ব্যাংক থেকে টাকা তুলে অন্য ব্যাংকে রাখছেন। অনেক আমানতকারী বেশি সুদের চেয়ে অর্থ ফেরতের নিশ্চয়তাকে বেশি গুরুত্ব দিচ্ছেন।
এর ফলে কিছু ব্যাংকে আমানতের গড় সুদ কমে যাচ্ছে, কিন্তু একই হারে ঋণের সুদ কমছে না। এ কারণেই অনেক ব্যাংকের স্প্রেড বেড়ে রয়েছে।
তিনি জানান, কেন্দ্রীয় ব্যাংকের ৪ শতাংশ সীমার নির্দেশনা সব ব্যাংককে মানতে হবে। কোনো ব্যাংক তা না মানলে প্রয়োজনীয় ব্যবস্থা নেওয়া হবে।
বিশ্লেষকদের মতে, ঋণের সুদ কমানো এবং আমানতকারীদের ন্যায্য আয় নিশ্চিত করতে ব্যাংকের সুদ ব্যবধান নিয়ন্ত্রণ গুরুত্বপূর্ণ। তবে একই সঙ্গে ব্যাংকের আর্থিক সক্ষমতা, তারল্য ব্যবস্থাপনা এবং ঋণ আদায়ের সক্ষমতাও উন্নত করতে হবে।