
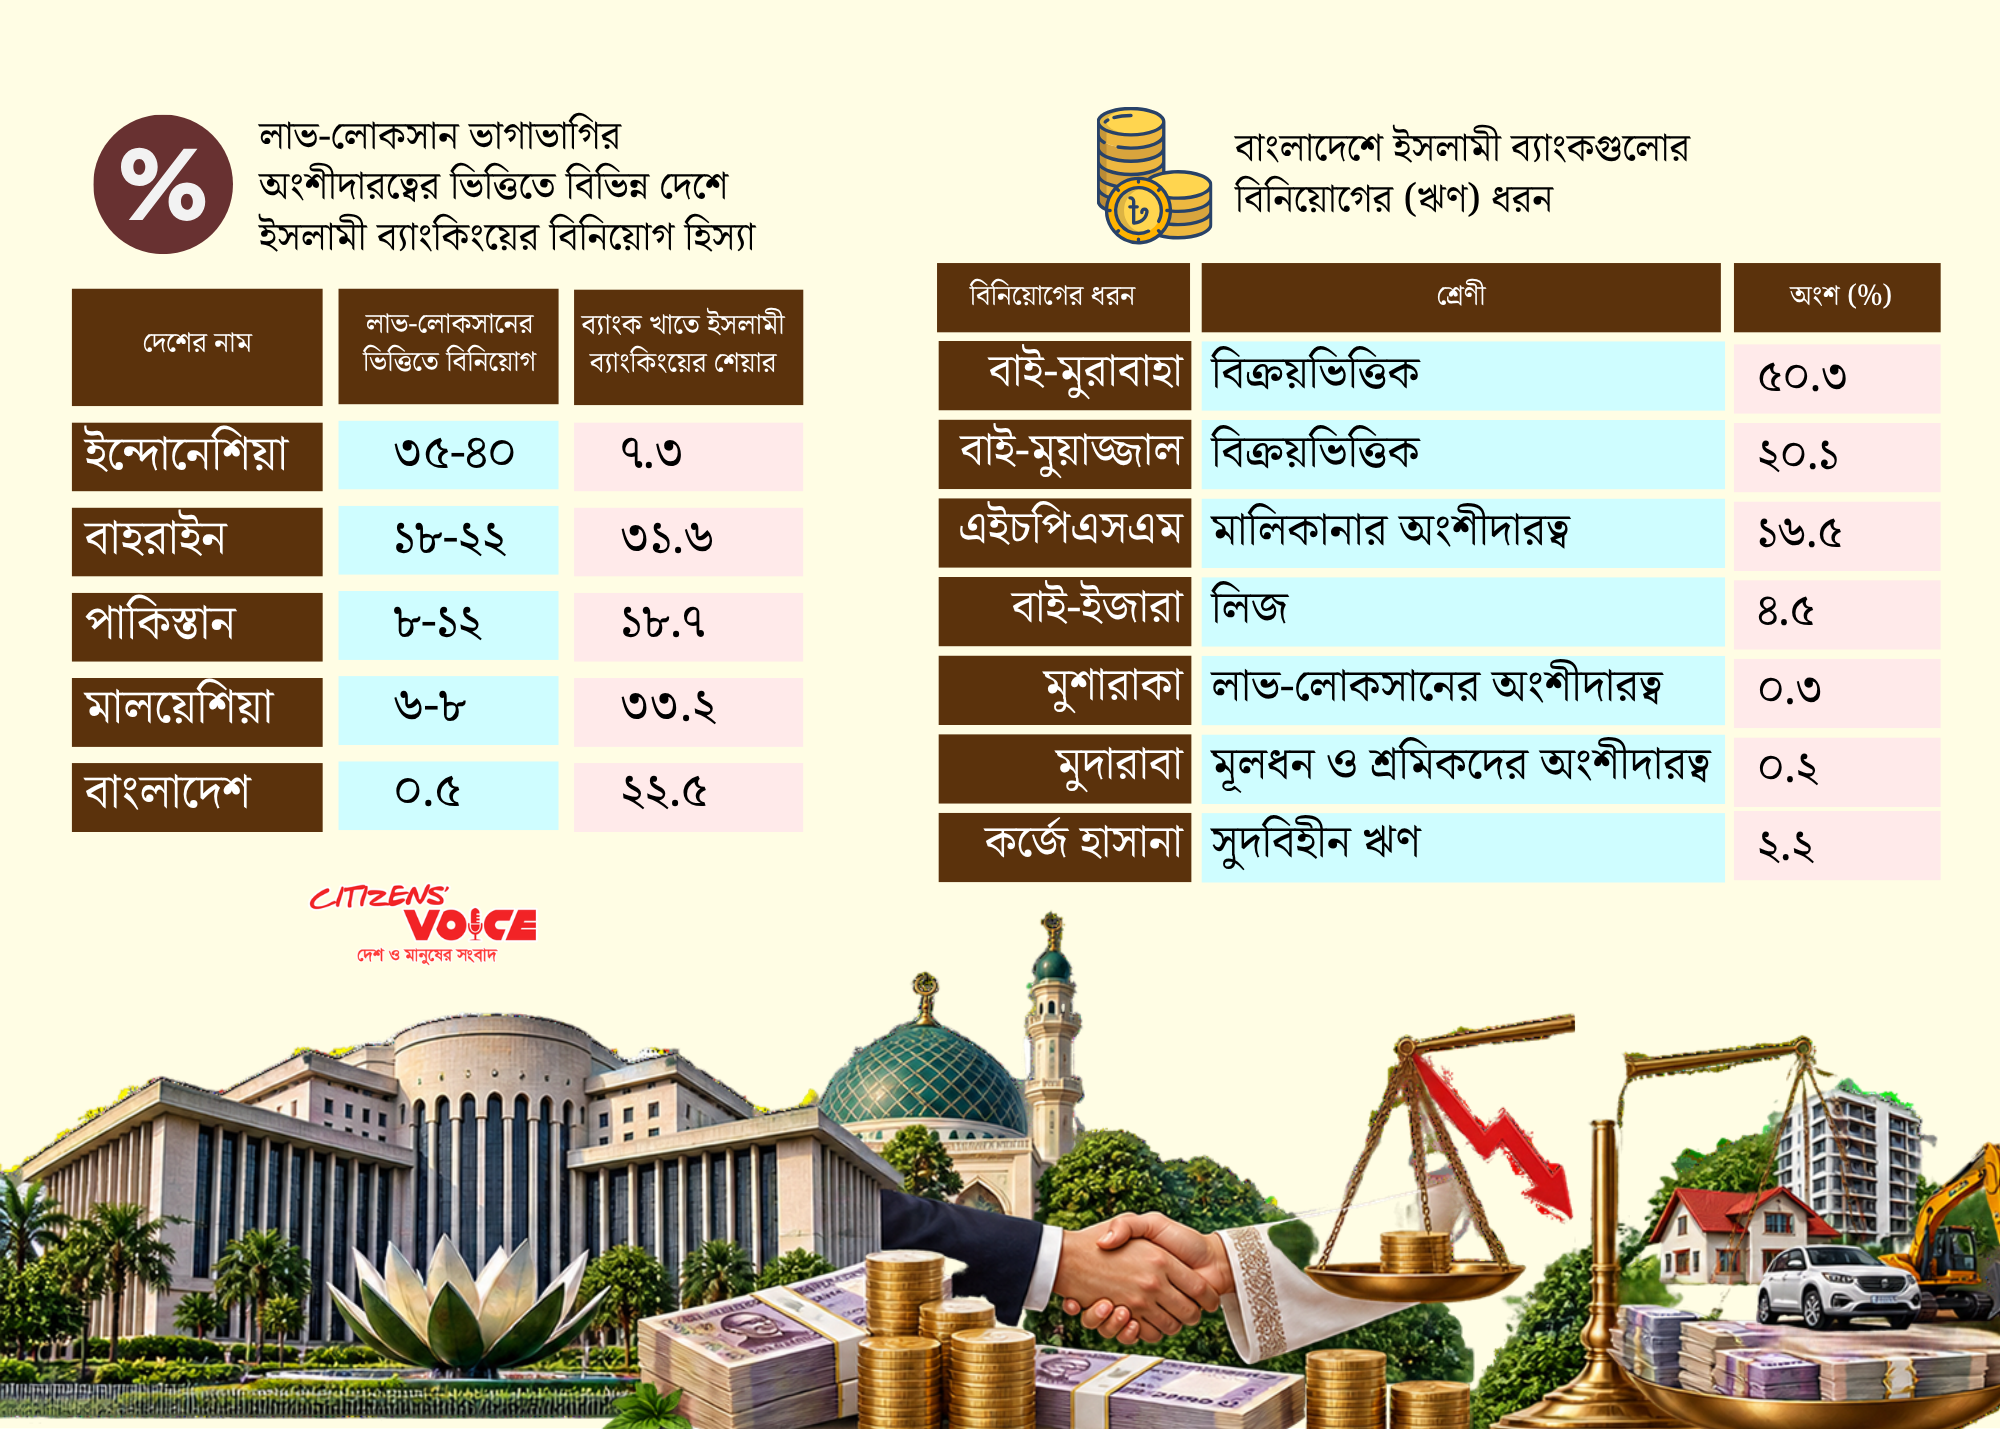
ইসলামী ব্যাংকিংয়ের মূল ভিত্তি বা দর্শনই হলো অংশীদারত্বের মাধ্যমে ব্যবসা পরিচালনা করা। ব্যাংকিং পরিভাষায় যাকে বলা হয় প্রফিট অ্যান্ড লস শেয়ারিং বা পিএলএস। অর্থাৎ ব্যাংক ও গ্রাহক মিলে বিনিয়োগ করবে এবং ব্যবসার লাভ বা লোকসান চুক্তির শর্ত অনুযায়ী উভয়েই সমহারে বহন করবে। কিন্তু বাস্তবে দেশের ইসলামী ধারার ব্যাংকগুলো এই মৌলিক নীতি থেকে অনেকটা দূরে সরে গেছে। বণিক বার্তায় প্রকাশিত একটি বিশ্লেষণ এবং বাংলাদেশ ব্যাংকের সাম্প্রতিক এক গবেষণায় উঠে এসেছে যে, নামে শরিয়াহভিত্তিক হলেও দেশের ইসলামী ব্যাংকগুলো কার্যত প্রচলিত সাধারণ ব্যাংকগুলোর মতোই নির্দিষ্ট মুনাফাভিত্তিক ঋণের মডেলে চলছে। লাভ লোকসান ভাগাভাগির প্রকৃত ইসলামী বিনিয়োগ বর্তমানে এক শতাংশেরও নিচে নেমে এসেছে যা বিশ্বের অন্যান্য মুসলিম দেশের তুলনায় সর্বনিম্ন।
কমছে অংশীদারত্ব, বাড়ছে নির্দিষ্ট মুনাফার ব্যবসা
ইসলামী ব্যাংকিংয়ে প্রকৃত লাভ লোকসানের ভাগাভাগি মূলত মুশারাকা ও মুদারাবা নামে পরিচিত। এই পদ্ধতিতে অর্থায়ন করা হলে সমাজে নতুন উদ্যোক্তা তৈরি ও ক্ষুদ্র শিল্পের বিকাশ অনেক সহজ হয়। কিন্তু বাংলাদেশ ব্যাংকের ইসলামিক ইকোনমিক উইংয়ের করা ‘অ্যান অ্যানালাইসিস অব মোড ওয়াইজ ইনভেস্টমেন্ট অব ইসলামিক ব্যাংকস ইন বাংলাদেশ’ শীর্ষক গবেষণায় দেখা যাচ্ছে, গত ছয় বছরে এই ধরনের বিনিয়োগ না বেড়ে উল্টো কমেছে। ২০১৯ সালে দেশের ইসলামী ব্যাংকগুলোর মোট বিনিয়োগের এক দশমিক ছয় শতাংশ ছিল এই লাভ লোকসানের ভিত্তিতে। কিন্তু ২০২৫ সালের জুন মাস শেষে তা নেমে এসেছে মাত্র শূন্য দশমিক পাঁচ শূন্য শতাংশে। এর মধ্যে মুশারাকা শূন্য দশমিক তিন শতাংশ এবং মুদারাবা মাত্র শূন্য দশমিক দুই শতাংশ।
বিপরীতে ব্যাংকগুলোর আগ্রহ এখন বাই মুরাবাহা এবং বাই মুয়াজ্জাল পদ্ধতিতে ব্যাপকভাবে বৃদ্ধি পেয়েছে। বাই মুরাবাহা হলো এমন একটি পদ্ধতি যেখানে ব্যাংক গ্রাহকের প্রয়োজনীয় পণ্য নিজে কিনে তার সাথে একটি নির্দিষ্ট পরিমাণ মুনাফা যোগ করে গ্রাহকের কাছে বিক্রি করে। আর বাই মুয়াজ্জালে মূলত বাকিতে বিক্রির মাধ্যমে অর্থায়ন করা হয়। এই দুটি পদ্ধতি মিলিয়ে ইসলামী ব্যাংকগুলোর মোট বিনিয়োগের ৭০ দশমিক চার শতাংশই এখন এ ধরনের কেনাবেচা বা বিক্রয়ভিত্তিক অর্থায়নে কেন্দ্রীভূত। অর্থনীতিবিদ ও গবেষকদের মতে, ব্যাংকগুলো এই নির্দিষ্ট মুনাফার দিকে ঝুঁকছে কারণ এখানে পরিচালন ব্যয় কম এবং মুনাফার নিশ্চয়তা থাকে। মুশারাকা বা মুদারাবার মতো প্রকল্পের প্রকৃত আয় ব্যয় পর্যবেক্ষণ কিংবা হিসাব নিকাশের জটিলতা এখানে পোহাতে হয় না।
বৈশ্বিক চিত্র ও নতুন তারল্য ঝুঁকি
বিশ্বের অন্যান্য মুসলিম দেশের দিকে তাকালে বাংলাদেশের এই চিত্রটি বেশ হতাশাজনক। জনসংখ্যার দিক থেকে সবচেয়ে বড় মুসলিম দেশ ইন্দোনেশিয়ায় ইসলামী ব্যাংকিংয়ের ৩৫ থেকে ৪০ শতাংশই পরিচালিত হয় লাভ লোকসানের ভিত্তিতে। বাহরাইনে এই হার ১৮ থেকে ২২ শতাংশ, পাকিস্তানে ৮ থেকে ১২ শতাংশ এবং মালয়েশিয়ায় ৬ থেকে ৮ শতাংশ। এছাড়া দেশের ইসলামী ব্যাংকিংয়ে সম্প্রতি এইচপিএসএম বা হায়ার পারচেজ আন্ডার শিরকাতুল মিলক পদ্ধতির ব্যবহার ব্যাপকভাবে বেড়েছে। মূলত বাড়ি, গাড়ি বা কারখানার ভারী যন্ত্রপাতি কেনার ক্ষেত্রে এই পদ্ধতি ব্যবহার করা হয়। ২০১৯ সালে এই খাতে বিনিয়োগ ছিল মাত্র পাঁচ দশমিক আট শতাংশ যা ২০২৫ সালে এসে ২১ শতাংশে দাঁড়িয়েছে। দীর্ঘমেয়াদি এসব সম্পদে বিনিয়োগ বাড়লেও ব্যাংকগুলোর তহবিলের মূল উৎস হলো স্বল্পমেয়াদি আমানত। আর স্বল্পমেয়াদি টাকা দিয়ে দীর্ঘমেয়াদি ঋণ দেওয়ার ফলে ব্যাংক খাতে এক ধরনের তারল্য ও মেয়াদগত অসামঞ্জস্যের বড় ঝুঁকি তৈরি হচ্ছে।
গত কয়েক বছরে শরিয়াহভিত্তিক ব্যাংকগুলোর প্রতি গ্রাহকদের আস্থা একটি বড় ধাক্কা খেয়েছে। অনিয়ম ও দুর্নীতির ভারে জর্জরিত হয়ে পড়া পাঁচটি ইসলামী ব্যাংককে একীভূত করে সম্মিলিত ইসলামী ব্যাংক পিএলসি নামে নতুন করে সাজানোর প্রক্রিয়া এখন চলমান। বাংলাদেশ ব্যাংকের নির্বাহী পরিচালক ও মুখপাত্র আরিফ হোসেন খান বণিক বার্তাকে জানিয়েছেন যে, ব্যাংকগুলো শরিয়াহর রীতিনীতি সঠিকভাবে পালন করছে না এমন অভিযোগ তাদের কাছে দীর্ঘদিনের। আগে ব্যাংকগুলোর নিজস্ব শরিয়াহ বোর্ডের কার্যক্রমকে তেমন গুরুত্ব দেওয়া হতো না। তবে পরিস্থিতি সামাল দিতে এখন কেন্দ্রীয় ব্যাংক সরাসরি শরিয়াহ বোর্ড গঠন করে দেওয়ার পাশাপাশি পুরো বিষয়টি কঠোরভাবে তদারকি শুরু করেছে।
এই সংকট থেকে বেরিয়ে আসার জন্য বাংলাদেশ ব্যাংকের গবেষণা দলটি সুনির্দিষ্ট কিছু নীতিগত সুপারিশ করেছে। এর মধ্যে রয়েছে মুশারাকা ও মুদারাবা পদ্ধতিতে বিনিয়োগের জন্য একটি সময়ভিত্তিক লক্ষ্যমাত্রা বেঁধে দেওয়া, সুকুক বা ইসলামী বন্ডের বাজার সম্প্রসারণ এবং কৃষি ও ক্ষুদ্র শিল্পে অংশীদারত্বভিত্তিক অর্থায়ন বাড়ানো। ইসলামী ব্যাংক বাংলাদেশের সাবেক ব্যবস্থাপনা পরিচালক মোহাম্মদ আবদুল মান্নানের মতে, শুধু পদ্ধতিগত পরিবর্তন দিয়ে প্রকৃত ইসলামী ব্যাংকিং সম্ভব নয়। তার মতে, অনেক প্রতিষ্ঠানই স্রেফ বাড়তি মুনাফার লোভে এই খাতে এসেছিল। ব্যাংকের শীর্ষ পর্যায় থেকে শুরু করে শাখা ব্যবস্থাপক পর্যন্ত সবার ভেতরে শরিয়াহ মেনে চলার সদিচ্ছা ও যথাযথ জ্ঞান না থাকলে এই খাতের টেকসই বিকাশ কোনোভাবেই সম্ভব নয়।