
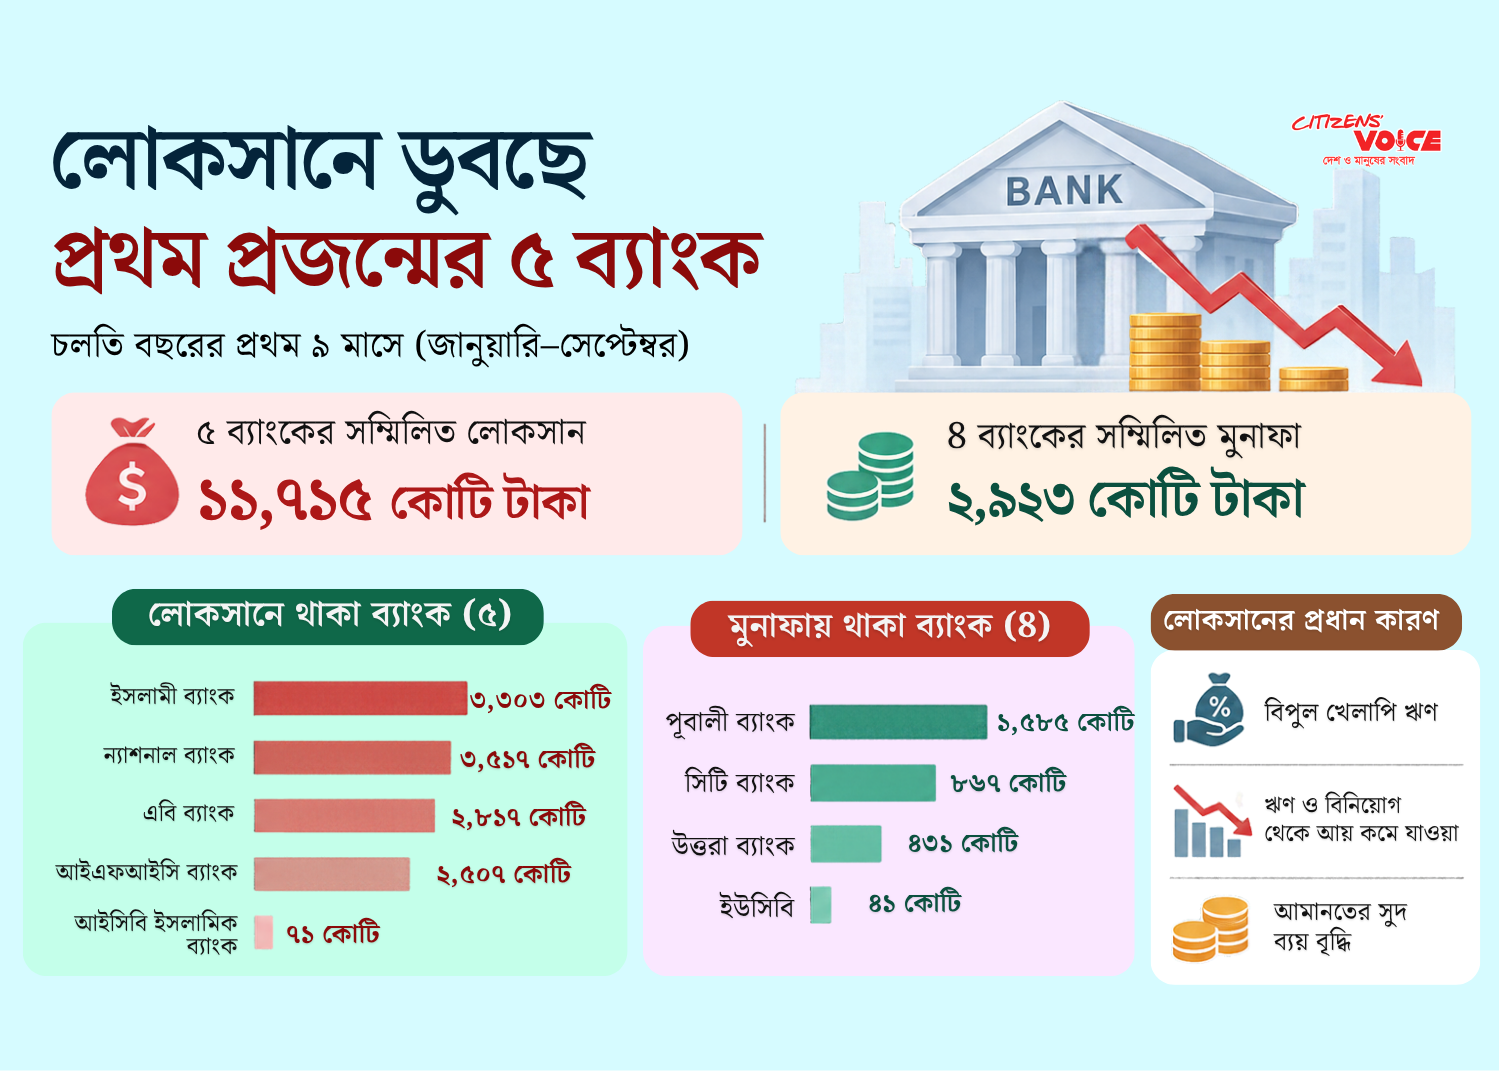
দেশের প্রথম প্রজন্মের বেসরকারি ব্যাংকগুলোর আর্থিক অবস্থায় বড় ধরনের বৈপরীত্য দেখা দিয়েছে। চলতি ২০২৬ সালের প্রথম নয় মাসে পাঁচটি ব্যাংক সম্মিলিতভাবে প্রায় ১১ হাজার ৭১৫ কোটি টাকা নিট লোকসান করেছে। বিপরীতে একই সময়ের মধ্যে আরও চারটি ব্যাংক প্রায় ২ হাজার ৯২৩ কোটি টাকা মুনাফা অর্জন করেছে। খেলাপি ঋণ বৃদ্ধি, ঋণ ও বিনিয়োগ থেকে আয় কমে যাওয়া এবং আমানতের বিপরীতে সুদ ও মুনাফা পরিশোধের ব্যয় বেড়ে যাওয়ায় লোকসানি ব্যাংকগুলোর সংকট গভীর হয়েছে।
জানুয়ারি থেকে সেপ্টেম্বর পর্যন্ত প্রকাশিত আর্থিক প্রতিবেদন পর্যালোচনায় দেখা গেছে, সবচেয়ে বেশি লোকসান করেছে ইসলামী ব্যাংক বাংলাদেশ। এর পরেই রয়েছে ন্যাশনাল ব্যাংক, এবি ব্যাংক ও আইএফআইসি ব্যাংক। এই চার ব্যাংকের সম্মিলিত লোকসান প্রায় ১১ হাজার ৬৪৪ কোটি টাকা। অন্যদিকে আইসিবি ইসলামিক ব্যাংকও লোকসানে রয়েছে।
লোকসানি ব্যাংকগুলোর বড় সমস্যা হলো, ঋণগ্রহীতাদের কাছ থেকে অর্থ আদায় না হওয়ায় প্রত্যাশিত সুদ আয় হচ্ছে না। কিন্তু আমানতকারীদের অর্থের বিপরীতে নিয়মিত সুদ ও মুনাফা পরিশোধ করতে হচ্ছে। এর সঙ্গে খেলাপি ঋণের বিপরীতে নিরাপত্তা সঞ্চিতি সংরক্ষণ, তারল্যসংকট ও মূলধন ঘাটতি যুক্ত হয়ে আর্থিক অবস্থাকে আরও দুর্বল করে তুলেছে।
ইসলামী ব্যাংকের লোকসান ৩ হাজার ৩০৩ কোটি টাকা
চলতি বছরের প্রথম নয় মাসে সবচেয়ে বেশি লোকসান করেছে ইসলামী ব্যাংক বাংলাদেশ পিএলসি। ব্যাংকটির কর-পরবর্তী নিট লোকসান দাঁড়িয়েছে ৩ হাজার ৩০৩ কোটি টাকা। অথচ ২০২৫ সালের একই সময়ে ব্যাংকটি প্রায় ৭৯ কোটি টাকা মুনাফা করেছিল।
ব্যাংকটির আর্থিক সংকটের অন্যতম কারণ ঋণ ও বিনিয়োগের অর্থ যথাসময়ে আদায় করতে না পারা। প্রতিবেদনে বলা হয়েছে, ২০১৭ সালে এস আলম গ্রুপের নিয়ন্ত্রণ প্রতিষ্ঠার পর বিভিন্ন নামে ব্যাংকটি থেকে বিপুল পরিমাণ অর্থ বের করে নেওয়ার অনিয়ম বাংলাদেশ ব্যাংকের পরিদর্শনে উঠে আসে।
এসব অর্থের বড় অংশ খেলাপি হয়ে পড়ায় ব্যাংকটির বিনিয়োগ আয় কমেছে। অন্যদিকে আমানতকারীদের মুনাফা পরিশোধের ব্যয় বৃদ্ধি পাওয়ায় আয় ও ব্যয়ের মধ্যে বড় ব্যবধান তৈরি হয়েছে।
চলতি বছর ব্যাংকটির পরিচালনা পর্ষদ নিয়েও অস্থিরতা দেখা দিয়েছে। গ্রাহকদের বিক্ষোভ এবং আমানত তুলে নেওয়ার চাপ পরিস্থিতিকে আরও জটিল করেছে।
পরিচালনা পর্ষদ বিলুপ্ত হওয়ার চার মাসের বেশি সময় পার হলেও নতুন পর্ষদ গঠন করা হয়নি। বাংলাদেশ ব্যাংকের নিয়োগ দেওয়া প্রশাসকের মাধ্যমে ব্যাংকটির কার্যক্রম পরিচালিত হচ্ছে।
ন্যাশনাল ব্যাংকের সুদ ব্যয় আয়ের প্রায় আট গুণ
লোকসানের তালিকায় দ্বিতীয় অবস্থানে রয়েছে ন্যাশনাল ব্যাংক। প্রথম নয় মাসে ব্যাংকটির সমন্বিত কর-পরবর্তী নিট লোকসান হয়েছে ৩ হাজার ১৬ কোটি ৭৭ লাখ টাকা। একই সময়ে পরিচালন লোকসান দাঁড়িয়েছে ২ হাজার ৪১৭ কোটি ৯৪ লাখ টাকা।
ব্যাংকটির আর্থিক প্রতিবেদনে দেখা গেছে, নয় মাসে সুদ থেকে আয় হয়েছে মাত্র ৪৪৮ কোটি ৯৫ লাখ টাকা। অথচ আমানত ও ঋণের বিপরীতে সুদ বাবদ ব্যয় হয়েছে ৩ হাজার ৫২৪ কোটি ৬০ লাখ টাকা।
অর্থাৎ, ব্যাংকটি সুদ থেকে যত টাকা আয় করেছে, তার প্রায় আট গুণ অর্থ ব্যয় করতে হয়েছে সুদ পরিশোধে। এতে নিট সুদ ক্ষতি দাঁড়িয়েছে ৩ হাজার ৭৫ কোটি ৬৫ লাখ টাকা।
একই সময়ে ব্যাংকটির পরিচালন ব্যয় হয়েছে ৫৭৩ কোটি ২৪ লাখ টাকা।
আর্থিক সংকটের প্রভাব পড়েছে ব্যাংকটির শেয়ারসংক্রান্ত সূচকেও। সমন্বিত শেয়ারপ্রতি আয় ঋণাত্মক ৯ টাকা ৩৭ পয়সা এবং শেয়ারপ্রতি নিট সম্পদমূল্য ঋণাত্মক ১৬ টাকা ৭৭ পয়সা হয়েছে। ব্যাংকটির সমন্বিত শেয়ারহোল্ডার ইকুইটি ঋণাত্মক ৫ হাজার ৪১২ কোটি ৫৪ লাখ টাকায় নেমেছে।
এবি ব্যাংকের লোকসান ২ হাজার ৮১৭ কোটি টাকা
প্রথম প্রজন্মের আরেকটি ব্যাংক এবি ব্যাংকও বড় ধরনের লোকসানের মুখে পড়েছে। চলতি বছরের জানুয়ারি থেকে সেপ্টেম্বর পর্যন্ত ব্যাংকটির সমন্বিত নিট লোকসান হয়েছে ২ হাজার ৮১৭ কোটি ৪২ লাখ টাকা।
এ সময়ে ব্যাংকটির নিট সুদ ক্ষতি দাঁড়িয়েছে ২ হাজার ২৯১ কোটি ২৪ লাখ টাকা। অর্থাৎ ঋণ থেকে অর্জিত সুদ আয় দিয়ে আমানত ও অন্যান্য সুদসংক্রান্ত ব্যয় মেটানো সম্ভব হচ্ছে না।
একই সময়ে এবি ব্যাংকের পরিচালন ব্যয় হয়েছে ৫০৫ কোটি ৮০ লাখ টাকা।
ব্যাংকটির সমন্বিত শেয়ারপ্রতি আয় ঋণাত্মক ৩১ টাকা ৪৬ পয়সা এবং শেয়ারপ্রতি নিট সম্পদমূল্য ঋণাত্মক ৬৪ টাকা ১৮ পয়সায় নেমেছে।
এ ছাড়া ব্যাংকটির সমন্বিত শেয়ারহোল্ডার ইকুইটি ঋণাত্মক ৬ হাজার ৬৯ কোটি ৪০ লাখ টাকা হয়েছে। নেতিবাচক এই সূচকগুলো ব্যাংকটির মূলধন পরিস্থিতির দুর্বলতা তুলে ধরছে।
আইএফআইসি ব্যাংকের লোকসান ২ হাজার ৫০৭ কোটি টাকা
আইএফআইসি ব্যাংকও চলতি বছরের প্রথম নয় মাসে বড় অঙ্কের লোকসান করেছে। ব্যাংকটির সমন্বিত নিট লোকসান দাঁড়িয়েছে ২ হাজার ৫০৭ কোটি ১৫ লাখ টাকা।
এই সময়ে নিট সুদ ক্ষতি হয়েছে ২ হাজার ২৮৮ কোটি ৮০ লাখ টাকা। পাশাপাশি পরিচালন ব্যয় দাঁড়িয়েছে ৯০২ কোটি ২৫ লাখ টাকা।
ব্যাংকটির সমন্বিত শেয়ারপ্রতি আয় ঋণাত্মক ১৩ টাকা ৪ পয়সা এবং শেয়ারপ্রতি নিট সম্পদমূল্য ঋণাত্মক ৮ টাকা ৫ পয়সা হয়েছে।
অন্যদিকে সমন্বিত শেয়ারহোল্ডার ইকুইটি ঋণাত্মক ১ হাজার ৫৪৭ কোটি ২৭ লাখ টাকা দাঁড়িয়েছে।
ঋণের সুদ আয় কমে যাওয়া এবং আমানতের বিপরীতে সুদ ব্যয়ের চাপ ব্যাংকটির লোকসানের অন্যতম কারণ হিসেবে উঠে এসেছে।
আইসিবি ইসলামিক ব্যাংকও লোকসানে
অন্য চার ব্যাংকের তুলনায় লোকসানের পরিমাণ কম হলেও আইসিবি ইসলামিক ব্যাংকের আর্থিক অবস্থাও দুর্বল।
প্রথম নয় মাসে ব্যাংকটির কর-পরবর্তী নিট লোকসান হয়েছে ৭০ কোটি ৯০ লাখ টাকা। পরিচালন লোকসান হয়েছে ৭০ কোটি ৮১ লাখ টাকা।
ব্যাংকটি বিনিয়োগ থেকে আয় করেছে মাত্র ৮ কোটি ৫৯ লাখ টাকা। বিপরীতে আমানতের মুনাফা বাবদ ব্যয় হয়েছে ৫২ কোটি ৩৪ লাখ টাকা। এতে নিট বিনিয়োগ ক্ষতি দাঁড়িয়েছে প্রায় ৪৩ কোটি ৭৪ লাখ টাকা।
একই সময়ে ব্যাংকটির পরিচালন ব্যয় ছিল ৩২ কোটি ৬২ লাখ টাকা।
ব্যাংকটির মোট আমানত রয়েছে ১ হাজার ৯৬ কোটি ৩২ লাখ টাকা এবং বিনিয়োগের পরিমাণ ৬২২ কোটি ১২ লাখ টাকা।
শেয়ারপ্রতি আয় ঋণাত্মক ১ টাকা ৭ পয়সা এবং শেয়ারপ্রতি নিট সম্পদমূল্য ঋণাত্মক ২৩ টাকা ৭ পয়সা হয়েছে। মোট শেয়ারহোল্ডার ইকুইটি ঋণাত্মক ১ হাজার ৫৩৩ কোটি ২৯ লাখ টাকায় দাঁড়িয়েছে।
বিপরীতে চার ব্যাংকের মুনাফা প্রায় ২ হাজার ৯২৩ কোটি টাকা
একই প্রজন্মের পাঁচটি ব্যাংক বড় ধরনের লোকসান করলেও চারটি ব্যাংক মুনাফা ধরে রাখতে পেরেছে।
এর মধ্যে সবচেয়ে বেশি মুনাফা অর্জন করেছে পূবালী ব্যাংক। চলতি বছরের প্রথম নয় মাসে ব্যাংকটির সমন্বিত কর-পরবর্তী নিট মুনাফা হয়েছে ১ হাজার ৫৮৪ কোটি ৮৪ লাখ টাকা।
অন্যদিকে সিটি ব্যাংক ৮৬৭ কোটি টাকা, উত্তরা ব্যাংক ৪৩০ কোটি ৫৯ লাখ টাকা এবং ইউনাইটেড কমার্শিয়াল ব্যাংক (ইউসিবি) ৪১ কোটি টাকা নিট মুনাফা করেছে।
এই চার ব্যাংকের মোট মুনাফা দাঁড়িয়েছে প্রায় ২ হাজার ৯২৩ কোটি টাকা।
মুনাফা অর্জনকারী ব্যাংকগুলোর আয়ের অন্যতম উৎস ছিল সরকারি ট্রেজারি বিল ও বন্ড, ঋণ ও বিনিয়োগ, কমিশন, ব্রোকারেজ এবং বৈদেশিক মুদ্রা লেনদেন।
সরকারি ট্রেজারি বিল ও বন্ডে বড় আয়
চলতি বছরের প্রথম নয় মাসে সরকারি ট্রেজারি বিল ও বন্ড থেকে সিটি ব্যাংকের আয় হয়েছে ৩ হাজার ২ কোটি টাকা। আগের বছরের একই সময়ের তুলনায় এই খাতে আয় বেড়েছে ২২৭ কোটি টাকা।
একই সময়ে ব্যাংকটির ঋণের সুদ আয় বেড়েছে ২২৯ কোটি টাকা। বিপরীতে আমানতের সুদ ব্যয় বেড়েছে ৭৪ কোটি টাকা। ফলে নিট সুদ আয় বেড়ে ৩২৪ কোটি টাকায় পৌঁছেছে।
পূবালী ব্যাংকের মুনাফায়ও বড় ভূমিকা রেখেছে কমিশন, বৈদেশিক মুদ্রা লেনদেন এবং ব্রোকারেজ খাত।
প্রথম নয় মাসে এসব খাত থেকে ব্যাংকটির আয় হয়েছে ৪ হাজার ২০৫ কোটি ৩৬ লাখ টাকা। পাশাপাশি সরকারি সিকিউরিটিজ ও অন্যান্য বিনিয়োগ থেকেও আয় বেড়েছে।
উত্তরা ব্যাংকের মুনাফায় অবদান রেখেছে সরকারি সিকিউরিটিজ, বিনিয়োগ, কমিশন ও ব্রোকারেজ খাতের আয়। এর পাশাপাশি আগের বছরের একই সময়ের তুলনায় ঋণের বিপরীতে নিরাপত্তা সঞ্চিতি সংরক্ষণের প্রয়োজন ৬৮ কোটি ৭৮ লাখ টাকা কমেছে। এটিও ব্যাংকটির মুনাফা বৃদ্ধিতে সহায়তা করেছে।
একই প্রজন্মের ব্যাংকগুলোর এমন বিপরীত চিত্র কেন?
আর্থিক প্রতিবেদন বিশ্লেষণে দেখা যাচ্ছে, ব্যাংকগুলোর মধ্যে আয় ও ব্যয়ের ভারসাম্যে বড় পার্থক্য রয়েছে।
লোকসানি ব্যাংকগুলো খেলাপি ঋণ থেকে অর্থ আদায় করতে না পারায় সুদ আয় কমে যাওয়ার সমস্যায় পড়েছে। পাশাপাশি আমানতের সুদ ও মুনাফা বাবদ ব্যয় বেড়েছে। এর সঙ্গে মূলধন ঘাটতি, তারল্যসংকট এবং খেলাপি ঋণের বিপরীতে প্রয়োজনীয় নিরাপত্তা সঞ্চিতি সংরক্ষণের চাপ যুক্ত হয়েছে।
অন্যদিকে মুনাফায় থাকা ব্যাংকগুলো সরকারি বিনিয়োগপত্র, কমিশন, বৈদেশিক মুদ্রা লেনদেন এবং অন্যান্য উৎস থেকে আয় বাড়াতে সক্ষম হয়েছে।
এই পরিস্থিতি দেখাচ্ছে, শুধু ব্যাংকের বয়স বা প্রতিষ্ঠাকাল নয়, ঋণের মান, ঝুঁকি ব্যবস্থাপনা, পরিচালন দক্ষতা এবং আয়ের উৎসের বৈচিত্র্যও আর্থিক ফলাফল নির্ধারণে গুরুত্বপূর্ণ ভূমিকা রাখছে।
ব্যাংক খাতের জন্য কী বার্তা?
দেশের প্রথম প্রজন্মের বেসরকারি ব্যাংকগুলোর মধ্যে এমন আর্থিক বৈপরীত্য সামগ্রিক ব্যাংকিং খাতের স্থিতিশীলতা নিয়ে গুরুত্বপূর্ণ প্রশ্ন তৈরি করেছে।
পাঁচ ব্যাংকের সম্মিলিত লোকসান প্রায় ১১ হাজার ৭১৫ কোটি টাকা হলেও অন্য চার ব্যাংক মুনাফা অর্জন করেছে। ফলে সব ব্যাংকের পরিস্থিতি এক নয়।
তবে একাধিক ব্যাংকের শেয়ারহোল্ডার ইকুইটি ঋণাত্মক হয়ে পড়া, বড় অঙ্কের নিট সুদ ক্ষতি এবং খেলাপি ঋণ থেকে অর্থ আদায়ে ব্যর্থতা আর্থিক দুর্বলতার গুরুত্বপূর্ণ লক্ষণ।
এ অবস্থায় খেলাপি ঋণ আদায় জোরদার করা, ব্যাংকের মূলধন পুনর্গঠন, ঝুঁকি ব্যবস্থাপনা উন্নত করা এবং কার্যকর তদারকি নিশ্চিত করা প্রয়োজন।
একই সঙ্গে আমানতকারীদের আস্থা ধরে রাখতে ব্যাংকগুলোর আর্থিক অবস্থার স্বচ্ছতা ও জবাবদিহি বাড়ানোও জরুরি। কারণ ব্যাংকের আয় কমে যাওয়া এবং লোকসান দীর্ঘস্থায়ী হলে তার প্রভাব শুধু সংশ্লিষ্ট প্রতিষ্ঠান নয়, সামগ্রিক ঋণপ্রবাহ ও অর্থনৈতিক কর্মকাণ্ডের ওপরও পড়তে পারে।