
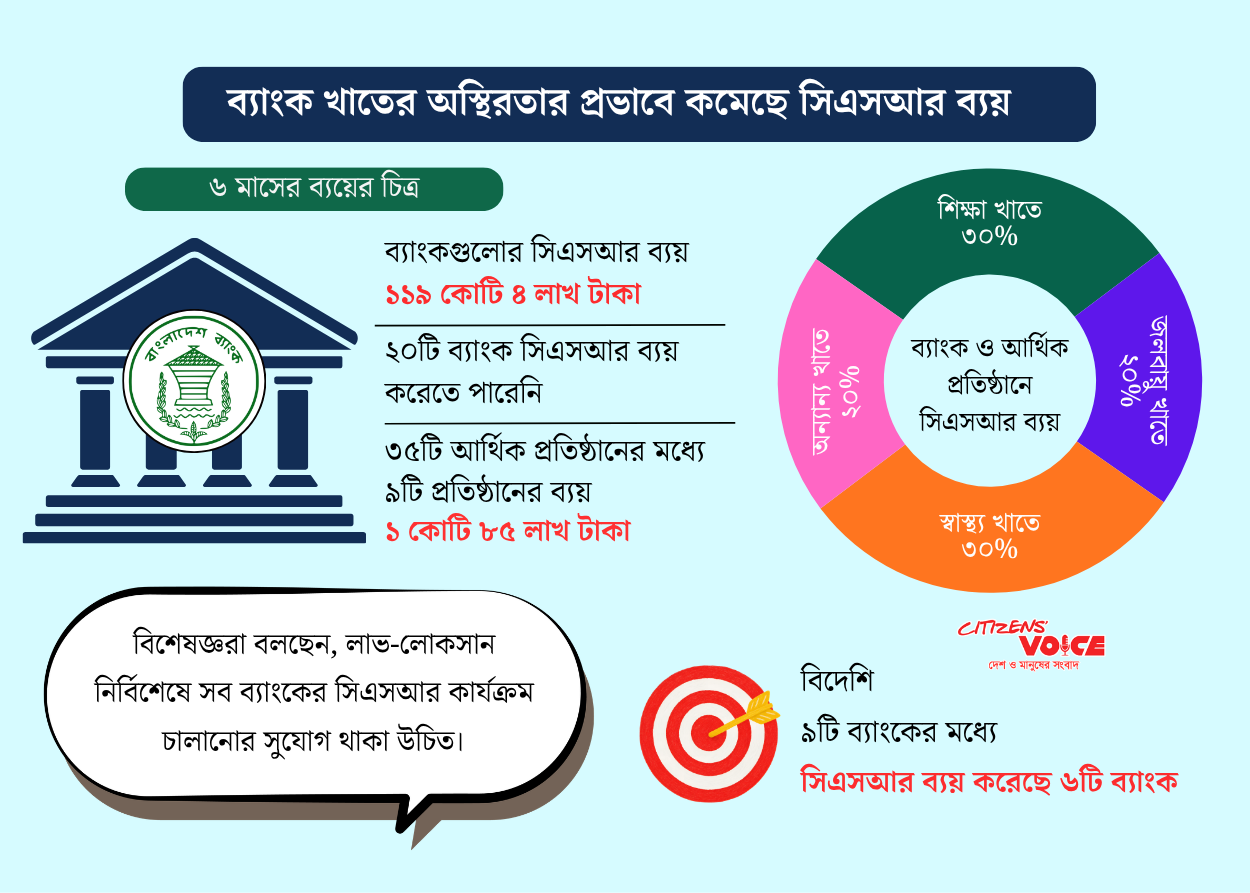
বাংলাদেশ ব্যাংকের টেকসই অর্থায়ন বিভাগের গত সেপ্টেম্বরে প্রকাশিত প্রতিবেদন অনুযায়ী, ২০২৬ সালের জানুয়ারি থেকে জুন পর্যন্ত ছয় মাসে দেশের ব্যাংকগুলো সামাজিক দায়বদ্ধতা খাতে মোট ১১৯ কোটি ৪ লাখ টাকা ব্যয় করেছে। অথচ ২০২৫ সালের একই সময়ে এ খাতে ব্যয়ের পরিমাণ ছিল ১৫০ কোটি ৫৬ লাখ টাকা। অর্থাৎ এক বছরের ব্যবধানে ব্যয় কমেছে ৩১ কোটি ৫২ লাখ টাকা, যা শতকরা হিসাবে ২০ দশমিক ৯৪ শতাংশ।
ব্যাংক খাতসংশ্লিষ্টদের মতে, সাম্প্রতিক বছরগুলোতে ব্যাংকিং ব্যবস্থায় সংস্কার কার্যক্রম, আর্থিক অনিয়মের প্রভাব এবং বিভিন্ন প্রতিষ্ঠানের মুনাফা কমে যাওয়ার কারণে সামাজিক খাতে ব্যয়ের সক্ষমতা সংকুচিত হয়েছে। অন্তর্বর্তী সরকারের সময়ে শুরু হওয়া সংস্কার কার্যক্রমের পর ব্যাংক খাতের কিছু সমস্যা কমলেও পুরো ব্যবস্থায় এখনো কাঙ্ক্ষিত স্থিতিশীলতা ফিরে আসেনি। অনেক ব্যাংক এখনো লোকসান কাটিয়ে স্বাভাবিক মুনাফার ধারায় ফিরতে পারেনি।
কেন্দ্রীয় ব্যাংকের নীতিমালা অনুযায়ী, ব্যাংকগুলোর নিট মুনাফার একটি নির্দিষ্ট অংশ সামাজিক দায়বদ্ধতামূলক কার্যক্রমে ব্যয়ের বিধান রয়েছে। এ ক্ষেত্রে নিট মুনাফার এক শতাংশ ব্যয়ের বাধ্যবাধকতার কথা উল্লেখ করা হয়েছে। তবে সর্বশেষ নীতিমালায় লোকসানে থাকা ব্যাংকগুলোর জন্য এ খাতে অর্থ ব্যয়ের সুযোগ সীমিত করা হয়েছে। ফলে যেসব ব্যাংক মুনাফা করতে পারছে না, তাদের সামাজিক কার্যক্রমও বাধাগ্রস্ত হচ্ছে।
প্রকাশিত প্রতিবেদনে বলা হয়েছে, দেশের ৬১টি ব্যাংকের মধ্যে ৪১টি ব্যাংক চলতি বছরের প্রথমার্ধে সামাজিক দায়বদ্ধতা খাতে অর্থ ব্যয় করেছে। অন্যদিকে, তিনটি বিদেশি ব্যাংকসহ ১৯টি ব্যাংক কোনো অর্থ ব্যয় করেনি বলে উল্লেখ করা হয়েছে। একই প্রতিবেদনে ২০টি ব্যাংক লোকসানে থাকার কারণে এ খাতে ব্যয় করতে পারেনি বলেও জানানো হয়েছে।
অর্থনীতিবিদদের মতে, ব্যাংকের আর্থিক দুর্বলতা সামাজিক উন্নয়নমূলক কার্যক্রমে নেতিবাচক প্রভাব ফেলছে। বিশেষ করে শিক্ষা, স্বাস্থ্যসেবা ও দুর্যোগ ব্যবস্থাপনায় ব্যাংকগুলোর সহায়তার ওপর নির্ভরশীল বিভিন্ন উদ্যোগ এতে ক্ষতিগ্রস্ত হওয়ার ঝুঁকিতে রয়েছে।
বাংলাদেশ ব্যাংকের সাবেক প্রধান অর্থনীতিবিদ মুস্তফা কে. মুজেরী মনে করেন, কোনো প্রতিষ্ঠানের দায়িত্ব কেবল ব্যবসা পরিচালনা ও মুনাফা অর্জনের মধ্যে সীমাবদ্ধ নয়। সমাজ ও পরিবেশের উন্নয়নে অবদান রাখাও করপোরেট প্রতিষ্ঠানের গুরুত্বপূর্ণ দায়িত্ব। ব্যাংকগুলোর সামাজিক দায়বদ্ধতার অর্থ শিক্ষা, চিকিৎসা, জলবায়ু পরিবর্তনের প্রভাব মোকাবিলা, ক্রীড়া, সংস্কৃতি, অবকাঠামো উন্নয়ন এবং দুর্যোগে ক্ষতিগ্রস্ত মানুষের সহায়তায় গুরুত্বপূর্ণ ভূমিকা রাখতে পারে।
তাঁর মতে, অতীতে ব্যাংকগুলো মুনাফা করতে না পারলেও সামাজিক দায়বদ্ধতার আওতায় বিভিন্ন কার্যক্রম পরিচালনা করতে পারত। কিন্তু বর্তমান নীতিমালায় লোকসানি ব্যাংকের ব্যয়ের সুযোগ না থাকায় এ খাতে অর্থের প্রবাহ কমেছে। সামাজিক উন্নয়ন কার্যক্রম সচল রাখতে মুনাফা ও লোকসান নির্বিশেষে ব্যাংকগুলোকে নির্দিষ্ট শর্তে এ ধরনের ব্যয়ের সুযোগ দেওয়ার বিষয়টি বিবেচনা করা প্রয়োজন।
বাংলাদেশ ব্যাংকের সাবেক গভর্নর ড. সালেহউদ্দিন আহমেদও সামাজিক দায়বদ্ধতাকে ব্যাংক ও আর্থিক প্রতিষ্ঠানের ব্যবসায়িক নৈতিকতার গুরুত্বপূর্ণ অংশ হিসেবে দেখছেন। তাঁর মতে, দেশের ব্যাংক খাত এখনো পুরোপুরি আর্থিক সংকট কাটিয়ে উঠতে পারেনি। বেশ কিছু প্রতিষ্ঠান মুনাফা অর্জনে ব্যর্থ হওয়ায় সামাজিক খাতে অর্থ ব্যয় করতে পারছে না। তবে তুলনামূলক ভালো অবস্থানে থাকা ব্যাংকগুলো এ কার্যক্রম অব্যাহত রেখেছে।
তিনি মনে করেন, আগে কিছু ব্যাংকের হিসাবে কৃত্রিমভাবে মুনাফা দেখানোর সুযোগ থাকলেও বর্তমানে সেই পরিস্থিতি অনেকটাই বদলেছে। ফলে প্রকৃত আর্থিক অবস্থার প্রতিফলন ঘটায় অনেক প্রতিষ্ঠানের সামাজিক ব্যয় কমে এসেছে। এ অবস্থায় ব্যাংকগুলোর সামাজিক কার্যক্রম বাড়াতে নীতিগত পরিবর্তনের প্রয়োজনীয়তা রয়েছে।
এদিকে, কেন্দ্রীয় ব্যাংকের প্রতিবেদন বিশ্লেষণে দেখা যায়, সামাজিক দায়বদ্ধতা খাতে ব্যয়ের ক্ষেত্রে সব ব্যাংকের অবস্থান সমান নয়। কয়েকটি ব্যাংক তুলনামূলক বড় অঙ্কের অর্থ ব্যয় করলেও অনেক প্রতিষ্ঠানের অংশগ্রহণ সীমিত।
চলতি বছরের জানুয়ারি থেকে জুন পর্যন্ত সবচেয়ে বেশি অর্থ ব্যয় করেছে ঢাকা ব্যাংক। প্রতিষ্ঠানটি সামাজিক দায়বদ্ধতা খাতে ১২ কোটি ৩৫ লাখ টাকা ব্যয় করেছে। দ্বিতীয় অবস্থানে থাকা স্ট্যান্ডার্ড চার্টার্ড ব্যাংকের ব্যয় ১১ কোটি ৪৫ লাখ টাকা।
এরপর রয়েছে ইউনাইটেড কমার্শিয়াল ব্যাংক, যার ব্যয় ৮ কোটি ৯২ লাখ টাকা। পূবালী ব্যাংক ব্যয় করেছে ৮ কোটি ৬৭ লাখ টাকা। ট্রাস্ট ব্যাংকের ব্যয় ৮ কোটি ৪৩ লাখ টাকা এবং যমুনা ব্যাংকের ব্যয় ৮ কোটি ৭ লাখ টাকা। একই সময়ে ব্র্যাক ব্যাংক ৭ কোটি ৪১ লাখ টাকা এবং আল-আরাফাহ ইসলামী ব্যাংক ৫ কোটি ৯৫ লাখ টাকা ব্যয় করেছে।
প্রতিবেদনে এই আট ব্যাংকের সম্মিলিত ব্যয় ৭১ কোটি ২৫ লাখ টাকা বলে উল্লেখ করা হয়েছে। তবে পৃথকভাবে প্রকাশিত অঙ্কগুলো যোগ করলে এই মোটের সঙ্গে পার্থক্য পাওয়া যায়।
অন্য ব্যাংকগুলোর মধ্যে ডাচ্-বাংলা ব্যাংক ৬ কোটি ৩৮ লাখ টাকা, মিউচুয়াল ট্রাস্ট ব্যাংক ৬ কোটি ৮ লাখ টাকা, ব্যাংক এশিয়া ৩ কোটি ৬ লাখ টাকা এবং প্রাইম ব্যাংক ২ কোটি ৯৩ লাখ টাকা সামাজিক দায়বদ্ধতা খাতে ব্যয় করেছে।
এ ছাড়া দি সিটি ব্যাংক ২ কোটি ৭৮ লাখ টাকা, সোনালী ব্যাংক ২ কোটি ২ লাখ টাকা, এনসিসি ব্যাংক ১ কোটি ৯৫ লাখ টাকা এবং ইস্টার্ন ব্যাংক ১ কোটি ৬০ লাখ টাকা ব্যয় করেছে। সাউথইস্ট ব্যাংকের ব্যয় ১ কোটি ২৯ লাখ টাকা, বেঙ্গল কমার্শিয়াল ব্যাংকের ১ কোটি ২৩ লাখ টাকা এবং মধুমতি ব্যাংকের ১ কোটি ১৪ লাখ টাকা।
শরিয়াভিত্তিক ব্যাংকগুলোর সামাজিক দায়বদ্ধতা কার্যক্রমেও ব্যয়ের বড় অংশ কয়েকটি প্রতিষ্ঠানের মধ্যে সীমাবদ্ধ রয়েছে। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, পাঁচটি ইসলামী ব্যাংক সম্মিলিতভাবে ১৮ কোটি ৩৬ লাখ টাকা ব্যয় করেছে। এর মধ্যে শাহজালাল ইসলামী ব্যাংক ও আল-আরাফাহ ইসলামী ব্যাংকের সম্মিলিত ব্যয় ১৬ কোটি ৪৫ লাখ টাকা, যা শরিয়াভিত্তিক ব্যাংকগুলোর মোট ব্যয়ের ৮৯ দশমিক ৬০ শতাংশ।
শাহজালাল ইসলামী ব্যাংক এককভাবে ১০ কোটি ৫০ লাখ টাকা ব্যয় করেছে। অন্যদিকে, আল-আরাফাহ ইসলামী ব্যাংকের ব্যয় ছিল ৫ কোটি ৯৫ লাখ টাকা।
বিদেশি ব্যাংকগুলোর ক্ষেত্রেও সামাজিক দায়বদ্ধতা কার্যক্রমে অংশগ্রহণের পার্থক্য রয়েছে। দেশে কার্যরত নয়টি বিদেশি ব্যাংকের মধ্যে ছয়টি ব্যাংক এ খাতে অর্থ ব্যয় করেছে। প্রতিবেদনে বিদেশি ব্যাংকগুলোর ব্যয়ের অংশ ১২ দশমিক ৯১ শতাংশ বলে উল্লেখ করা হয়েছে। এসব প্রতিষ্ঠানের মধ্যে স্ট্যান্ডার্ড চার্টার্ড ব্যাংক ১১ কোটি ৪৫ লাখ টাকা ব্যয় করে উল্লেখযোগ্য অবস্থানে রয়েছে।
শুধু ব্যাংক নয়, দেশের ব্যাংকবহির্ভূত আর্থিক প্রতিষ্ঠানগুলোর সামাজিক দায়বদ্ধতা কার্যক্রমও সীমিত রয়েছে। কেন্দ্রীয় ব্যাংকের তথ্য অনুযায়ী, দেশে বর্তমানে ৩৫টি ফাইন্যান্স কোম্পানি রয়েছে। এর মধ্যে মাত্র নয়টি প্রতিষ্ঠান চলতি বছরের প্রথম ছয় মাসে সামাজিক দায়বদ্ধতা খাতে অর্থ ব্যয় করেছে।
এই নয় প্রতিষ্ঠানের সম্মিলিত ব্যয় ছিল ১ কোটি ৮৫ লাখ টাকা। এর মধ্যে সবচেয়ে বেশি ৪০ লাখ টাকা ব্যয় করেছে আইডিএলসি ফাইন্যান্স। অন্যদিকে, ইনফ্রাস্ট্রাকচার ডেভেলপমেন্ট কোম্পানির ব্যয় ছিল ৩১ লাখ টাকা।
সামাজিক দায়বদ্ধতার অর্থ কোন খাতে ব্যয় করা যাবে, সে বিষয়েও বাংলাদেশ ব্যাংকের নির্দিষ্ট নির্দেশনা রয়েছে। শিক্ষা, স্বাস্থ্য, পরিবেশ ও জলবায়ু পরিবর্তনের প্রভাব মোকাবিলা ছাড়াও ক্রীড়া, সংস্কৃতি, দুর্যোগ ব্যবস্থাপনা এবং অবকাঠামো উন্নয়নে এ অর্থ ব্যবহারের সুযোগ রয়েছে। প্রতিবেদনে শিক্ষা ও স্বাস্থ্য খাতে ৩০ শতাংশ করে, পরিবেশ ও জলবায়ু খাতে ২০ শতাংশ এবং অন্যান্য খাতে অবশিষ্ট ২০ শতাংশ ব্যয়ের কাঠামোর কথা উল্লেখ করা হয়েছে।
চলতি বছর থেকে সামাজিক দায়বদ্ধতার অর্থ ব্যবহারের ক্ষেত্রে নতুন একটি বিষয়ও যুক্ত হয়েছে। বাংলাদেশ ব্যাংকের নির্দেশনা অনুযায়ী, বাংলা কিউআর কোডভিত্তিক লেনদেনের প্রচারণায়ও এ তহবিলের অর্থ ব্যয় করতে হবে। এর মাধ্যমে ডিজিটাল লেনদেন ব্যবস্থার প্রসার ঘটানোর উদ্যোগ নেওয়া হয়েছে।
তবে অর্থনীতিবিদদের একাংশ মনে করছেন, ব্যাংকগুলোর আর্থিক সংকট থাকলেও সামাজিক দায়বদ্ধতার কার্যক্রম পুরোপুরি বন্ধ হয়ে যাওয়া উচিত নয়। কারণ ব্যাংকিং কার্যক্রমের সঙ্গে দেশের অর্থনীতি ও সাধারণ মানুষের জীবনযাত্রার ঘনিষ্ঠ সম্পর্ক রয়েছে। সামাজিক উন্নয়নমূলক উদ্যোগে ব্যাংকগুলোর অংশগ্রহণ কমে গেলে সুবিধাবঞ্চিত জনগোষ্ঠীর জন্য পরিচালিত বিভিন্ন কার্যক্রমে অর্থায়নের ঘাটতি তৈরি হতে পারে।
অন্যদিকে, ব্যাংক খাতের বর্তমান পরিস্থিতিতে লোকসানি প্রতিষ্ঠানগুলোর ওপর অতিরিক্ত ব্যয়ের চাপ সৃষ্টি করাও একটি গুরুত্বপূর্ণ বিবেচনার বিষয়। ফলে সামাজিক দায়বদ্ধতা বজায় রাখার পাশাপাশি ব্যাংকগুলোর আর্থিক সক্ষমতা ও আমানতকারীদের স্বার্থ সুরক্ষার মধ্যে ভারসাম্য রাখা প্রয়োজন।
সংশ্লিষ্টদের মতে, দেশের ব্যাংক খাতে স্থিতিশীলতা ফিরিয়ে আনা এবং প্রতিষ্ঠানগুলোর প্রকৃত মুনাফা অর্জনের সক্ষমতা বাড়ানো গেলে সামাজিক দায়বদ্ধতা খাতেও ইতিবাচক পরিবর্তন আসতে পারে। একই সঙ্গে ব্যয়ের স্বচ্ছতা, যথাযথ তদারকি এবং অর্থের কার্যকর ব্যবহার নিশ্চিত করা জরুরি।
সামগ্রিকভাবে, ব্যাংকগুলোর সামাজিক দায়বদ্ধতা খাতে প্রায় ২১ শতাংশ ব্যয় কমে যাওয়ার ঘটনা দেশের আর্থিক খাতের চলমান দুর্বলতার একটি গুরুত্বপূর্ণ প্রতিফলন। সংকট কাটিয়ে ব্যাংকগুলো কত দ্রুত স্বাভাবিক কার্যক্রমে ফিরতে পারে এবং সামাজিক উন্নয়নে তাদের অংশগ্রহণ কতটা বাড়ে, সেটিই এখন দেখার বিষয়।