
বিশ্ব অর্থনীতিতে অস্থিরতার সময়ে কোনো দেশের মুদ্রার স্থিতিশীলতা অর্থনীতির জন্য গুরুত্বপূর্ণ একটি বিষয়। বিশেষ করে যখন ডলারের শক্ত অবস্থান, জ্বালানি বাজারের অনিশ্চয়তা এবং আন্তর্জাতিক রাজনৈতিক সংকট অনেক দেশের মুদ্রাবাজারে চাপ তৈরি করছে, তখন বাংলাদেশের টাকার বিনিময় হার তুলনামূলকভাবে স্থির রয়েছে।
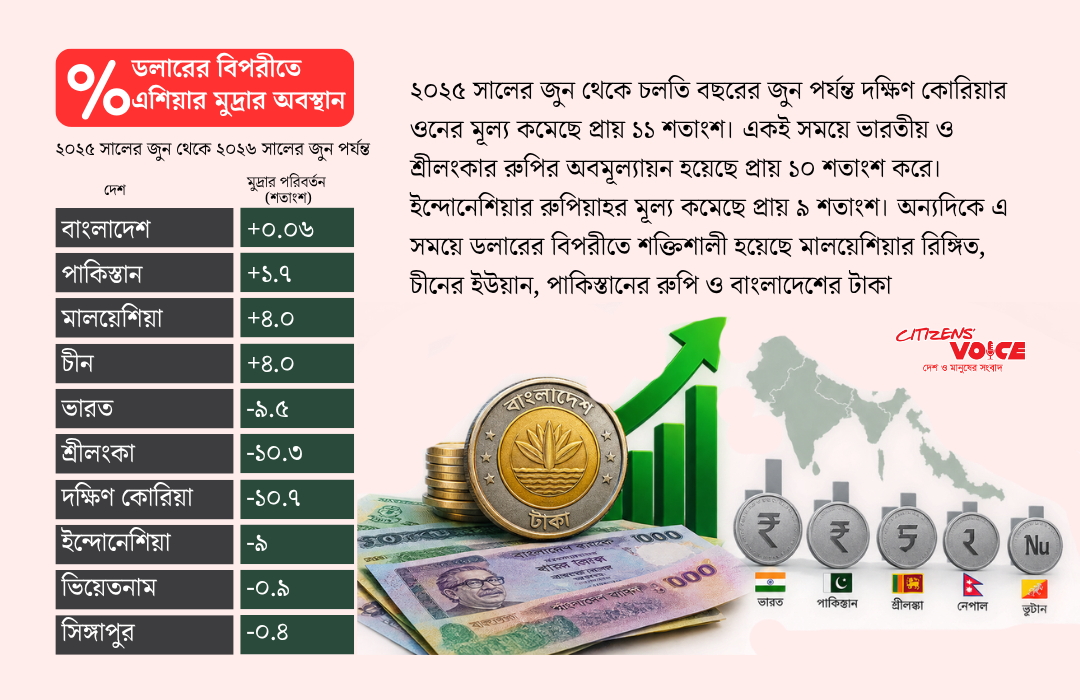
বাংলাদেশ ব্যাংকের এক প্রতিবেদনে উঠে এসেছে, ২০২৫ সালের জুন থেকে ২০২৬ সালের জুন পর্যন্ত এক বছরে এশিয়ার বেশ কয়েকটি দেশের মুদ্রা ডলারের বিপরীতে বড় ধরনের দুর্বলতার মুখে পড়লেও বাংলাদেশের টাকা প্রায় অপরিবর্তিত ছিল।
প্রতিবেদন অনুযায়ী, একই সময়ে দক্ষিণ কোরিয়ার ওনের মূল্য প্রায় ১১ শতাংশ কমেছে। ভারতীয় রুপি ও শ্রীলংকার রুপির অবমূল্যায়ন হয়েছে প্রায় ১০ শতাংশ করে। ইন্দোনেশিয়ার রুপিয়াহ দুর্বল হয়েছে প্রায় ৯ শতাংশ।
অন্যদিকে এ সময়ের মধ্যে কয়েকটি দেশের মুদ্রা কিছুটা শক্তিশালী হয়েছে। মালয়েশিয়ার রিঙ্গিত ও চীনের ইউয়ানের মূল্য বেড়েছে প্রায় ৪ শতাংশ করে। পাকিস্তানের রুপির মূল্য বেড়েছে প্রায় ২ শতাংশ। বাংলাদেশের টাকাও ডলারের বিপরীতে প্রায় দশমিক শূন্য ৬ শতাংশ শক্তিশালী অবস্থানে ছিল।
বাংলাদেশ ব্যাংকের ‘বিনিময় হার ও বৈদেশিক মুদ্রাবাজারের গতিশীলতা’ শীর্ষক প্রতিবেদনে এ তথ্য তুলে ধরা হয়েছে। এতে বাংলাদেশসহ এশিয়ার ১১টি উন্নত ও উন্নয়নশীল দেশের মুদ্রার গত এক বছরের পরিস্থিতি বিশ্লেষণ করা হয়েছে।
এক বছরে টাকার বড় পরিবর্তন হয়নি
প্রতিবেদনের তথ্য অনুযায়ী, ২০২৫ সালের ১ জুন আন্তঃব্যাংক বাজারে প্রতি ডলারের গড় বিনিময় হার ছিল ১২২ টাকা ৯৬ পয়সা। এক বছর পর ২০২৬ সালের ১ জুন তা কমে দাঁড়ায় ১২২ টাকা ৭৫ পয়সায়।
অর্থাৎ, এই সময়ে ডলারের বিপরীতে টাকা দুর্বল হয়নি; বরং প্রায় ২১ পয়সা শক্তিশালী হয়েছে।
যেখানে এশিয়ার অনেক দেশ ডলারের চাপ সামলাতে হিমশিম খেয়েছে, সেখানে বাংলাদেশের মুদ্রাবাজারে তুলনামূলক স্থিতিশীলতা দেখা গেছে।
তবে এই স্থিতিশীলতা একদিনে তৈরি হয়নি। এর পেছনে রয়েছে কয়েকটি গুরুত্বপূর্ণ অর্থনৈতিক কারণ।
রেমিট্যান্স দিয়েছে বড় সহায়তা
বাংলাদেশের মুদ্রাবাজারে সবচেয়ে বড় সহায়ক হিসেবে কাজ করেছে প্রবাসীদের পাঠানো অর্থ বা রেমিট্যান্স।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, গত অর্থবছরে দেশে রেকর্ড পরিমাণ প্রায় সাড়ে ৩৫ বিলিয়ন ডলার রেমিট্যান্স এসেছে। চলতি অর্থবছরেও এর প্রবাহ শক্তিশালী রয়েছে।
অর্থনীতিবিদদের মতে, বৈদেশিক মুদ্রার সরবরাহ বাড়লে ডলারের ওপর চাপ কমে। এর ফলে দেশের মুদ্রার বিনিময় হার তুলনামূলকভাবে স্থিতিশীল রাখা সহজ হয়।
বাংলাদেশ ব্যাংকের মুখপাত্র আরিফ হোসেন খান বলেন, গত অর্থবছরে কেন্দ্রীয় ব্যাংক বাজারে কোনো ডলার বিক্রি করেনি। বরং বাজার থেকে প্রায় ৬ বিলিয়ন ডলার কিনেছে। এর ফলে বৈদেশিক মুদ্রার রিজার্ভ শক্তিশালী হয়েছে এবং বিনিময় হার স্থিতিশীল রাখতে সহায়তা করেছে।
২০২২ সালের বড় ধাক্কার পর ঘুরে দাঁড়ানোর চেষ্টা
তবে বাংলাদেশের টাকার বর্তমান স্থিতিশীলতার পেছনে একটি বড় বাস্তবতাও রয়েছে।
সংশ্লিষ্টদের মতে, ২০২২ সালের পরবর্তী তিন বছরে টাকার বিনিময় হারে ৪৫ শতাংশের বেশি অবমূল্যায়ন হয়েছিল। এর প্রভাব সরাসরি দেশের অর্থনীতিতে পড়ে।
ডলারের দাম বেড়ে যাওয়ায় আমদানি ব্যয় বৃদ্ধি পায়। এর ফলে খাদ্য, জ্বালানি ও বিভিন্ন পণ্যের দাম বেড়ে মূল্যস্ফীতি দুই অঙ্কের ঘরে পৌঁছে যায়।
পরবর্তীতে পরিস্থিতি কিছুটা নিয়ন্ত্রণে এলেও মূল্যস্ফীতি এখনো পুরোপুরি স্বাভাবিক হয়নি। পাশাপাশি বিদ্যুৎ ও জ্বালানি সংকটও অর্থনীতির ওপর চাপ তৈরি করেছে।
অর্থাৎ, বর্তমান স্থিতিশীলতা গুরুত্বপূর্ণ হলেও অতীতের চাপ এখনো অর্থনীতির জন্য একটি বড় বিষয়।
কেন দুর্বল হয়েছে ভারতের রুপি ও অন্যান্য দেশের মুদ্রা?
বাংলাদেশের বিপরীতে এশিয়ার কয়েকটি বড় অর্থনীতির মুদ্রায় উল্লেখযোগ্য চাপ দেখা গেছে।
ভারতের রিজার্ভ ব্যাংকের তথ্য অনুযায়ী, ২০২৫ সালের জুন থেকে ২০২৬ সালের জুন পর্যন্ত এক বছরে ভারতীয় রুপির মূল্য প্রায় ১০ শতাংশ কমেছে।
বিশ্লেষকদের মতে, ভারতের বাজারে ডলারের চাহিদা বেড়ে যাওয়ায় রুপির ওপর চাপ তৈরি হয়েছে। পাশাপাশি বিদেশি বিনিয়োগকারীদের শেয়ারবাজার থেকে অর্থ প্রত্যাহার এবং জ্বালানি তেল আমদানিতে বাড়তি ডলার ব্যয়ের কারণেও চাপ বেড়েছে।
তবে রুপির অবমূল্যায়ন হলেও ভারতের মূল্যস্ফীতি তুলনামূলকভাবে নিয়ন্ত্রণে ছিল। ২০২৬ সালের আগস্টে দেশটির মূল্যস্ফীতির হার ছিল ৪ দশমিক ৮২ শতাংশ।
শ্রীলংকার ক্ষেত্রেও গত এক বছরে রুপির প্রায় ১০ শতাংশ অবমূল্যায়ন হয়েছে। এর আগে ২০২২ সালে ভয়াবহ অর্থনৈতিক সংকটের সময় দেশটির মুদ্রার বড় ধরনের পতন হয়েছিল। সে সময় প্রতি ডলারের দাম ২০০ রুপি থেকে বেড়ে ৩৫০ রুপির বেশি হয়েছিল।
পরবর্তীতে অর্থনৈতিক সংস্কার ও স্থিতিশীলতার মাধ্যমে শ্রীলংকা পরিস্থিতি সামাল দিতে শুরু করে।
ইন্দোনেশিয়ার মুদ্রাও একই সময়ে প্রায় ৯ শতাংশ দুর্বল হয়েছে। ভিয়েতনামের মুদ্রার অবমূল্যায়ন হয়েছে প্রায় ১ শতাংশ।
স্থিতিশীলতার পাশাপাশি রয়েছে নতুন ঝুঁকি
অর্থনীতিবিদ ড. জাহিদ হোসেন মনে করেন, বাংলাদেশের টাকার স্থিতিশীলতার পেছনে রেমিট্যান্স গুরুত্বপূর্ণ ভূমিকা রাখছে।
তার মতে, প্রতি মাসে প্রায় ৩ বিলিয়ন ডলার রেমিট্যান্স আসা দেশের বৈদেশিক মুদ্রাবাজারের জন্য ইতিবাচক বিষয়।
তবে তিনি সতর্ক করে বলেন, ভবিষ্যতে আমদানি চাহিদা বাড়লে নতুন চাপ তৈরি হতে পারে।
বিশেষ করে জ্বালানি তেলের মূল্যবৃদ্ধির কারণে বাংলাদেশকে বেশি অর্থ ব্যয় করে আমদানি করতে হচ্ছে। এতে বাণিজ্য ঘাটতি বাড়ছে।
এছাড়া দীর্ঘদিন ধরে বেসরকারি খাতের ধীরগতি এবং জ্বালানি সংকট অর্থনৈতিক কর্মকাণ্ডকে প্রভাবিত করছে।
যদি উৎপাদন ও বিনিয়োগ কার্যক্রম বাড়ে, তাহলে আমদানি চাহিদাও বাড়বে। তখন বিনিময় হার স্থিতিশীল রাখা কেন্দ্রীয় ব্যাংকের জন্য নতুন চ্যালেঞ্জ হতে পারে।
সামনে কী অপেক্ষা করছে?
রেকর্ড রেমিট্যান্স প্রবাহ, বৈদেশিক মুদ্রার রিজার্ভের উন্নতি এবং অর্থনৈতিক পরিস্থিতির কিছুটা স্থিতিশীলতার কারণে আন্তর্জাতিক ঋণমান নির্ধারণকারী সংস্থা মুডি’স বাংলাদেশের ঋণমানের পূর্বাভাস নেতিবাচক থেকে স্থিতিশীল করেছে।
তবে বাংলাদেশের ঋণমান ‘বি২’ অপরিবর্তিত রয়েছে।
কেন্দ্রীয় ব্যাংকের মতে, এই পরিবর্তন বিদেশি বিনিয়োগকারীদের আস্থা বাড়াতে সহায়ক হতে পারে। আর বিদেশি বিনিয়োগ বাড়লে বৈদেশিক মুদ্রার বাজারেও ইতিবাচক প্রভাব পড়তে পারে।
সব মিলিয়ে, এশিয়ার অনেক দেশের মুদ্রা যখন ডলারের চাপে দুর্বল হয়েছে, তখন বাংলাদেশের টাকা কিছুটা স্থিতিশীল অবস্থানে রয়েছে। তবে এই স্থিতিশীলতা ধরে রাখতে হলে রেমিট্যান্সের ধারাবাহিকতা, উৎপাদন বৃদ্ধি, বিনিয়োগ পরিবেশ উন্নয়ন এবং জ্বালানি সংকট সমাধান—সবকিছুর ওপর গুরুত্ব দিতে হবে।
কারণ মুদ্রার স্থিতি শুধু বর্তমান পরিস্থিতির প্রতিফলন নয়, এটি ভবিষ্যৎ অর্থনৈতিক সক্ষমতারও একটি গুরুত্বপূর্ণ সূচক।