
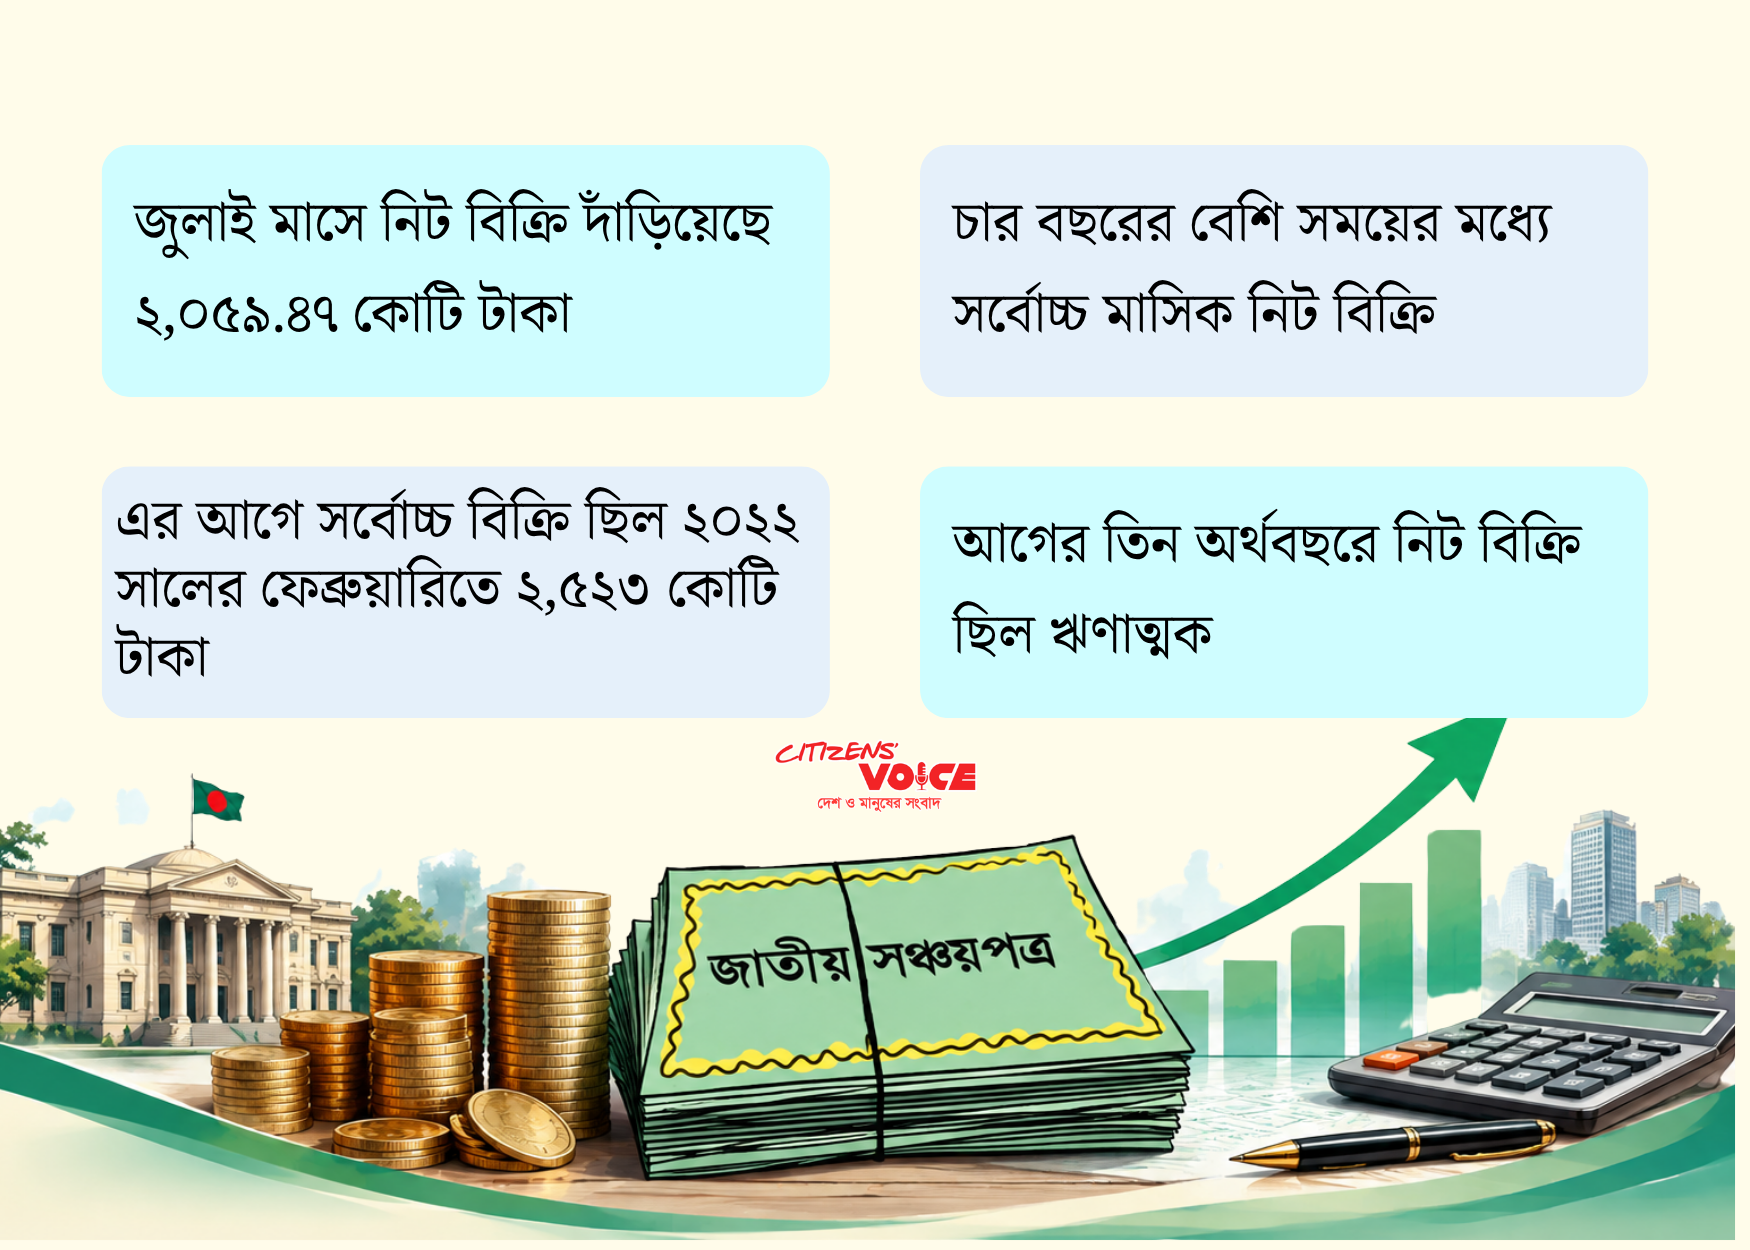
দেশের বিনিয়োগ পরিস্থিতিতে নতুন পরিবর্তনের ইঙ্গিত দেখা যাচ্ছে। চলতি ২০২৬-২৭ অর্থবছরের প্রথম মাস জুলাইয়ে সঞ্চয়পত্রে নিট বিনিয়োগ উল্লেখযোগ্যভাবে বেড়েছে। জাতীয় সঞ্চয় অধিদপ্তরের তথ্য অনুযায়ী, জুলাই মাসে সঞ্চয়পত্রের নিট বিক্রি দাঁড়িয়েছে ২ হাজার ৫৯ কোটি ৪৭ লাখ টাকা, যা আগের পুরো অর্থবছরের মোট নিট বিনিয়োগের তুলনায় প্রায় পাঁচ গুণ বেশি।
সঞ্চয়পত্রে জুলাইয়ের এই বিনিয়োগ গত বছরের একই সময়ের তুলনায়ও অনেক বেশি। ২০২৫ সালের জুলাইয়ে যেখানে নিট বিক্রির পরিমাণ ছিল ১ হাজার ২৯৩ কোটি ৪৮ লাখ টাকা, সেখানে চলতি বছরের জুলাইয়ে তা বেড়ে ২ হাজার কোটি টাকা ছাড়িয়েছে।
চার বছরেরও বেশি সময়ের মধ্যে এটি সঞ্চয়পত্রের সবচেয়ে বড় মাসিক নিট বিক্রির ঘটনা। এর আগে সর্বশেষ ২০২২ সালের ফেব্রুয়ারিতে সঞ্চয়পত্রের নিট বিক্রি ২ হাজার কোটি টাকার বেশি হয়েছিল। ওই মাসে বিক্রির পরিমাণ ছিল ২ হাজার ৫২৩ কোটি টাকা।
এরপর দীর্ঘ সময় ধরে সঞ্চয়পত্রের মাসিক নিট বিক্রি ২ হাজার কোটি টাকার সীমা অতিক্রম করতে পারেনি। অনেক সময় নতুন বিনিয়োগের তুলনায় মূলধন ও মুনাফা পরিশোধের পরিমাণ বেশি হওয়ায় নিট বিক্রি নেতিবাচকও হয়েছে।
পরিসংখ্যান বলছে, ২০২৬ অর্থবছরের পুরো সময়ে সঞ্চয়পত্র থেকে সরকারের নিট সংগ্রহ ছিল মাত্র ৪৩৬ কোটি টাকা। এর আগের তিন অর্থবছরেও নতুন বিনিয়োগের চেয়ে গ্রাহকদের ফেরত দেওয়া অর্থের পরিমাণ বেশি থাকায় নিট বিক্রি নেতিবাচক ছিল।
জাতীয় সঞ্চয় অধিদপ্তরের তথ্য অনুযায়ী, ২০২৬ সালের ৩১ জুলাই পর্যন্ত দেশে মোট সঞ্চয়পত্রের স্থিতি দাঁড়িয়েছে ৩ লাখ ৩৬ হাজার কোটি টাকা। এর আগে জুন মাসের শেষে এই পরিমাণ ছিল ৩ লাখ ৩৪ হাজার কোটি টাকা।
সঞ্চয়পত্রের নিট বিক্রি বলতে বোঝায়, নতুন করে বিক্রি হওয়া সঞ্চয়পত্র থেকে আগের বিনিয়োগকারীদের মূলধন ও মুনাফা পরিশোধের পর সরকারের কাছে যে অর্থ অবশিষ্ট থাকে। সরকার সাধারণত বাজেট ঘাটতি পূরণে ব্যাংক ঋণের পাশাপাশি সঞ্চয়পত্র থেকেও অর্থ সংগ্রহ করে থাকে।
বিশ্লেষকদের মতে, সাম্প্রতিক সময়ে দেশের আর্থিক খাতে মানুষের আস্থার পরিবর্তন সঞ্চয়পত্রে বিনিয়োগ বৃদ্ধির অন্যতম কারণ হতে পারে। বিশ্বব্যাংকের সাবেক প্রধান অর্থনীতিবিদ জাহিদ হোসেন মনে করেন, ব্যাংকিং খাতে অনিশ্চয়তা এবং দীর্ঘদিন ধরে শেয়ারবাজারে দুর্বল পরিস্থিতির কারণে অনেক আমানতকারী তুলনামূলক নিরাপদ বিনিয়োগের দিকে ঝুঁকছেন।
তিনি বলেন, উচ্চ মূল্যস্ফীতির কারণে মানুষের সামগ্রিক সঞ্চয়ের সক্ষমতা কমেছে। তবে যাদের হাতে অতিরিক্ত অর্থ রয়েছে, তারা এমন জায়গায় বিনিয়োগ করতে চাইছেন যেখানে ঝুঁকি তুলনামূলক কম, প্রয়োজনে দ্রুত অর্থ ফেরত পাওয়ার সুযোগ রয়েছে এবং মুনাফাও আকর্ষণীয়।
সঞ্চয়পত্র দীর্ঘদিন ধরে সাধারণ মানুষের কাছে নিরাপদ বিনিয়োগের একটি মাধ্যম হিসেবে পরিচিত। বিশেষ করে ব্যাংকের সুদের হার, শেয়ারবাজারের অনিশ্চয়তা এবং অর্থনৈতিক চাপের সময়ে অনেক মানুষ স্থিতিশীল আয়ের উৎস হিসেবে এ ধরনের সরকারি সঞ্চয় প্রকল্পকে বেছে নেন।
সরকারের দৃষ্টিতেও সঞ্চয়পত্র একটি গুরুত্বপূর্ণ অর্থায়নের মাধ্যম। বাজেট ঘাটতি পূরণে সরকার ব্যাংক ব্যবস্থা থেকে ঋণ নেওয়ার পাশাপাশি এই খাত থেকেও অর্থ সংগ্রহ করে থাকে।
২০২৬ অর্থবছরের বাজেটে তৎকালীন অন্তর্বর্তী সরকার সঞ্চয়পত্র থেকে ১২ হাজার ৫০০ কোটি টাকা ঋণ নেওয়ার লক্ষ্য নির্ধারণ করেছিল। পরে বিএনপি সরকার সেই লক্ষ্যমাত্রা কমিয়ে ১১ হাজার ৫০০ কোটি টাকা নির্ধারণ করে।
ওই অর্থবছরে সঞ্চয়পত্রের মোট বিক্রির পরিমাণ ছিল ৯২ হাজার ৬১৭ কোটি ৭০ লাখ টাকা। এর বিপরীতে মূলধন ও মুনাফা বাবদ পরিশোধ করা হয়েছে ৯২ হাজার ৭৭ কোটি ৫০ লাখ টাকা।
তবে নতুন অর্থবছরে সরকার সঞ্চয়পত্র থেকে ঋণ নেওয়ার লক্ষ্যমাত্রা আরও কমিয়েছে। ২০২৬-২৭ অর্থবছরের জন্য এই লক্ষ্যমাত্রা নির্ধারণ করা হয়েছে ৮ হাজার ৫০০ কোটি টাকা।
সঞ্চয়পত্রে জুলাই মাসের এই উত্থান দেশের সাধারণ মানুষের বিনিয়োগ আচরণের একটি গুরুত্বপূর্ণ পরিবর্তন তুলে ধরছে। অর্থনৈতিক অনিশ্চয়তার সময়ে মানুষ যেখানে তুলনামূলক নিরাপদ আশ্রয় খুঁজছে, সেখানে সরকারি সঞ্চয় প্রকল্প আবারও জনপ্রিয় হয়ে উঠছে। তবে দীর্ঘমেয়াদে এই প্রবণতা কতটা স্থায়ী হবে, তা নির্ভর করবে দেশের মূল্যস্ফীতি, ব্যাংকিং খাতের স্থিতিশীলতা এবং সামগ্রিক অর্থনৈতিক পরিবেশের ওপর।